Je hebt je rijbewijs gehaald, misschien al een tijdje in een auto van je ouders rondgereden, en nu is het zover: je eerste eigen auto. Dat is een fijn moment — maar voordat je de sleutels kunt ophalen en de weg op kunt, moet er één ding geregeld zijn. Een auto die op jouw naam staat, moet per direct WA-verzekerd zijn. Niet morgen, niet later deze week: op het moment dat het kenteken op jouw naam staat.
Voor veel eerste-keer eigenaren is de verzekeringsmarkt een woud van afkortingen, dekkingsniveaus en vergelijkingssites. WA of allrisk? Welk eigen risico? Wat zijn eigenlijk schadevrije jaren als je er nog geen hebt? In dit stappenplan leg ik precies uit wat je moet doen — in de juiste volgorde — en wat de kosten zijn in 2026. Lees dit artikel voor je naar het RDW-punt gaat, niet erna.
Stap 1: Begrijp waarom de volgorde ertoe doet
De Wet Aansprakelijkheidsverzekering Motorrijtuigen (WAM) verplicht elke eigenaar van een gemotoriseerd voertuig om minimaal een WA-verzekering af te sluiten. Die verplichting gaat in op het moment dat het kenteken op jouw naam staat, niet op het moment dat je gaat rijden. Wie zonder geldige verzekering rijdt, riskeert een boete van minimaal €390 en kan aansprakelijk worden gesteld voor alle schade die hij veroorzaakt.
De volgorde is dus: eerst verzekering afsluiten, dan naar de RDW om het kenteken over te schrijven. In de praktijk kun je dit online combineren: je sluit de verzekering ’s ochtends af via je laptop, geeft als ingangsdatum vandaag of morgen op, en schrijft het kenteken in de middag over. Zorg dat je de bevestigingsmail van de verzekeraar bij de hand hebt voordat je naar het RDW-punt gaat.
Stap 2: Verzamel de benodigde gegevens
Om een autoverzekering aan te vragen, heb je een handvol gegevens nodig. Houd het volgende bij de hand voordat je een vergelijkingssite opent:
- Kenteken van de auto — daarmee halen vergelijkingssites automatisch het merk, model, bouwjaar en cataloguswaarde op uit het RDW-register.
- Meldcode / tenaamstellingscode — een code die je vindt op het vrijwaringsbewijs dat de verkoper je geeft bij overdracht, op het kentekenbewijs, of soms onder de motorkap. Je hebt dit nodig om de verzekering daadwerkelijk te activeren.
- Je geboortedatum en postcode — jongere bestuurders en bepaalde postcodes zitten in hogere risicocategorieën.
- Aantal schadevrije jaren — als eerste-keer eigenaar begin je op 0. Dat is normaal: je bouwt ze in de komende jaren op.
- Geschat jaarkilometrage — rij je 8.000 km per jaar of 25.000 km? Dat verschil telt mee in de premie.
Met het kenteken als startpunt haalt een vergelijkingssite zoals de Consumentenbond-vergelijker direct alle relevante autogegevens op. Je hoeft het merk en model niet handmatig in te vullen.
Stap 3: Kies het juiste dekkingsniveau
Er zijn drie standaard dekkingsniveaus voor een autoverzekering in Nederland. De keuze hangt sterk af van de waarde van je auto en het risico dat je bereid bent zelf te dragen.
WA (Wettelijke Aansprakelijkheid) is de wettelijk verplichte minimale dekking. Je bent gedekt voor schade die jij toebrengt aan anderen: hun auto, hun bezittingen en letselschade. Schade aan je eigen auto is niet gedekt. Dit is de logische keuze voor auto’s van 12 jaar en ouder, waarbij de dagwaarde laag genoeg is dat reparatiekosten niet opwegen tegen de meerkosten van uitgebreidere dekking.
WA+ of Beperkt Casco dekt bovenop de WA ook schade aan je eigen auto door specifieke gebeurtenissen: brand, diefstal, storm, hagelschade, aanrijding met een loslopend dier en ruitschade. Beschadig je zelf je eigen auto — een kras bij het inparkeren, een aanrijding waar jij de schuldige bent — dan is dat niet gedekt. WA+ is gangbaar voor auto’s tussen de 6 en 12 jaar oud.
Allrisk of Volledig Casco biedt de meest uitgebreide dekking en vergoedt ook schade aan je eigen auto als jij de veroorzaker bent. Voor een nieuwe of nagenoeg nieuwe auto (jonger dan 6 jaar) is dit doorgaans de verstandigste keuze, zeker als je nog weinig rijervaring hebt. De Consumentenbond adviseert allrisk voor auto’s jonger dan 6 jaar en WA+ voor auto’s tussen de 6 en 10 jaar.
Wil je weten welke dekking voor jouw situatie het meest kostenefficiënt is? De vergelijkings- en dekkingstools op deze site helpen je dat snel uit te rekenen.
Stap 4: Vergelijk premies en sluit af
De premies voor autoverzekeringen variëren in 2026 fors, afhankelijk van leeftijd, auto en schadevrije jaren. Als eerste-keer eigenaar begin je op 0 schadevrije jaren. Dat is het hoogste risicoprofiel en vertaalt zich direct in een hogere premie dan wat een ervaren bestuurder met 10+ schadevrije jaren betaalt.
Om een indruk te geven: in april 2026 zijn er aanbieders met WA-premies vanaf €12 tot €15 per maand voor een goedkopere oudere auto, maar voor jongere bestuurders (18-25 jaar) met 0 schadevrije jaren en een relatief nieuwe auto loopt de WA-premie al snel op naar €36 tot €63 per maand. Allrisk-dekking voor een auto jonger dan 6 jaar kost bij deze doelgroep gemiddeld tussen de €80 en €160 per maand. Premies zijn sterk persoonsgebonden — gebruik altijd een vergelijkingssite voor de actuele prijzen die op jou van toepassing zijn.
| Dekkingsniveau | Auto ouder dan 12 jaar | Auto 6-12 jaar | Auto jonger dan 6 jaar |
|---|---|---|---|
| WA | Gangbaar en voldoende | Soms voldoende | Niet aanbevolen |
| WA+ | Overkill voor lage dagwaarde | Gangbaar en verstandig | Minimaal aanbevolen |
| Allrisk | Doorgaans te duur | Overweeg bij hoge dagwaarde | Sterk aanbevolen |
Nadat je een keuze hebt gemaakt en de aanvraag hebt ingediend, ontvang je direct een bevestiging per e-mail. Daarmee ben je gedekt en kun je naar het RDW-punt. De polisdocumenten en de officiële groene kaart volgen meestal binnen een paar werkdagen per post of digitaal via het klantportaal van de verzekeraar.
Stap 5: Schrijf het kenteken over bij de RDW
Het overschrijven van een kenteken — de officiële term is tenaamstelling — kan op drie manieren in 2026: online via rdw.nl, bij een PostNL-punt of via een erkend garagebedrijf. De kosten zijn €13,10 (tarief 2026). Je hebt hiervoor nodig:
- Het kentekenbewijs deel 1B (van de verkoper)
- De tenaamstellingscode (meldcode) — dit is de code op het vrijwaringsbewijs
- Je DigiD (bij online overschrijven)
- Geldig identiteitsbewijs
Na het overschrijven ontvang je het tenaamstellingsverslag en het kentekenbewijs deel I op naam van jou. Bewaar deze documenten goed. De RDW koppelt de tenaamstelling automatisch aan het Centraal Informatiesysteem (CIS), waardoor de verzekeraar weet dat het voertuig op jouw naam staat.
Stap 6: Ontvang en bewaar je groene kaart
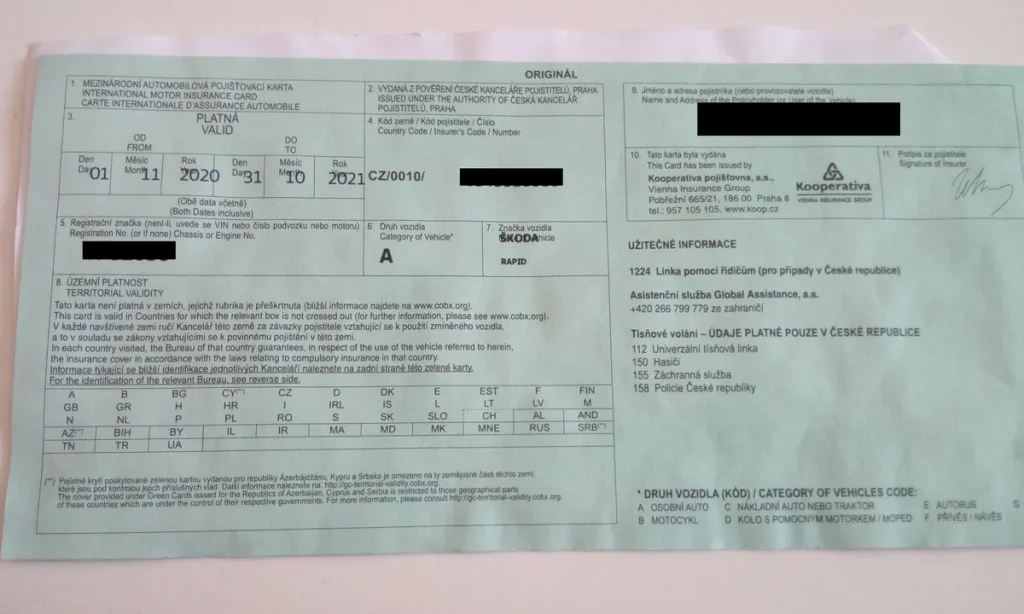
De groene kaart — officieel het Internationaal Verzekeringsbewijs — is het document dat aantoont dat je auto WA-verzekerd is. In Nederland en de meeste EU-landen mag je de groene kaart digitaal tonen op je smartphone. De meeste grote verzekeraars bieden de groene kaart aan via hun app of klantportaal, zodat je er altijd bij kunt.
Wil je naar het buitenland rijden? Voor de meeste EU-landen en Schengen-lidstaten volstaat de digitale versie. Een afgedrukte groene kaart is echter verplicht voor een aantal landen buiten de EU, waaronder Albanië, Bosnië-Herzegovina, Marokko, Oekraïne, Servië, Tunesië en Turkije. Vraag bij je verzekeraar vooraf een gedrukte versie aan als je naar deze bestemmingen reist. Voor ritten in Nederland en de rest van de EU heb je de groene kaart in principe helemaal niet bij je hoeven te hebben: je polisblad en kentekenbewijs zijn voldoende legitimatie bij de politie.
Meer over de werking van je eerste autoverzekering en welke aanvullende dekkingen de moeite waard zijn, vind je in de autoverzekering-categorie op deze site.
Stap 7: Bouw schadevrije jaren op
Als eerste-keer eigenaar begin je op 0 schadevrije jaren. Dat klinkt nadelig — en dat is het ook, in termen van premie — maar het is een tijdelijk nadeel. Elk jaar dat je geen schade meldt bij je eigen verzekeraar, bouw je een jaar op. Na 10 schadevrije jaren ben je doorgaans beland op een premiekorting van 60 tot 75%, afhankelijk van de verzekeraar. Bij verzekeraars met een groot bonus-malussysteem kan de maximale korting na 20+ schadevrije jaren oplopen tot 80%.
Wil je schadevrije jaren sneller opbouwen? Zorg dat je kleine schades zelf betaalt als dat financieel haalbaar is. Een kras of een kleine deukje waarvoor de reparatiekosten lager zijn dan de premiestijging over de komende jaren, kun je beter uit eigen zak betalen. Sowieso geldt: je verliest schadevrije jaren alleen als je een schade meldt bij je verzekeraar, niet als je pech hebt op de weg.
Wanneer je overstapt naar een andere verzekeraar, neem je je opgebouwde schadevrije jaren mee. Je vraagt bij de vertrekkende verzekeraar een bewijs van schadevrije jaren op, dat je bij de nieuwe aanbieder inlevert. Die verrekent de bonus direct in je nieuwe premie. Zie ook de informatie van de AFM over financiële producten voor consumenten voor onafhankelijk advies over verzekeringen.
Aanvullende verzekeringen: wat is zinvol als starter?
Naast de verplichte WA-dekking zijn er een aantal aanvullende modules die voor eerste-keer eigenaren de moeite waard zijn om te overwegen.
Rechtsbijstandverzekering verkeer — bij een aanrijding waarbij de schuld betwist wordt of waarbij je recht wilt halen, kan juridische hulp duur zijn. Een rechtsbijstandverzekering voor verkeerszaken dekt de kosten van juridisch advies en eventuele rechtbankprocedures. De premie ligt doorgaans tussen de €4 en €10 per maand extra.
Pechhulp (wegenwacht) — met een nieuwe auto is de kans op pech klein, maar met een oudere occasion kan een kapotte accu of lege tank zorgen voor een vervelende situatie. De ANWB biedt wegenwacht-abonnementen aan, maar ook veel verzekeraars bieden pechhulp als aanvulling op de autoverzekering aan, soms goedkoper dan via de ANWB rechtstreeks.
Inzittendenverzekering — bij een ernstig ongeluk waarbij niemand schuld heeft, of waarbij de schuld niet aantoonbaar is, vergoedt de WA-verzekering geen letselschade aan de inzittenden van je eigen auto. Een inzittendenverzekering vult die leemte op en vergoedt medische kosten, invaliditeit en overlijden voor jou en je passagiers.
Meer informatie over de keuze tussen aanvullende dekkingen vind je bij de verzekeringstips en tools op deze site. De NIBUD-budgetadviezen voor auto’s geven ook een goed richtlijn voor hoeveel je als starter aan autokosten kunt besteden zonder in de knel te raken.
Je eerste auto verzekeren hoeft geen ingewikkeld proces te zijn als je de stappen in de juiste volgorde doorloopt. De sleutel is voorbereiding: zorg dat je de verzekering afsluit voordat het kenteken op jouw naam staat, kies een dekking die past bij de leeftijd en waarde van je auto, en begin direct met het opbouwen van schadevrije jaren. Elk jaar dat je schadevrij rijdt, wordt beloond met een lagere premie — en na een jaar of tien is het verschil aanzienlijk.
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Moet ik eerst de verzekering afsluiten of eerst het kenteken overschrijven?
Je moet eerst de verzekering afsluiten, dan het kenteken overschrijven. Zodra het kenteken op jouw naam staat, geldt de wettelijke verzekeringsplicht (WAM). Als de auto al op jouw naam staat zonder geldige verzekering, riskeer je een boete van minimaal €390 en draai je zelf op voor alle schade. Sluit de verzekering ’s ochtends af, sla de bevestigingsmail op, en schrijf het kenteken daarna over via rdw.nl of een PostNL-punt.
Wat kost een autoverzekering voor een eerste-keer eigenaar in 2026?
Met 0 schadevrije jaren betaal je de hoogste premie. Als richtlijn voor 2026: WA-dekking voor een oudere auto kost jonge bestuurders ruwweg €36 tot €63 per maand. Allrisk voor een auto jonger dan 6 jaar loopt al snel op naar €80 tot €160 per maand bij 18 tot 25-jarigen. De exacte premie hangt af van je leeftijd, postcode, auto en jaarkilometrage. Gebruik altijd een actuele vergelijkingssite voor een persoonlijke berekening, want de variatie tussen aanbieders is groot.
Wat zijn schadevrije jaren en hoe bouw ik ze op als starter?
Schadevrije jaren zijn het aantal jaren dat je een auto hebt gehad zonder een schade te melden bij je eigen verzekeraar. Als starter begin je op 0. Elk jaar dat je schadevrij rijdt, bouw je er één op. Na 10 jaar heb je doorgaans 60 tot 75% korting op je basisprijs; na 20 jaar kan dat oplopen tot 80%. Kleine schades waarvoor de reparatiekosten lager zijn dan de cumulatieve premiestijging, kun je beter zelf betalen om je schadevrije jaren intact te houden.
Wat is de groene kaart en heb ik die altijd bij me nodig?
De groene kaart is het Internationaal Verzekeringsbewijs — bewijs dat je auto WA-verzekerd is. In Nederland en de meeste EU-landen hoef je de groene kaart niet altijd bij je te hebben; je polisblad en kentekenbewijs volstaan bij een controle. Rij je naar landen buiten de EU, zoals Marokko, Turkije of Oekraïne, dan is een gedrukte groene kaart verplicht. De meeste verzekeraars bieden de groene kaart digitaal aan via hun app of klantportaal; een gedrukte versie kun je aanvragen via klantenservice of Mijn-omgeving.
Wat is het verschil tussen WA, WA+ en allrisk?
WA (Wettelijke Aansprakelijkheid) is de wettelijk verplichte minimale dekking en vergoedt schade die jij aan anderen veroorzaakt. WA+ (beperkt casco) dekt daar bovenop ook schade aan je eigen auto door brand, diefstal, storm, hagel en ruitschade. Allrisk (volledig casco) dekt ook schade aan je eigen auto als jij zelf de veroorzaker bent — een aanrijding of een kras in de parkeergarage. Voor auto’s jonger dan 6 jaar wordt allrisk sterk aanbevolen; voor auto’s ouder dan 12 jaar volstaat WA doorgaans.
Kan ik mijn autoverzekering direct online afsluiten en meteen rijden?
Ja. Vrijwel alle grote verzekeraars in Nederland bieden de mogelijkheid om een autoverzekering volledig online aan te vragen. Na acceptatie — wat bij de meeste aanvragen direct gebeurt — ontvang je een bevestigingsmail en ben je direct verzekerd. Je kunt de ingangsdatum instellen op de dag van overschrijving bij het RDW. De officiële polisdocumenten en een eventuele gedrukte groene kaart volgen daarna per post of digitaal, maar de dekking gaat in op de datum die je hebt opgegeven.









