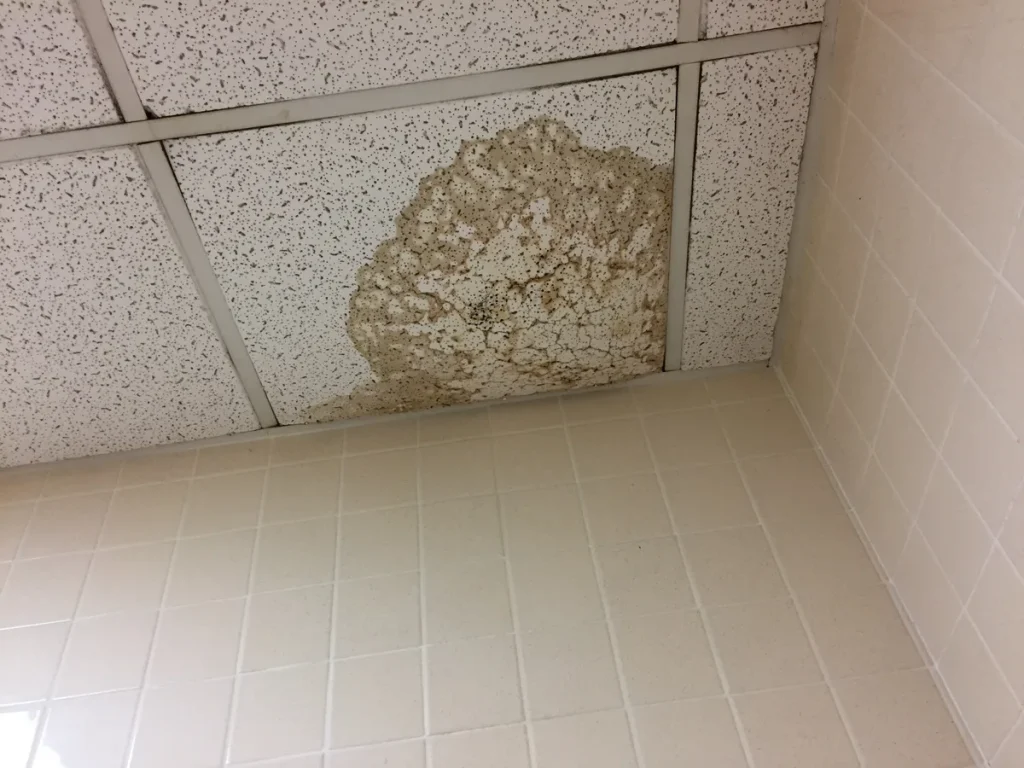
Het kan je zo overkomen: je stapt de badkamer in en je voet zakt weg in een natte vloer, of je ziet een bruine vlek op het plafond groeien terwijl het buiten droogt. Lekkage in huis is een van de meest voorkomende en tegelijk meest verwarrende schadegevallen voor verzekeraars. Want welke polis betaalt wat? En wat moet je precies doen om te zorgen dat je claim niet strandt?
In 2026 zijn er in Nederland bijna 8 miljoen woningverzekeringen actief. Elk jaar worden er tienduizenden waterschadeclaims ingediend, maar een aanzienlijk deel ervan wordt geheel of gedeeltelijk afgewezen – vaak omdat de verzekerde niet wist welke polis hij moest aanspreken, of te laat actie ondernam. Dit artikel legt je stap voor stap uit hoe het claim-proces bij lekkage werkt, wie wat dekt en welke valkuilen je kunt vermijden.
Stap 1: direct na ontdekking – beperk de schade
Zodra je een lekkage ontdekt, heb je wettelijk een schadebeperkingsplicht (artikel 7:957 BW). Dat is geen kleine lettertjes-kwestie: als je niks doet terwijl de schade oploopt, kan de verzekeraar de claim gedeeltelijk of volledig weigeren. De eerste minuten tellen dus.
Draai als eerste de hoofdkraan dicht. Die zit bij de meeste woningen onder de gootsteen in de keuken of in de meterkast. Bij een daklekkage kun je de hoofdkraan openlaten, maar moet je emmers plaatsen en natte meubels direct wegzetten. Maak vervolgens zo veel mogelijk foto’s en video’s van de lekkageplek zelf, van de schade aan wanden, vloer en plafond, en van beschadigde spullen. Heb je een buurman of huisgenoot als getuige, laat die ook even kijken en eventueel een korte verklaring ondertekenen.
Noteer ook het tijdstip van ontdekking. Verzekeraars vragen dit standaard bij de schademelding, en een consistent verhaal versterkt je dossier.
Stap 2: schade melden – timing en kanalen
De meeste verzekeraars hanteren geen wettelijk vaste meldtermijn voor waterschade, maar vrijwel alle polisvoorwaarden schrijven voor dat je zo snel mogelijk meldt – in de praktijk betekent dit: binnen 24 tot 48 uur na ontdekking. Wacht je langer, dan loop je het risico dat de verzekeraar stelt dat de schade groter is geworden door jouw nalatigheid.
Je kunt de schade telefonisch melden, via de app of via het online schadeformulier van je verzekeraar. Bewaar alle communicatie: bevestigings-e-mails, referentienummers en eventuele WhatsApp-berichten met de verzekeraar of schade-expert. Gooi ook geen beschadigde materialen weg voordat er een expert langs is geweest – een uiteengevallen laminaatvloer of een gebarsten buis is bewijs van de oorzaak en omvang van de schade.
Wie dekt wat: opstalverzekering versus inboedelverzekering
Dit is het punt waar veel mensen de mist ingaan. De vuistregel is simpel: vaste delen van de woning vallen onder de opstalverzekering, losse spullen onder de inboedelverzekering. In de praktijk is de grens soms wat fuzzy, maar de Consumentenbond hanteert de volgende indeling die door de meeste verzekeraars wordt gevolgd:
| Schadepost | Opstalverzekering | Inboedelverzekering |
|---|---|---|
| Muren, plafond, fundering | Ja | Nee |
| Tegelvloer en gestort beton | Ja | Nee |
| Ingebouwde keuken en badkamer | Ja | Nee |
| Leidingen in de muur | Ja | Nee |
| Losliggend laminaat of parket | Nee | Ja |
| Gordijnen, meubels, elektronica | Nee | Ja |
| Tapijt (vast gelegd) | Ja (afhankelijk van polis) | Soms ook Ja |
Bij een lekkage zijn dus vaak twee claims nodig: een bij je opstalverzekeraar voor de constructieschade, en een bij je inboedelverzekeraar voor de natte vloer en de doornatte bank. Je kunt bij sommige verzekeraars beide polissen bij hetzelfde bedrijf hebben – dan handelen ze de claims intern samen af, wat het proces vereenvoudigt.
Voor meer achtergrond over wat opstalverzekeringen precies dekken, zie ook onze categorie Woonhuis & Inboedelverzekering.
Gevolgschade bij de buren: de rol van de AVP
Stel: jouw leiding in de badkamer is gesprongen en het water heeft door de vloer heen de woning van je benedenbuur bereikt. Jij bent dan als woningeigenaar of huurder in beginsel aansprakelijk voor de schade die je buurman lijdt – tenzij aantoonbaar is dat de lekkage hem niet te verwijten viel (bijv. een plotselinge fabrieksdefect).
Hier komt je aansprakelijkheidsverzekering voor particulieren (AVP) in beeld. De AVP dekt schade die je onopzettelijk aan derden toebrengt, inclusief gevolgschade door lekkage. De buurman kan zijn schade melden bij zijn eigen verzekeraar (die dan verhaalt op de jouwe), of hij wendt zich direct tot jouw AVP. In de praktijk werkt de snelste route als volgt: de buurman meldt bij zijn eigen verzekeraar, die een expert stuurt, en vervolgens wordt via regres de rekening bij jouw AVP neergelegd.
Heb je geen AVP? Dan loop je het risico dat je de schade van je buurman volledig uit eigen zak moet betalen. In appartementencomplexen gaat het bij grotere waterschades al snel om bedragen van 5.000 tot 20.000 euro. Meer over AVP-dekking lees je in onze categorie Aansprakelijkheidsverzekering.
Eigen risico en uitkeringstermijn: wat kun je verwachten?
Bij waterschade gelden bij de meeste Nederlandse verzekeraars in 2026 de volgende eigen risico’s:
- Opstalverzekering: standaard 0 tot 500 euro afhankelijk van de gekozen polis en het type schade. Bij extreme weersomstandigheden (storm, wateroverlast) hanteren Centraal Beheer en Nationale-Nederlanden in 2026 een standaard eigen risico van 250 euro.
- Inboedelverzekering: bij Interpolis is het eigen risico 0 euro voor de All-Risk variant; bij FBTO kun je kiezen tussen 0, 150 of 300 euro per claim.
- AVP: de meeste AVP’s kennen geen eigen risico voor aansprakelijkheidsclaims, maar check je polisblad.
De uitkeringstermijn verschilt per complexiteit. Eenvoudige waterschadeclaims worden doorgaans binnen 2 tot 4 weken na melding afgehandeld. Als er een expert langs moet en er technisch onderzoek nodig is (bijv. bij verborgen leidingbreuk), loopt dat op tot 6 tot 12 weken. Zorg dat je in de tussentijd noodmaatregelen treft om verder bouwkundig verval te voorkomen – de kosten voor droogzetten en tijdelijk afdichten worden door de meeste opstalverzekeraars vergoed als onderdeel van de bereddingskosten.
De grootste valkuil: achterstallig onderhoud
De meest voorkomende reden voor een gedeeltelijke of volledige afwijzing van een lekkageclaim is achterstallig onderhoud. Verzekeraars vergoeden schade die plotseling en onvoorzien ontstaat, maar niet schade die het gevolg is van slijtage of verwaarlozing die je als woningeigenaar had kunnen of moeten aanpakken.
Concrete voorbeelden die leiden tot afwijzing:
- Een dak dat al jaren niet is gepnspecteerd of gerepareerd, waarbij verrottende dakdelen de oorzaak zijn van de lekkage.
- Kitranden in de badkamer die zichtbaar waren opengebarsten, waarbij langzaam vocht door de wand is getrokken.
- Een kraan die al weken druppelde en uiteindelijk losliet.
- Leidingen in een oudere woning die nooit zijn gecontroleerd en corrosie tonen die meerdere jaren oud is.
Het gaat de verzekeraar bij plotselinge schade om de onverwachtheid: een leidingbreuk door een vorstperiode, een fabricagefout in een nieuw installatiestuk, of schade veroorzaakt door een boorbedrijf dat per ongeluk een leiding raak boort – die worden wel vergoed. Als je twijfelt, kun je via de Consumentenbond of het Klachteninstituut Financiele Dienstverlening (Kifid) bezwaar aantekenen als je claim onterecht is afgewezen.
Opsporingskosten: ook dat valt onder de dekking
Een aspect dat veel mensen niet weten: de zoekkosten voor het opsporen van de lekkageoorzaak worden door de meeste opstalverzekeraars in 2026 standaard vergoed. Stel dat een loodgieter de vloer moet openbreken om de gebarsten leiding te vinden – de kosten van het breken, het inspecteren en het dichten van de leiding vallen doorgaans onder de polis, ook als de uiteindelijke schade aan het gebouw zelf relatief beperkt is.
Check wel je polisblad op de term “opsporingskosten” of “zoekkosten”: sommige budgetpolissen sluiten dit uit of stellen een maximum van 500 tot 1.500 euro. Bij uitgebreide polissen zoals de Interpolis All-Risk Wonen of Centraal Beheer Compleet is er doorgaans geen afzonderlijk maximum voor opsporingskosten.
Als je een lekkage meegemaakt hebt en achteraf twijfelt of de verzekeraar alles correct heeft vergoed, is het raadzaam een contra-expert in te schakelen. Een onafhankelijke expert werkt uitsluitend in jouw belang en kan de schadeopname van de verzekeringsexpert controleren. De kosten van zo’n contra-expertise worden bij gebleken onderschatting van de schade in veel gevallen alsnog vergoed. Meer praktische tips over claimen en vergelijken vind je in onze sectie Verzekeringstips & -tools.
Lekkage is altijd vervelend, maar met de juiste voorbereiding – goede polissen, snel handelen, solide bewijs en kennis van wat wel en niet gedekt is – hoeft het financieel geen ramp te worden. Controleer nu alvast je eigen polisblad op de dekkingsomschrijving voor waterschade: weet je al of jouw laminaatvloer onder opstal of inboedel valt?
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Welke verzekering dekt een lekkende leiding in de muur?
Een lekkende leiding die in de muur of vloer is ingebouwd valt onder de opstalverzekering. Die dekt de schade aan de constructie van je woning: muren, plafonds, tegelvloeren en ingebouwde installaties. De kosten om de leiding op te sporen (vloer opbreken, wand openleggen) worden in de meeste polissen ook vergoed als zoekkosten. Voor schade aan losse inboedel zoals meubels of elektronica heb je aanvullend de inboedelverzekering nodig.
Mijn buurman heeft lekkage veroorzaakt in mijn woning – wie betaalt?
Als de lekkage aantoonbaar uit de woning van je buurman komt en aan hem te wijten is (bijv. een vergeten kraan of slechte afvoer), is hij in beginsel aansprakelijk. Zijn aansprakelijkheidsverzekering voor particulieren (AVP) dekt de schade die hij onbedoeld bij derden veroorzaakt. De snelste route: meld de schade bij je eigen verzekeraar, die vergoedt jou en verhaalt daarna op de AVP van je buurman. Zorg dat je goede foto’s hebt en laat liefst ook een onafhankelijke expert de oorzaak vaststellen.
Binnen hoeveel tijd moet ik lekkage melden bij mijn verzekeraar?
Er is geen wettelijke maximumtermijn, maar vrijwel alle polisvoorwaarden eisen melding zo snel mogelijk na ontdekking – in de praktijk 24 tot 48 uur. Wacht je te lang, dan kan de verzekeraar stellen dat de schade onnodig is vergroot door jouw nalatigheid (schadebeperkingsplicht, artikel 7:957 BW). Meld dus direct, ook als je de omvang nog niet precies weet. Je kunt de melding later aanvullen met een volledig schaderapport en foto’s.
Wordt lekkage door achterstallig onderhoud vergoed?
Nee, dit is de meest voorkomende reden voor afwijzing. Verzekeraars vergoeden alleen schade die plotseling en onvoorzien ontstaat. Schade door een slecht onderhouden dak, verouderde kitranden of leidingen die al jaren corrosie vertoonden, wordt niet vergoed. Om afwijzing te voorkomen: laat je woning regelmatig inspecteren, houd onderhoudsfacturen bij als bewijs en herstel zichtbare gebreken tijdig. Bij twijfel over een afwijzing kun je bezwaar aantekenen via het Kifid.
Wat is het eigen risico bij een waterschadeclaim in 2026?
Dat verschilt per verzekeraar en gekozen dekking. Bij de meeste opstalverzekeringen in 2026 ligt het standaard eigen risico tussen de 0 en 500 euro. Centraal Beheer en Nationale-Nederlanden hanteren 250 euro bij schade door extreme neerslag of storm. Bij een inboedelverzekering via FBTO kun je kiezen uit 0, 150 of 300 euro. Interpolis All-Risk Wonen heeft 0 euro eigen risico voor waterschade. Controleer altijd je eigen polisblad voor het exacte bedrag.
Worden ook de kosten voor het vinden van de lekkageoorzaak vergoed?
Ja, bij de meeste uitgebreide opstalverzekeringen in 2026 worden de zoekkosten (ook wel opsporingskosten) vergoed. Dat zijn de kosten voor het openbreken van vloeren of wanden om de lekkageplek te lokaliseren. Sommige budgetpolissen stellen hier een maximum aan van 500 tot 1.500 euro. Bij uitgebreide polissen (Interpolis All-Risk, Centraal Beheer Compleet) is er doorgaans geen afzonderlijk maximum. Controleer de term zoekkosten of opsporingskosten in je polisblad.









