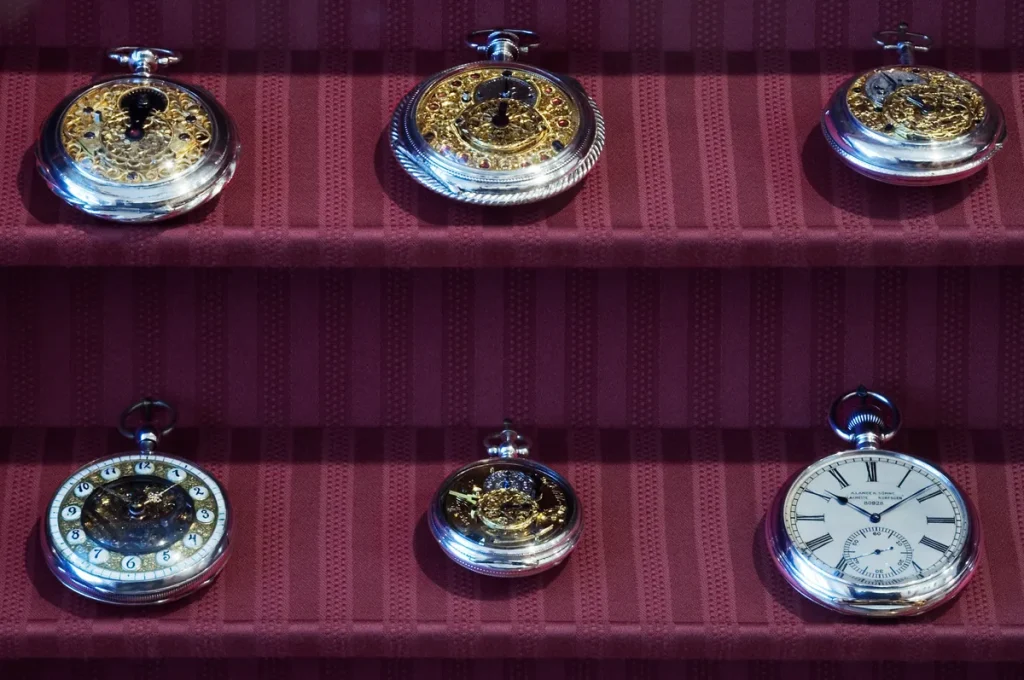
Je hebt een vintage Patek Philippe horloge geërfd, een sieradencollectie opgebouwd over twintig jaar, of een kunstwerk van €40.000 aan de muur hangen. Op zo’n moment wil je niet weten wat Centraal Beheer vergoedt — je wilt weten welke verzekeraar het best bij jouw specifieke bezit past. Want de markt voor kostbaarhedenverzekeringen in Nederland is breder dan de meeste mensen denken, en de verschillen tussen aanbieders zijn op sommige punten enorm.
In 2026 zijn er minimaal zes serieuze spelers op de Nederlandse markt die kostbaarheden verzekeren: van de relatief toegankelijke uitbreiding bij OHRA tot de premium-polissen van Turien & Co. en Hiscox voor collecties van €500.000 of meer. De keuze hangt af van de totale waarde, het type bezit, je reisgedrag en je eisen rondom taxatie. Dit artikel legt die keuze systematisch naast elkaar.
Wat maakt de aanbieders fundamenteel verschillend?
Voordat je premies vergelijkt, is het nuttig te begrijpen op welke punten aanbieders structureel van elkaar afwijken. De belangrijkste onderscheidende factoren zijn:
- Dekkingsbasis: all-risk (alles gedekt tenzij uitgesloten) versus named perils (alleen specifieke oorzaken)
- Werelddekking: Nederland alleen, Europa, of wereldwijd
- Eigen risico: varieert van €0 tot €250 per claim
- Taxatieplicht: sommige verzekeraars verplichten taxatie bij aanvang, andere pas boven een drempelwaarde
- Ondergrens: kleinere collecties zijn niet bij elke aanbieder welkom
- Koppeling aan inboedelverzekering: de meeste vereisen dat je ook je inboedel bij hen hebt
Zodra je weet welke van deze factoren voor jou doorslaggevend zijn, gaat de vergelijking een stuk sneller. Hieronder bespreken we de vier meest relevante aanbieders voor particulieren met waardevolle bezittingen.
Klaverblad: sterk voor sieraden en muziekinstrumenten
Klaverblad Verzekeringen richt zich op particulieren en verzekert kostbaarheden uitsluitend als aanvulling op de eigen inboedelverzekering. Dat is een beperking, maar ook een voordeel: de combinatie is doorgaans scherp geprijsd en de polisvoorwaarden sluiten naadloos op elkaar aan.
De Klaverblad kostbaarhedenverzekering biedt all-risk dekking voor sieraden, horloges, foto- en filmapparatuur, brillen, zonnebrillen en muziekinstrumenten. De dekking geldt zowel thuis als buitenshuis, maar voor wereldwijde dekking geldt een toeslag op de premie. Standaard is de verzekering geldig binnen Nederland; wie internationale dekking wil, vraagt een uitbreiding aan. Let op een specifieke beperking: muziekinstrumenten ouder dan vijf jaar vallen onder een lagere maximale vergoeding dan de verzekerde som.
Taxatie is bij Klaverblad niet bij alle objecten verplicht bij aanvang, maar voor sieraden en horloges boven circa €2.500 per stuk wordt een erkend taxatierapport aanbevolen en bij claims doorgaans geëist. De premie hangt af van de verzekerde som en het type bezit; exacte tarieven vraag je op via een intermediair of rechtstreeks bij Klaverblad. Als richtlijn kun je rekenen op een premiepercentage dat vergelijkbaar is met de marktstandaard van 1,2 tot 2% van de verzekerde waarde per jaar voor sieraden.
OHRA: geen eigen risico, vaste premie per €1.000
OHRA (onderdeel van het NN-concern) hanteert een opvallend transparante tariefstructuur voor kostbaarheden. In 2026 betaal je bij OHRA €22,39 per jaar per €1.000 verzekerde waarde, inclusief 21% verzekeringsbelasting. Dat is een premiepercentage van ruim 2,2%, wat aan de hogere kant is vergeleken met de markt. Tegenover die hogere premie staat een voordeel dat niet veel aanbieders bieden: geen eigen risico.
OHRA dekt sieraden, kunst en antiek, alsmede muziekinstrumenten en fotoapparatuur. Een groot voordeel ten opzichte van Klaverblad: kunst en antiek zijn standaard meeverzekerd. Echter: kunst en antiek zijn bij OHRA alleen thuis verzekerd en onderweg van of naar een restaurateur — niet tijdens vakantie of transport naar een veiling. Sieraden en andere kostbaarheden zijn wél wereldwijd verzekerd. Dat maakt OHRA interessant voor wie sieraden en horloges internationaal draagt, maar kunst en antiek thuis bewaart.
Ook bij OHRA is de kostbaarhedenverzekering alleen af te sluiten als je al een inboedelverzekering bij OHRA hebt. Voor wie die combinatie al heeft, is de toevoeging van kostbaarhedendekking eenvoudig en snel geregeld via de OHRA website of app. Zie voor meer context over inboedelverzekeringen ook onze Woonhuis & Inboedelverzekering categorie.
Turien & Co. Premium: voor serieuze collecties tot €500.000
Wie een omvangrijkere collectie heeft — denk aan een combinatie van sieraden, horloges, antiek en kunst met een totale taxatiewaarde van €50.000 tot €500.000 — moet serieus kijken naar de Premium Kostbaarhedenverzekering van Turien & Co. Dit is een gespecialiseerde polis die fundamenteel verschilt van de inboedeluitbreidingen bij OHRA of Klaverblad.
De kenmerken van de Turien & Co. Premium-polis:
- All-risk dekking zonder eigen risico — alle schade gedekt tenzij expliciet uitgesloten
- Wereldwijde dekking tot maximaal 3 aaneengesloten maanden buiten Nederland
- Nieuwe aankopen automatisch gedekt tot 25% van de verzekerde som, zonder aanmelding
- Verplichte taxatie bij aanvang van alle kostbaarheden
- Vergoeding op taxatiewaarde, dus geen discussie over dagwaarde of slijtage
De keerzijde: Turien & Co. Premium vereist dat je ook je inboedelverzekering bij hen afsluit. En de verplichte taxatie bij aanvang betekent een initiële investering van €75 tot €300 per object, afhankelijk van het type. Voor een goed opgebouwde collectie is dat een eenmalige investering die je bij claims dubbel en dwars terugverdient. Wie voor €150.000 aan kostbaarheden wil verzekeren, kan de premie direct online berekenen; daarboven schakelt Turien adviseurs in voor maatwerk.
Een ander voordeel dat zelden wordt benoemd: de automatische dekking van nieuwe aankopen tot 25% van de bestaande som is ideaal voor actieve verzamelaars die regelmatig nieuwe stukken toevoegen. Je hoeft niet bij elke aankoop direct de polis aan te passen — zolang je binnen die 25%-marge blijft, ben je gedekt.
Hiscox Fine Art: voor collecties boven €500.000
Voor de allerhoogste segmenten — privécollecties, bedrijfscollecties of museumcollecties met een waarde van €500.000 of meer — is Hiscox de marktleider in Nederland. Het Hiscox Fine Art-product is specifiek ontworpen voor deze doelgroep en combineert brede dekking met de flexibiliteit die grote collecties vereisen.
Wat Hiscox onderscheidt van alle andere aanbieders: je hebt geen verplichte inboedelverzekering bij Hiscox nodig. Dit is de enige aanbieder die een volstrekt zelfstandige kostbaarhedenpolis aanbiedt zonder onderliggende polis. Dat is relevant voor wie zijn inboedelverzekering elders goedkoper of beter heeft geregeld, maar zijn kunstcollectie apart wil verzekeren.
Hiscox dekt elk type schade aan de collectie — thuis, bij exposities, tijdens transport — wereldwijd en zonder tijdslimiet. Nieuwe aankopen krijgen standaard 25% overdekking. De premies zijn maatwerk en niet online te berekenen; je werkt altijd via een adviseur. Dat maakt Hiscox minder toegankelijk voor kleinere collecties, maar voor wie een kunstwerk van €200.000 of een complete sieradencollectie ter waarde van meer dan een half miljoen euro heeft, is de expertise van Hiscox de premie waard. De Hiscox kunstverzekering pagina geeft een eerste indruk van de polisfilosofie.
Taxatie-eisen per aanbieder: de praktijk in 2026
Taxatie is het onderwerp waarover de meeste discussie bestaat bij kostbaarhedenverzekeringen. Elke aanbieder hanteert eigen regels, en die regels bepalen grotendeels hoe soepel een schadeclaim verloopt. Hier is een praktisch overzicht:
| Aanbieder | Taxatie verplicht bij aanvang? | Geldigheidsduur rapport | Drempelwaarde |
|---|---|---|---|
| OHRA | Nee (aanbevolen boven €2.500) | 3 jaar | Geen vaste limiet |
| Klaverblad | Aanbevolen, niet verplicht | 3 jaar | Circa €2.500 per object |
| Turien Premium | Ja, verplicht bij aanvang | 3 jaar | Alle objecten |
| Hiscox Fine Art | Ja, verplicht bij aanvang | 3-5 jaar (maatwerkafspraken) | Alle objecten |
Bij verzekeraars die taxatie niet verplicht stellen bij aanvang, zie je in de praktijk dat claims trager verlopen. Zonder taxatierapport valt een verzekeraar terug op aankoopfacturen en afschrijvingstabellen. Voor erfstukken of vintage stukken zonder factuur is dat een groot risico: de verzekeraar bepaalt dan de waarde, en die valt bijna altijd lager uit dan je had verwacht.
De kosten van taxatie in 2026: voor sieraden en horloges rekent een erkend taxateur gemiddeld €75 tot €150 per stuk. Kunst en antiek liggen hoger: €150 tot €300 per object. Laat je een complete collectie in één sessie taxeren, dan biedt de taxateur doorgaans een totaalprijs aan. Een erkende taxateur vind je via het NGTV (Nederlands Genootschap voor Taxatie van Verzekeringsgoederen) of via de lijst van geaccepteerde taxateurs bij je verzekeraar. Controleer dit laatste altijd vooraf — een taxateur die niet door je verzekeraar wordt erkend, is nutteloos bij een claim.
Premies 2026: een realistische vergelijking
Premies voor kostbaarhedenverzekeringen zijn sterk afhankelijk van de verzekerde som, het type bezit en de beveiligingssituatie (kluis, alarm). Toch zijn er in 2026 bruikbare richtlijnen op basis van de beschikbare marktinformatie:
| Aanbieder | Premie per jaar (indicatief) | Eigen risico | Werelddekking |
|---|---|---|---|
| OHRA | €22,39 per €1.000 (= ca. 2,2%) | €0 | Ja (sieraden), beperkt (kunst) |
| Klaverblad | ca. 1,2–2,0% van verzekerde waarde | €0–€100 | Tegen toeslag |
| Turien Premium | ca. 1,0–1,8% (maatwerk) | €0 | Ja (max. 3 mnd. aaneengesloten) |
| Hiscox Fine Art | Maatwerk (adviseur) | €0 | Ja, onbeperkt |
Concreet voorbeeld: heb je sieraden en horloges met een taxatiewaarde van €25.000, dan betaal je bij OHRA circa €560 per jaar zonder eigen risico. Bij Turien Premium kom je, afhankelijk van het specifieke profiel, op €250 tot €450 per jaar — met extra voordelen zoals automatische dekking van nieuwe aankopen. Voor kleinere collecties tot €10.000 is OHRA of Klaverblad doorgaans voldoende en eenvoudiger te regelen. Zodra de totale waarde boven de €30.000 à €50.000 uitkomt, loont het om een offerte bij Turien Premium aan te vragen.
Houd er ook rekening mee dat beveiligingsmaatregelen de premie beïnvloeden. Een gecertificeerde kluis (Euronorm 1143-1) en een goedgekeurd alarmsysteem leiden bij de meeste aanbieders tot 10 tot 20% premiekorting. Dat is niet alleen financieel interessant maar vergroot ook je kans op volledige vergoeding bij diefstal, omdat je kunt aantonen dat je zorgvuldig met je bezittingen bent omgegaan.
Bijzondere categorieën: zeldzame collectibles en vintage horloges
Een aparte bespreking verdienen de zogenoemde zeldzame collectibles: verzamelingen die buiten de standaardcategorieën vallen. Denk aan historische munten, zeldzame postzegels, antieke wapens, vintage speelgoed van hoge waarde, bijzondere porseleinservices, of een collectie middeleeuwse manuscripten. Dit soort bezit wordt door standaard aanbieders als OHRA en Klaverblad niet of nauwelijks gedekt — simpelweg omdat de taxatie-expertise en het risicoprofiel afwijken van gewone sieraden.
Voor zeldzame collectibles zijn er in Nederland twee routes. De eerste is een gespecialiseerde verzamelaarsverzekering via een niche-intermediair. De tweede is Hiscox, dat vrijwel elk type uniek bezit verzekert mits het aantoonbaar waardevol is en een erkend taxatierapport bestaat. Turien & Co. Premium hanteert een meer beperkte definitie van kostbaarheden en dekt niet alle collectible-categorieën standaard.
Vintage horloges vormen een bijzondere deelmarkt. De waarden zijn de afgelopen jaren sterk gestegen: een Rolex Submariner uit de jaren zestig was in 2020 nog €8.000 waard en noteert begin 2026 regelmatig boven de €20.000 op veilingplatforms. Standaard taxatierapporten van drie jaar geleden reflecteren die waardestijging niet. Wie een vintage horlogecollectie heeft, doet er verstandig aan zijn taxatierapporten vaker te vernieuwen dan de standaard driejaarscyclus — of te kiezen voor een verzekeraar die jaarlijkse waardeherwaardering toestaat zonder dat het taxatiekosten oplevert.
De Consumentenbond publiceert regelmatig vergelijkingen van inboedel- en kostbaarhedenverzekeringen en is een goede startplek om de actuele marktpositie van de grotere aanbieders te checken.
Hoe kies je de juiste aanbieder?
De keuze is niet ingewikkeld als je drie stappen volgt. Begin met een eerlijke inventarisatie van wat je hebt: maak een lijst van alle objecten met een waarde boven €1.000, inclusief geschatte huidige marktwaarde en aankoopjaar. Tel alles bij elkaar op. Dat totaal bepaalt grotendeels je klasse van verzekeraar.
Stap twee is het bepalen van je gebruikspatroon. Draag je sieraden dagelijks en neem je horloges mee op internationale reizen? Dan is werelddekking essentieel. Bewaar je kunst en antiek thuis in een beveiligde ruimte? Dan is thuisdekking voldoende voor dat deel van je collectie en heb je buitenshuisdekking alleen nodig voor je draagbare kostbaarheden.
Stap drie is de administratie op orde brengen. Zorg dat je taxatierapporten actueel zijn (niet ouder dan drie jaar), bewaar aankoopbonnen digitaal, en fotografeer elk object van meerdere kanten inclusief serienummers en kenmerken. Die voorbereiding kost één middag, maar maakt bij een schadeclaim het verschil tussen een soepele afwikkeling en weken wachten. Meer concrete tips voor het op orde brengen van je verzekeringsadministratie vind je in onze Verzekeringstips & -tools categorie.
Of je nu kiest voor de eenvoudige uitbreiding bij OHRA voor je sieradenset van €12.000, of voor een maatwerksoplossing bij Hiscox voor een kunstcollectie van zeven cijfers — de Nederlandse markt biedt in 2026 voor elke situatie een passende oplossing. Het enige wat je daarvoor nodig hebt, is een helder beeld van wat je hebt en wat je wilt afdekken. De vergelijkings- en premie-tools die je daarvoor kunt inzetten, vind je ook terug in onze Vergelijkings- & Dekkingstools categorie.
Veelgestelde vragen
Wat is het verschil tussen Klaverblad en OHRA voor kostbaarhedenverzekeringen?
Beide vereisen een eigen inboedelverzekering als basis en bieden all-risk dekking voor sieraden en horloges. Het belangrijkste verschil: OHRA rekent een vaste premie van €22,39 per €1.000 verzekerde waarde en hanteert geen eigen risico. Klaverblad is doorgaans goedkoper maar heeft afhankelijk van de polis een eigen risico. OHRA biedt standaard werelddekking voor sieraden; bij Klaverblad is dat een betaalde uitbreiding. Voor kunst en antiek biedt OHRA beperkte dekking (alleen thuis), terwijl Klaverblad dit product minder prominent aanbiedt.
Moet ik mijn kostbaarheden laten taxeren als ik ze wil verzekeren?
Dat hangt af van de aanbieder. Bij OHRA en Klaverblad is taxatie bij aanvang niet verplicht, maar sterk aanbevolen voor objecten boven €2.500. Zonder taxatierapport baseert de verzekeraar zich bij een claim op aankoopfacturen en afschrijvingstabellen — wat bij erfstukken of waardestijging nadelig uitpakt. Bij Turien & Co. Premium en Hiscox is taxatie verplicht bij aanvang van de verzekering. Taxatierapporten zijn doorgaans drie jaar geldig; daarna moet je ze laten vernieuwen.
Is een kostbaarhedenverzekering ook geldig als ik naar het buitenland reis?
Dat verschilt sterk per aanbieder. OHRA biedt standaard werelddekking voor sieraden en horloges, maar niet voor kunst en antiek buitenshuis. Bij Klaverblad is werelddekking een betaalde toevoeging op de standaard Nederlandse dekking. Turien & Co. Premium biedt werelddekking voor maximaal drie aaneengesloten maanden. Hiscox Fine Art heeft onbeperkte werelddekking zonder tijdslimiet. Controleer dit expliciet in de polisvoorwaarden vóór een reis, want schade in het buitenland zonder de juiste dekking wordt niet vergoed.
Wat is het voordeel van Turien Premium boven een gewone inboedeluitbreiding?
Turien & Co. Premium is een volwaardige gespecialiseerde kostbaarhedenpolis, geen inboedeluitbreiding. De voornaamste voordelen: vergoeding op taxatiewaarde (dus geen discussie over slijtage of dagwaarde), geen eigen risico, automatische dekking van nieuwe aankopen tot 25% van de verzekerde som, en wereldwijde dekking. Voor collecties boven €30.000 à €50.000 is de premie bovendien competitiever dan een opgetelde inboedeluitbreiding. De verplichte taxatie bij aanvang is een hogere opstartdrempel, maar voorkomt problemen bij claims.
Kan ik zeldzame collectibles zoals munten of postzegels verzekeren?
Niet bij alle aanbieders. OHRA en Klaverblad hanteren een beperkte definitie van kostbaarheden die voornamelijk sieraden, horloges, muziekinstrumenten en fotoapparatuur omvat. Voor zeldzame verzamelobjecten zoals historische munten, postzegels of vintage speelgoed biedt Hiscox Fine Art de meest flexibele oplossing — mits je een erkend taxatierapport kunt overleggen. Niche-intermediairs kunnen ook maatwerkverzekeringen regelen voor specifieke verzamelaarscategorieën. Vraag altijd vooraf expliciet na of jouw type collectible onder de polis valt.
Wat kost een kostbaarhedenverzekering voor €30.000 aan sieraden in 2026?
Als richtlijn: bij OHRA betaal je circa €672 per jaar voor €30.000 verzekerde waarde (€22,39 per €1.000), zonder eigen risico. Bij Klaverblad kom je, afhankelijk van het exacte profiel, op €360 tot €600 per jaar. Turien & Co. Premium zit vaak lager in premiepercentage voor hogere sommen en biedt meer dekking; een indicatieve offerte voor €30.000 ligt rond de €300 tot €540 per jaar. Beveiligingsmaatregelen zoals een gecertificeerde kluis kunnen de premie bij alle aanbieders met 10 tot 20% verlagen.
Tekst geoptimaliseerd in mei 2026.









