De WA+ autoverzekering is voor veel Nederlandse automobilisten de gouden middenweg. Niet de kale wettelijk verplichte WA die je bij total loss of diefstal met lege handen achterlaat, maar ook niet de dure allrisk-polis waarvoor je bij een auto van acht jaar eigenlijk te veel betaalt. In 2026 is die afweging actueler dan ooit: autopremies zijn in het eerste kwartaal van dit jaar gemiddeld 9,2% gestegen ten opzichte van 2025, en de WA+ was zelfs de grootste stijger met ruim 12% meer. Juist nu loont het om scherp te kijken wat je krijgt voor je premie.
In dit stuk lees je precies wat een WA+ verzekering dekt, voor welke auto’s en situaties het de slimste keuze is, wat je in 2026 gemiddeld betaalt, en hoe WA+ zich verhoudt tot de gewone WA en allrisk. We sluiten af met een praktische beslismatrix zodat je direct weet welke dekking bij jouw auto past.
Wat is WA+ precies?
WA staat voor Wettelijke Aansprakelijkheid: de verplichte basisdekking die schade aan anderen vergoedt als jij schuld hebt aan een ongeluk. Jouw eigen auto is daarmee niet verzekerd. WA+ — ook wel beperkt casco of WA beperkt casco genoemd — voegt daar een vaste set extra dekkingen aan toe voor schade aan je eigen voertuig, mits die schade niet door eigen rijgedrag is veroorzaakt.
De meeste Nederlandse verzekeraars hanteren bij WA+ de volgende standaarddekking voor eigen autoschade:
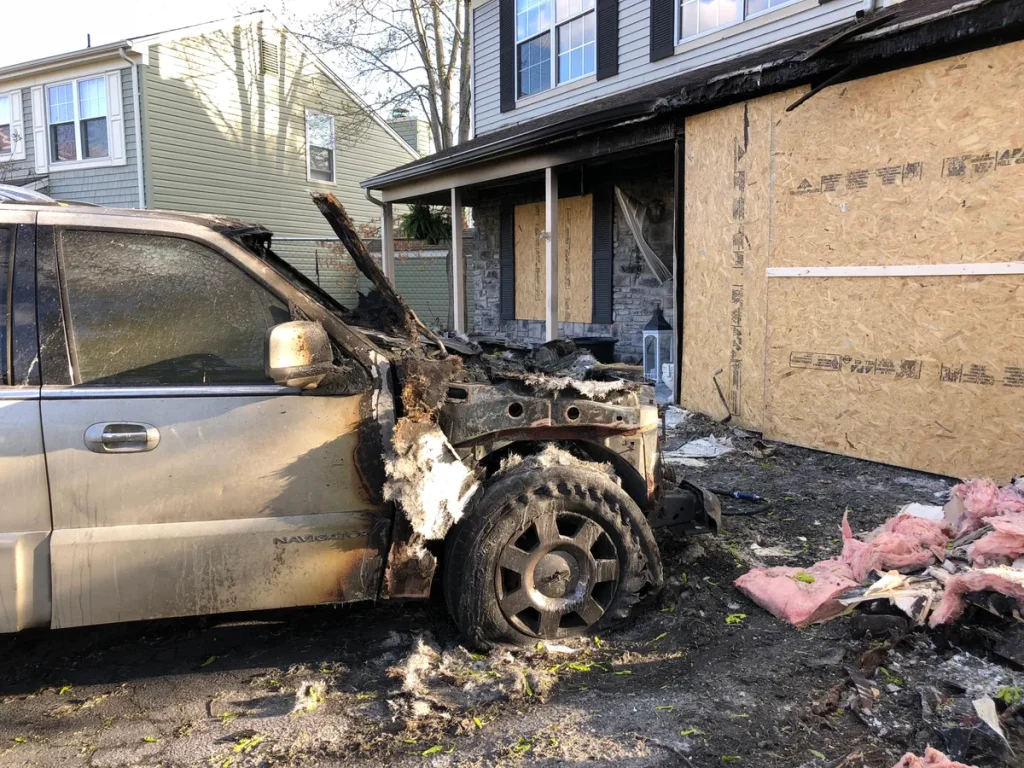
- Brand en explosie — ook bij aangestoken brand of spontane vlambrand
- Diefstal en inbraak — inclusief joyriding en pogingen tot diefstal
- Ruitschade — ruit, zijramen, achterruit; reparatie vaak zonder eigen risico
- Storm- en hagelschade — bij windkracht 7 of meer, of lokaal vastgestelde hagel
- Aanrijding met dieren — overstekend wild, maar ook botsing met losgelopen vee
- Beschadiging door omvallende objecten — omgewaaide boom, losgeraakte lading
Wat WA+ niet dekt: eigen schuld-schade aan je eigen auto. Rijd je zelf tegen een paal of veroorzaak je een kop-staartbotsing, dan is die schade voor jouw rekening. Daarvoor heb je allrisk (WA volledig casco) nodig.
WA+ premies in 2026: wat betaal je?
De premie voor een WA+ autoverzekering verschilt sterk per persoon, auto en verzekeraar. Toch zijn er bruikbare bandbreedtes te geven op basis van vergelijkingsdata van begin 2026.
Onderstaande tabel is gebaseerd op een referentieprofiel: bestuurder van 35-54 jaar, 10.000 km per jaar, vijf of meer schadevrije jaren, auto van Kia- of Volkswagen-klasse bouwjaar 2013-2016, woonplaats middelgrote stad.
| Dekking | Goedkoopste aanbieder (april 2026) | Gemiddeld marktbereik |
|---|---|---|
| WA | € 10–15 /maand | € 12–35 /maand |
| WA+ (beperkt casco) | € 15–20 /maand | € 22–65 /maand |
| Allrisk | € 30–45 /maand | € 45–120 /maand |
FBTO noteerde in april 2026 een WA+-premie van circa € 14,83 per maand voor het referentieprofiel — daarmee de scherpste aanbieder op de markt. Andere grote verzekeraars als Interpolis, NN en Univé zaten in diezelfde maand tussen de € 17 en € 25 voor vergelijkbare profielen. Let wel: jongere bestuurders (18-25 jaar), hoge jaarkilometrage of weinig schadevrije jaren kunnen de premie gemakkelijk verdubbelen of verdrievoudigen.
De premiestijging van 12% voor WA+ in Q1 2026 is fors. Verzekeraars geven als oorzaak onder meer het gestegen aantal autodiefstallen in 2025 (plus 12%), hogere reparatiekosten door onderdelen-inflatie, en een gemiddeld 24% hogere schadelast per dossier. Dat maakt vergelijken extra zinvol: het prijsverschil tussen de goedkoopste en duurste WA+-polis liep in vroeg 2026 op tot meer dan € 30 per maand voor hetzelfde profiel.
Kijk voor actueel vergelijken op de tool van de Consumentenbond of de AFM-pagina over verzekeringsadvies.
Eigen risico en bonus-malus bij WA+
Bij de meeste WA+-verzekeringen geldt een eigen risico van € 135 tot € 250 per schademelding. Voor ruitschade hanteren veel verzekeraars een lager of zelfs nul eigen risico, zeker als de ruit wordt gerepareerd (in plaats van vervangen). Je kunt het eigen risico vaak verhogen in ruil voor een lagere maandpremie — een bedrag van € 500 eigen risico geeft bij sommige verzekeraars 10-15% premiekorting.
Een belangrijk voordeel van WA+ boven allrisk: schade die onder de beperkte casco-dekking valt (brand, diefstal, storm, ruit), telt niet mee als een schuldschaim op je bonus-malus ladder. Je schadevrije jaren blijven intact. Dat is anders dan bij eigen schuld-schade onder allrisk, waarbij je wel terugvalt op een lagere trede van de bonus-malus schaal. Voor mensen die al jaren schadevrij rijden en hun kortingsopbouw willen beschermen, is dat een relevant verschil.
WA+ vs. WA-only: wanneer loont de meerprijs?
De keuze tussen gewone WA en WA+ draait grotendeels om één vraag: wat is de dagwaarde van je auto en kun je die zelf opvangen als hij stopt of wordt gestolen?
Stel dat je auto een dagwaarde heeft van € 7.500. Een diefstal of totalbrand laat je dan met lege handen. De meerprijs van WA+ boven WA is in dat geval gemiddeld € 8-15 per maand, ofwel € 96-180 per jaar. Na twee tot vier jaar heb je met die meerprijs al het risicovrije deel van je autowaarde terugverdiend via premie — maar je hebt in die periode wél dekking gehad voor het geval het wél misgaat.
Vuistregel die veel financieel adviseurs hanteren: heeft je auto een dagwaarde boven de € 5.000, kies dan minimaal WA+. Pas bij een dagwaarde onder de € 3.000-4.000 én een degelijke financiële buffer is kale WA financieel verdedigbaar.
WA+ vs. allrisk: de grens bij ~10 jaar
Aan de bovenkant van het spectrum vergelijk je WA+ met allrisk. Allrisk voegt eigen schuld-dekking toe: ook als je zelf rijschade veroorzaakt aan je eigen auto, keert de verzekeraar uit. Dat kost echter significant meer, en daarboven: bij een auto met een lage dagwaarde is de maximale uitkering beperkt, waardoor je al snel meer betaalt dan je ooit terugkrijgt.
De sector hanteert als globale vuistregel:
- Auto jonger dan 5 jaar of nieuwwaarde boven € 20.000 → allrisk
- Auto 5-12 jaar of dagwaarde € 5.000-15.000 → WA+ is doorgaans het best passend
- Auto ouder dan 12-15 jaar of dagwaarde onder € 3.000 → WA-only is financieel verdedigbaar
Die grenzen zijn niet absoluut. Rijd je weinig kilometers (minder dan 8.000 per jaar), dan is de kans op eigen schuld-schade statistisch kleiner en is WA+ ook op een zeven jaar oude auto met een dagwaarde van € 12.000 de logische keuze. Heb je een lange rijervaring zonder schade en een financiële buffer van minstens € 6.000-8.000, dan kun je overwegen om eerder over te stappen naar WA-only.
Kijk voor een uitgebreid overzicht van alle dekkingstypen ook bij onze Premies & Fiscale Aftrek sectie.
Praktische beslismatrix: welke dekking past bij jou?
Gebruik onderstaand schema als startpunt. Beantwoord de vragen in volgorde:
- Is je auto nieuwer dan 5 jaar of heeft hij een dagwaarde boven de € 20.000?
Ja → overweeg allrisk (en vraag je tussenpersoon of dealer om advies). - Is je auto ouder dan 15 jaar of heeft hij een dagwaarde onder de € 3.000?
Ja + je hebt een financiële buffer → WA-only is verdedigbaar. - Zit je auto in de middenzone (5-15 jaar, dagwaarde € 3.000-15.000)?
Vrijwel altijd → WA+ (beperkt casco) is de verstandigste keuze. - Rijd je weinig kilometers of heb je veel schadevrije jaren?
Dan loont WA+ extra, omdat eigen schuld-schade statistisch zeldzaam is en de WA+-dekking voor diefstal/brand onverminderd waarde heeft.
Rij je in een auto met een dagwaarde van € 8.000 die tien jaar oud is en je rijdt 12.000 km per jaar? Dan is WA+ in 2026 bijna altijd de juiste keuze. De combinatie van diefstalrisico (dat in 2025 met 12% steeg), hagelseizoen in het voorjaar en de steeds duurdere ruitreparaties maakt de meerprijs boven WA-only al snel terug te verdienen.
Vergeet ten slotte niet om jaarlijks je polis opnieuw te beoordelen. Een auto die in waarde daalt kan na drie jaar zijn van allrisk naar WA+-niveau, of van WA+ naar WA-only. Wie zijn dekking niet aanpast, betaalt jarenlang te veel — of te weinig. De stijging van gemiddeld 40% in autopremies over vier jaar (2022-2026, data Independer/Automotive Online) maakt overstappen naar een concurrerende verzekeraar structureel de moeite waard: het aanbod verschilt inmiddels meer dan ooit.
Veelgestelde vragen
Wat dekt WA+ wel en wat niet?
WA+ (beperkt casco) vergoedt schade aan je eigen auto door brand, diefstal, inbraak, storm, hagel, ruitbreuk en aanrijding met loslopend wild. Wat het niet dekt: schade die je zelf veroorzaakt door een rijfout. Rijd je zelf tegen een vangrail of een geparkeerde auto aan, dan vergoedt WA+ jouw eigen autoschade niet. Daarvoor heb je allrisk nodig. Schade aan de andere partij is altijd meeverzekerd via de WA-basis.
Hoe hoog is het eigen risico bij WA+?
De meeste verzekeraars hanteren een eigen risico van € 135 tot € 250 bij WA+-schade. Bij ruitschade is het eigen risico vaak lager — bij sommige verzekeraars zelfs nul als de ruit gerepareerd wordt in plaats van vervangen. Je kunt het eigen risico zelf verhogen (tot € 500 of meer) om de maandpremie te verlagen, wat bij weinig schaderisico aantrekkelijk kan zijn.
Telt een WA+-schade mee voor mijn bonus-malus?
Nee, niet als het gaat om de beperkte cascodekking (brand, diefstal, storm, ruit, wild). Die schades worden aangemerkt als “niet-verwijtbaar” en hebben geen effect op je schadevrije jaren. Je bonus-malus trede blijft gelijk. Wél telt een schade mee als je zelf schuld hebt, maar dat is bij WA+ sowieso niet gedekt — dus in de praktijk heeft WA+ nooit een negatief effect op je bonuskorting.
Wanneer is WA+ goedkoper dan verwacht?
Veel bestuurders denken dat WA+ altijd duur is, maar voor een auto van acht tot tien jaar met een dagwaarde van € 6.000-10.000 scheelt een WA+-polis in april 2026 slechts € 5-15 per maand ten opzichte van gewone WA. Als je daarmee brand- en diefstalrisico afdekt op een auto die toch nog een significante waarde vertegenwoordigt, is de meerprijs relatief gering. Vergelijk minimaal drie aanbieders via een vergelijkingssite voor de actuele premie voor jouw specifieke situatie.
Kan ik bij schade kiezen welke garage ik gebruik?
Dat hangt af van je polis. Sommige verzekeraars werken met een voorkeurs- of contractgarage en vergoeden schade dan direct. Kies je een eigen garage buiten het netwerk, dan moet je de rekening vaak eerst zelf betalen en daarna declareren. Bij diefstal of brand wordt doorgaans de dagwaarde van de auto uitgekeerd, niet de herstelkosten. Controleer dit vóór je tekent — het is een punt waarop polissen sterk kunnen afwijken.
Is WA+ ook zinvol bij een lease- of occasion-auto?
Bij private lease of zakelijke lease is de dekking doorgaans al in het leasecontract vastgelegd — controleer of beperkt casco standaard is of bijgeprijsd. Bij een occasion die je zelf hebt gekocht en waarvan de dagwaarde nog boven de € 5.000 ligt, is WA+ bijna altijd aan te raden. Zeker in een periode waarin autodiefstallen stijgen en de reparatiekosten fors hoger zijn dan een paar jaar terug, is de bescherming van beperkt casco zijn geld waard.
Tekst geoptimaliseerd in mei 2026.









