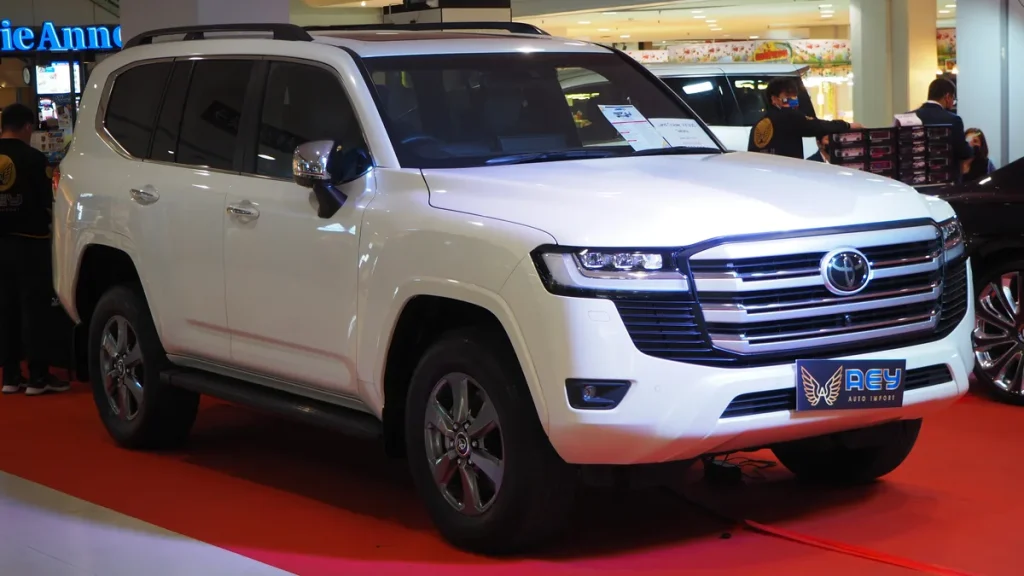
Een grote terreinwagen of premium SUV is een investering die je serieus moet beschermen. Of je nu dagelijks met een Land Rover Defender door de stad rijdt, een Toyota Land Cruiser voor avontuurlijke reizen gebruikt, of een Jeep Wrangler af en toe off-road inzet — de verzekering van een 4×4 is fundamenteel anders dan die van een gemiddelde gezinsauto. De cataloguswaardes liggen aanzienlijk hoger, de reparatiekosten zijn fors en sommige specifieke risico’s worden door standaardpolissen simpelweg niet gedekt.
In 2026 zijn de premies voor autoverzekeringen opnieuw gestegen. Moderne voertuigen zijn verworden tot rijdende computers met dure sensoren, camera’s en geavanceerde rijhulpsystemen. Zelfs een kleine aanrijding op de parkeerplaats kan al gauw duizenden euro’s kosten door de hoge reparatiekosten van dit soort high-tech onderdelen. Daar bovenop komen de hogere cataloguswaardes van 4×4’s en SUV’s, waardoor je bij een allriskverzekering al snel meer betaalt dan voor een doorsnee gezinsauto. Dit artikel legt uit wat je moet weten vóórdat je je terreinwagen verzekert.
Waarom kost een 4×4 meer om te verzekeren?
De cataloguswaarde is de belangrijkste factor die je verzekeringspremie bepaalt. Een Toyota Land Cruiser 300 heeft een nieuwprijs van circa €80.000 tot meer dan €100.000 afhankelijk van de uitvoering. Een Land Rover Defender P400e plug-in hybrid begint rond de €85.000, terwijl een volledig uitgeruste Jeep Wrangler Rubicon 4xe al gauw €65.000 kost. Dat zijn bedragen die direct doorwerken in je cascopremie, want bij een volledig casco rekenen verzekeraars doorgaans een percentage van de cataloguswaarde als jaarpremie.
Daarbij speelt het vermogen van de motor een rol. De meeste populaire 4×4’s beschikken over een motor van 200 pk of meer, wat je verzekeraar als verhoogd risico ziet. Jongere bestuurders betalen hiervoor fors extra toeslag. Ook de verbrandingsmotor in combinatie met vierwielaandrijving maakt reparaties complexer en duurder, wat de schadelast voor verzekeraars verhoogt en dus je premie opstuwt.
Off-road rijden: pas op voor dit verzekeringslek
Dit is het grootste misverstand dat eigenaren van terreinwagens hebben: een reguliere autoverzekering dekt standaard geen schade die ontstaat tijdens off-road rijden. Rijd je met je Land Rover van de openbare weg af, het bos in of over een privéterrein, dan ben je op eigen risico. Schade door modder, rotsen, waterpassages of het vastrijden in een sloot valt buiten de polis zodra je het geasfalteerde openbare wegennet verlaat.
Er zijn gelukkig gespecialiseerde 4×4-verzekeraars in Nederland die dit expliciet meeverzekeren. Zo biedt De4x4autoverzekering.nl een polis die nadrukkelijk off-road gebruik dekt, inclusief hulpverlening bij vastrijden. Let op: voor de casco-dekkingen is bij de meeste gespecialiseerde aanbieders een FEHAC-taxatierapport verplicht — een keuring door een erkend taxateur die maximaal zes maanden oud mag zijn. Dit geeft zowel jou als de verzekeraar zekerheid over de werkelijke waarde van je voertuig.
Wil je off-road rijden meeverzekerd hebben bij een reguliere verzekeraar, dan betaal je doorgaans een aanzienlijke toeslag of moet je overstappen naar een specialistisch product. Controleer altijd de polisvoorwaarden op de precieze omschrijving van ‘openbare weg’ en ’terreingebruik’.
Premies 2026: wat betaal je voor een 4×4?
Voor een klassieke terreinwagen ouder dan 19 jaar betaal je bij gespecialiseerde aanbieders al vanaf €169 per jaar voor WA-only. Voor voertuigen tussen de 12 en 19 jaar oud loopt de WA-premie op tot circa €356 per jaar. Heb je een beperkt casco nodig, dan rekent men doorgaans 1,19% van de getaxeerde waarde als jaarpremie. Voor volledig casco (allrisk) is dat 2,62% van de taxatiewaarde.
Dat betekent voor een Toyota Land Cruiser met een taxatiewaarde van €60.000 een allrisk-premie van zo’n €1.572 per jaar — exclusief aanvullende dekkingen. Wil je daar ook rechtsbijstand (€45/jaar), hulpverlening Europa (€15/jaar), en een inzittendenverzekering (€42/jaar) aan toevoegen, dan kom je al snel op €1.700 of meer per jaar. Voor nieuwere modellen met hogere cataloguswaardes bij reguliere verzekeraars kan de jaarpremie al snel richting de €2.500 tot €3.500 lopen.
Een vergelijking van gemiddelde premie-indicaties voor populaire modellen in 2026 (WA volledig casco, bestuurder 40 jaar, 10+ schadevrije jaren, 15.000 km/jaar):
| Model | Cataloguswaarde (indicatie) | Premie allrisk indicatie/jaar |
|---|---|---|
| Toyota Land Cruiser 300 | €85.000 – €105.000 | €1.800 – €2.800 |
| Land Rover Defender P300 | €70.000 – €95.000 | €1.600 – €2.500 |
| Jeep Wrangler Rubicon 4xe | €60.000 – €72.000 | €1.300 – €2.000 |
| Mitsubishi L200 / Pickup 4×4 | €38.000 – €55.000 | €900 – €1.500 |
Indicatieve premies op basis van beschikbare marktgegevens van begin 2026. Werkelijke premie hangt af van postcode, bonus-malus en persoonlijke gegevens.
Sleutelaanvallen en diefstalrisico: een groeiend probleem
Luxe terreinwagens en premium SUV’s zijn populaire doelwitten voor georganiseerde autodiefstal. Keyless-entry-systemen, standaard op vrijwel alle moderne 4×4’s, maken voertuigen kwetsbaar voor de zogenaamde relay-aanval: criminelen versterken het signaal van je autosleutel via een elektronisch apparaatje en openen zo binnen seconden je auto zonder dat je het merkt. In Nederland zijn Land Rovers, grote Toyota’s en luxe SUV’s bovengemiddeld getroffen door dit type diefstal.
Een goede allriskverzekering dekt diefstal, ook wanneer er geen tekenen van braak zijn — maar controleer de polisvoorwaarden zorgvuldig. Sommige verzekeraars eisen dat je aanvullende beveiligingsmaatregelen hebt genomen, zoals een extra startonderbreker of een Faraday-koker voor je sleutels, om aanspraak te kunnen maken op uitkering. Raadpleeg de Consumentenbond voor actuele tips over diefstalpreventie en je rechten bij een claimprocedure.
Naast diefstal van het hele voertuig is ook catalysatordiefstal een reëel risico bij sommige 4×4’s. Met name terreinwagens met een hoge rijhoogte zijn hier kwetsbaar voor, omdat de catalysator gemakkelijk te bereiken is. Controleer of je casco-dekking ook diefstal van onderdelen omvat.
Aanhanger trekken met je 4×4: aparte verzekering verplicht
Een van de redenen om een 4×4 te rijden is het trekvermogen. Met een Land Rover Defender of Toyota Land Cruiser trek je probleemloos een paardentrailer, caravan of grote aanhanger. Maar je WA-autoverzekering vergoedt schade die de aanhanger veroorzaakt aan derden automatisch — dat is wettelijk geregeld. Wat niet automatisch meeverzekerd is, is schade aan de aanhanger zelf of diefstal van je aanhanger.
Wil je de aanhanger ook cascogewijs beschermen, dan moet je een aparte aanhangwagenverzekering afsluiten. Aanbieders als Centraal Beheer en Univé bieden beperkt casco of allrisk aanhangerverzekeringen aan, waarbij diefstal alleen vergoed wordt als de aanhanger aantoonbaar beveiligd was met een SCM-goedgekeurd disselslot of wielklem. De jaarlijkse premie voor een aanhangerverzekering begint bij circa €50 tot €150, afhankelijk van de waarde en het type aanhanger.
Kiezen tussen WA, beperkt casco en allrisk
Voor een splinternieuwe 4×4 ter waarde van €90.000 is allrisk eigenlijk de enige verstandige keuze. Het risico van financieel verlies bij totaalloss of zware cascoschade is simpelweg te groot voor alleen WA of beperkt casco. Naarmate je voertuig ouder wordt en in waarde daalt, kun je de afweging opnieuw maken.
Beperkt casco is een interessante tussenoptie zodra je voertuig de 8 tot 10 jaar oud is. Dit dekt brand, diefstal, glasschade, storm en aanrijding met dieren — maar niet eigen schuld-schade. Combineer dit altijd met een inzittendenverzekering voor persoonlijk letsel, want de WA dekt alleen schade aan derden.
Een handige manier om premies snel te vergelijken is de premieberekener van de Consumentenbond. Houd er rekening mee dat je bij een 4×4 ook de specialistische markt meeneemt in je vergelijking — gespecialiseerde aanbieders bieden soms scherpere premies, juist omdat ze het risicoprofiel van terreinwagens beter begrijpen.
Interne categorieën om verder te verkennen: bekijk ook onze overzichten over autoverzekering en premies en fiscale aftrek voor meer vergelijkingsinformatie die aansluit bij jouw situatie.
Een 4×4 of SUV biedt veelzijdigheid, but die veelzijdigheid heeft zijn prijs — niet alleen aan de dealer, maar ook bij de verzekeraar. Ken je voertuig, ken de risico’s die daarbij horen, en zorg voor een polis die werkelijk past bij hoe jij rijdt. Dan ben je in 2026 zonder verrassingen op weg.
Veelgestelde vragen
Is off-road rijden standaard gedekt door mijn autoverzekering?
Nee, vrijwel geen enkele standaard autoverzekering dekt schade die ontstaat tijdens off-road rijden buiten de openbare weg. Zodra je het geasfalteerde wegennet verlaat, vervalt de cascodekking bij de meeste reguliere verzekeraars. Wil je off-road gebruik meeverzekerd hebben, kies dan een gespecialiseerde 4×4-verzekeraar die dit expliciet in de polisvoorwaarden opneemt. Controleer ook of hulpverlening bij vastrijden in de polis is opgenomen.
Waarom is een allriskverzekering voor een nieuwe 4×4 zo duur?
Drie factoren drijven de premie omhoog: de hoge cataloguswaarde (soms €80.000 tot €100.000+), het vermogen van de motor (vaak 200 pk of meer), en de dure reparatiekosten van moderne sensoren en rijhulpsystemen. In 2026 zijn deze premies verder gestegen door hogere uurlonen bij autoschadebedrijven, duurdere onderdelen en extreme weersomstandigheden die meer schade veroorzaken. Vergelijken loont: er zitten soms honderden euro’s verschil per jaar tussen aanbieders voor identieke dekking.
Moet ik mijn aanhanger apart verzekeren als ik met mijn 4×4 sleep?
De WA-aansprakelijkheid voor schade die de aanhanger veroorzaakt aan derden, valt automatisch onder de WA-dekking van je auto. Maar schade aan de aanhanger zelf, diefstal of eigen schuld-schade is niet meeverzekerd. Daarvoor heb je een aparte aanhangwagenverzekering nodig. Bij diefstal eisen verzekeraars bovendien dat de aanhanger aantoonbaar beveiligd was met een SCM-goedgekeurd slot. Premies voor aanhangerverzekeringen beginnen bij circa €50 per jaar.
Hoe bescherm ik mijn keyless-entry 4×4 tegen relayaanvallen?
Keyless-relayaanvallen zijn een groeiend probleem voor eigenaren van luxe terreinwagens en SUV’s. Bewaar je autosleutels in een Faraday-koker of -tas die het signaal blokkeert. Overweeg ook een aanvullende startonderbreker of GPS-tracker te laten installeren. Sommige verzekeraars eisen deze maatregelen als voorwaarde voor uitkering bij diefstal zonder braaksporen. Vraag je verzekeraar expliciet welke beveiligingseisen er gelden voor jouw voertuig.
Welke dekking is aan te raden voor een 4×4 van 10 jaar oud?
Zodra een terreinwagen rond de 8 tot 12 jaar oud is en zijn hoogste waarde heeft verloren, is beperkt casco vaak een verstandige keuze. Dit dekt brand, storm, glasschade, diefstal en aanrijding met dieren — maar geen eigen schuld-schade. Combineer dit altijd met een inzittendenverzekering voor letselschade. Wil je ook off-road-dekking houden, dan is een gespecialiseerde 4×4-polis te overwegen, die ook voor oudere modellen relatief scherpe premies biedt.
Wat is een FEHAC-taxatierapport en heb ik dat nodig?
Een FEHAC-taxatierapport is een waardebepaling door een erkende taxateur, gekoppeld aan de Federatie Historische Automobiel- en Motorfietsclubs. Gespecialiseerde 4×4-verzekeraars eisen dit rapport voor casco-dekkingen om de werkelijke marktwaarde van je terreinwagen vast te leggen. Het rapport mag maximaal zes maanden oud zijn. Zo’n taxatie kost gemiddeld tussen de €100 en €200, maar geeft je zekerheid dat je bij een totaalloss de juiste vergoeding ontvangt.
Tekst geoptimaliseerd in mei 2026.









