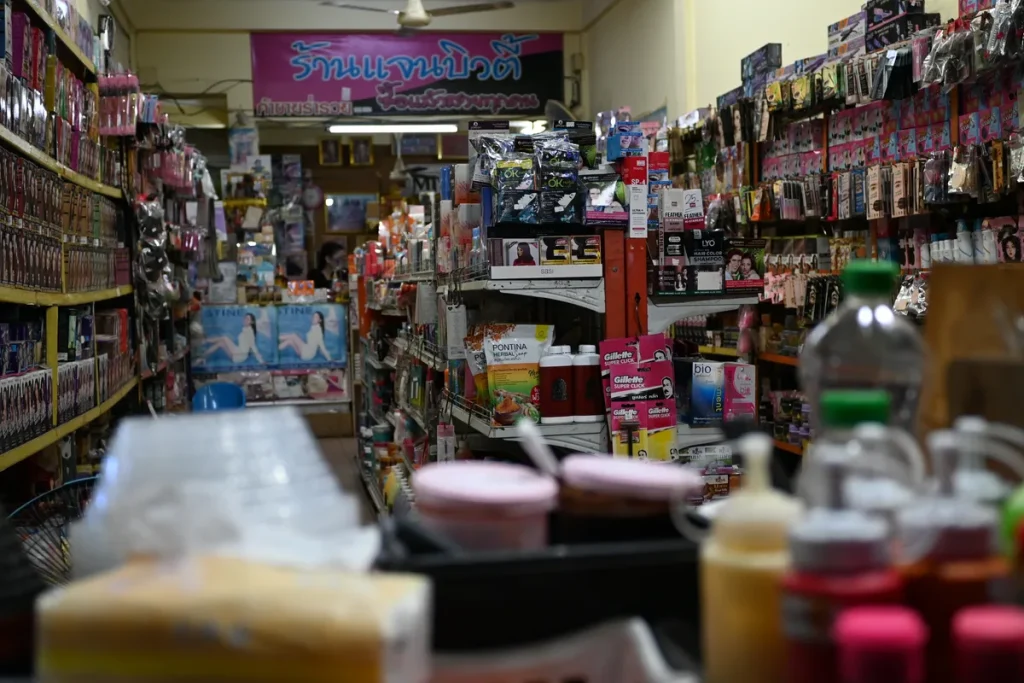
Je hebt jaren gewerkt aan je bedrijf, geïnvesteerd in machines, kasten, IT-apparatuur en een zorgvuldig opgebouwde voorraad. En dan: een nachtbrand, een inbraak of een gesprongen waterleiding. Zonder de juiste verzekering draai je zelf op voor de schade. De inventaris- en goederenverzekering is precies bedoeld om dat risico af te dekken — voor de spullen die je nodig hebt om je bedrijf te runnen én voor de producten die je verkoopt of verwerkt.
In 2026 wordt deze verzekering steeds relevanter voor het Nederlandse MKB. Extreme weersomstandigheden nemen toe, de kans op hevige regenbuien en overstromingen stijgt, en cybercriminelen zijn niet de enige bedreiging voor bedrijfsactiva. Verzekeraars hebben hun polisvoorwaarden voor 2026 aangescherpt — zo biedt de vernieuwde Zevenwouden IGZ-2026 polis onder meer dekking voor overstroming via niet-primaire waterkeringen en uitval van energielevering bij storingen langer dan zes uur. Tijd om je dekking eens goed te bekijken.
Inventaris versus goederen: het verschil
Veel ondernemers gebruiken de termen door elkaar, maar verzekeraars maken een scherp onderscheid. Inventaris zijn alle spullen die je nodig hebt om je bedrijf te kunnen uitoefenen, maar die niet voor verkoop bestemd zijn. Denk aan toonbanken, werkbanken, kasten, stoelen, machines, kassa-apparatuur en IT-hardware zoals laptops en printers. Ook brommers en e-bikes die voor het bedrijf worden gebruikt vallen eronder.
Goederen zijn de producten die je bezit of verwerkt als onderdeel van je bedrijfsproces. Dat zijn grondstoffen, hulpstoffen, halffabricaten, eindproducten en verpakkingsmateriaal. Voor een bakker is de meelzak een goed, het deegmengapparaat is inventaris. Voor een retailer zijn de producten op de planken goederen, de planken zelf inventaris. Dit onderscheid bepaalt hoe een schadeuitkering wordt berekend: bij inventaris geldt de nieuwwaarde of dagwaarde, bij goederen altijd de marktwaarde op het moment van de schade.
Wat is gedekt — en wat niet
Een goede inventaris- en goederenverzekering dekt een breed palet aan risico’s. Verzekeraars hanteren in 2026 doorgaans een uitgebreide all-riskachtige benadering voor bedrijfsinventaris. Standaard meeverzekerd zijn brand, ontploffing, blikseminslag en overspanning, storm (windkracht 7 of meer), diefstal na braak, gewelddadige beroving, vandalisme na braak, water uit leidingen of cv-installatie, neerslag via dak of ramen, hagelschade, aanrijding door een voertuig en relletjes.
Niet gedekt zijn schades door achterstallig onderhoud, milieuverontreiniging, geleidelijke slijtage, grondwater of vochtdoorlating van muren. Diefstal zonder braaksporen valt buiten de standaarddekking — wie ’s avonds vergeet de deur op slot te draaien en ’s ochtends zijn laptop mist, staat met lege handen. Bij medegebruik van een bedrijfsgebouw moet braak bovendien aantoonbaar zijn aan de eigen bedrijfsruimte.
Let ook op de kelderclausule: spullen in de kelder zijn alleen gedekt als ze minimaal 15 centimeter boven de vloer zijn geplaatst, bijvoorbeeld op rekken, pallets of vlonders. Een retailer met magazijnopslag in de kelder doet er goed aan daar rekening mee te houden bij de inrichting.
Keuzedekkingen: elektronica, glas, koelschade en geld
Naast de basisdekking kun je aanvullende modules afsluiten die voor sommige branches onmisbaar zijn. Elektronica is standaard al onderdeel van de inventarisdekking, maar een aparte elektronica-module biedt uitgebreidere bescherming: ook schade door kortsluitingen, plotselinge defecten en alle onverwachte gebeurtenissen zijn dan meeverzekerd — ook buiten het bedrijfsgebouw, bij transport en gebruik in Nederland. Tijdens de eerste twee jaar na aanschaf wordt geen afschrijving toegepast, wat voor startende bedrijven met nieuwe IT-investeringen gunstig is.
De koelschadedekking is verplichte kost voor horecabedrijven, supermarkten en foodproducenten. Als de koel- of vriesinstallatie plotseling uitvalt — of de stroomlevering wegvalt door een storing bij het energiebedrijf van meer dan zes uur — is de bederven voorraad gedekt tot het verzekerde bedrag. Zonder deze clausule kan één warme nacht een horecazaak duizenden euro’s kosten aan bedorven vlees, vis en zuivel.
De glasdekking is relevant voor winkels en horecagelegenheden met etalageruiten, vitrines en toonbanken. Glasschade aan vitrines en spiegels heeft een eigen risico van 250 euro per schadegebeurtenis; overige glasschade heeft geen eigen risico. Sloten vervangen na inbraak of beroving wordt vergoed tot 1.000 euro, mits je de sloten binnen 48 uur laat repareren of vervangen.
Premies en eigen risico: wat betaal je per branche
De premie voor een inventaris- en goederenverzekering is sterk afhankelijk van de branche, het verzekerde bedrag, het bouwmateriaal van het pand en de beveiligingsmaatregelen. Verzekeraars berekenen de premie als promille van de verzekerde waarde. Op basis van marktinformatie uit begin 2026 gelden de volgende indicatieve bandbreedtes:
| Branche | Indicatief premiepercentage (per jaar) | Bijzonderheden |
|---|---|---|
| Kantoor / dienstverlening | 0,10% – 0,20% | Laag brand- en diefstalrisico |
| Retail (winkeliers) | 0,20% – 0,45% | Hogere voorraadwaarde, diefstalrisico |
| Horeca | 0,30% – 0,60% | Brandrisico, koelschadedekking aanbevolen |
| Productie / ambacht | 0,25% – 0,50% | Machines en grondstoffen; bouwaard bepalend |
| Opslag / logistiek | 0,20% – 0,40% | Sprinklerinstallatie verlaagt premie |
Een retailer met 200.000 euro aan inventaris en voorraad betaalt dus ruwweg 400 tot 900 euro per jaar. Een horecazaak met 150.000 euro aan inrichting, apparatuur en koelgoederen komt neer op 450 tot 900 euro. Voor de exacte premie vraag je een offerte aan bij meerdere verzekeraars of een onafhankelijke adviseur. Via Ondernemersplein van de Rijksoverheid vind je een onafhankelijk startpunt voor oriëntatie.
Het eigen risico staat op het polisblad en geldt per schadegebeurtenis. Heb je meerdere polissen bij één verzekeraar en zijn er voor één schade verschillende eigen risico’s van toepassing, dan geldt eenmalig het hoogste eigen risico. Voor geld en geldswaardige papieren geldt in de standaarddekking een maximum van 500 euro per gebeurtenis; wil je meer dekking, dan is een aparte gelddekking nodig.
Onderverzekering: het sluipende gevaar
Onderverzekering is een van de meest onderschatte risico’s bij bedrijfsverzekeringen. Als je inventaris of voorraad in werkelijkheid meer waard is dan het verzekerde bedrag, vergoedt de verzekeraar bij schade slechts een evenredig deel. Heb je 50% van de werkelijke waarde verzekerd, dan ontvang je ook maar 50% van de schadevergoeding — zelfs bij een kleine schade.
De oplossing is taxatie. Laat een erkende taxateur de inventaris- en goederenwaarde vaststellen. Bij een getaxeerde polis (art. 7:960 BW) past de verzekeraar geen onderverzekering toe en wordt schade vergoed tot het getaxeerde bedrag. De taxatie is drie jaar geldig. Na drie jaar moet je opnieuw laten taxeren, anders vervalt de garantie en loop je alsnog het risico van onderverzekering. Bij goederen geldt een soepelere regel: als de waarde op het moment van schade maximaal 10% hoger is dan het verzekerde bedrag, houdt de verzekeraar bij de vergoeding geen rekening met onderverzekering — maar alleen als die situatie in het lopende verzekeringsjaar is ontstaan.
Tijdelijke opslag bij een andere locatie is ook meeverzekerd, maar beperkt: maximaal drie maanden aaneengesloten, in Nederland, tot maximaal 10% van het verzekerde bedrag. Spullen in het thuiskantoor of woonhuis van medewerkers zijn meeverzekerd tot 15.000 euro per gebeurtenis, maar diefstal is alleen gedekt na sporen van braak.
Brancheverschillen: horeca, retail en productie vergeleken
De behoefte aan extra dekkingen verschilt sterk per branche. In de horeca is koelschadedekking praktisch onmisbaar: bij een stroomuitval van meer dan zes uur — iets dat bij warmtegolven of netproblemen reëel is — kan de complete vriescel verloren gaan. Horeca-ondernemers dienen ook de SKG-vereisten voor sloten in acht te nemen; zonder gecertificeerde inbraakbeveiliging kan de verzekeraar bij een schade dekking weigeren of korten.
Retailers met een grote en variabele voorraadwaarde — denk aan een modewinkel voor het seizoen of een bouwmarkt voor het tuinseizoen — doen er goed aan om een variabele optieclausule te bespreken met hun verzekeraar. Een vaste verzekerde waarde die de piekvoorraad niet dekt, leidt anders tot onderverzekering in de drukste maanden. De AFM wijst er bovendien op dat ondernemers de informatieplicht jegens hun verzekeraar serieus moeten nemen: risicowijzigingen zoals een nieuwe activiteit, verbouwing of uitbreiding van zonnepanelen moeten binnen 30 dagen worden doorgegeven.
Productiebedrijven en ambachtelijke werkplaatsen hebben te maken met machines die zowel inventaris als productiemiddel zijn. Een aparte elektronicadekking biedt daar extra zekerheid, omdat machines door kortsluitingen of plotselinge defecten beschadigd kunnen raken op manieren die de standaarddekking niet volledig afdekt. Opslagbedrijven met sprinklerinstallaties profiteren van lagere premies — mits de installatie een geldig certificaat heeft van een gecertificeerd bedrijf, anders is sprinklerschade juist uitgesloten.
Veelgestelde vragen
Wat is het verschil tussen inventaris en goederen bij een verzekering?
Inventaris zijn alle bedrijfsmiddelen die je gebruikt om je bedrijf te runnen maar niet verkoopt: machines, meubilair, IT-apparatuur, kassa’s. Goederen zijn producten die je bezit als onderdeel van je bedrijfsproces: grondstoffen, halffabricaten, eindproducten en verpakkingsmateriaal. Bij inventaris wordt schade vergoed op basis van nieuw- of dagwaarde; bij goederen altijd op basis van de marktwaarde (inkoopprijs plus bewerkingskosten) op het moment van de schade.
Ben ik verzekerd als mijn inventaris wordt gestolen zonder dat er braak is?
Nee, standaard is diefstal alleen gedekt als er aantoonbare braaksporen zijn aan het bedrijfsgebouw of aan je eigen bedrijfsruimte. Wordt je bedrijf ook door anderen gebruikt, dan moeten de braaksporen specifiek aan jouw ruimte zijn. Wil je dekking voor situaties zonder braak, bespreek dat dan met je verzekeraar — sommige uitgebreide polissen bieden aanvullende opties, maar dit is geen standaard onderdeel.
Wat is onderverzekering en hoe voorkom ik het?
Onderverzekering betekent dat de werkelijke waarde van je inventaris of voorraad hoger is dan het verzekerde bedrag. Bij schade vergoedt de verzekeraar dan slechts een evenredig deel — ook bij kleine schades. Je voorkomt het door je inventaris periodiek te laten taxeren door een erkende taxateur. Een getaxeerde polis (art. 7:960 BW) geeft zekerheid: de verzekeraar past geen onderverzekering toe en de taxatie is drie jaar geldig.
Is koelschadedekking standaard inbegrepen bij een horeca-inventarisverzekering?
Nee, koelschadedekking is een aparte keuzedekking die je actief moet meeverzekeren. Zonder deze clausule ben je niet gedekt als je vriesinstallatie uitvalt en voorraad bederft. Voor horecabedrijven, supermarkten en foodproducenten is het een vrijwel verplichte aanvulling. Let op: schade door nalatig onderhoud of een tekort aan brandstof voor de koelinstallatie is ook met deze clausule niet gedekt.
Mag ik spullen tijdelijk op een andere locatie opslaan en blijf ik dan verzekerd?
Ja, tijdelijke opslag elders in Nederland is meeverzekerd tot maximaal 10% van het verzekerde bedrag en voor maximaal drie maanden aaneengesloten. De inbraakbeveiliging van de tijdelijke locatie moet wel voldoen aan de preventie-eisen die gelden voor je eigen bedrijfsadres. Is er al een aparte verzekering voor die andere locatie, dan geldt de meeverzekering niet.
Wat zijn de gevolgen als ik een risicowijziging niet doorgeef aan mijn verzekeraar?
Als je een relevante verandering — zoals een verbouwing, nieuwe activiteiten of verhuur van een deel van het pand — niet binnen 30 dagen doorgeeft, kan de verzekering automatisch eindigen 30 dagen na de wijziging. Als de verzekeraar de polis bij bekendheid zou hebben voortgezet maar tegen hogere premie, wordt de schade slechts vergoed in de verhouding tussen de betaalde en de hogere premie. In het ergste geval keert de verzekeraar niets uit.
Tekst geoptimaliseerd in mei 2026.









