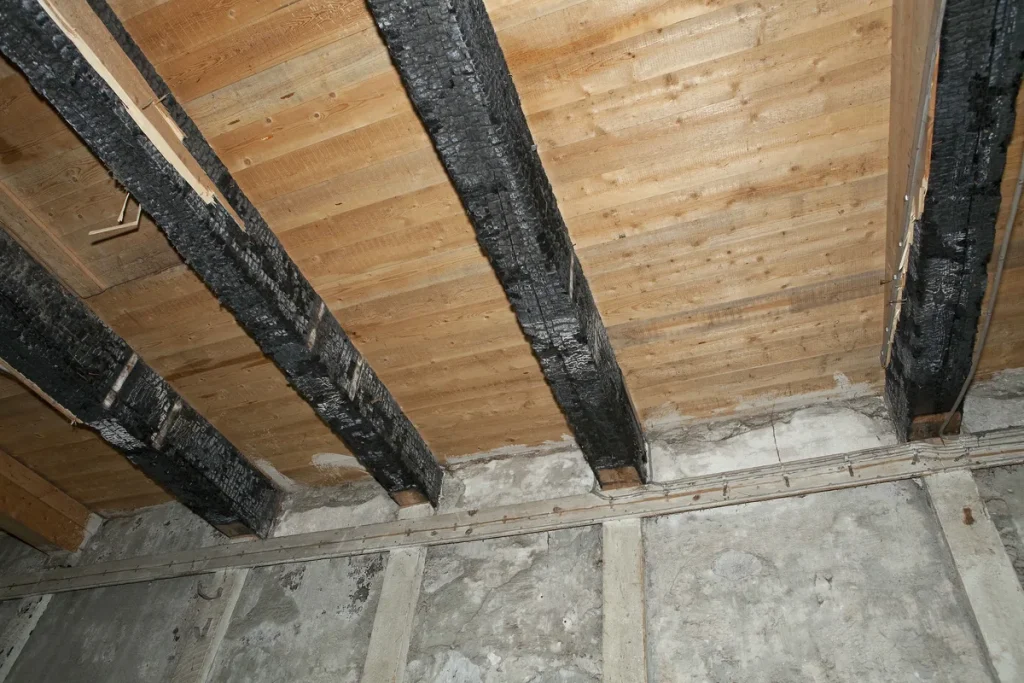
Stel je voor: je woont al drie jaar in een huurappartement, en een vergeten kaars veroorzaakt rookschade aan het plafond en de muren. Of een lekkende wasmachineslang beschadigt de vloer en het plafond van de buren beneden. Wie betaalt dan de rekening? In Nederland geeft artikel 7:218 van het Burgerlijk Wetboek het antwoord — en dat antwoord wijst al snel in de richting van de huurder. Begrijpen hoe huurdersaansprakelijkheid werkt, en hoe je je daartegen verzekert, is daarmee geen luxe maar gewoon verstandig huishoudbeleid.
De wet is op dit punt duidelijker dan veel huurders denken. Je bent als huurder niet alleen verantwoordelijk voor wat je opzettelijk beschadigt — het bewijsvermoeden werkt in het nadeel van de huurder bij de meeste soorten schade. Welke verzekering dekt wat, wat kost het, en waar zitten de valkuilen? Dit artikel legt het stap voor stap uit.
Wat zegt artikel 7:218 BW precies?
Artikel 7:218 van het Burgerlijk Wetboek regelt de aansprakelijkheid van de huurder voor schade aan de gehuurde zaak. De kernregel: alle schade die wordt aangetroffen in of aan het gehuurde, wordt vermoed te zijn veroorzaakt door een tekortkoming van de huurder — tenzij het brandschade of schade aan de buitenzijde van het gehuurde betreft.
Dit bewijsvermoeden is ingrijpend. Het betekent dat jij als huurder moet aantonen dat de schade niet door jouw toedoen is ontstaan, niet andersom. De Hoge Raad bevestigde in een arrest van mei 2023 dat dit vermoeden ook het causale verband omvat: niet alleen dat er een tekortkoming was, maar ook dat die tekortkoming de schade heeft veroorzaakt. De ratio daachter is praktisch: de huurder is simpelweg beter in staat dan de verhuurder om te weten wat er in de woning is gebeurd.
De wetgever maakt bewust onderscheid bij brandschade. Daarvoor geldt het bewijsvermoeden niet — bij brand moet de verhuurder bewijzen dat de huurder nalatig was. Dat lijkt voordelig voor huurders, maar let op: in de huurovereenkomst kan hiervan worden afgeweken. Sommige verhuurders bedingen contractueel dat ook bij brandschade de huurder aansprakelijk is, tenzij bewezen wordt dat het buiten zijn schuld om ging.
Brand, water en glasschade: de drie grote risicos
In de praktijk draait huurdersaansprakelijkheid om drie typen schade. Brand is de meest gevreesde, maar waterschade komt veel vaker voor. Glasschade is relatief klein maar wordt regelmatig vergeten in polisvoorwaarden.
Brandschade aan een gemiddelde huurwoning kost al snel tussen de 15.000 en 80.000 euro, afhankelijk van de omvang. Bij een appartementsbrand die overslaat naar buren of gemeenschappelijke ruimten kan de schade oplopen tot ver boven de 100.000 euro. Hier gaat het niet alleen om de opstal — ook inboedel van buren, vervangende huisvesting en gederfde huurinkomsten kunnen worden geclaimd.
Waterschade door een vergeten kraan, een gesprongen leiding die je te laat hebt gemeld of een slecht geplaatste wasmachineaansluiting valt in de meeste gevallen wel onder het bewijsvermoeden van artikel 7:218 BW. Schadebedragen lopen uiteen van enkele honderden euro voor oppervlakkige vochtschade tot 20.000 euro of meer bij doorlekkende plafonds in meerdere woningen.
Glasschade — gebroken ruiten of een beschadigde spiegeldeur — is bewijstechnisch eenvoudiger en valt bijna altijd op de huurder terug. De kosten zijn lager (gemiddeld 200 tot 800 euro per ruit), maar worden zonder dekking rechtstreeks verhaald.
Opstalverzekering verhuurder versus aansprakelijkheid huurder
Een veelvoorkomend misverstand: de verhuurder heeft toch een opstalverzekering, dus is er geen probleem? Dat klopt niet volledig. De opstalverzekering van de verhuurder dekt schade aan de structuur van het gebouw — muren, dak, vloeren, vaste installaties. Maar die verzekeraar heeft na uitkering aan de verhuurder het recht van regres: hij mag de gemaakte kosten verhalen op de partij die aansprakelijk is voor de schade. En dat is — als artikel 7:218 BW van toepassing is — de huurder.
Concreet betekent dit: de opstalverzekeraar van de verhuurder betaalt de brandschade van 35.000 euro, en stuurt daarna een incassobrief naar jou als huurder. Zonder goede eigen dekking sta je dan voor een vrijwel onoverkomelijke rekening. De Consumentenbond en Nibud wijzen huurders hierop al jaren, maar in de praktijk is het nog steeds een onderschatte situatie.
De grens tussen wat de verhuurder en wat de huurder dekt, is dus niet de schade zelf maar de aansprakelijkheid. De opstal vergoedt de schade aan het gebouw; de aansprakelijkheidsverzekering van de huurder vergoedt het regresrisico en de schade aan andermans eigendommen.
De AVP en het huurdersbelang: twee verschillende dekkingen
Als huurder heb je in principe twee relevante verzekeringsvormen nodig: de Aansprakelijkheidsverzekering voor Particulieren (AVP) en de dekking voor huurdersbelang via je inboedelverzekering.
De AVP dekt aansprakelijkheid voor schade die je als huurder toebrengt aan anderen — waaronder de verhuurder. De meeste AVP-polissen dekken expliciet schade aan gehuurde onroerende zaken: je huurwoning valt hier dus onder. Let op de kleine letters: schade aan roerende gehuurde zaken (een gehuurde fiets, een aanhanger van de bouwmarkt) is op veel AVP-polissen juist uitgesloten. Controleer dit altijd in de polisvoorwaarden.
Een standaard AVP kost in 2026 gemiddeld tussen de 40 en 80 euro per jaar voor een alleenstaande, tot circa 100 euro voor een gezin. De dekking loopt doorgaans van 1,25 miljoen tot 2,5 miljoen euro per gebeurtenis — ruim genoeg voor vrijwel alle huurdersaansprakelijkheidssituaties. De Rabobank en andere grote aanbieders bieden standaard AVP-polissen aan vanaf circa 3,50 euro per maand.
Huurdersbelang is een andere dekking, onderdeel van de inboedelverzekering. Het dekt verbeteringen die jij als huurder zelf hebt aangebracht: een nieuwe badkamertegelvloer, een inbouwkeuken op eigen kosten, een veranda. Bij brand of waterschade die deze verbeteringen tenietdoet, vergoedt de inboedelverzekering via huurdersbelang de waarde van die aanpassingen. Standaard vergoedingen liggen tussen 6.000 en 12.000 euro, maar hogere limieten zijn verkrijgbaar. Dit is iets anders dan aansprakelijkheid voor schade aan de woning zelf — die loopt via de AVP.
Eigen risico bij de verhuurder: wat betekent dat voor jou?
Veel opstalverzekeringen van verhuurders kennen een eigen risico, doorgaans tussen 250 en 1.000 euro per schadegebeurtenis. Dit eigen risico draagt de verhuurder zelf — maar hij mag dit bedrag verhalen op de aansprakelijke huurder, als die aansprakelijkheid vaststaat. In de praktijk betekent dit dat zelfs kleine schades waarbij de opstalverzekeraar het grootste deel uitkeert, jou nog een factuur van enkele honderden euro kunnen opleveren als de verhuurder zijn eigen risico op jou verhaalt.
Een goede AVP neemt ook dit eigen risico van de verhuurder mee in de dekking. Lees de polisvoorwaarden op dit punt: staat er expliciet dat regres van de opstalverzekeraar en verhaal van eigen risico zijn gedekt? Bij aansprakelijkheidsverzekeringen zijn de dekking details cruciaal.
Wanneer ben je als huurder NIET aansprakelijk?
Niet elke schade is automatisch jouw schuld. Er zijn situaties waarbij de aansprakelijkheid van de huurder niet geldt of aanzienlijk verzacht wordt:
- Onderhoudsplichtige gebreken: als een lekkende waterleiding het gevolg is van achterstallig onderhoud dat de verhuurder had moeten uitvoeren, verschuift de verantwoordelijkheid. Meld gebreken altijd schriftelijk (e-mail volstaat) zodat je bewijs hebt.
- Brand door externe oorzaak: brandoverslag vanuit een belendend pand, kortsluiting in de gemeenschappelijke installatie, of blikseminslag vallen niet automatisch onder de aansprakelijkheid van de huurder. Hier moet de verhuurder het causaal verband met een tekortkoming van de huurder bewijzen.
- Slijtage en normaal gebruik: kleine beschadigingen die het gevolg zijn van normaal gebruik van de woning worden niet als tekortkoming beschouwd. Een versleten tapijt of een deur die krom is getrokken valt hier in principe onder.
- Overmacht: extreme neerslag, overstroming of andere buitengewone weersomstandigheden kunnen de aansprakelijkheid beperken, zeker als je de schade tijdig hebt gemeld en de verhuurder in gebreke is gebleven bij noodmaatregelen.
Altijd geldt: meld elke schade direct bij de verhuurder, bij voorkeur schriftelijk. Wacht je te lang, dan kan de verhuurder later stellen dat de schade is vergroot door jouw nalatigheid — en dat maakt de aansprakelijkheidsvraag complexer. De Rijksoverheid geeft uitleg over de rechten en plichten van huurders en verhuurders.
Praktische tips voor het afsluiten van de juiste dekking
Een AVP is niet automatisch voldoende — de uitwerking hangt af van de polisvoorwaarden. Controleer bij het afsluiten of vergelijken de volgende punten:
- Is schade aan gehuurde onroerende zaken gedekt? (De meeste AVP-polissen: ja. Maar controleer het.)
- Dekt de polis ook regres van de opstalverzekeraar van de verhuurder?
- Wat is het eigen risico op de AVP zelf? (Gangbaar: 0 euro voor aansprakelijkheidsschade.)
- Zijn medegebruikers — partner, kinderen, medebewoners — ook gedekt?
- Geldt de dekking ook bij tijdelijke bewoning of onderhuur (als dat contractueel is toegestaan)?
Naast de AVP is een inboedelverzekering met huurdersbelang-dekking sterk aan te raden als je eigen verbeteringen in de woning hebt aangebracht. Check of de standaard limiet voor huurdersbelang toereikend is voor jouw situatie — wie een nieuwe badkamer heeft geplaatst voor 15.000 euro, heeft aan een standaard limiet van 6.000 euro niet genoeg. Via woonhuis- en inboedelverzekering vind je een overzicht van polissen met en zonder huurdersbelang-uitbreiding.
Huurdersaansprakelijkheid is een van die onderwerpen waarvan je pas beseft hoe belangrijk het is als er daadwerkelijk schade is. Een AVP kost per jaar minder dan twee restaurantbezoeken, maar beschermt je tegen claims van tienduizenden euro. Sluit je de verzekering af als je net een nieuw huurcontract tekent — dan ben je meteen goed geregeld voor de nieuwe woning.
Veelgestelde vragen
Ben ik als huurder verplicht een aansprakelijkheidsverzekering te hebben?
In Nederland is een AVP niet wettelijk verplicht voor huurders — anders dan bijvoorbeeld in Belgie waar huurdersaansprakelijkheidsverzekering verplicht is. Toch eisen steeds meer Nederlandse verhuurders en woningcorporaties een geldige AVP als voorwaarde voor het tekenen van een huurcontract. Los van de eventuele contractuele verplichting is een AVP financieel gezien vrijwel onmisbaar als huurder: bij brandschade of waterschade door jouw toedoen kunnen de herstelkosten snel oplopen tot bedragen die de meeste mensen zelf niet kunnen dragen.
Wat dekt de AVP als huurder precies bij schade aan de huurwoning?
Een standaard AVP dekt aansprakelijkheid voor schade die je toebrengt aan andermans eigendommen, waaronder de huurwoning die jij bewoont. Dat betekent: herstelkosten van de woning, regres van de opstalverzekeraar van de verhuurder, vergoeding van het eigen risico van de verhuurder en schade aan nabijgelegen woningen als gevolg van brand of waterlekkage. Schade aan roerende gehuurde zaken (zoals een gehuurde auto of gereedschap) is op de meeste AVP-polissen juist uitgesloten — check dit altijd.
Wat is het verschil tussen huurdersbelang en huurdersaansprakelijkheid?
Huurdersbelang is een onderdeel van de inboedelverzekering en dekt de waarde van verbeteringen die jij zelf in de huurwoning hebt aangebracht — denk aan een nieuwe keuken, badkamer of houten vloer. Huurdersaansprakelijkheid gaat over jouw wettelijke aansprakelijkheid voor schade die je aan de huurwoning of aan derden veroorzaakt. Huurdersbelang beschermt dus jouw eigen investering; huurdersaansprakelijkheid beschermt je tegen financiele claims van de verhuurder of diens verzekeraar.
Geldt het bewijsvermoeden van artikel 7:218 BW ook bij brand?
Nee — bij brandschade en schade aan de buitenzijde van het gehuurde geldt het bewijsvermoeden van artikel 7:218 BW niet. Bij brand moet de verhuurder dus bewijzen dat jij als huurder nalatig bent geweest. Maar pas op: in de huurovereenkomst kan hiervan contractueel worden afgeweken, waardoor ook bij brand het vermoeden van aansprakelijkheid wel op jou rust. Lees je huurcontract altijd goed door op dit punt.
Wat als de schade aan de huurwoning veroorzaakt is door achterstallig onderhoud?
Als de schade het gevolg is van een gebrek dat de verhuurder had moeten verhelpen — een lekkende waterleiding, een kapot riool, slechte dakisolatie — dan is de verhuurder aansprakelijk, niet jij. Voorwaarde is wel dat je het gebrek tijdig hebt gemeld. Doe dit altijd schriftelijk en bewaar de bewijzen. Heeft de verhuurder na melding niet ingegrepen en ontstaat er alsnog schade, dan ligt de aansprakelijkheid duidelijk bij hem. De AFM wijst op het belang van goede documentatie bij huurgeschillen.
Tekst geoptimaliseerd in mei 2026.









