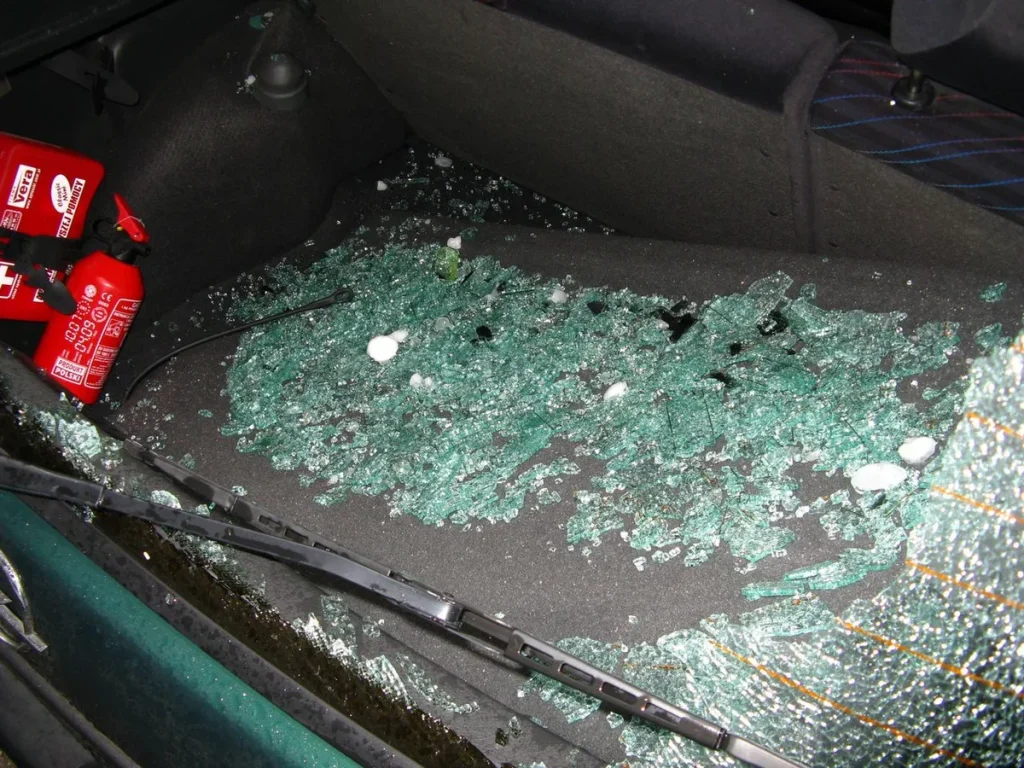
Een steen van de snelweg, een hagelstorm of een inbreker die een zijruit inslaat: ruitschade is een van de meest voorkomende autoschades in Nederland. Gelukkig is er voor elk type ruitschade een verzekeringsoplossing, mits je polis dat dekt. Wat veel autorijders niet weten, is dat een gebarsten of verbrijzelde ruit in een moderne auto met rijhulpsystemen aanzienlijk duurder kan uitvallen dan verwacht, door verplichte ADAS-kalibratie na vervanging. In dit artikel lees je precies wat je verzekering dekt, wanneer je eigen risico van toepassing is, en wat je moet regelen als je voorruit, zijruit of achterruit schade oploopt.
Ruitschade valt doorgaans niet onder de basisdekking WA (wettelijke aansprakelijkheid). Voor vergoeding heb je minimaal een WA beperkt casco nodig, ook wel WA+ of beperkt omnium genoemd. Vrijwel alle grote verzekeraars, van Interpolis tot Centraal Beheer en ANWB, bieden ruitschade aan als standaard onderdeel van de beperkt cascoverzekering. Zorg dat je dit goed nalezen in je polisblad, want de details per verzekeraar kunnen behoorlijk uiteenlopen.
Welke ruitschade is verzekerd?
Een veelgemaakte vergissing is te denken dat alleen de voorruit gedekt is. Bij WA beperkt casco en WA volledig casco (allrisk) zijn in de meeste polissen alle autoruiten verzekerd: de voorruit, beide zijruiten aan de voorkant, de achterste zijruiten (bij vijfdeurs of stationwagen) en de achterruit. Ook panoramadaken van glas vallen bij de meeste verzekeraars onder de glasdekking, al loont het de moeite dit te controleren.
Naast steenslag en spontane barsten door temperatuurverschil zijn ook de volgende schadeoorzaken gedekt bij een beperkt cascoverzekering:
- Hagelschade (storm en neerslag)
- Inbraak waarbij een ruit ingeslagen wordt
- Vandalisme (bij veel polissen)
- Schade door botsing met een dier (bijv. vogel of wild)
Let op: schade door een aanrijding of eigen schuld aan de ruit valt bij beperkt casco buiten de boot. Daarvoor heb je een allriskverzekering nodig. Bij twijfel of jouw schade gedekt is, neem je contact op met je verzekeraar voordat je een reparateur inschakelt.
Voorruit, zijruit of achterruit: is er verschil in vergoeding?
Technisch gezien hanteert je verzekeraar geen onderscheid per ruittype als het gaat om de dekking zelf. Alle ruiten vallen onder dezelfde glasdekking van de polis. Het verschil zit wel in de kosten en dus in wat je eventueel zelf bijdraagt:
- Voorruitreparatie (steenslag, kleine ster): gemiddeld tussen de 60 en 120 euro. Bij een samenwerkende ruitschadehersteller geldt bij veel verzekeraars geen eigen risico voor reparatie.
- Voorruitvervanging: gemiddeld 400 tot 900 euro voor een standaard personenwagen, oplopend tot meer dan 1.200 euro bij wagens met verwarmd glas of uitgebreide sensoren. Eigen risico is hier vaak wel van toepassing.
- Zijruit vervangen: doorgaans 150 tot 350 euro, afhankelijk van het model. Elektrische ramen met complexere mechaniek liggen aan de bovenkant.
- Achterruit vervangen: 150 tot 400 euro. Achterruiten hebben vrijwel altijd een ingebakken verwarmingsdraad. Bij nieuwere modellen zit er ook een antenne of defogger-systeem in verwerkt, wat de prijs verhoogt.
Gebruik altijd een door je verzekeraar erkende ruitschadehersteller, zoals Carglass of Autotaalglas. Kies je voor een niet-aangesloten garage, dan betaal je in de meeste gevallen een hoger eigen risico of wordt slechts een deel vergoed.
Eigen risico bij ruitschade: wat betaal je zelf?
Het eigen risico bij ruitschade werkt anders dan bij gewone autoschade. Reparatie van een ster of barst in de voorruit is bij de meeste verzekeraars zonder eigen risico, mits je naar een samenwerkende hersteller gaat. Moet de ruit vervangen worden, dan geldt er wel een eigen risico. Dat bedraagt bij de meeste verzekeraars standaard 150 euro. Heb je bij je polis gekozen voor een hoger eigen risico voor cascoschade, dan geldt dat hogere bedrag (bijv. 300 of 500 euro) ook bij voorruitvervanging.
Goed nieuws: ruitschade claimen tast je bonus-malus niet aan. Je verliest geen schadevrije jaren, dus je premie stijgt niet na een ruitschadeclaim. Dat maakt het in vrijwel alle gevallen zinvol om ook kleinere ruitschade te melden aan je verzekeraar, zeker als de reparatiekosten boven je eigen risico uitkomen.
Hagelschade: wat als de hele auto er aan toe is?
Hagelstormen richten in Nederland regelmatig massaschade aan. In mei en juni is het risico het grootst. Bij een zware hagelstorm zijn niet alleen de ruiten beschadigd, maar ook de carrosserie. Voor hagelschade aan de carrosserie heb je een allriskverzekering nodig. Hagelschade aan ruiten is al gedekt bij WA beperkt casco.
Na een hagelstorm melden veel gedupeerden tegelijk schade bij hun verzekeraar. Verzekeraars werken dan vaak met een versnelde schadeafhandeling. Maak altijd foto’s van de schade direct na de storm, noteer datum en locatie, en meld de schade zo snel mogelijk. Wacht je te lang, dan kan het moeilijker worden om de oorzaak onomstotelijk aan hagelschade te koppelen.
Meer informatie over klimaatgerelateerde schades en hoe verzekeraars daarmee omgaan, vind je op rijksoverheid.nl. De Consumentenbond publiceert jaarlijks een overzicht van hoe verzekeraars scoren bij schadeclaims, ook voor ruitschade: consumentenbond.nl/autoverzekering/autoruitschade.
ADAS-kalibratie: de verborgen kostenpost bij voorruitvervanging
Moderne auto’s zijn uitgerust met ADAS (Advanced Driver Assistance Systems): rijstrookassistentie, automatische noodremmen, adaptieve cruise control en meer. De camera voor deze systemen zit bij de meeste modellen bevestigd op of achter de voorruit. Vervang je de voorruit, dan is herberekening van de camerakalibratie verplicht voordat de rijhulpsystemen weer correct functioneren.
De kosten voor ADAS-kalibratie bedragen afhankelijk van het type kalibratie:
- Statische kalibratie (in de werkplaats met kalibratietargets): vanaf 85 euro exclusief btw
- Dynamische kalibratie (rijden op de weg tijdens kalibratie): vergelijkbaar tarief, vanaf 85 euro
- Radarkalibratie (bij wagens met radar in de ruit of bumper): vanaf 225 euro exclusief btw
Bij premium modellen met complexe ADAS-pakketten of verwarmde voorruit met geintegreerde sensoren lopen de totale kosten voor voorruitvervanging inclusief kalibratie al snel op tot 800 tot 1.500 euro. De vraag is: vergoedt je verzekeraar die kalibratie ook?
Het antwoord is: bij de meeste verzekeraars ja, mits je naar een erkende ruitschadehersteller gaat. Gespecialiseerde partners zoals Carglass voeren ADAS-kalibratie standaard uit na vervanging en declareren dit bij de verzekeraar. Laat je de vervanging doen bij een niet-aangesloten bedrijf, dan bestaat het risico dat de kalibratie apart vergoed moet worden, of dat je deze deels zelf betaalt. Check dit vooraf bij je verzekeraar.
Glaspolis als losse module: is dat zinvol?
Sommige verzekeraars bieden een glaspolis aan als aparte module, los van de basisdekking WA. Dit kan interessant zijn als je een WA-only polis hebt en niet de hogere premie van een volledig beperkt casco wilt betalen, maar wel beschermd wilt zijn tegen ruitschade. Een aparte glasmodule is doorgaans goedkoper dan de volledige stap naar WA beperkt casco.
Een glaspolis dekt dan uitsluitend de ruiten (soms ook het schuifdak of panoramadak), niet de andere risicos van beperkt casco zoals brand, diefstal of storm. Dit kan een verstandige keuze zijn voor een oudere auto op WA waarbij de rijder bewust risico neemt op carrosserieschade, maar niet de rekening voor een kapotte voorruit wil dragen.
Meer informatie over de verschillende cascodekkingen vind je via onze autoverzekering-categorie of op de ANWB-pagina over ruitschade. Een objectieve vergelijking van glaspolissen en hun voorwaarden is te vinden bij de Consumentenbond.
OEM-glas versus aftermarket: maakt dat uit?
Als je voorruit vervangen wordt, heb je de keuze tussen OEM-glas (Original Equipment Manufacturer, dezelfde kwaliteit als de originele ruit van de fabrikant) en aftermarket-glas (nagemaakte ruit van een andere fabrikant, doorgaans goedkoper). Voor veel autorijders is dit geen bewuste keuze, maar bij moderne wagens met ADAS-sensoren kan het relevant zijn.
OEM-glas is duurder, maar garandeert dat alle sensoren op de ruit correct blijven functioneren, inclusief hechtzone voor de ADAS-camera, anti-reflectielaag en UV-filter. Aftermarket-glas voldoet aan de technische normen voor autoruiten (ECE R43), maar is soms iets dunner of heeft een andere coating. In de meeste gevallen functioneert ook na aftermarket-vervanging de ADAS-kalibratie correct, maar bij twijfel is OEM altijd de veiligste keuze.
Vraag je ruitschadehersteller vooraf welk glas wordt gebruikt. Veel verzekeraars laten de keuze aan de hersteller, maar je hebt als klant het recht om OEM-glas aan te vragen. Mogelijk betaal je dan een bijdrage voor het prijsverschil.
Stappenplan bij ruitschade
Hoe ga je te werk als je ruitschade constateert?
- Beoordeel of rijden nog veilig is. Een kleine ster in de voorruit buiten je zichtlijn is toegestaan om voorzichtig mee te rijden. Een grote barst door de bestuurderszijde of een ingeslagen achterruit niet: dan is je auto technisch niet rijklaar.
- Meld de schade aan je verzekeraar. Doe dit binnen 24 tot 48 uur via de app of telefoon. Vermeld de oorzaak, datum en locatie van de schade.
- Kies een erkende ruitschadehersteller. Via je verzekeraar of hun schadeherstelapp kun je direct een afspraak maken. Zo vermijd je discussie over vergoeding.
- Bevestig ADAS-kalibratie vooraf. Vraag expliciet of de kalibratie na vervanging wordt uitgevoerd en of dit gedekt is.
- Controleer de factuur. Op de rekening moeten de glaskosten, eventuele kalibratie en je eigen risico apart vermeld staan. Bewaar de factuur voor je administratie.
Ruitschade is vervelend, maar met de juiste polis en een erkende hersteller is het proces doorgaans soepel geregeld. Controleer minimaal eenmaal per jaar of je glasdekking nog aansluit bij de waarde van je auto en de technologie erin. Bij een nieuwere auto met uitgebreide rijhulpsystemen is WA beperkt casco of allrisk met goede glasdekking geen overbodige luxe, het is vrijwel een vanzelfsprekendheid. Bekijk ook onze verzekeringstips voor meer praktisch advies over het optimaliseren van je autopolis.
Veelgestelde vragen
Dekt een WA-verzekering ruitschade?
Nee. Een gewone WA-verzekering (wettelijke aansprakelijkheid) dekt alleen schade die jij bij anderen veroorzaakt. Voor vergoeding van ruitschade aan je eigen auto heb je minimaal een WA beperkt casco (WA+) nodig. Bij die dekking zijn alle autoruiten verzekerd bij o.a. steenslag, hagelschade en inbraak.
Verlies ik schadevrije jaren bij een ruitschadeclaim?
Nee. Ruitschade valt buiten de bonus-malus-regeling. Je verliest geen schadevrije jaren en je premie stijgt niet na een ruitschadeclaim. Dit maakt het vrijwel altijd de moeite waard om ruitschade te claimen bij je verzekeraar, tenzij de kosten lager zijn dan je eigen risico.
Vergoedt mijn verzekering ook ADAS-kalibratie na voorruitvervanging?
Bij de meeste verzekeraars ja, mits je naar een erkende ruitschadehersteller gaat die ADAS-kalibratie uitvoert. De kalibratiekosten (85 tot 400 euro afhankelijk van het type) worden dan meegenomen in de schadeafhandeling. Bij een niet-erkend bedrijf bestaat het risico dat je dit zelf betaalt. Vraag dit altijd vooraf na bij je verzekeraar.
Wat is het verschil tussen OEM-glas en aftermarket-glas?
OEM-glas (Original Equipment Manufacturer) is identiek aan de originele ruit van de autofabrikant en garandeert optimale sensorwerking. Aftermarket-glas voldoet aan de wettelijke normen (ECE R43) en is goedkoper, maar kan minimale verschillen hebben in coating of dikte. Voor auto’s met geavanceerde ADAS-systemen is OEM-glas de veiligste keuze. Je kunt dit aanvragen bij je ruitschadehersteller, al betaal je mogelijk een meerprijs.
Is hagelschade aan ruiten verzekerd?
Ja. Hagelschade valt onder de standaard glasdekking van een WA beperkt casco of allriskverzekering. Hagelschade aan de carrosserie (deuken, lakschade) is alleen gedekt bij allrisk. Meld hagelschade snel, maak foto’s direct na de storm en noteer datum en locatie voor een soepele schadeafhandeling.
Kan ik mijn achterruit ook via de glaspolis claimen?
Ja. Alle autoruiten, inclusief de achterruit, vallen onder de glasdekking van je WA beperkt casco of allriskverzekering. De achterruit heeft doorgaans een ingebakken verwarmingsdraad en soms antenne-elementen, wat de vervangingskosten verhoogt tot 150 tot 400 euro. Het eigen risico bij vervanging bedraagt bij de meeste polissen standaard 150 euro.
Tekst geoptimaliseerd in mei 2026.









