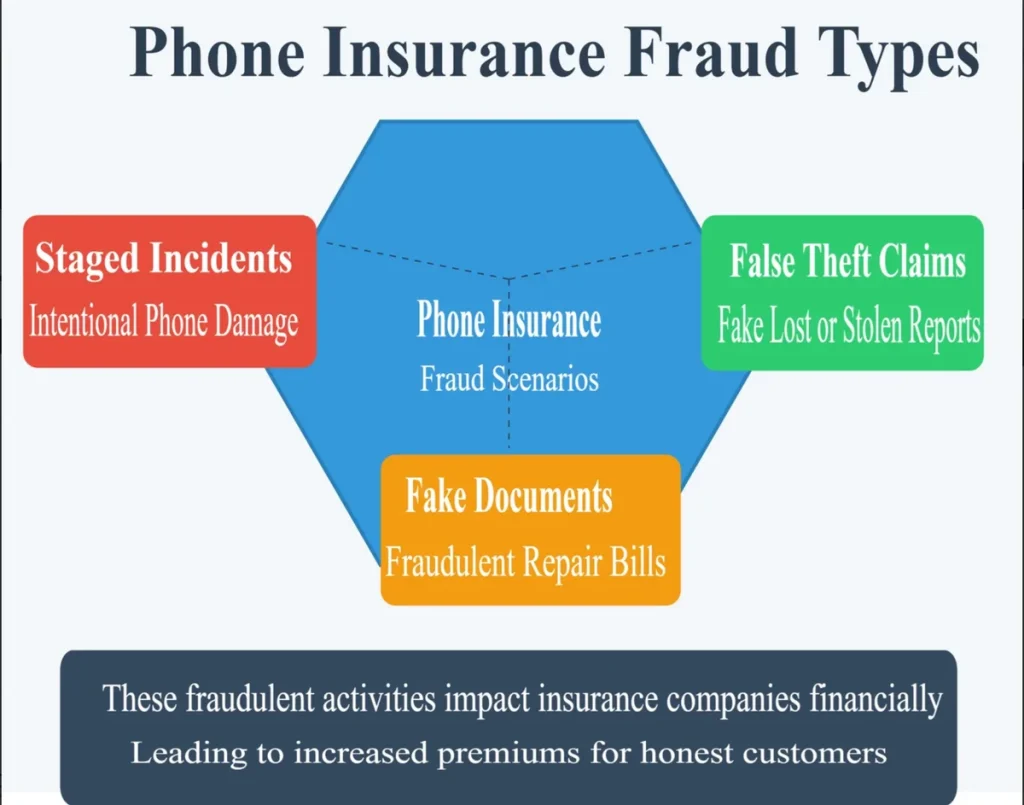
Verzekeringsfraude lijkt voor sommigen een aantrekkelijke kortetermijnoplossing: een iets hogere schadeclaim indienen, een fictief object opgeven of de werkelijke bestuurder verzwijgen. Maar de gevolgen zijn zwaarder dan de meeste mensen beseffen. Naast strafvervolging en een forse premietoeslag riskeer je een registratie in het CIS-register die je jarenlang in de weg zit bij het afsluiten van welke verzekering dan ook.
In 2024 stelden Nederlandse verzekeraars ruim 9.000 fraudegevallen vast — dat is gemiddeld 25 per dag — met een totale fraudebesparing van 95,6 miljoen euro. Dit zijn cijfers van het Centrum Bestrijding Verzekeringscriminaliteit (CBV) van het Verbond van Verzekeraars, gepubliceerd in het najaar van 2025. Ten opzichte van 2023 (86 miljoen euro) is dat bijna 10 miljoen euro meer. De trend is duidelijk: verzekeraars investeren meer in detectie, en de pakkans stijgt. Als je toch overweegt om een claim te manipuleren, lees dan eerst wat je werkelijk op het spel zet.
Wat telt als verzekeringsfraude?
Verzekeringsfraude omvat een breed spectrum aan gedragingen, van bewust opklikken van een schadeclaim tot georganiseerde criminaliteit. De wet maakt geen onderscheid in ernst op basis van bedrag: ook een claim die tientallen euro te hoog is opgegeven, is juridisch gezien oplichting. De meest voorkomende vormen zijn:
Claim opklikken — de schade wordt hoger opgegeven dan werkelijk geleden. Een kapotte telefoon die al een kras had, of een auto-ruit die al eerder was beschadigd. Dit is veruit de meest voorkomende vorm. Mensen denken dat een verzekeraar het verschil niet merkt, maar moderne schade-experts en data-analyse maken dit steeds moeilijker.
Fictieve schade — het claimen van schade die helemaal niet heeft plaatsgevonden. Denk aan een inbraak verzinnen of een fiets als gestolen opgeven terwijl die nog gewoon in de schuur staat. Dit is een zwaardere categorie, waarbij aantoonbaar opzet de strafmaat bepaalt.
Fronting — een constructie waarbij iemand met een hoge risicoclassificatie (bijvoorbeeld een jonge bestuurder met weinig rijervaring) niet als hoofdbestuurder op de polis staat, maar er wel structureel mee rijdt. Formeel staat een ouder of partner op de polis om de premie laag te houden. Dit is strafbaar voor zowel de feitelijke hoofdbestuurder als degene op wiens naam de verzekering staat. Bij een schade-uitkering kan de verzekeraar de uitkering weigeren of terugvorderen.
Mededelingsverzuim — het bewust achterhouden van relevante informatie bij het aanvragen van een verzekering. Bijvoorbeeld een eerder bouwdepot-brand niet opgeven, of een medische aandoening verzwijgen bij een levensverzekering. Dit is technisch gezien fraude zodra er sprake is van opzet.
Georganiseerde fraude — reparatiebedrijven, intermediairs of letselschadebureaus die stelselmatig valse offertes of facturen indienen. Het CBV meldt dat AI-gestuurde fraudepatronen hier in 2024 duidelijk zichtbaar werden en dat insurers hun detectiesystemen hierop aanpassen.
Het CIS-register: acht jaar op de zwarte lijst
De meest directe en langdurige consequentie van vastgestelde verzekeringsfraude is een registratie in het Extern Verwijzingsregister (EVR) van Stichting CIS (Centraal Informatie Systeem), gevestigd in Den Haag. Dit register is toegankelijk voor alle bij CIS aangesloten verzekeraars — meer dan 80 partijen, goed voor het overgrote deel van de Nederlandse verzekeringsmarkt.
Een EVR-registratie duurt maximaal acht jaar. Gedurende die periode kan elke verzekeraar jouw naam opvragen op het moment dat je een nieuwe verzekering wilt afsluiten of een bestaande wilt verlengen. De praktische gevolgen zijn ingrijpend:
- Nieuwe verzekeringen worden geweigerd of alleen aangeboden tegen sterk verhoogde premies.
- Bestaande verzekeringen kunnen per direct worden opgezegd.
- Je bent aangewezen op gespecialiseerde verzekeraars voor moeilijk verzekerbare risicos, waar de premies aanzienlijk hoger liggen.
- Ook bij banken en andere financiele instellingen die aangesloten zijn bij het Incidentenwaarschuwingssysteem Financiele Instellingen (IWFI) kan de registratie doorwerken.
Registratie in het EVR mag alleen bij bewezen fraude, niet bij loutere verdenking. Verzekeraars moeten aan strikte eisen voldoen voor registratie, en als die eisen niet zijn nageleefd, moet de registratie worden verwijderd. Je hebt als betrokkene recht op inzage in je eigen gegevens bij Stichting CIS via stichtingcis.nl.
Intern Verwijzingsregister (IVR) en IWFI
Naast het externe EVR hebben verzekeraars een intern systeem: het Intern Verwijzingsregister (IVR). Dit is alleen zichtbaar binnen de eigen organisatie en dient als intern waarschuwingssignaal. Wie in het IVR staat, merkt dat zijn claims extra kritisch worden beoordeeld of dat de bestaande polis stil wordt opgezegd.
Het Incidentenwaarschuwingssysteem Financiele Instellingen (IWFI) gaat een stap verder: dit systeem verbindt banken en verzekeraars zodat fraude-informatie branche-breed kan worden gedeeld. De Autoriteit Persoonsgegevens (AP) heeft meer dan 160 financiele instellingen, waaronder zo goed als alle grote Nederlandse verzekeraars, toestemming gegeven om fraude-incidenten te registreren en te delen. Wie in het IWFI terechtkomt, kan problemen ondervinden bij het openen van een bankrekening, het afsluiten van een hypotheek of het verkrijgen van bedrijfsfinanciering — lang nadat de verzekeringsfraude zelf al is afgehandeld.
Strafrechtelijke gevolgen: tot 4 jaar gevangenisstraf
Verzekeringsfraude is in Nederland strafbaar als oplichting (artikel 326 Wetboek van Strafrecht) of valsheid in geschrifte (artikel 225 Sr). De maximale gevangenisstraf voor oplichting bedraagt vier jaar. In de praktijk ziet het er als volgt uit:
Bij kleinere bedragen (enkele honderden tot enkele duizenden euro) eindigt de zaak vaak met een transactie: een geldboete en verplichte terugbetaling van het fraudebedrag, zonder strafblad. De Nationale Politie doet aangifte namens de verzekeraar, en het Openbaar Ministerie beslist over vervolging. Bij bedragen boven de vijfduizend euro of bij herhaling is een taakstraf of voorwaardelijke gevangenisstraf realistisch.
Georganiseerde fraude — waarbij meerdere personen samenwerken, bijvoorbeeld een autogarage die structureel valse schadedossiers opstelt — kan leiden tot onvoorwaardelijke gevangenisstraffen. In recente rechtbankuitspraken zag het CBV veroordelingen tot meerdere jaren cel voor grootschalige rijtuigverzekeringsfraude.
Belangrijk detail: ook de poging tot fraude is al strafbaar. Je hoeft de uitkering niet daadwerkelijk te hebben ontvangen om vervolgd te worden.
Premiegevolgen: jarenlang meer betalen
Buiten de registraties en het strafrecht zijn er ook directe financiele gevolgen voor je lopende en toekomstige verzekeringscontracten. De meest voorkomende zijn:
Premietoeslag — na vastgestelde fraude kan een verzekeraar, als hij de polis al niet opzegt, een forse risicotoeslag opleggen. In de autoverzekering loopt dit soms op tot 50-100% extra premie per jaar. Dit is aanvullend op de malus die al geldt bij schade.
Verhoging eigen risico — sommige verzekeraars leggen een verhoogd eigen risico op als alternatief voor opzegging, waarbij de verzekeraar het risico bij de klant neerlegt.
Terugvordering van uitgekeerde bedragen — heeft de verzekeraar al uitbetaald voordat de fraude werd ontdekt? Dan wordt het volledige bedrag teruggevorderd, inclusief de kosten van het fraudeonderzoek. Incassobureaus worden ingeschakeld en bij wanbetaling volgt een juridische procedure.
De financiele schade voor de fraudeur zelf is dus aanzienlijk groter dan het voordeel dat de fraude zou hebben opgeleverd. Wie een claim opklikt met 500 euro, riskeert een rechtbankgang, terugbetaling, 8 jaar hogere premies elders en een beschadigde kredietwaardigheid.
Hoe verzekeraars fraude opsporen in 2026
De detectie van verzekeringsfraude is de afgelopen jaren sterk verbeterd, mede door de opkomst van kunstmatige intelligentie. Het CBV meldde in zijn factsheet van najaar 2025 expliciet dat AI-gegenereerde documenten en deepfake-beelden al zichtbaar zijn in fraudezaken. Verzekeraars reageren hierop door zelf AI-detectietools in te zetten die patronen herkennen in schadedossiers.
Concrete detectiemethoden die verzekeraars in 2026 inzetten:
- Data-analyse — vergelijking van claims met statistisch normaalgedrag. Wie op een postcode met gemiddeld 2 inbraakclaims per 100 panden ineens 5 claims indient, valt op.
- Schadebureaus en experts — bij grotere claims of twijfelgevallen stuurt de verzekeraar een onafhankelijke expert langs. Die beoordeelt of de schade klopt met de omstandigheden.
- Socialmedia-onderzoek — openbare posts en foto op Instagram of Facebook worden gebruikt om verhalen te verifieer. Een gestolen fiets die twee weken later op een foto staat, is een probleem.
- Kruiscontroles via CIS — bij het aanvragen van meerdere verzekeringen of bij opvallende schadehistorie wordt automatisch het EVR gecheckt.
- Getuigenverklaringen en tiplijnen — het Verbond van Verzekeraars beheert een meldpunt voor tips over fraude. Een aanzienlijk deel van de fraudezaken wordt opgespoord dankzij meldingen van derden.
Wat te doen als je ten onrechte als fraudeur wordt geregistreerd
Fouten in het EVR komen voor. Als een verzekeraar je registreert zonder voldoende bewijs, of de registratieprocedure niet correct volgt, heb je recht op correctie of verwijdering. Stap 1 is een inzageverzoek bij Stichting CIS. Stap 2 is bezwaar maken bij de verzekeraar die de registratie heeft ingediend. Als dat niet helpt, kun je een klacht indienen bij de Autoriteit Financiele Markten (AFM) of een procedure starten bij de rechtbank.
De Autoriteit Persoonsgegevens (AP) houdt toezicht op de naleving van de privacyregels rondom fraude-registraties. In meerdere uitspraken heeft de rechter geoordeeld dat een onterechte EVR-registratie moet worden verwijderd en dat de betrokkene recht heeft op schadevergoeding voor de periode dat de registratie onterecht heeft doorgewerkt. Meer informatie over je rechten vind je op rijksoverheid.nl.
Verzekeringsfraude is geen slimme truc maar een keuze met langdurige gevolgen. Acht jaar op een zwarte lijst, een strafblad, jarenlang hogere premies of helemaal geen normale verzekering kunnen krijgen — de prijs is altijd hoger dan de opbrengst. Als je twijfelt of een claim klopt, neem dan contact op met je verzekeraar voordat je iets indient. Transparantie beschermt je beter dan een goedlopend verhaal dat later uiteen valt.
Tekst geoptimaliseerd in mei 2026.
Meer lezen over verzekeringen en je rechten? Bekijk ook onze artikelen in de categorie Verzekeringen en Nieuws & Analyses over Verzekeringen.
Veelgestelde vragen
Hoe lang blijf je in het CIS-register staan na verzekeringsfraude?
Bij vastgestelde verzekeringsfraude mag de registratie in het Extern Verwijzingsregister (EVR) van Stichting CIS maximaal acht jaar duren. Gedurende die periode hebben alle aangesloten verzekeraars toegang tot de registratie. Na acht jaar wordt de registratie automatisch verwijderd. Je kunt via stichtingcis.nl inzage vragen in je eigen gegevens. Is de registratie onterecht of niet correct verlopen, dan kun je bezwaar maken en verwijdering eisen.
Wat is fronting bij een autoverzekering en waarom is het strafbaar?
Fronting is een constructie waarbij de werkelijke hoofdbestuurder van een auto niet op de verzekeringspolis staat, maar iemand anders — vaak een ouder of partner met een lagere risicoclassificatie — om de premie laag te houden. Dit is fraude omdat de verzekeraar een onjuist risico beoordeelt. Bij een schade kan de verzekeraar de uitkering weigeren. Bovendien kunnen zowel de feitelijke bestuurder als de polishouder strafrechtelijk worden vervolgd wegens oplichting of valsheid in geschrifte.
Wat zijn de strafrechtelijke gevolgen van verzekeringsfraude?
Verzekeringsfraude valt onder oplichting (artikel 326 Sr) of valsheid in geschrifte (artikel 225 Sr), met een maximale gevangenisstraf van vier jaar. In de praktijk: kleinere bedragen leiden tot een transactie (boete + terugbetaling), grotere bedragen of herhaling tot taakstraf of voorwaardelijke gevangenisstraf. Georganiseerde fraude kan leiden tot onvoorwaardelijke gevangenisstraffen. De verzekeraar doet aangifte bij de politie en het Openbaar Ministerie beslist over vervolging.
Kan ik nog een verzekering afsluiten als ik in het CIS-register sta?
Een EVR-registratie maakt het afsluiten van een normale verzekering gedurende de registratieperiode (tot acht jaar) uiterst moeilijk. De meeste reguliere verzekeraars weigeren of bieden alleen een polis aan met sterk verhoogde premie en aangescherpte voorwaarden. Je bent dan aangewezen op gespecialiseerde verzekeraars voor moeilijk verzekerbare risicos, zoals De Vereende. Die dekking is er wel, maar aanzienlijk duurder.
Wat is het verschil tussen IVR, EVR en IWFI?
Het IVR (Intern Verwijzingsregister) is alleen zichtbaar binnen de eigen verzekeraar en dient als intern waarschuwingssignaal. Het EVR (Extern Verwijzingsregister) van Stichting CIS is toegankelijk voor alle aangesloten verzekeraars en heeft de zwaarste praktische gevolgen. Het IWFI (Incidentenwaarschuwingssysteem Financiele Instellingen) verbindt banken en verzekeraars en kan doorwerken bij hypotheken, bankrekeningen en bedrijfsfinancieringen. Een frauderegistratie kan dus verder reiken dan alleen de verzekeringsmarkt.
Hoeveel verzekeringsfraude wordt er jaarlijks in Nederland opgespoord?
Volgens de factsheet van het Centrum Bestrijding Verzekeringscriminaliteit (CBV) van het Verbond van Verzekeraars werden er in 2024 ruim 9.000 fraudegevallen vastgesteld, met een totale fraudebesparing van 95,6 miljoen euro. Dat is dagelijks gemiddeld 25 fraudegevallen en 260.000 euro aan voorkomen schade. Ten opzichte van 2023 (86 miljoen euro) steeg het bespaarde bedrag met bijna 10 miljoen euro. Het is de hoogste besparing in vijf jaar.









