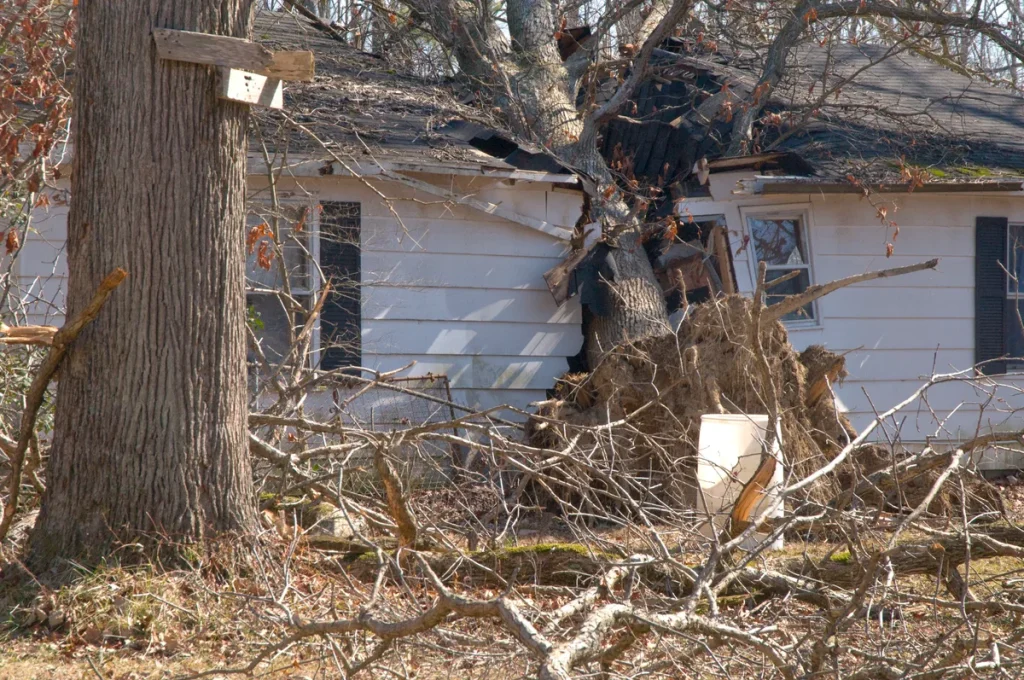
Een zware zomerstorm trekt over je buurt. Je hoort een knal, het licht flikkert — en als je naar buiten kijkt, steekt er een dikke tak dwars door je dakgoot. Of erger: een complete boom ligt dwars over de nok. Het overkomt elk jaar duizenden Nederlandse huishoudens. Stormschade door omgevallen bomen was in 2025 verantwoordelijk voor tientallen miljoenen euro’s aan schade-uitkeringen, mede door de toenemende frequentie van zomerse buienlinies met lokale windstoten boven windkracht 8.
De vraag die dan meteen opkomt: wie betaalt dit? Het antwoord hangt af van drie dingen — van wie is de boom, hoe hard stond de wind, en hoe goed is die boom onderhouden? In dit artikel zetten we alles op een rij: van de rol van je opstalverzekering tot de aansprakelijkheid van de gemeente, en wat je AVP doet als het omgekeerde geldt en jouw boom op het huis van de buren valt.
Wanneer dekt de opstalverzekering schade door een omgevallen boom?
Je woonhuis- of opstalverzekering is het eerste loket bij schade aan het gebouw zelf. Maar er zit een cruciale drempelwaarde in de kleine lettertjes: verzekeraars vergoeden stormschade pas als de wind op het moment van de schade minimaal windkracht 7 Beaufort bereikte, wat overeenkomt met windsnelheden boven de 14 meter per seconde. Onder die grens valt de schade buiten de dekking — ook als een boom letterlijk op je dak belandt.
De verzekeraar controleert die windkracht achteraf bij het KNMI. Woon je in een bebouwde kom met veel windluwe straten, dan kan het voorkomen dat het meetstation in jouw postcode net onder de grens aangeeft terwijl je dak zwaar beschadigd is. Bewaar in dat geval alle bewijzen: foto’s met tijdstempel, berichten van buren over de schade, en krantenberichten over de storm in je regio.
Wat dekt de opstalverzekering bij een stormschade door een omgevallen boom? In elk geval de directe bouwkundige schade: kapot dak, ingeslagen muren, gebroken dakramen, beschadigde gootconstructies. De meeste polissen vergoeden ook opruimkosten, maar dat is vaak gemaximeerd op 10 procent van het verzekerde bedrag. Let op: de boom zelf valt niet onder de opstalverzekering, want dat is geen onderdeel van het gebouw. Voor schade aan de tuin heb je een aparte tuindekking nodig, die niet altijd standaard is inbegrepen.
Het eigen risico bij stormschade bedraagt bij de meeste grote verzekeraars in 2026 tussen de 250 en 500 euro boven het gewone eigen risico van de polis. InShared hanteert 200 euro, bij Univé en Interpolis loopt dit op tot 500 euro afhankelijk van het gekozen pakket. Controleer je eigen polis op dit punt voordat je een claim indient — dat voorkomt een onaangename verrassing bij de afrekening.
Gemeentelijke boom op jouw huis: wanneer is de gemeente aansprakelijk?
Valt er een boom van de gemeente op jouw woning, dan is het verhaal juridisch een stuk ingewikkelder dan de meeste mensen denken. Een boom wordt in de Nederlandse rechtspraak niet gekwalificeerd als een “opstal” in de zin van artikel 6:174 BW, het artikel dat eigenaren van gebouwen en bouwwerken risicoaansprakelijk maakt voor gebreken. Dat betekent dat je de gemeente niet kan aanspreken op risicoaansprakelijkheid voor een gemeenteboom.
De grondslag voor een claim is in plaats daarvan artikel 6:162 BW: de onrechtmatige daad. Je moet dan aantonen dat de gemeente haar zorgplicht heeft geschonden — met andere woorden, dat zij wist of had moeten weten dat de boom een gevaar vormde en daar onvoldoende op heeft gereageerd. Dat is een forse bewijslast die op jou als gedupeerde rust.
Hoe voldoet een gemeente aan haar zorgplicht? Door haar bomen regelmatig te laten inspecteren via een VTA-keuring (Visual Tree Assessment). Grote gemeenten voeren deze controles per boomsoort en leeftijd uit op intervallen van een tot vijf jaar. Als de gemeente kan aantonen dat de boom recent gekeurd was en er geen zichtbare gebreken waren, is zij doorgaans niet aansprakelijk — ook al is de boom midden in een storm omgevallen. Een latente inwendige schimmel die pas zichtbaar wordt na omvallen, is voor de rechter geen bewijs van nalatigheid als de buitenkant bij de laatste keuring gezond was.
Stuur bij schade door een gemeenteboom altijd een aangetekende brief naar de gemeente met een claim op grond van artikel 6:162 BW, en bewaar alle foto’s van de boom en de schade. Schakel eventueel een rechtsbijstandsverzekeraar of letselschadeadvocaat in als de schade groot is. Veel gemeenten wijzen claims in eerste instantie af; een tweede brief met onderbouwing van onvoldoende onderhoud heeft soms meer succes. Vraag via een WOO-verzoek (Wet open overheid) de inspectierapporten van de betreffende boom op — als er signalen van achterstallig onderhoud zijn, is je positie sterk.
Eigen boom valt op huis van de buren: je AVP
Stel dat jouw boom door een storm omvalt en op het dak van de buren terechtkomt. Ben jij dan aansprakelijk voor hun schade? Niet automatisch. Net als bij gemeentebomen geldt ook hier de schuldaansprakelijkheid van artikel 6:162 BW: de buren moeten bewijzen dat jij als bomeneigenaar onvoldoende zorg hebt besteed aan de boom. Heb jij hem regelmatig laten snoeien en inspecteren, dan is er in de meeste gevallen geen grond voor aansprakelijkheid.
In de praktijk vergoedt de buurman zijn schade echter gewoon via zijn eigen opstalverzekering — en die verzekeraar kan daarna in een zogenaamd regresrecht proberen de kosten op jou te verhalen als er aanwijzingen zijn voor nalatigheid. Precies hier komt jouw Aansprakelijkheidsverzekering voor Particulieren (AVP) in beeld. Een standaard AVP biedt dekking van 1,25 tot 2,5 miljoen euro per gebeurtenis, en dekt claims van derden die schade lijden door jouw nalatigheid — inclusief schade door een slecht onderhouden boom.
De sleutelterm is “nalatigheid”. Had je al langer last van een zieke boom, kreeg je waarschuwingen van de gemeente of buren, en heb je niets gedaan? Dan is de kans groot dat je AVP de schade dekt, maar dat de premie daarna omhoog gaat. Had je de boom regelmatig laten inspecteren en was er geen zichtbaar probleem, dan is de kans kleiner dat jij aansprakelijk bent gesteld kan worden — en daarmee heeft de buurman geen verhaal op jou.
Voor preventie: laat bomen op erfgrens of nabij bouwwerken eens in de drie tot vijf jaar beoordelen door een gecertificeerde boomverzorger (European Tree Worker-gecertificeerd). Dat kost gemiddeld 75 tot 150 euro per boom en is de beste bescherming als er ooit een claim volgt.
Wat als het je eigen boom is die op je eigen huis valt?
Misschien wel het meest voorkomende scenario: een boom in je eigen tuin valt door een storm of een verzwakt wortelstelsel op je eigen woning. Dan is er geen derde partij om een claim bij in te dienen — je bent zelf eigenaar van zowel de boom als het huis.
In dit geval is de opstalverzekering je enige dekking voor de bouwkundige schade, mits de wind hard genoeg stond (windkracht 7+). De verzekeraar beoordeelt dan ook of er sprake was van achterstallig onderhoud aan de boom. Stond de boom al zichtbaar ziek of los in de grond, dan kan de verzekeraar de schade weigeren op grond van “nalatigheid van de verzekerde”. De gedachte: je had de boom eerder moeten laten kappen of behandelen.
De boom zelf — en het verwijderen ervan — valt buiten de standaard opstaldekking. Voor opruimkosten geldt het eerder genoemde maximum van 10 procent van het verzekerd bedrag. Wil je ook dekking voor tuinschade (verloren struiken, beschadigde bestrating, omgevallen schuttingen), kijk dan naar een uitgebreide tuindekking als aanvulling op je woonhuisverzekering. Die kost gemiddeld 5 tot 15 euro per maand extra en is te vinden bij onder meer Interpolis, Univé en OHRA.
Klimaatverandering en de toenemende schadefrequentie
Nederland krijgt steeds vaker te maken met intense buienlinies en lokale windstoten die de klassieke “storm” op papier (windkracht 7+) evenaren of overtreffen, maar die te lokaal zijn om door het dichtstbijzijnde KNMI-station te worden geregistreerd. Meteorologen spreken van “convectieve stormen” — korte, hevige onweersbuien met downburst-windstoten die plaatselijk 120 tot 150 kilometer per uur kunnen bereiken, maar binnen een straal van enkele honderden meters optreden.
Dit geeft een toenemend probleem bij stormclaims: de verzekeraar constateert via het KNMI dat de officieel gemeten windkracht op het meetstation onder de 7 Beaufort bleef, terwijl jouw dak zwaar beschadigd is. Sommige verzekeraars werken inmiddels met radar-neerslagdata en weermodellen om lokale piekwindstoten beter te reconstrueren. Consumentenbond-onderzoek uit 2025 toonde aan dat ruim 1 op de 5 afgewezen stormclaims succesvol werd herzien na aanvullend meteorologisch bewijs. Wees dus volhardend als je claim wordt afgewezen op het windkracht-argument.
Verzekeraars beginnen dit risico ook te verdisconteren in premies en dekkingsvoorwaarden. Enkele aanbieders hebben het stormrisico-eigen risico in 2025-2026 verhoogd of hebben nieuwe uitsluitingen ingevoerd voor bomen die zich binnen 10 meter van de gevel bevinden als ze niet aantoonbaar gekeurd zijn. Lees je polis altijd opnieuw na het afsluiten of verlengen — het landschap verandert snel.
Wat doe je direct na de schade?
De eerste uren na het incident zijn cruciaal. Fotografeer alles vóór je ook maar iets aanraakt of opruimt — breed overzicht, detail van de inslag, en als het kan ook de wortels of de breukvlak van de boom. Dat laatste is bewijs voor of tegen achterstallig onderhoud. Bel je verzekeraar zo snel mogelijk, want de meeste polissen eisen dat je binnen 24 tot 72 uur meldt. Schakel bij dreigende wateroverlast door het beschadigde dak direct noodafdekking in — die kosten zijn doorgaans ook gedekt, mits je ze direct onderneemt ter beperking van de schade.
Noteer ook de precieze tijd van de schade en zoek het KNMI-weerarchief op voor je locatie (beschikbaar op knmi.nl). Als de winddata gunstig zijn, stuur die dan mee met je claim. Is de boom eigendom van de gemeente, stuur dan een aangetekende brief en vraag om een schade-expert op locatie. Laat je niet afwimpelen met een standaard “niet aansprakelijk”-brief zonder inhoudelijke onderbouwing.
Gebruik tot slot een dekkingstool of vergelijk woonhuisverzekeringen om te zien of jouw huidige polis actuele stormschade-uitsluitingen bevat die je misschien over het hoofd hebt gezien. Een goed gekozen opstalpolis — met ruime stormdekking, lage drempelwaarde en beperkt eigen risico bij stormschade — maakt het verschil bij een schade van tienduizenden euro’s.
Veelgestelde vragen
Moet de wind echt windkracht 7 zijn, of telt ook windschade bij minder wind?
De grens van windkracht 7 Beaufort (circa 14 meter per seconde) is in Nederland de standaard die nagenoeg alle opstalverzekeraars hanteren. Schade door een omgevallen boom bij minder wind valt buiten de stormschadedekking, ook als de boom je huis zwaar heeft beschadigd. Sommige all-risk polissen kunnen schade door vallende objecten ook bij lagere windkracht dekken — check of je polis de clausule “vallende objecten” bevat naast de standaard stormclausule.
De boom is van de gemeente. Wat zijn mijn kansen om schade vergoed te krijgen?
Je kansen hangen af van het bewijs dat de gemeente haar zorgplicht heeft geschonden. Als de boom zichtbaar ziek was, er klachten waren ingediend, of de gemeente haar periodieke VTA-keuringen niet had uitgevoerd, is er een reele kans op succes. Vraag via een WOO-verzoek de inspectiehistorie van de boom op. Schakel bij forse schade een rechtsbijstandsverzekeraar of gespecialiseerde advocaat in — de gemeente wijst claims in eerste instantie vrijwel altijd af. Via je rechtsbijstandsverzekering kun je dit laten uitvechten zonder extra kosten.
Dekt de AVP schade als mijn boom op het huis van de buren valt?
Alleen als er sprake is van aantoonbare nalatigheid van jouw kant. Was de boom ziek, had je waarschuwingen gekregen en niets gedaan? Dan dekt je AVP de claim van de buren. Was de boom goed onderhouden en is hij puur door de storm omgevallen? Dan ben je doorgaans niet aansprakelijk en heeft de buurman geen verhaal op jou — hij moet zijn eigen opstalverzekering aanspreken. Laat je regulier de boom inspecteren, dan bescherm je jezelf juridisch.
Worden ook de opruimkosten van de boom vergoed door de opstalverzekering?
Ja, maar met een maximum. De meeste opstalpolissen vergoeden opruimkosten tot 10 procent van het verzekerde bedrag. Bij een woning verzekerd voor 400.000 euro is dat maximaal 40.000 euro voor opruimkosten — in de meeste gevallen ruim voldoende. Let wel: dit geldt alleen als de boom schade heeft veroorzaakt aan het verzekerde gebouw. Een boom die naast het huis omvalt zonder het te raken, levert doorgaans geen recht op opruimkostenvergoeding.
Wat als de verzekeraar mijn stormclaim afwijst omdat de windkracht officieel onder de 7 Beaufort bleef?
Leg bezwaar aan. Bij convectieve stormen (zomerse buienlinies met lokale downbursts) kan de gemeten windkracht op het dichtstbijzijnde KNMI-station lager zijn dan de piekwindstoot bij jouw woning. Vraag een weerkundig rapport aan bij een onafhankelijk meteorologisch bureau of via de KNMI-datadienst. Consumentenbond-onderzoek toonde aan dat een aanzienlijk deel van afgewezen stormclaims bij herziening alsnog gehonoreerd werd. Je kunt ook een klacht indienen bij het Klachteninstituut Financiele Dienstverlening (Kifid).
Tekst geoptimaliseerd in mei 2026.









