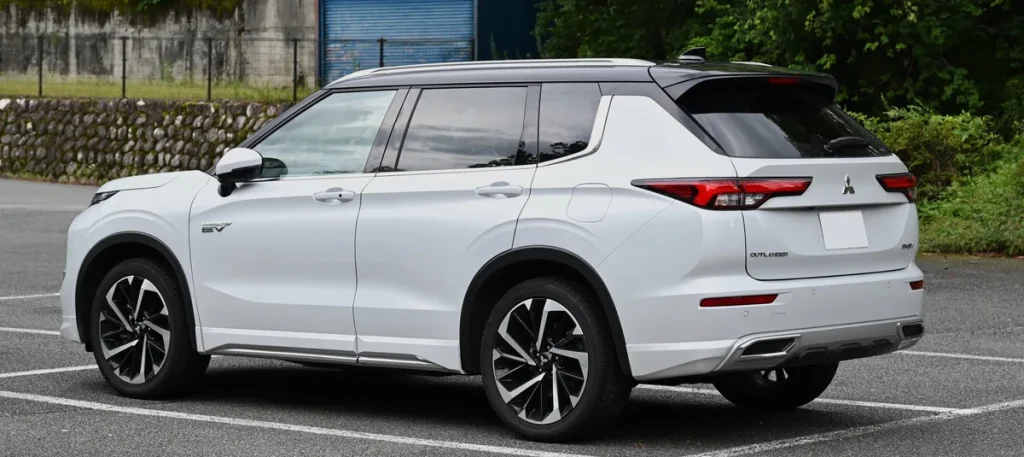
Mitsubishi heeft in Nederland een trouwe rijdersgroep opgebouwd — van de Outlander PHEV die al jaren de plug-in hybride markt aanvoert, tot de budgetvriendelijke Space Star die het kleinste merk-instapmodel is. In 2026 is het Mitsubishi-aanbod tegelijkertijd veranderd én vernieuwd: de nieuwe ASX en Colt zijn technisch nauw verwant aan Renault-modellen (respectievelijk de Captur en de Clio), wat gevolgen heeft voor zowel de rijdynamiek als de verzekeringskosten.
Of je nu een tweedehands Outlander PHEV uit 2019 rijdt of net een gloednieuwe Eclipse Cross hebt aangeschaft — de verzekeringspremie die je betaalt verschilt flink per model, bouwjaar en dekking. In dit artikel lees je wat de verzekering van de populairste Mitsubishi-modellen kost in 2026, welke dekking verstandig is voor een PHEV, en hoe je slim bespaart op je premie.
Het Mitsubishi-gamma in 2026: wat rijdt er zoal?
Het huidige Mitsubishi-gamma in Nederland bestaat in 2026 uit een handvol modellen met sterk uiteenlopend karakter. De Outlander PHEV is de vlaggenschip: een zevenzits SUV met een plug-in hybride aandrijflijn, een accu van 20 kWh en een elektrisch rijbereik van circa 87 kilometer (WLTP). Dit model is al jaren populair bij zakelijke rijders dankzij de gunstige bijtelling die plug-in hybrides lange tijd genoten.
De Eclipse Cross is een compacte crossover in het C-segment, leverbaar als mild hybrid (1.5 turbo) en als PHEV. De ASX is in 2023 volledig vernieuwd en deelt nu zijn platform, motor en versnellingsbak met de Renault Captur — een strategische alliantie binnen het Renault-Nissan-Mitsubishi-concern. Hetzelfde geldt voor de nieuwe Colt: die deelt zijn basis met de Renault Clio. Technisch zijn dit dus Renault-modellen met een Mitsubishi-badge en eigen exterieurdesign. Voor de verzekering betekent dit dat de sloopwaarde, reserveonderdelen en herstelkosten sterk overeenkomen met hun Renault-tegenhangers.
De Space Star tenslotte is de kleine stadsauto in het A-segment: licht, zuinig en met een relatief lage cataloguswaarde. Voor de verzekeraar is dit een aantrekkelijk profiel: weinig schaderisico, lage reparatiekosten en een bescheiden dagwaarde na een paar jaar.
Premie-indicaties per model in 2026
Onderstaande premie-indicaties zijn gebaseerd op een rijder van 40 jaar, woonachtig in een middelgrote stad (postcode 3000-regio), 15.000 km per jaar, schadevrij rijbewijs 10 jaar, geen youngtimer-korting. Actuele premies bereken je via Consumentenbond.nl of een vergelijkingssite.
| Model | Cataloguswaarde (nieuw) | WA (maand) | WA+ beperkt casco (maand) | Allrisk (maand) |
|---|---|---|---|---|
| Space Star (1.2 benzine) | ca. €17.000 | ca. €27–34 | ca. €38–48 | ca. €52–65 |
| ASX (nieuw, 1.6 mild hybrid) | ca. €29.000 | ca. €35–44 | ca. €52–63 | ca. €72–90 |
| Colt (1.0 turbo) | ca. €24.000 | ca. €30–40 | ca. €44–56 | ca. €60–78 |
| Eclipse Cross PHEV | ca. €42.000 | ca. €42–54 | ca. €62–78 | ca. €88–112 |
| Outlander PHEV (2021–2024) | ca. €55.000 | ca. €48–62 | ca. €72–90 | ca. €105–135 |
De Space Star scoort qua premie het gunstigst van het hele gamma. Omdat de cataloguswaarde laag is en de auto geen dure elektronica of complexe hybride-componenten bevat, houden verzekeraars de tarieven bescheiden. Voor een occasion Space Star van vijf jaar oud kan de allrisk-premie zelfs onder de €40 per maand zakken.
Outlander PHEV verzekeren: accudekking en laadschade
De Outlander PHEV verdient een aparte paragraaf, want het PHEV-karakter stelt bijzondere eisen aan de verzekering. De HV-accu (high-voltage traktieaccu) van de Outlander heeft een cataloguswaarde van duizenden euro’s — vervanging kost al snel €8.000 tot €12.000 afhankelijk van bouwjaar en dealer. Mitsubishi geeft van fabriekswege 8 jaar of 160.000 km garantie op de accucapaciteit (minimaal 70% restcapaciteit), maar die garantie geldt alleen bij nieuw gekochte exemplaren.
Bij een tweedehands Outlander PHEV — en dat zijn verreweg de meeste die in Nederland rijden — ben je aangewezen op je eigen verzekeraar voor accu-gerelateerde schade. Let op deze punten:
- Accuschade na botsing: Allrisk dekt schade aan de accu als gevolg van een aanrijding waarbij jij schuld hebt. Beperkt casco dekt dit niet — dat is een belangrijk verschil dat bij dure PHEV-accu’s al snel €10.000 kan schelen.
- Laadschade: Schade door een defecte laadkabel of laadpaalstoring valt in de meeste standaard-polissen buiten de dekking. Enkele verzekeraars (waaronder Nationale-Nederlanden met hun EV Accu Zekerheid module) bieden aanvullende accudekking waarbij ook accudegradatie onder de 70% capaciteit wordt vergoed.
- Laadkabel diefstal: Een losse laadkabel valt standaard niet onder de autoverzekering. Zorg dat de kabel gedekt is via je inboedel- of een speciale accessoire-dekking.
Als je een Outlander PHEV van meer dan vier jaar oud hebt, overweeg dan of allrisk nog kostenefficiënt is. De vuistregel uit de Nibud-budgetgids: als de jaarlijkse meerkosten van allrisk ten opzichte van WA+ meer bedragen dan 10% van de dagwaarde van de auto, kun je overwegen terug te schalen naar WA+.
ASX en Colt als Renault-basis: wat betekent dat voor je premie?
De nieuwe ASX (vanaf 2023) en de Colt (vanaf 2023) zijn gebaseerd op Renault-platforms en delen motoren, versnellingsbakken en veel interieuronderdelen met de Captur respectievelijk de Clio. Dit is voor verzekeraars een relevant gegeven, om twee redenen.
Ten eerste zijn Renault-onderdelen relatief breed beschikbaar in Nederland, wat de reparatiekosten drukt. Dat is positief voor de premie. Ten tweede zijn Renault-modellen in bepaalde schadestatistieken vaker betrokken bij kleine aanrijdingen dan de Japanse Mitsubishi-modellen van een generatie eerder — iets wat verzekeraars meenemen in hun schadecijfers. Per saldo liggen de premies voor de nieuwe ASX en Colt vergelijkbaar met die van de Renault Captur en Clio in dezelfde configuratie. Vergelijk je een nieuwe ASX met een occasion Renault Captur van vergelijkbare bouwjaar en kilometerstand, dan zijn de verzekeringspremies nagenoeg identiek.
Voor de autoverzekering maakt het dus niet uit of er een Mitsubishi-logo op de neus staat of een Renault-ruit — de verzekeraar kijkt naar het chassisnummer, het typegoedkeuringsnummer en de statistische schadecijfers van dat voertuigtype.
WA, WA+ of allrisk: de juiste keuze per model
De afweging tussen dekkingniveaus hangt sterk af van de dagwaarde van je Mitsubishi. Een grove leidraad voor 2026:
Allrisk is vrijwel altijd verstandig voor nieuwe en bijna nieuwe Mitsubishi-modellen (jonger dan 3 jaar, dagwaarde boven de €20.000). De Outlander PHEV en Eclipse Cross PHEV vallen ook na een paar jaar nog vaak in deze categorie door hun relatief trage waardedaling — deels omdat de tweedehandsmarkt voor PHEV’s goed blijft draaien.
WA+ beperkt casco is een goede middenweg voor Mitsubishi-occasions van 4 tot 8 jaar oud. Je bent gedekt tegen brand, diefstal, storm, hagel en aanrijdingen met dieren — risico’s die je niet zelf kunt beïnvloeden. Schade die je zelf veroorzaakt is niet gedekt, wat acceptabel is als de auto een dagwaarde heeft van pakweg €8.000 tot €18.000.
WA (alleen aansprakelijkheid) is voldoende voor oudere exemplaren met een lage dagwaarde, zoals een Space Star van meer dan acht jaar of een eerste-generatie Outlander PHEV. De wettelijke minimale dekking is in Nederland €6,07 miljoen voor personenschade en €1,22 miljoen voor zaakschade — ruim voldoende voor de meeste schadegevallen.
Mitsubishi als occasion: de betrouwbaarheidsreputatie
Mitsubishi staat al decennia bekend om degelijkheid en een relatief hoge betrouwbaarheid op hogere kilometerstanden. De Outlander PHEV van de eerste generaties (2014–2021) heeft in Nederland inmiddels zijn betrouwbaarheidswaarde bewezen: een goed onderhouden exemplaar rijdt zonder grote mankementen door tot 200.000 km of meer. Voor de verzekeraar is een betrouwbare auto op zichzelf niet direct een premie-verlagend argument — de premie is gebaseerd op schadecijfers, niet op de mechanische reputatie — maar indirect profiteer je wel: een betrouwbare auto staat minder stil, wat de kans op pechhulp-claims vermindert.
Wie een Mitsubishi occasion koopt, doet er goed aan ook een BOVAG-keuringsrapport of onafhankelijke ANWB-keuring te laten uitvoeren. Bij een Outlander PHEV is het verstandig om de accucapaciteit te laten meten — iets dat een dealer kan doen via de OBD-poort. Een accu onder de 70% capaciteit kan namelijk leiden tot een hogere verzekeringspremie of beperkingen in de PHEV-dekking.
Voor interne vergelijking: bekijk ook de premie-aftrek pagina’s op deze site voor informatie over bijtelling en fiscale aftrekmogelijkheden voor zakelijke rijders met een PHEV.
Zo bespaar je op je Mitsubishi-verzekering in 2026
Er zijn een aantal concrete manieren om de premie voor je Mitsubishi omlaag te brengen zonder in te leveren op dekking:
1. Vergelijk actief. De prijsverschillen tussen verzekeraars voor hetzelfde profiel en model kunnen in 2026 oplopen tot 30–40% per jaar. Gebruik een vergelijkingssite of stap over naar een verzekeraar als InShared, Allianz Direct of FBTO die scherp geprijsd zijn voor courant Japans occasion-aanbod. De AFM biedt richtlijnen over hoe je verzekeringen eerlijk kunt vergelijken.
2. Bouw je schadevrije jaren op. Het bonus-malusstelsel werkt in Nederland op basis van schadevrije jaren. Hoe meer schadevrije jaren, hoe lager de premie. Wie 10 jaar schadevrij rijdt, kan bij de meeste verzekeraars rekenen op een korting van 50–70% op de nettopremie.
3. Pas je eigen risico aan. Een hoger vrijwillig eigen risico (bovenop het verplichte eigen risico) verlaagt de premie direct. Voor een Outlander PHEV geldt: verhoog het eigen risico alleen als je dit bedrag daadwerkelijk kunt missen bij schade.
4. Collectieve korting via werkgever of vakbond. Veel grote werkgevers en vakbonden (waaronder FNV en CNV) hebben contracten met verzekeraars waarmee je 5–15% korting krijgt. Check dit altijd bij je HR-afdeling.
5. Registreer je als bijrijder, niet als hoofdbestuurder. Rijd je de Mitsubishi slechts deeltijds? Bekijk of je jezelf als tweede bestuurder kunt registreren op de polis van een partner met een langer schadevrij rijverleden. Dit kan de premie fors verlagen, maar is alleen eerlijk en verzekerd als de betreffende persoon ook daadwerkelijk regelmatig rijdt.
Of je nu dagelijks de Outlander PHEV gebruikt voor woon-werkverkeer of de Space Star voor boodschappen — een goede verzekeringsvergelijking elke twee jaar is voor Mitsubishi-rijders de moeite waard. De markt beweegt, premies dalen of stijgen, en een overstap kost je minder dan een uur terwijl je honderden euro’s per jaar kunt besparen. Bekijk ook onze vergelijkingstools voor een snelle online premie-check.
Veelgestelde vragen
Wat kost een Mitsubishi Outlander PHEV verzekeren in 2026?
De premie voor een Outlander PHEV hangt af van het bouwjaar, de dagwaarde en je eigen rijprofiel. Een globale indicatie voor een rijder van 40 jaar met 10 schadevrije jaren: WA kost circa €48–62 per maand, WA+ beperkt casco circa €72–90 per maand, en allrisk circa €105–135 per maand voor een nieuwer exemplaar. Voor occasions van voor 2018 liggen de allrisk-premies lager door de gedaalde dagwaarde.
Dekt mijn autoverzekering de accu van de Outlander PHEV bij schade?
Ja, maar alleen bij allrisk en alleen als de accuschade het gevolg is van een aanrijding waarbij jij schuld draagt. WA+ beperkt casco dekt geen eigen schuld-schade aan de accu. Wil je ook beschermd zijn tegen accudegradatie of schade door een laadstoring, dan heb je een aanvullende EV-accumodule nodig, die sommige verzekeraars — zoals Nationale-Nederlanden — los aanbieden.
Is de nieuwe Mitsubishi ASX anders verzekerd dan een Renault Captur?
In de praktijk nauwelijks. De nieuwe ASX (vanaf modeljaar 2023) deelt zijn technische basis met de Renault Captur. Verzekeraars baseren de premie op het typegoedkeuringsnummer, schadecijfers en cataloguswaarde — niet op de badge. De premies voor de nieuwe ASX en een vergelijkbare Renault Captur zijn dan ook vrijwel identiek bij dezelfde leeftijd, bouwjaar en kilometerstand.
Welke dekking is verstandig voor een Mitsubishi Space Star?
Voor een nieuwe of jonge Space Star (0–4 jaar) is allrisk verstandig. Zodra de dagwaarde daalt onder €8.000 — wat bij de Space Star vrij snel gaat door de lage cataloguswaarde — is WA+ beperkt casco een goede keuze. Bij een auto van meer dan acht jaar oud met een dagwaarde onder de €5.000 is WA-only meestal voldoende en kostenefficiënt.
Kan ik laadkabeldiefstal meeverzekeren voor mijn Mitsubishi PHEV?
Een losse laadkabel valt standaard niet onder de autoverzekering. Je kunt de kabel meeverzekeren via je inboedelverzekering (als de kabel thuis wordt bewaard) of via een speciale accessoire-dekking die sommige autoverzekeraars aanbieden. Controleer de polisvoorwaarden: sommige verzekeraars stellen als eis dat de kabel aan het voertuig vergrendeld is op het moment van diefstal.
Hoe weet ik of mijn Mitsubishi PHEV-accu nog goed genoeg is om te verzekeren?
De meeste verzekeraars stellen geen aparte accu-eis als je een standaard auto-allrisk afsluit. Wil je echter een aanvullende accumodule (zoals EV Accu Zekerheid), dan kan de verzekeraar een minimale restcapaciteit eisen van 70–80%. Laat voor aankoop van een tweedehands PHEV altijd een accumeting uitvoeren via een erkende Mitsubishi-dealer of een gecertificeerde EV-specialist.
Tekst geoptimaliseerd in mei 2026.









