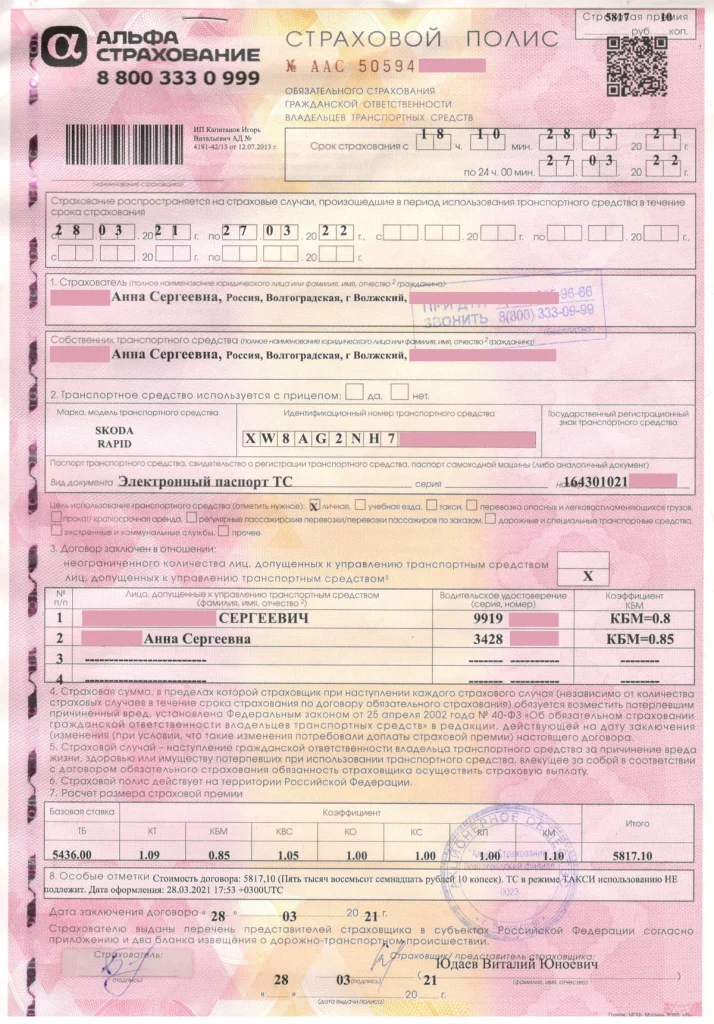
Je sluit een verzekering af, betaalt de eerste premie en ontvangt daarna een document: het polisblad. Voor veel mensen is dat een vel papier — of tegenwoordig een pdf — dat direct in een la verdwijnt. Dat is zonde, want het polisblad is juridisch gezien het hart van je verzekeringsovereenkomst. Als er iets misgaat en je een claim indient, is het polisblad het eerste document waar zowel jij als de verzekeraar naar kijkt.
In 2026 zijn polisbladen voor de meeste verzekeringen volledig digitaal geworden. Grote verzekeraars als Centraal Beheer, Nationale-Nederlanden en Interpolis bieden ze standaard aan via hun Mijn-omgeving of app. Toch begrijpen veel mensen niet precies wat er op staat, hoe ze de informatie moeten lezen of wat ze moeten doen als er iets niet klopt. Dit artikel legt het stap voor stap uit.
Wat is een polisblad precies?
Een polisblad is de samenvatting van jouw individuele verzekeringsovereenkomst. Het verschilt van de polisvoorwaarden: die zijn voor alle klanten met hetzelfde product gelijk, terwijl het polisblad specifiek voor jou is opgemaakt. Op het polisblad staat dus jouw naam, jouw dekking, jouw premie en jouw eigen risico — niet de algemene regels, maar de concrete afspraken.
Juridisch gezien is het polisblad samen met de polisvoorwaarden het bewijs van de verzekeringsovereenkomst. Dat is vastgelegd in het Burgerlijk Wetboek: de verzekeraar is verplicht om je zo snel mogelijk na het afsluiten een polis te verstrekken. Mocht er ooit een geschil zijn over wat er nu precies verzekerd is, dan geldt: de tekst op het polisblad heeft voorrang boven de algemene polisvoorwaarden. Wat op jouw polisblad staat, is dus leidend.
Veel mensen verwarren het polisblad met het verzekeringsbewijs. Een verzekeringsbewijs — zoals het groene kaartje bij een autoverzekering — is een beknopt document bedoeld om aan derden te laten zien dat je verzekerd bent. Het polisblad is het volledige overzichtsdocument voor jou als verzekeringnemer zelf.
Welke informatie staat er op een polisblad?
Hoewel de lay-out per verzekeraar verschilt, bevatten vrijwel alle polisbladen dezelfde kernonderdelen. Hieronder een overzicht van wat je kunt verwachten:
Verzekeringnemer en verzekerden
Bovaan staat de naam, het adres en eventueel het geboortejaar van de verzekeringnemer — degene die het contract heeft gesloten en de premie betaalt. Bij sommige verzekeringen, zoals een reisverzekering of inboedelverzekering, staan ook de meeverzekerde gezinsleden vermeld.
Polisnummer
Elk polisblad heeft een uniek polisnummer. Dit nummer heb je nodig bij elke communicatie met de verzekeraar: bij een schademelding, een wijziging of een opzegging. Noteer het alvast in je telefoon of e-mail, zodat je er snel bij kunt.
Het verzekerde object of risico
Bij een autoverzekering staat hier het kenteken en het merk en model. Bij een woonhuisverzekering het adres van de woning. Bij een levensverzekering het verzekerde bedrag en de begunstigde. Dit onderdeel is cruciaal om te controleren: een typefout in het kenteken of een verkeerd adres kan bij schade problemen geven.
Dekkingen
Welke risico’s zijn verzekerd? Hier staat of je bijvoorbeeld alleen WA hebt, of ook beperkt of volledig casco. Bij een zorgverzekering staat hier welk basispakket en welke aanvullende verzekering je hebt afgesloten. Dit blok is het belangrijkste deel van het polisblad: lees het goed door en vergelijk het met wat je dacht af te sluiten.
Eigen risico
Het eigen risico is het bedrag dat je zelf betaalt bij een schade, vóórdat de verzekeraar uitkeert. Bij een autoverzekering kun je kiezen voor een hoger eigen risico in ruil voor een lagere premie. Bij de zorgverzekering geldt in 2026 een wettelijk verplicht eigen risico van €385 per jaar voor volwassenen. Op het polisblad staat altijd het exacte eigen risico dat voor jou geldt.
Premie en betalingsfrequentie
Hier staat hoeveel je betaalt en hoe vaak: maandelijks, per kwartaal of jaarlijks. Let op: bij maandelijkse betaling rekenen veel verzekeraars een toeslag van 3 tot 6% ten opzichte van de jaarlijkse prijs. Betalen per jaar is bijna altijd goedkoper.
Looptijd en ingangsdatum
De ingangsdatum is de datum waarop je dekking begint. De looptijd geeft aan hoe lang de verzekering geldt. De meeste schadeverzekeringen (auto, wonen, inboedel) lopen voor één jaar en worden automatisch verlengd. Sommige levensverzekeringen of overlijdensrisicoverzekeringen hebben een vaste eindatum — die staat ook hier.
Versie van de polisvoorwaarden
Veelal vermeld als een code of datum, zoals "Voorwaarden BV2026" of "versie januari 2026". Dit is belangrijk: als de verzekeraar de voorwaarden tussentijds wijzigt, gelden voor jou de voorwaarden die op jouw polisblad vermeld staan, tenzij je akkoord gaat met de nieuwe versie.
Wat moet je controleren bij ontvangst?
Elke keer dat je een nieuw polisblad ontvangt — bij het afsluiten, na een wijziging of bij verlenging — is het verstandig om het direct te controleren. Verzekeraars raden dit zelf ook aan, en uit onderzoek van de Consumentenbond blijkt dat fouten in polisbladen vaker voorkomen dan de meeste mensen denken.
Controleer in elk geval het volgende:
- Kloppen je naam, adres en geboortedatum? Een adresfout kan bij een woonhuisverzekering betekenen dat de verkeerde woning verzekerd is.
- Is het verzekerde object correct? Staat het juiste kenteken, het juiste huisadres of de juiste waarde vermeld?
- Klopt de dekking met wat je hebt afgesproken bij het afsluiten? Staat de juiste dekking (WA, beperkt casco, allrisk) aangekruist?
- Is het eigen risico wat je hebt gekozen? Soms wijst een systeem automatisch een standaard eigen risico toe.
- Klopt de ingangsdatum? Dit is extra belangrijk als je bent overgestapt van een andere verzekeraar.
- Staat de premie die je betaalt overeen met de offerte of het aanbod dat je hebt geaccepteerd?
Merk je een fout? Neem dan zo snel mogelijk contact op met de verzekeraar. Fouten moeten gecorrigeerd worden met terugwerkende kracht tot de ingangsdatum — vraag altijd om een bevestiging per e-mail van de correctie.
Hoe bewaar je een polisblad: digitaal of op papier?
Vroeger was het antwoord eenvoudig: in een ordner. Tegenwoordig is de vraag complexer, maar de aanbeveling van financieel adviseurs en Nibud luidt: bewaar altijd zowel een digitale als een papieren kopie van je meest essentiële polisbladen.
De reden is praktisch: als je huis afbrandt en je laptop erin staat, heb je geen toegang meer tot je digitale bestanden — maar heb je de polisbladen op papier elders opgeborgen, dan kun je alsnog snel de schade melden. Omgekeerd geldt: papier kan beschadigen, verloren gaan of vergeten worden. Een digitale back-up op een cloudopslag (zoals OneDrive of Google Drive) of in een beveiligde kluis-app is onmisbaar.
Voor de meeste mensen werkt de volgende aanpak het beste:
- Alle polisbladen als PDF opslaan in een map "Verzekeringen" in je cloudomgeving.
- De meest kritische polisbladen (zorgverzekering, woonhuisverzekering, levensverzekering) ook uitprinten en bewaren in een ordner of brandwerende kluis.
- Elk jaar bij verlenging de nieuwe versie opslaan en de oude verwijderen of archiveren.
Polisblad opvragen via Mijn-omgeving
In 2026 bieden nagenoeg alle grote Nederlandse verzekeraars digitale klantomgevingen aan waar je je polisblad direct kunt downloaden. Je hebt er geen brief voor nodig en hoeft niet te bellen. Via de Mijn-omgeving van bijvoorbeeld Zilveren Kruis, De Friesland, Centraal Beheer of ANWB kun je je actuele polisblad als PDF ophalen, maar ook polisbladen van voorgaande jaren inzien.
Heb je geen toegang meer tot je Mijn-omgeving of ben je de verzekeraar van een oude polis kwijtgeraakt? De Nederlandsche Bank (DNB) biedt een zoekservice voor polissen, waarbij je via het registratienummer van de verzekeraar of de naam van het product kunt achterhalen bij welke maatschappij je ooit verzekerd was.
Voor levensverzekeringen bestaat daarnaast de Zoekservice Levensverzekeringen van het Verbond van Verzekeraars, speciaal voor gevallen waarbij iemand is overleden en de nabestaanden willen weten of er nog een polis loopt.
Verschillen in lay-out en opbouw tussen verzekeraars
Hoewel de inhoud van polisbladen wettelijk grotendeels bepaald is, verschilt de vormgeving sterk per verzekeraar. Sommige verzekeraars werken met een strak één-pagina-overzicht; anderen sturen een uitgebreid document van vier à vijf pagina’s met een aparte dekkingspagina, een pagina met uitsluitingen en een pagina met betaalgegevens.
Bij zorgverzekeringen is de indeling relatief gestandaardiseerd: ZorgKiezer.nl publiceert elk jaar een overzicht van het polisblad-type per verzekeraar, zodat je weet wat je kunt verwachten. Bij schadeverzekeringen (auto, wonen, inboedel, reis) is de variatie groter.
Een punt van aandacht bij digitale polisbladen is de bijgewerkte voorwaardenversie. Sommige verzekeraars verwijzen op het polisblad naar een externe URL voor de actuele polisvoorwaarden in plaats van ze mee te sturen. Download die voorwaarden dan ook direct en sla ze op samen met het polisblad — je hebt ze nodig als de URL later wijzigt of de pagina offline gaat.
Wil je meer weten over hoe je verzekeringen met elkaar vergelijkt? Bekijk onze verzekeringstips en -tools of de vergelijkings- en dekkingstools voor praktische hulpmiddelen.
De juridische status van je polisblad
Veel mensen weten niet hoe sterk hun positie is als ze het polisblad goed hebben bewaard. Juridisch gezien is het polisblad samen met de polisvoorwaarden een overeenkomst die door beide partijen bindend is. De verzekeraar kan niet achteraf stellen dat er iets anders afgesproken was dan wat op het polisblad staat — en jij kunt dat evenmin.
Een belangrijk principe in het verzekeringsrecht is dat bij tegenstrijdigheid tussen het polisblad en de polisvoorwaarden, het polisblad prevaleert. Stel: in de algemene voorwaarden staat dat een bepaalde dekking een eigen risico heeft van €250, maar op jouw polisblad staat €150 — dan geldt €150. Dit principe beschermt jou als consument.
De Autoriteit Financiële Markten (AFM) houdt toezicht op hoe verzekeraars informatie verstrekken en of polisbladen begrijpelijk en volledig zijn. Heb je het gevoel dat je verzekeraar je onjuist heeft geïnformeerd of dat het polisblad afwijkt van wat je hebt afgesproken, dan kun je een klacht indienen bij het Klachteninstituut Financiële Dienstverlening (Kifid).
Je polisblad is kortom geen bijlage die je kunt negeren. Het is het fundament van je verzekeringsbescherming. Neem er bij afsluiten de tijd voor, controleer het bij ontvangst, bewaar het veilig en weet waar je het snel kunt vinden als je het nodig hebt — want dan heb je geen tijd om het te zoeken.
Veelgestelde vragen
Wat is het verschil tussen een polisblad en polisvoorwaarden?
Het polisblad is jouw persoonlijke samenvatting van de verzekering: jouw naam, dekking, premie en eigen risico. De polisvoorwaarden zijn de algemene regels die voor alle klanten met hetzelfde product gelden. Samen vormen ze de verzekeringsovereenkomst. Bij tegenstrijdigheid geldt wat er op het polisblad staat — dat is juridisch bindend voor jou specifiek.
Hoe lang moet ik mijn polisblad bewaren?
Bewaar een polisblad zolang de verzekering loopt, plus minimaal vijf jaar daarna. Bij levensverzekeringen of arbeidsongeschiktheidsverzekeringen is het verstandig om ze nog langer te bewaren — soms speelt de ingangsdatum decennia later nog een rol bij een claim of nalatenschapsafwikkeling. Digitale opslag in de cloud maakt langdurig bewaren eenvoudig en neemt geen fysieke ruimte in.
Wat doe ik als ik mijn polisblad kwijt ben?
Log in op de Mijn-omgeving van je verzekeraar — de meeste bieden polisbladen van meerdere jaren aan als download. Lukt dat niet, bel dan de klantenservice; zij zijn wettelijk verplicht je een kopie te sturen. Ben je de naam van de verzekeraar kwijt, gebruik dan de zoekservice van DNB (dnb.nl) of, voor levensverzekeringen, de Zoekservice Levensverzekeringen van het Verbond van Verzekeraars.
Kan ik mijn polisblad digitaal accepteren in plaats van op papier?
Ja, een digitaal polisblad heeft dezelfde juridische status als een papieren versie. Verzekeraars zijn verplicht het document beschikbaar en duurzaam op te slaan. Sla het zelf ook op als PDF in een cloudopslag of op een externe schijf. Let op: als je alleen een link krijgt en geen PDF, vraag dan expliciet om een downloadbaar bestand — een webpagina kan worden aangepast of verwijderd.
Wat als er een fout staat op mijn polisblad?
Neem direct contact op met de verzekeraar en wijs op de fout. Stuur een schriftelijke bevestiging (e-mail) zodat je bewijs hebt van de melding en de correctiedatum. De verzekeraar moet het polisblad corrigeren met terugwerkende kracht tot de ingangsdatum. Als de verzekeraar niet meewerkt of de fout leidt tot een geschil, kun je terecht bij het Klachteninstituut Financiële Dienstverlening (Kifid) op kifid.nl.
Hoe lees ik de versienummering van polisvoorwaarden op mijn polisblad?
Verzekeraars vermelden op het polisblad een code of datum voor de versie van de polisvoorwaarden die op jou van toepassing zijn, zoals "AVP 2026-01" of "Voorwaarden woningpakket versie 3.2". Bewaar die versie van de voorwaarden altijd samen met het polisblad. Als de verzekeraar de voorwaarden tussentijds wijzigt, gelden voor jou de voorwaarden van de versie op jouw polisblad — tenzij je akkoord gaat met de nieuwe versie via een wijzigingsaanbod.
Tekst geoptimaliseerd in mei 2026.









