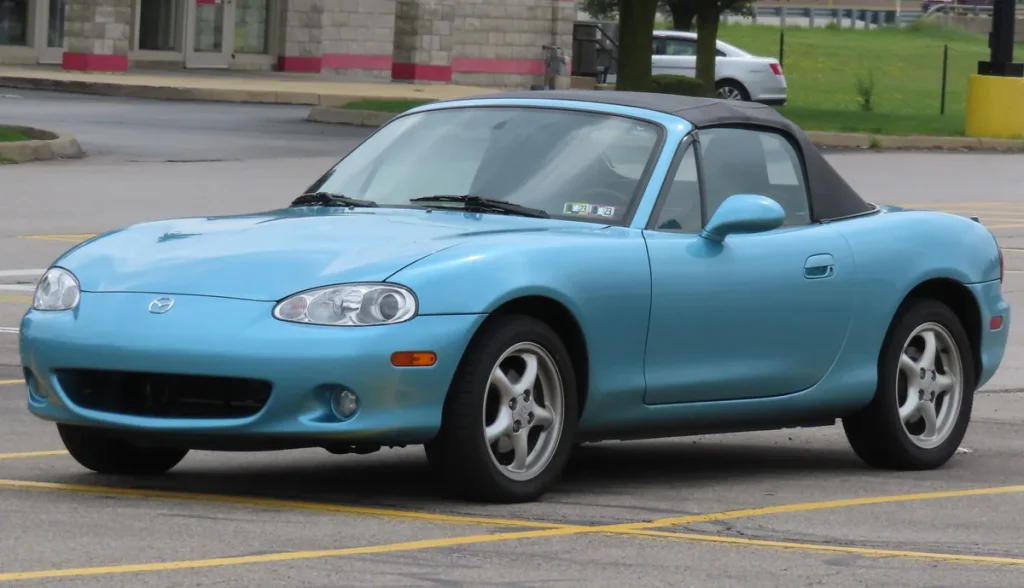
Een cabrio rijden is genieten: de zon op je gezicht, de wind in je haar, en het gevoel van vrijheid dat geen gesloten auto kan evenaren. Maar wie zijn cabriolet wil verzekeren, merkt al snel dat verzekeraars die vrijheid niet gratis weggeven. Een cabrioverzekering kost gemiddeld 15 tot 30 procent meer dan een vergelijkbare gesloten auto — en dat heeft alles te maken met de specifieke risico’s van een open dak.
Toch hoef je in 2026 niet klakkeloos de hoogste premie te accepteren. Met de juiste dekking, slimme keuzes over gebruik en een paar simpele maatregelen kun je de verzekeringslast aanzienlijk drukken. In dit artikel lees je precies waarom een cabrio duurder uitvalt en — belangrijker — hoe je daar iets aan doet.
Waarom een cabrioverzekering meer kost
Verzekeraars rekenen risico’s door in de premie, en een cabrio brengt een aantal specifieke risico’s mee die een gesloten auto niet heeft. Het meest voor de hand liggende: de softtop of stoffen kap. Die is aanzienlijk kwetsbaarder dan een stalen koetswerk. Een onverlaat met een zakmes kan er doorheen snijden om spullen uit de auto te stelen — en dat kost al gauw 1.000 tot 3.000 euro aan reparatie, afhankelijk van het merk en model.
Daarnaast hebben cabrio’s een hoger risico op vandalisme. Een geparkeerde cabrio buiten trekt nu eenmaal meer aandacht dan een doorsnee hatchback. Diefstal speelt ook een rol: populaire modellen als de Mazda MX-5, de Volkswagen Golf Cabriolet of de BMW 4-serie Cabrio staan hoog in de statistieken van gestolen voertuigen. Bovendien zijn cabrio’s gemiddeld duurder in aanschaf en vaak sportievere modellen — wat bij allriskverzekering direct leidt tot een hogere verzekerde waarde en dus een hogere premie.
Schade aan de softtop of hardtop wordt niet door alle verzekeraars automatisch volledig gedekt. Bij sommige polissen gelden aanvullende voorwaarden of is de eigen bijdrage hoger bij kap-specifieke schade. Controleer dit altijd goed in de polisvoorwaarden voordat je tekent.
Welke dekking heb je nodig: WA, WA+ of allrisk?
Net als bij elke auto kies je voor een cabriolet uit drie dekkingsvormen. WA (wettelijke aansprakelijkheid) is de minimale verplichte verzekering: jij betaalt alleen de schade die je bij een ander veroorzaakt. Je eigen schade is nooit gedekt. Voor een nieuwere of waardevolle cabrio is dit geen slimme keuze.
WA+ (beperkt casco) voegt een flinke laag bescherming toe: diefstal, inbraak, brand, storm, hagel, aanrijding met wild en ruitschade zijn meeverzekerd. Omdat juist diefstal en inbraak extra risico’s zijn voor een cabrio, is WA+ de minimale aanbevolen dekking. De softtop is bij de meeste verzekeraars standaard meeverzekerd onder WA+, mits de schade door inbraak of vandalisme is veroorzaakt. De extra kosten ten opzichte van WA zijn beperkt — denk aan 5 tot 15 euro per maand — maar de bescherming is disproportioneel veel groter.
Allrisk (volledig casco) dekt alles, inclusief schade die je zelf veroorzaakt: een krasje tijdens het inparkeren, een botsing, schade door eigen nalatigheid. Voor een nieuwe cabrio of een exemplaar met een waarde boven de 15.000 euro is allrisk verstandig. Allrisk is ruwweg twee keer zo duur als WA+, maar voor een dure cabriolet is de bescherming het vaak waard. Vergelijk meerdere aanbieders via de vergelijkingstool om het beste tarief te vinden.
Seizoendekking en winterstop: de slimste besparing voor cabrio-eigenaren
Verreweg de meeste cabrio’s staan van november tot april in de garage of onder een carport. Je rijdt er hooguit een mooie herfstdag mee, maar winter is typisch geen cabriotijd. Toch betaal je bij een standaard jaarpolispremie het hele jaar door — ook voor de maanden dat de auto stilstaat.
Hier ligt de grootste besparingskans. Veel verzekeraars bieden seizoendekking of een winterstop aan. Je kunt de autoverzekering tijdelijk schorsen of reduceren voor de periode dat de auto niet op de openbare weg rijdt. Tijdens de schorsing blijft de wettelijke aansprakelijkheid vervallen, maar brand, diefstal en stormschade zijn doorgaans wél gedekt als je de auto gestald houdt. De besparing loopt op tot 10 tot 20 procent van de jaarpremie — bij een allriskverzekering van 120 euro per maand betekent dat een besparing van 144 tot 288 euro per jaar.
Let op: je kunt een auto niet zomaar schorsen zonder de kentekens in te leveren bij de RDW. Doe je dit niet, dan moet je sowieso WA-verzekerd blijven. Schorsing is dus alleen zinvol als de auto echt niet de weg op gaat. Meer informatie over de voorwaarden vind je op de website van de Rijksoverheid.
Beperkt kilometrage en afgesloten stalling
Rijdt jouw cabrio minder dan 10.000 kilometer per jaar? Dan is een beperkt-kilometragedekking een slimme optie. Verzekeraars rekenen minder premie voor auto’s die weinig rijden, simpelweg omdat het statistische schaderisico lager is. Bij veel aanbieders levert dit een korting van 5 tot 15 procent op. Houd je kilométers bij via de boordcomputer of een rittenregistratie-app — sommige verzekeraars vragen bewijs als je schade meldt.
Een andere concrete maatregel: stalling in een afgesloten garage. Een cabrio die ’s nachts op de openbare weg staat, loopt significant meer kans op inbraak en vandalisme dan een auto achter slot en grendel. Verzekeraars weten dat ook, en bieden soms een korting voor aantoonbaar garagestalling. Vraag expliciet naar deze korting bij het afsluiten van je polis — niet alle verzekeraars communiceren dit proactief.
Hoger vrijwillig eigen risico en tweede-autokorting
Het standaard eigen risico bij autoverzekeringen in Nederland ligt in 2026 op 130 tot 150 euro. Door dit vrijwillig te verhogen naar bijvoorbeeld 500 of 1.000 euro, daal je aanzienlijk in de premie. De exacte besparing verschilt per verzekeraar, maar een eigen risico van 500 euro levert doorgaans 5 tot 10 procent premiekorting op. Kies dit alleen als je het verhoogde eigen risico financieel kunt dragen bij schade.
Heb je al een andere auto verzekerd bij dezelfde maatschappij? Dan kom je mogelijk in aanmerking voor een tweede-autoregeling. Veel verzekeraars geven korting als je meerdere voertuigen bij hen onderbrengt. Voor een cabrio die de tweede auto in het gezin is — naast een gezinsauto voor dagelijks gebruik — kan dit een prettige extra besparing opleveren van 5 tot 15 procent op de premie van de cabrio.
Ten slotte: je bonus-malus ladder telt even zwaar voor een cabrioverzekering als voor elke andere auto. Een hoge schadevrije opbouw (tot 85 procent korting bij sommige verzekeraars) drukt de premie aanzienlijk. Schakel niet onnodig kleine schades in — een kleine deukje zelf betalen en je korting bewaren bespaart op de lange termijn meer dan je denkt. Zie ook het overzicht van autoverzekeringen op deze site voor meer tips.
Leeftijd en rijervaring: de factor die je niet kunt veranderen (maar wel kunt sturen)
Jonge bestuurders betalen altijd meer. Bij een cabrio is dat effect nog sterker, omdat de combinatie van sportief rijgedrag en een open auto statistisch meer risico geeft. Wie jonger is dan 24 jaar en een cabrio wil verzekeren, kan rekenen op een forse toeslag. De enige manier om dit te versnellen is ervaring opbouwen: elk schadevrij jaar verbetert je bonus-maluspositie.
Woonplaats speelt ook een rol. In grote steden als Amsterdam en Rotterdam is de kans op diefstal en vandalisme groter dan in een rustiger dorp. Dit vertaalt zich direct in je premie. Is je cabrio je zomerse tweede auto die je overwegend buiten de stad gebruikt, bespreek dit dan met je verzekeraar — in sommige gevallen kan een woonplaatscorrectie gunstig uitpakken.
Youngtimer- en oldtimercabrio: goedkoper verzekeren via beperkt gebruik
Bezit je een cabrio van 25 jaar of ouder? Dan kom je in aanmerking voor een oldtimerverzekering. Deze polissen zijn specifiek ontworpen voor voertuigen die recreatief worden gebruikt en zijn doorgaans aanzienlijk goedkoper dan een gewone autoverzekering. Voorwaarden zijn meestal: maximaal gebruik voor recreatief rijden (geen dagelijks woon-werkverkeer), een taxatierapport voor de verzekerde waarde, en een aparte dagelijkse auto op naam.
Voor youngtimers (auto’s van 16 tot 25 jaar oud) geldt vanaf 2026 een aangescherpte regeling. De overgangsregeling die in 2025 werd ingevoerd, beschermt bestaande eigenaren die hun auto vóór 2026 al bezaten, maar bij nieuwe aankopen gelden strengere voorwaarden. Let hier goed op bij de aanschaf van een klassieke cabrio. Gespecialiseerde verzekeraars zoals De Oldtimerverzekering bieden maatwerk voor dit segment, inclusief seizoensgebonden dekking en taxatieverzekering bij erkend taxateur.
Premie-indicatie 2026: wat mag je verwachten?
Precieze premies hangen af van je persoonlijke situatie, maar op basis van marktgegevens van begin 2026 kun je de volgende indicaties aanhouden voor een gemiddelde cabrio (waarde circa 18.000 euro, bestuurder 35 jaar, bonus-malus 5, geen schadevrije jaren toeslag):
| Dekking | Indicatie per maand | Indicatie per jaar |
|---|---|---|
| WA | € 35 – € 55 | € 420 – € 660 |
| WA+ (beperkt casco) | € 50 – € 80 | € 600 – € 960 |
| Allrisk | € 90 – € 140 | € 1.080 – € 1.680 |
Met seizoendekking (4 maanden winterstop), garagestalling en verhoogd eigen risico van 500 euro kun je de allrisk-premie terugbrengen naar pakweg 70 tot 100 euro per maand. Dat is nog altijd meer dan een gemiddelde gezinsauto, maar voor het rijplezier dat een cabrio biedt, is dat voor veel eigenaren een acceptabele prijs. Gebruik de rekenmachine op deze site om jouw persoonlijke premie te berekenen. De Consumentenbond heeft aanvullende vergelijkingstips op consumentenbond.nl.
Uiteindelijk geldt voor een cabrioverzekering hetzelfde als voor elke autoverzekering: vergelijken loont. De premieverschillen tussen aanbieders voor exact dezelfde dekking en situatie kunnen oplopen tot 40 procent. Neem de tijd om meerdere offertes op te vragen, weeg de besparingsopties af die bij jouw rijgedrag passen, en je rijdt de zomer in met zowel een open dak als een gezonde portemonnee.
Veelgestelde vragen
Is een cabrio altijd duurder te verzekeren dan een gewone auto?
In de meeste gevallen wel. De softtop is kwetsbaarder voor inbraak en vandalisme, en cabrio’s zijn gemiddeld sportievere en duurdere modellen. Dat vertaalt zich in een hogere premie bij WA+ en allrisk. Het verschil bedraagt gemiddeld 15 tot 30 procent vergeleken met een vergelijkbare gesloten auto. Via seizoendekking en garagestalling kun je dit verschil deels compenseren.
Dekt mijn WA+ verzekering ook schade aan de softtop?
Ja, bij de meeste verzekeraars is de softtop standaard meeverzekerd onder WA+ (beperkt casco) bij schade door inbraak of vandalisme. Controleer wel de polisvoorwaarden: sommige verzekeraars stellen aanvullende eisen, zoals bewijs van inbraakschade of een maximaal vergoedingsbedrag. Bij louter slijtage of lekkage is de softtop nooit meeverzekerd — dat is onderhoud, geen verzekeringsgeval.
Kan ik mijn cabrioverzekering tijdelijk stopzetten in de winter?
Ja, dat kan via een schorsing bij de RDW. Je levert de kentekenplaten in, de auto mag dan niet op de openbare weg en de WA-verplichting vervalt. Bij veel verzekeraars blijft de dekking voor brand, diefstal en stormschade wel van kracht tijdens de schorsingsperiode. Dit levert een besparing op van 10 tot 20 procent van de jaarpremie. Vraag je verzekeraar naar de exacte voorwaarden en of zij ook een seizoenskorting aanbieden zonder formele schorsing.
Wat is een goede dekking voor een goedkope gebruikte cabrio?
Voor een cabrio met een waarde onder de 6.000 euro is WA+ (beperkt casco) in de meeste gevallen de beste keuze. Allrisk is dan relatief duur ten opzichte van de waarde van de auto. WA+ dekt diefstal, inbraak en vandalisme — juist de risico’s die bij een cabrio bovengemiddeld zijn. WA-only is voor een cabrio bijna nooit aan te raden: een softtop reparatie kost makkelijk meer dan de premieskorting die je ermee verdient.
Hoeveel kan ik besparen met een hoger eigen risico?
Een vrijwillig eigen risico van 500 euro levert doorgaans 5 tot 10 procent premiekorting op bij de meeste Nederlandse verzekeraars. Op een allrisk-jaarpremie van 1.200 euro is dat 60 tot 120 euro besparing per jaar. Verhoog je naar 1.000 euro eigen risico, dan kan de korting oplopen tot 15 tot 20 procent. Bereken altijd of de verwachte besparing opweegt tegen het risico dat je het hogere eigen risico een keer daadwerkelijk moet betalen.
Mag ik met een oldtimer-cabrioverzekering dagelijks rijden?
In de regel niet. Oldtimerverzekeringen zijn bedoeld voor recreatief gebruik: weekenden, vakanties en toertochten. Dagelijks woon-werkverkeer valt hier buiten, en als je toch dagelijks rijdt, vervalt de dekking mogelijk. Je hebt dan ook een reguliere tweede auto nodig voor dagelijks gebruik. Gespecialiseerde verzekeraars controleren het kilometergebruik via de kilometerteller en kunnen bij excessief gebruik de polis aanpassen of opzeggen.
Tekst geoptimaliseerd in mei 2026.









