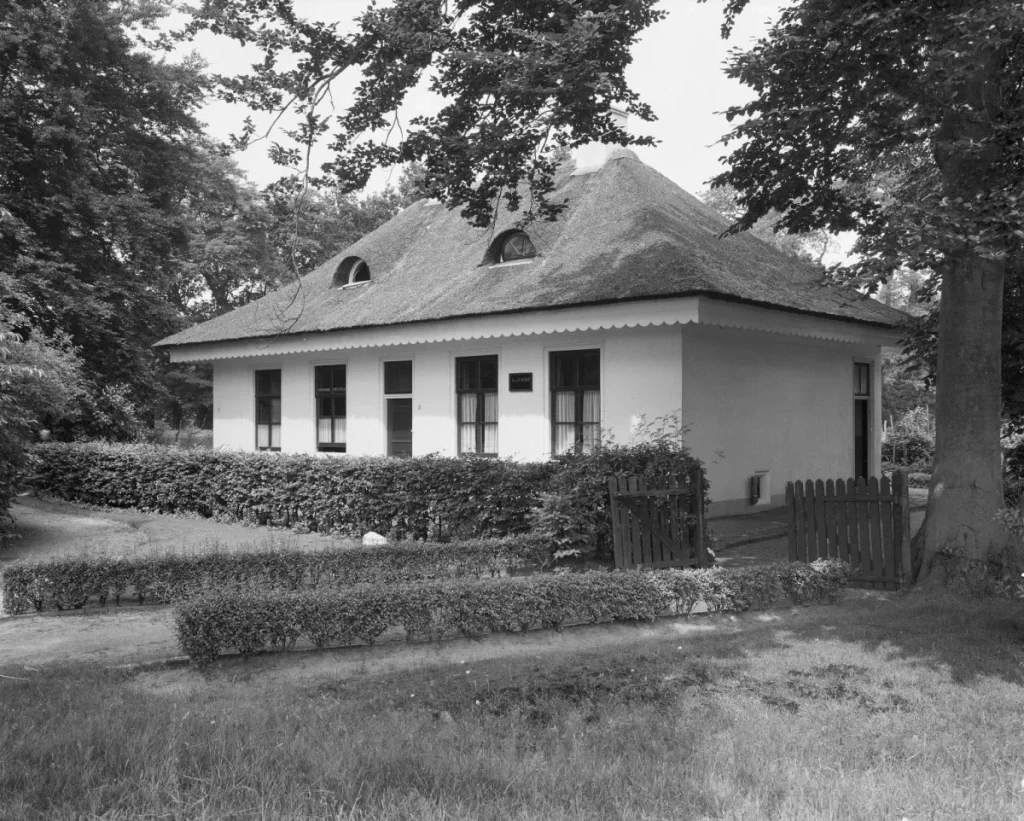
Je bent verliefd op dat schilderachtige huisje met rieten dak aan de rand van het dorp. De tuin, de rust, de uitstraling — het klopt allemaal. Maar nog vóór je een bod uitbrengt, is er één vraag die je moet beantwoorden: is dit huis goed verzekerbaar, en onder welke voorwaarden? Want zonder een geldige opstalverzekering krijg je in Nederland geen hypotheek — en niet iedere verzekeraar is bereid een rietgedekte woning te accepteren.
In 2026 is de markt voor verzekeringen op rieten daken scherper dan ooit. De schadestatistieken van brand bij riet zijn in de afgelopen jaren gestegen, en steeds meer reguliere verzekeraars trekken zich terug of stellen zulke zware eisen dat de premie de pan uitrijst. Dit artikel helpt je als potentiële koper om de verzekerings- en financiële risico’s in kaart te brengen vóór je tekent.
Waarom niet elke verzekeraar een rieten dak accepteert
Een rieten dak is van nature brandgevaarlijker dan een pannendak. Riet is droogstaand plantaardig materiaal dat bij een vliegvonk — denk aan vuurwerk, barbecue of een schoorsteenbrand — binnen minuten in brand kan staan. Reguliere opstalverzekeraars zoals die via de grote vergelijkingssites werken, beoordelen dit risico als te hoog en weigeren de dekking, of zij hanteren zo’n hoog eigen risico dat de polis in de praktijk weinig waarde heeft.
Er zijn twee hoofdtypen rietgedekte daken, en het type bepaalt grotendeels je kansen op de verzekeringsmarkt. Bij een traditioneel rieten dak — waarbij het riet van binnenuit zichtbaar is op de spanten — is het brandrisico het grootst. Bij een gesloten schroefdakconstructie, waarbij het riet op houten platen is bevestigd en de onderkant afgedekt is, is het risico aanzienlijk lager en zijn er meer verzekeraars bereid een offerte te maken.
Specialisten als Rietpolis, Zinex, Alpina en Howden Nederland richten zich specifiek op deze markt. Zij kennen de constructietypen, stellen gerichtere eisen en hanteren premies die — al zijn ze hoger dan bij een pannendak — toch inzichtelijk zijn. De jaarlijkse premie voor een opstalverzekering op een rietgedekte woning met een herbouwwaarde van circa €450.000 loopt in 2026 uiteen van ruwweg €1.700 tot meer dan €4.000, afhankelijk van constructietype, locatie en getroffen brandpreventiemaatregelen. Ter vergelijking: een vergelijkbaar huis met pannendak betaalt gemiddeld €400–€475 per jaar.
De hypotheekverstrekker: opstalverzekering is geen optie maar een eis
Wie een woning koopt met een hypotheek, is wettelijk verplicht een opstalverzekering af te sluiten. Dit is geen aanbeveling — het is een contractuele voorwaarde die iedere geldverstrekker stelt. De bank of hypotheekverstrekker wil zeker weten dat het onderpand van de lening — jouw woning — bij brand of andere schade vergoed wordt, zodat de hypotheekschuld gedekt blijft.
Voor een gewone woning is dit een formaliteit. Voor een rietgedekte woning kan het een serieus obstakel zijn. Als je er niet in slaagt vóór het passeren bij de notaris een geldige opstalverzekering te overleggen, kan de hypotheek niet worden verstrekt. Dit betekent concreet: zorg dat je al in de onderhandelingsfase — het liefst vóór je bod — weet of je de woning kunt verzekeren en voor welk bedrag.
Vraag bij meerdere gespecialiseerde verzekeraars een offerte op. Een offerte is niet bindend, maar geeft je een realistisch beeld van de maandlasten en eventuele acceptatievoorwaarden. Sommige verzekeraars eisen een dakkeuring of technisch inspectierapport vóór acceptatie. Dat kost tijd — zorg dat je dit meeneemt in je planning rondom de hypotheekaanvraag.
Herbouwwaarde versus marktwaarde: een cruciaal verschil bij riet
Je verzekert je woning op de herbouwwaarde — niet op de WOZ-waarde of de marktwaarde. De herbouwwaarde is het bedrag dat nodig is om de woning in dezelfde staat opnieuw te bouwen, inclusief fundament, constructie, rietdekwerk en afwerking. De grond telt niet mee.
Bij een rietgedekte woning is dit onderscheid extra relevant. De marktwaarde van een schilderachtig rietgedekt huis in een gewilde streek kan flink hoger liggen dan de herbouwwaarde — maar omgekeerd kan ook voorkomen, zeker bij een vervallen pand of een afgelegen locatie. Wie zijn woning op de WOZ-waarde of marktwaarde verzekert, loopt het risico op onderverzekering: de verzekeraar vergoedt bij een totaalverlies dan alleen de verzekerde waarde, ook als de werkelijke herbouwkosten hoger uitkomen.
Rietdekwerk is handwerk. Een nieuw rieten dak op een woning van 150 m² kost in 2026 al snel €50.000–€80.000, afhankelijk van de dakoppervlakte, het type riet (Hongaars riet is goedkoper dan Turks of inlands riet) en de regio. Laat de herbouwwaarde professioneel berekenen — veel gespecialiseerde verzekeraars bieden een herbouwwaardemeter aan, of doen dit als onderdeel van het acceptatieproces. Sommige bieden ook jaarlijkse indexatie, zodat de verzekerde waarde meestijgt met de bouwkosteninflatie.
Monumentale en rijksmonument rietgedekte panden: extra laag complexiteit
Nederland telt duizenden rietgedekte woningen met een monumentenstatus. Wie zo’n pand koopt, heeft te maken met een extra laag verplichtingen én mogelijkheden. Een rijksmonument mag niet zomaar verbouwd worden — ook vervangen van het rietdak vereist toestemming van de gemeente en in sommige gevallen van de Rijksdienst voor het Cultureel Erfgoed (RCE). Dat betekent dat bij schade het herstel alleen mag plaatsvinden met dezelfde materialen en technieken als het origineel.
Voor verzekeraars is dit een aandachtspunt: de herbouwwaarde van een monument ligt structureel hoger dan die van een vergelijkbaar niet-beschermd pand, omdat restauratieambachten duurder zijn en de materialen lastiger leverbaar. Sommige verzekeraars eisen bij monumenten een actueel taxatierapport van een gecertificeerde taxateur die bekendheid heeft met historische bouwmethoden.
Aan de andere kant biedt de overheid ondersteuning via de Subsidieregeling Instandhouding Monumenten (SIM). Voor woonhuismonumenten geldt de woonhuissubsidie van de RCE, die in 2026 enkele aanpassingen heeft gekregen — onder meer het verplicht aanleveren van foto’s voor én na de werkzaamheden en gespecificeerde facturen bij aanvragen boven €70.000. Deze subsidies dempen de onderhoudskosten, maar staan los van de verzekeringsplicht.
Houd bij een monumentale aankoop ook rekening met aanvullende dekking voor bijzondere architectonische elementen: glas-in-lood, originele houten kozijnen, historische gevelelementen. Niet iedere opstalverzekering dekt deze automatisch op vervangingswaarde.
De premietoeslag meewegen in je woonlasten
Een rietgedekte woning brengt structureel hogere verzekeringspremies met zich mee. Bereken dit expliciet mee als je je maximale hypotheek en maandlasten bepaalt. Een jaarlijkse meerkosten van €1.200–€3.600 ten opzichte van een standaard pannendam-opstalverzekering komt neer op €100–€300 per maand extra. Dat is een bedrag dat meetelt bij de hypotheektoets — niet in de directe berekening door de geldverstrekker, maar wel in je eigen financiële ruimte.
Verzekeraars bieden korting als je extra brandpreventiemaatregelen neemt. Denk aan een vonkenvanger op de schoorsteen, een erkend Kiwa-blussysteem, een brandmelder die doormeldt naar een particuliere alarmcentrale, of een brandwerende coating op het riet. Sommige van deze maatregelen zijn niet vrijblijvend: een verzekeraar kan ze als acceptatievoorwaarde stellen. Vraag bij de offerte altijd welke maatregelen de premie verlagen en welke verplicht zijn — die informatie bepaalt mede de totale exploitatiekosten van de woning.
Gebruik de budgettools van Nibud om de totale woonlasten realistisch in kaart te brengen, inclusief hogere verzekeringspremie, eventuele monumentenonderhoud en hogere onderhoudskosten voor het dakdekwerk zelf.
Checklist: dit doe je vóór je bod uitbrengt
Wie een rietgedekte woning koopt zonder vooronderzoek naar de verzekerbaarheid, loopt een reëel risico: geen verzekeraar vinden, geen hypotheek kunnen passeren, of pas na het bod ontdekken dat de maandlasten structureel hoger zijn dan verwacht. Onderstaande checklist helpt je gestructureerd te werk te gaan.
- Controleer het daktype: traditioneel open of gesloten schroefdakconstructie? Vraag dit na bij de verkopend makelaar of bekijk het bij de bezichtiging.
- Vraag offertes op bij gespecialiseerde verzekeraars: Rietpolis, Zinex, Alpina, Howden, Univé (bij riet). Doe dit vóór je bod — niet erna.
- Laat de herbouwwaarde berekenen: niet schattten op WOZ, maar professioneel bepalen. Let op dat rietdekwerk duur handwerk is.
- Check de monumentenstatus: zoek het pand op in het Monumentenregister van de RCE. Monumentenstatus brengt extra eisen voor verzekeraar én aannemer.
- Bereken de totale woonlasten: tel de hogere opstalpremie op bij hypotheeklasten, rietonderhoud (riet gaat 30–50 jaar mee, maar nok moet eerder vernieuwd) en eventuele maatregelen die de verzekeraar verplicht stelt.
- Vraag de acceptatievoorwaarden op schrift: een mondelinge toezegging is niets waard bij de notaris. Zorg voor een bevestiging van de verzekeraar vóór de overdracht.
Een huis met rieten dak kopen is in 2026 zeker mogelijk, maar het vraagt voorbereiding. Wie goed geïnformeerd de markt op gaat — met kennis van het daktype, een reële herbouwwaarde en een offerte van een gespecialiseerde verzekeraar op zak — staat sterk. De hogere premie is een gegeven, maar de schoonheid en zeldzaamheid van een rietgedekte woning is voor velen die prijs waard. Zorg alleen dat je die prijs van tevoren kent.
Veelgestelde vragen
Kan ik altijd een opstalverzekering krijgen voor een huis met rieten dak?
Niet bij iedere verzekeraar. Veel reguliere verzekeraars weigeren rietgedekte woningen of stellen zulke zware eisen dat de premie onbetaalbaar wordt. Je bent aangewezen op specialisten zoals Rietpolis, Zinex, Alpina of Howden Nederland. Bij een traditioneel open rieten dak — waarbij het riet van binnenuit zichtbaar is — zijn de acceptatiecriteria strenger dan bij een gesloten schroefdakconstructie. Begin je zoektocht naar een verzekeraar altijd vóórdat je een bod uitbrengt.
Is een opstalverzekering verplicht als ik een hypotheek heb?
Ja, altijd. Iedere Nederlandse hypotheekverstrekker stelt als contractuele voorwaarde dat de woning — het onderpand van de lening — afdoende is verzekerd via een opstalverzekering. Zonder een geldige polisbevestiging kan de notariële overdracht niet plaatsvinden. Bij een rietgedekte woning is het extra belangrijk dit op tijd te regelen, omdat de acceptatieprocedure bij gespecialiseerde verzekeraars langer kan duren dan bij een standaardpolis.
Hoe bepaal ik de juiste herbouwwaarde van een rietgedekte woning?
Laat de herbouwwaarde professioneel berekenen — niet schatten op basis van de WOZ-waarde of de koopprijs. De herbouwwaarde is het bedrag om de woning volledig opnieuw te bouwen, inclusief rietdekwerk, constructie en afwerking, maar exclusief grond. Rietdekwerk is handwerk en kost voor een gemiddeld dak €50.000–€80.000 in 2026. Veel gespecialiseerde verzekeraars bieden een herbouwwaardemeter of nemen een berekening op in hun acceptatieproces. Kies voor een polis met jaarlijkse indexatie om onderverzekering in de toekomst te voorkomen.
Welke extra eisen stelt een verzekeraar bij een monumentale rietgedekte woning?
Bij een rijksmonument of gemeentelijk monument met rieten dak vragen verzekeraars doorgaans een actueel taxatierapport van een gecertificeerde taxateur met kennis van historisch bouw. Omdat restauratiewerk duurder is en originele materialen vereist zijn, ligt de herbouwwaarde van een monument structureel hoger. Sommige verzekeraars eisen ook een dakkeuring en willen weten of de aannemer die het riet onderhoud verricht gecertificeerd is. Controleer altijd of aanvullende elementen zoals glas-in-lood en historische kozijnen gedekt zijn.
Hoeveel meer premie betaal ik voor een rieten dak ten opzichte van een pannendak?
De premieverschillen zijn aanzienlijk. Een opstalverzekering voor een woning met pannendak kost gemiddeld €390–€475 per jaar in 2026. Voor een vergelijkbare woning met traditioneel rieten dak loopt de premie op tot €1.700–€4.000+ per jaar, afhankelijk van constructietype, locatie en brandpreventiemaatregelen. Met een gesloten schroefdakconstructie en getroffen maatregelen als een vonkenvanger, brandwerende coating en een doormeldsysteem, kun je de premie substantieel verlagen. Vergelijk altijd meerdere gespecialiseerde aanbieders.
Wat is het risico als ik mijn rietgedekte woning op de WOZ-waarde verzeker?
Onderverzekering. De WOZ-waarde omvat de marktwaarde inclusief grond en locatiefactoren — maar een opstalverzekering vergoedt alleen de herbouwkosten van het gebouw zelf. Als die herbouwkosten hoger zijn dan het verzekerde bedrag, betaalt de verzekeraar bij totaalschade slechts het verzekerde bedrag — en draai jij zelf op voor het tekort. Bij een rietgedekte woning, waarbij het rietdekwerk zelf al tienduizenden euro’s kost, kan dit verschil enorm zijn. Laat de herbouwwaarde altijd professioneel vaststellen.
Tekst geoptimaliseerd in mei 2026.









