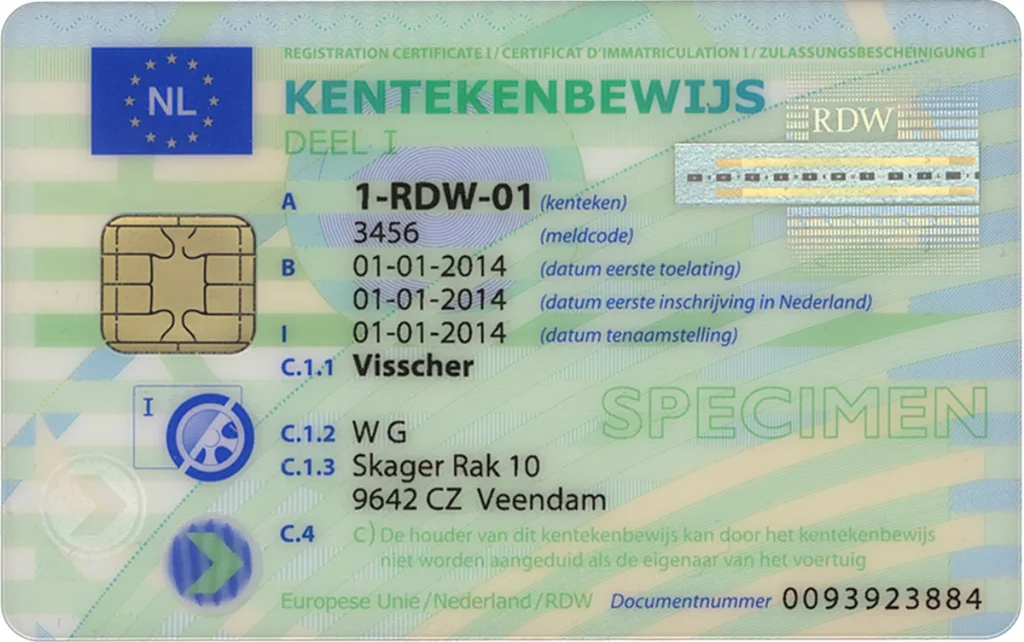
Je hebt net een auto gekocht, het kenteken staat op jouw naam in het RDW-register — maar de verzekering loopt nog op naam van de vorige eigenaar, je ouders, of een partner die niet bij jou woont. Of misschien staat de auto al maanden op jou ingeschreven en heb je de verzekering om praktische redenen nooit overgezet. Het klinkt als een detail, maar het is een situatie die bij schade grote financiële gevolgen kan hebben.
In Nederland rust de verzekeringsplicht via de Wet Aansprakelijkheidsverzekering Motorrijtuigen (WAM) op de kentekenhouder. Zodra het kenteken op jouw naam staat, ben jij verantwoordelijk voor een geldige WA-verzekering — ongeacht of je zelf achter het stuur zit of überhaupt rijdt. Wie die verzekering afsluit, en op wiens naam die staat, is daarbij verre van een formaliteit.
Kentekenhouder en verzekeringnemer: waarom ze idealiter dezelfde persoon zijn
Een autoverzekering is gebaseerd op het principe van verzekerbaar belang: je kunt alleen iets verzekeren waarvoor je ook echt een financieel risico loopt. De kentekenhouder — de persoon op wiens naam het kenteken bij het RDW staat — is in de ogen van verzekeraars degene met het directe belang bij de auto. Beschadigt de auto, dan is het de kentekenhouder die het eigendom verliest of betaalt voor herstel.
Verzekeraars willen daarom dat de verzekeringnemer (degene die het contract sluit en de premie betaalt) en de kentekenhouder dezelfde persoon zijn. Zo klopt het risicoprofiel: de verzekeraar weet precies wie aansprakelijk is, wie schadevrije jaren opbouwt, en wie de rechtmatige eigenaar van het voertuig is. Loopt de verzekering op een andere naam, dan is er sprake van een mismatch die het systeem van verzekeren fundamenteel verstoort.
Wanneer mag de verzekering op een andere naam staan?
Er is één officieel erkende uitzondering: een samenwonende partner op hetzelfde woonadres. Als jij en je partner op hetzelfde adres staan ingeschreven in de BRP (Basisregistratie Personen), mag de verzekering op naam van de partner staan terwijl het kenteken op jouw naam staat. Verzekeraars accepteren dit omdat partners elkaar’s auto frequent gebruiken en de financiële belangen verweven zijn.
Buiten deze uitzondering is de ruimte uiterst beperkt. Een auto die op naam staat van een ouder maar verzekerd is op naam van een uitwonend kind, of andersom, voldoet niet aan de voorwaarden die de meeste verzekeraars stellen. Hetzelfde geldt voor een auto op naam van een vriend of familielid buiten hetzelfde huishouden. De hoofdregel is helder: de verzekeringnemer moet de kentekenhouder zijn, tenzij het gaat om een samenwonende partner op hetzelfde adres.
De WAM-plicht rust op jou als kentekenhouder
Veel mensen denken dat het probleem bij de andere persoon ligt als de verzekering op diens naam staat. Maar de WAM legt de verantwoordelijkheid onverkort bij de kentekenhouder neer. Artikel 2 lid 1 van de WAM bepaalt dat zowel de bezitter als de kentekenhouder verplicht zijn een verzekering te sluiten. Rijdt er iemand met jouw auto terwijl er geen geldige verzekering is, dan is het jouw probleem — ook als jij nooit achter het stuur zat.
De RDW controleert continu via geautomatiseerde systemen of elk kenteken in het kentekenregister gekoppeld is aan een actieve verzekering. Is er een periode ongedekt, dan ontvang je een brief met een hersteltermijn van zes weken. Los je het niet op, dan volgt in 2026 een boete van €500 voor personenauto’s. Bovendien ben je dan persoonlijk aansprakelijk voor schade aan derden — een vrijwel onbeperkt bedrag als het gaat om letselschade.
De risico’s bij een naam-mismatch als er schade is
Stel: jouw auto staat op naam van jouw ouder, maar jij hebt de verzekering op jouw eigen naam afgesloten. Of het spiegelbeeld: de auto staat op jouw naam, maar de verzekering loopt op naam van een niet-samenwonend familielid. Dan zijn er bij schade meerdere scenario’s die allemaal slecht uitpakken:
Uitkering geweigerd wegens verzekeringsfraude. Verzekeraars beschouwen een bewuste mismatch als het schenden van de mededelingsplicht. Je bent verplicht de verzekeraar alle informatie te verstrekken die relevant is voor de acceptatiebeslissing — inclusief wie de werkelijke eigenaar en kentekenhouder is. Doe je dat niet, dan kan de verzekeraar bij schade de uitkering geheel weigeren en de polis met terugwerkende kracht ontbinden. In ernstige gevallen wordt het gemeld als verzekeringsfraude, wat een aantekening in het frauderegister van het Centraal Informatiesysteem (CIS) oplevert — een blok aan het been bij toekomstige verzekeringsaanvragen.
Discussie over eigenaarschap bij claim. Als de verzekering op naam staat van iemand anders dan de kentekenhouder, ontstaat er bij schade direct een discussie over wie eigenlijk de rechthebbende is. De verzekeraar keert in principe uit aan de verzekeringnemer, niet aan de kentekenhouder. Heeft die verzekeringnemer geen eigendomsbelang, dan klopt de hele claim niet.
Schadevrije jaren gaan verloren of worden verkeerd opgebouwd. De schadevrije jaren worden bijgehouden op naam van de verzekeringnemer. Als jij jarenlang schadevrij rijdt maar de polis op naam van een ander staat, bouw jij zelf geen schadevrije jaren op. Schakel je later over naar een eigen verzekering, dan begin je op nul — ook al heb je feitelijk nooit schade gehad.
Derden ontvangen mogelijk geen vergoeding. Bij een ongeluk waarbij derden schade lijden, is de WA-dekking bedoeld om die partijen te beschermen. Maar als de polis ongeldig is door een mismatch, kan het Waarborgfonds Motorverkeer weliswaar bijspringen voor derden, maar verhaalt het die kosten vervolgens op de kentekenhouder. Jij betaalt dan alsnog de rekening.
Praktijkvoorbeeld: wanneer loopt het fout
Tim (24) koopt een tweedehands auto en zet die op zijn naam. Zijn vader heeft nog een goedkope WA-verzekering met tien schadevrije jaren. Om de kosten te drukken, laten ze de verzekering op naam van vader staan — Tim rijdt gewoon als regelmatige bestuurder. Na zes maanden raakt Tim betrokken bij een aanrijding. De verzekeraar start een onderzoek en ontdekt dat het kenteken al die tijd op Tims naam stond, terwijl vader de verzekeringnemer is en op een ander adres woont. De verzekeraar weigert uit te keren op basis van verzwijging. Tim is persoonlijk aansprakelijk voor de schade van de tegenpartij: €12.000 voor voertuigschade en €4.800 voor medische kosten.
Dit soort situaties is geen uitzondering. De Consumentenbond ontvangt geregeld meldingen van consumenten die dit onderschatten.
Hoe je het in 2026 netjes regelt
De oplossing is in de meeste gevallen eenvoudig, maar vereist actie:
1. Zet de verzekering op jouw naam. Als het kenteken op jouw naam staat, sluit dan zelf een autoverzekering af. Vergelijk premies via onafhankelijke vergelijkingstools en neem de verzekering op jouw naam. Eventuele schadevrije jaren van de vorige verzekeringnemer zijn niet automatisch overdraagbaar, maar je kunt een RDW-uittreksel of een No-Claim-verklaring van de vorige verzekeraar opvragen om korting aan te vragen op basis van jouw eigen rijdersgeschiedenis.
2. Woon je samen en staat de auto op naam van je partner? Dan mag de verzekering op jouw naam staan, mits jullie allebei op hetzelfde BRP-adres staan ingeschreven. Controleer wel met de verzekeraar of dit correct is vastgelegd in de polis en of de juiste persoon als regelmatige bestuurder staat genoteerd.
3. Noteer de juiste regelmatige bestuurder. Los van de kwestie wie de verzekeringnemer is, moet de persoon die de auto het vaakst bestuurt als regelmatige bestuurder zijn opgegeven. Klopt dat niet, dan riskeert ook diegene problemen bij schade. Lees meer over dekking en voorwaarden op de pagina over autoverzekering.
4. Pas de tenaamstelling aan als dat logischer is. Soms is de situatie andersom: de auto staat nog op naam van de vorige eigenaar of een familielid, maar jij betaalt de verzekering. Regel dan zo snel mogelijk de overschrijving bij het RDW. De kosten in 2026 bedragen €13,10 voor een standaard tenaamstelling. Zolang het kenteken niet op jouw naam staat, ben jij formeel niet de kentekenhouder — maar loopt de persoon op wiens naam het kenteken staat wel alle WAM-risico’s.
5. Twijfel je? Schakel een onafhankelijk adviseur in. De AFM en erkende verzekeringsadviseurs kunnen je helpen de situatie te beoordelen en de verzekering correct in te richten. Meer over de basisprincipes van autoverzekeringen vind je ook op de pagina’s over verzekeringen en verzekeringstips.
De kernboodschap is simpel: als jouw auto op jouw naam staat, moet jij de verzekering regelen — en die verzekering moet ook op jouw naam staan. Elke afwijking van die regel is een risico dat je met een beetje moeite volledig kunt uitsluiten. Een telefoontje naar je verzekeraar of een paar klikken op een vergelijkingssite staan in geen verhouding tot de financiële schade die een onjuiste constructie kan opleveren.
Veelgestelde vragen
Mag ik een auto verzekeren die niet op mijn naam staat?
In principe niet, tenzij je een samenwonende partner bent die op hetzelfde adres staat ingeschreven als de kentekenhouder. Voor alle andere gevallen geldt dat de verzekeringnemer en de kentekenhouder dezelfde persoon moeten zijn. Doe je dit toch anders, dan loop je het risico dat de verzekeraar bij schade de uitkering weigert wegens schending van de mededelingsplicht.
Wat zijn de gevolgen als de verzekering op de verkeerde naam staat bij een ongeluk?
De verzekeraar kan de schade-uitkering geheel weigeren als er sprake is van een bewuste mismatch. Bovendien kan er een aantekening als verzekeringsfraude worden geplaatst in het CIS-register, waardoor je in de toekomst moeilijker een verzekering kunt afsluiten. De schade aan derden kun je dan persoonlijk verschuldigd zijn — wat bij letselschade kan oplopen tot tienduizenden euro’s.
Wie is aansprakelijk als mijn auto op naam staat maar niet verzekerd is?
Als kentekenhouder ben jij aansprakelijk voor de verzekeringsplicht, ook als jij nooit zelf in de auto rijdt. De RDW controleert dit automatisch via het verzekeringsregister. Bij een geconstateerde onverzekerde periode ontvang je een brief met een hersteltermijn. Los je het niet op, dan volgt in 2026 een boete van €500 voor personenauto’s. Bij schade aan derden ben je persoonlijk aansprakelijk.
Mijn partner woont bij mij in maar de auto staat op zijn/haar naam. Mag ik de verzekering afsluiten?
Ja, dit is de enige erkende uitzondering op de hoofdregel. Als jij en je partner op hetzelfde BRP-adres staan ingeschreven, accepteren de meeste verzekeraars dat de verzekering op naam van de partner staat terwijl het kenteken op jouw naam staat. Controleer dit wel expliciet bij je verzekeraar en zorg dat het correct in de polis is vastgelegd, inclusief wie de regelmatige bestuurder is.
Hoe zet ik de autoverzekering over van de naam van mijn ouder naar mijn eigen naam?
Neem contact op met de huidige verzekeraar en vertel dat je een nieuwe polis op jouw naam wilt afsluiten, of dat je de bestaande polis wilt omzetten. Vaak is het eenvoudiger een nieuwe polis aan te vragen — gebruik dan een artikel 34 WAM-verklaring of No-Claim-verklaring van de vorige verzekeraar om bewijs van schadevrij rijden mee te nemen. De overstap kost weinig moeite maar elimineert een groot risico.
Verlies ik schadevrije jaren als de verzekering op een andere naam staat?
Ja. Schadevrije jaren worden bijgehouden op naam van de verzekeringnemer. Als de polis op naam staat van een ouder of partner terwijl jij de auto rijdt, bouw jij geen eigen schadevrije jaren op. Zet de verzekering zo vroeg mogelijk op jouw naam, zodat jij zelf korting opbouwt. Hoe eerder je begint, hoe sneller je verzekeringspremie daalt.
Tekst geoptimaliseerd in mei 2026.









