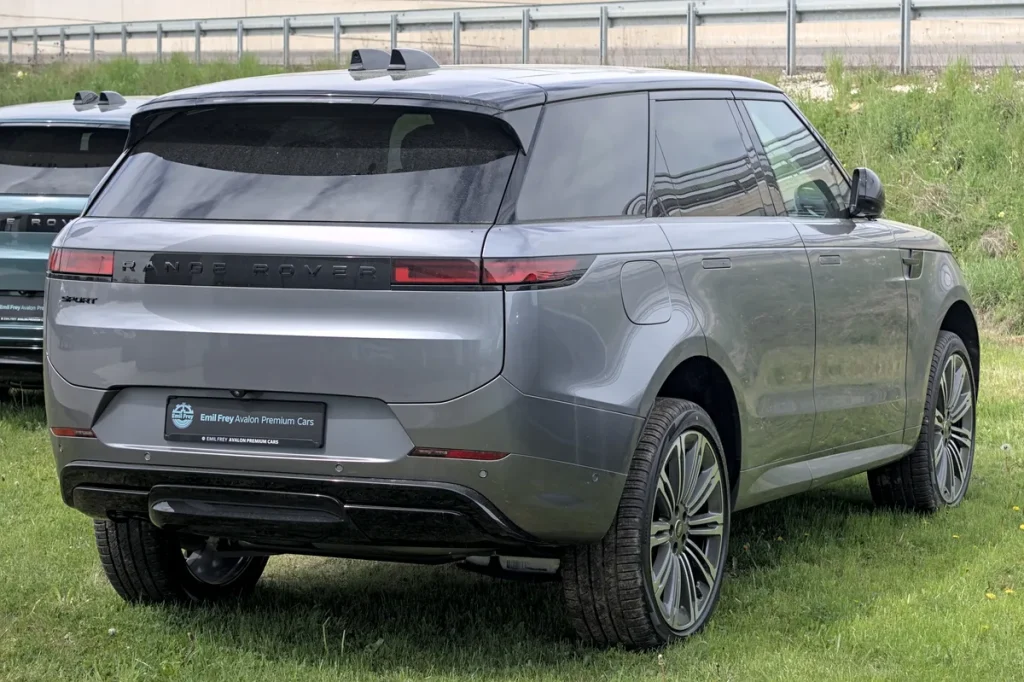
Een Range Rover rijden is een statement — en de verzekeraar weet dat ook. De cataloguswaarde van een nieuwe Range Rover loopt in 2026 op van circa €90.000 voor een instap-Evoque tot ruim €200.000 voor een volledig uitgeruste Range Rover SV. Dat betekent dat bij schade of diefstal de schadepost enorm is, en verzekeraars rekenen die risico’s nauwkeurig door in de premie.
Maar het is niet alleen de waarde. De Range Rover en zijn Land Rover-broers zijn structureel de meest begeerde auto’s van autodieven in Europa. In 2025 steeg het totale aantal autodiefstallen in Nederland met 12 procent tot 7.497 gevallen — en relatief gezien behoren Land Rover-modellen tot de koplopers, mede doordat ze veel gevraagd zijn op de internationale tweedehandsmarkt én doordat bijna alle recente modellen keyless entry hebben. Dat maakt verzekeren van een Range Rover in 2026 tot een bewuste keuze waarbij je vóóraf moet weten wat er van je gevraagd wordt.
Waarom de premie van een Range Rover zo hoog uitvalt
Verzekeraars berekenen een premie op basis van een handvol variabelen: de cataloguswaarde van het voertuig, de reparatievriendelijkheid, de diefstalgevoeligheid en het profiel van de gemiddelde bestuurder. Bij een Range Rover scoren al die factoren aan de hoge kant.
De cataloguswaarde zorgt meteen voor een stevige basis. Bij een allriskverzekering betaalt de verzekeraar bij totaalverlies in principe de dagwaarde uit — en bij een auto van €150.000 is dat een pijnlijk bedrag. Onderdelen voor een Range Rover zijn bovendien uitsluitend verkrijgbaar via het Land Rover-netwerk of een beperkt aantal gespecialiseerde importeurs. Dat maakt een bumperreparatie al gauw twee tot drie keer zo duur als bij een vergelijkbare Volkswagen Touareg.
De diefstalgevoeligheid is daarbij de meest bepalende factor in 2026. Stichting Verzekeringsbureau Voertuigcriminaliteit (VbV) registreerde in januari 2025 tien keer meer gestolen Range Rovers dan een jaar eerder. Criminelen gebruiken relay attacks: twee personen staan vlakbij het huis terwijl één het sleutelsignaal oppikt bij de voordeur en de ander het relayed naar de auto op de oprit. Binnen dertig seconden rijdt de auto weg, zonder braakschade, zonder alarm. Dat risico maakt de schadelast voor verzekeraars reëel — en dat betaal je mee in de premie.
Welke beveiligingseisen stellen verzekeraars in 2026
Voor een allriskverzekering op een Range Rover boven de €50.000 cataloguswaarde eisen vrijwel alle grote verzekeraars in Nederland minimaal een SCM/CCV-gecertificeerd alarmsysteem. De klasse hangt af van de waarde van het voertuig:
- SCM Klasse 3 of 4 alarm — verplicht voor modellen in het segment van de Evoque en Discovery Sport.
- SCM Klasse 4 of 5 voertuigvolgsysteem (VVS) — verplicht bij de Range Rover L460, Range Rover Sport en Defender 110 met hogere uitrustingsniveaus.
- KE01-norm (keyless entry-beschermer) — dit is een relatief nieuwe CCV-eis die aanvullende bescherming tegen relay attacks verplicht stelt. Zonder KE01-certificering is je SCM Klasse 2 of 3 certificaat bij veel verzekeraars niet meer geldig voor modellen met keyless entry.
Naast de formele eisen raden specialistische verzekeraars als Alpina en Honig & Honig aan ook een Faraday-pouch te gebruiken voor je sleutels (€10–€30) en de keyless-functie in sommige modellen via de Land Rover-app te deactiveren. Dat verlaagt het risico, en soms ook de premie bij onderhandelingen over maatwerk.
Verzekeraars die gespecialiseerd zijn in exclusieve auto’s — denk aan Alpina, Chubb of verzekeringsspecialisten via Lloyd’s — hanteren in 2026 ook steeds vaker een eis tot een SCM TV01-terugvindsysteem. Dat is een professionele peilzender die zelfs werkt als dieven een jammer gebruiken of de auto in een afgesloten container laden. Kostenpost: €500–€1.000 inclusief installatie en jaarabonnement, maar het kan je eigen risico bij diefstal halveren én de jaarlijkse premie substantieel verlagen.
Allrisk of beperkt casco: de keuze bij een Range Rover
Voor een nieuw of jong gebruikte Range Rover is allrisk (volledig casco) in 2026 vrijwel altijd de enige verstandige keuze. De reden is simpel: de dagwaarde in de eerste drie jaar ligt zo hoog dat je je geen eigen verlies kunt veroorloven bij brand, storm, aanrijding of — juist — diefstal.
Beperkt casco dekt wel diefstal, brand, storm en ruitschade, maar geen eigen schuld-schade. Dat klinkt aantrekkelijk als de premie hoog is, maar bij een auto met een reparatiekostprijs van €15.000 voor een frontschade ben je met beperkt casco volledig voor eigen rekening. De meeste financierings- en leasemaatschappijen eisen voor een gefabriceerde Range Rover dan ook contractueel allrisk.
Pas bij een dagwaarde onder de €30.000–€35.000 — doorgaans een Range Rover van acht jaar of ouder — wordt de afweging interessant of je kunt terugvallen op beperkt casco. Raadpleeg dan wel een onafhankelijk adviseur, want ook een ouder model heeft door schaarse onderdelen nog hoge herstelkosten. De Consumentenbond heeft een handige keuzehulp om dekking af te wegen op basis van dagwaarde.
De modellen: van Evoque tot Range Rover SV
Het Land Rover-gamma is breed, en de premieverschillen zijn dat ook. Grofweg zijn er vijf modelfamilies relevant voor Nederlandse kopers in 2026:
- Range Rover Evoque — instapmodel, cataloguswaarde circa €55.000–€75.000. Allrisk-premie: ruw geschat €150–€250 per maand afhankelijk van bonus-malus en woonplaats.
- Range Rover Velar — stijlvol middensegment, circa €75.000–€105.000. Premie hoger door hogere vervanginsgwaarde en ook populair bij dieven.
- Discovery (Sport) — meer familiegerichte SUV, vergelijkbare premie-klasse als de Velar.
- Range Rover Sport — sportief en peperduur in uitvoering, cataloguswaarde tot €180.000 voor de SVR-uitvoering. Premie kan richting €350–€500 per maand oplopen.
- Range Rover (L460) en Range Rover SV — het vlaggenschip. Cataloguswaarde vanaf €125.000 tot ruim €220.000. Hier geldt vrijwel altijd maatwerk via een gespecialiseerde verzekeraar.
- Defender 90 / 110 — terugkeer van de klassieke naam maar modern platform; ook dit model staat hoog op diefstallijsten.
Let op: dit zijn indicatieve premies voor 2026 bij een bestuurder van 40 jaar met 10 jaar schadevrije rijervaring. Jonge bestuurders (18–25 jaar) kunnen een toeslag van 50–150 procent verwachten. Woon je in een grote stad (Amsterdam, Rotterdam) dan rekenen verzekeraars in 2026 een extra risico-opslag voor de hogere diefstalfrequentie in stedelijke gebieden.
PHEV en elektrische Range Rovers: speciale aandachtspunten
Land Rover biedt de Range Rover, Range Rover Sport en Defender in 2026 ook als plug-in hybride (PHEV) aan, met varianten als de P460e en P550e. De verzekeringsaspecten wijken op een aantal punten af van de reguliere verbrandingsmotor.
Ten eerste is de cataloguswaarde van een PHEV standaard hoger door de accupack. De Range Rover P460e begint in 2026 rond de €155.000 — dat is €15.000–€20.000 meer dan de vergelijkbare mild-hybride benzineversie. Dat werkt direct door in de premie.
Ten tweede is de accu een apart te verzekeren component. De meeste allriskverzekeringen dekken accuschade door brand of aanrijding automatisch mee, maar niet altijd accu-degradatie of schade door onjuist opladen. Controleer de polisvoorwaarden specifiek op de formulering rondom «elektrische aandrijfcomponenten» en «accu-uitval». Sommige gespecialiseerde verzekeraars bieden aparte accu-allrisk aan voor circa €15–€25 per maand extra.
Ten derde speelt de fiscaliteit een rol bij zakelijke rijders. PHEV-modellen besteld na 1 januari 2026 genieten geen fiscale voordelen meer in de bijtelling ten opzichte van een benzineversie — alleen volledig elektrische voertuigen behouden dat voordeel. Dat maakt de keuze voor een PHEV puur vanuit fiscaal oogpunt minder aantrekkelijk, al blijft het rijplezier en het laadgemak in 2026 aanwezig. Zie ook de uitleg van de Rijksoverheid over bijtelling en bpm.
Hoe je de premie beheersbaar houdt
Een Range Rover verzekeren is nooit goedkoop, maar er zijn concrete stappen om de premie zo laag mogelijk te houden zonder dat je inlevert op dekking:
- Investeer in beveiliging. Een SCM Klasse 5 voertuigvolgsysteem met alarmkoppeling kan je jaarlijkse premie met €200–€600 verlagen — de investering (€600–€1.000) is er in één tot twee jaar uit.
- Gebruik een Faraday-pouch voor je sleutels. Sommige verzekeraars vermelden dit expliciet als risicoverlagend in hun polisblad.
- Stallingssituatie opgeven. Een garageplek verlaagt in de meeste gevallen de premie ten opzichte van parkeren op straat, zeker in stedelijk gebied.
- Vrijwillig eigen risico verhogen. Bij dure auto’s kun je soms €1.000–€2.500 vrijwillig eigen risico opgeven. Dat drukt de premie, maar zorg dat je dit bedrag daadwerkelijk achter de hand hebt.
- Vergelijk via een gespecialiseerde makelaar. Standaard vergelijkingssites als autoverzekering vergelijkingssites geven bij een auto boven de €75.000 vaak geen compleet beeld. Gespecialiseerde makelaars zoals Alpina of Chubb hebben toegang tot Lloyd’s-markt en kunnen betere voorwaarden bieden voor exclusieve voertuigen.
- Bundelen. Heb je ook een inboedel-, aansprakelijkheids- of reisverzekering? Combineer ze bij één verzekeraar voor collectiviteitskorting.
Vergeet ook niet de bonus-maluskorting te bewaken. Elke schadevrije jaren telt mee, en bij een dure auto is het soms financieel verstandiger een kleine schade zelf te betalen en de no-claimkorting te bewaren. De NIBUD hanteert als vuistregel: betaal schade zelf als die kleiner is dan de premiestijging over drie jaar na een claim.
Veelgestelde vragen
Moet ik voor een Range Rover verplicht een alarm hebben?
Bij de meeste allriskverzekeringen voor een Range Rover boven de €50.000 cataloguswaarde is een SCM/CCV-gecertificeerd alarm verplicht als dekkingsvoorwaarde. Zonder geldig SCM-certificaat kan de verzekeraar bij diefstal weigeren uit te keren. Modellen met keyless entry moeten in 2026 ook voldoen aan de KE01-norm voor relay attack-bescherming. Controleer de polisvoorwaarden altijd voor je een verzekering afsluit, want de exacte eisen verschillen per verzekeraar en per cataloguswaarde van het model.
Wat kost een allriskverzekering op een Range Rover Sport gemiddeld in 2026?
Een ruwe indicatie voor een Range Rover Sport (cataloguswaarde circa €120.000–€180.000) bij een 40-jarige bestuurder met 10 schadevrije jaren en een gecertificeerd alarmsysteem: €250–€500 per maand. Variabelen die de premie omhoog drijven zijn een hoog bonus-malustrap (weinig schadevrije jaren), woonplaats in een grote stad en ontbrekende beveiliging. Gespecialiseerde verzekeraars kunnen soms €30–€80 per maand goedkoper uitvallen dan standaard internetverzekeraars.
Dekt allrisk ook accu-uitval bij een PHEV Range Rover?
Niet automatisch. Standaard allrisk dekt accuschade door brand, aanrijding of diefstal. Accu-degradatie door ouderdom of onjuist opladen valt daar doorgaans buiten. Sommige verzekeraars bieden een aparte dekking voor elektrische aandrijfcomponenten aan als aanvullende module, voor circa €15–€25 per maand extra. Lees de polisvoorwaarden op het begrip «elektrische aandrijfcomponenten» en vraag expliciet naar de dekkingsomschrijving voor de hoogspanningsaccu.
Is een tracker (voertuigvolgsysteem) wettelijk verplicht bij een Range Rover?
Wettelijk verplicht is het niet — maar verzekeraars kunnen het contractueel verplicht stellen als dekkingseis. Bij Range Rovers boven de €75.000 à €100.000 cataloguswaarde is een SCM Klasse 4 of 5 voertuigvolgsysteem bij vrijwel alle serieuze verzekeraars in 2026 een harde voorwaarde voor diefstaluitkering. Bovendien levert een professioneel terugvindsysteem een premiekorting op die de kosten van het systeem in één à twee jaar terugverdient.
Wat zijn de gevolgen van diefstal via relay attack voor mijn uitkering?
Als je voldoet aan de beveiligingseisen in je polis (juiste SCM-klasse, KE01-norm), keert de verzekeraar bij relay attack-diefstal gewoon uit. Ontbreekt de vereiste beveiliging, dan kan de verzekeraar op grond van de dekkingsvoorwaarden de uitkering weigeren of verlagen, ook als je niets «fout» hebt gedaan. Dit is een veelgehoorde klacht bij Kifid-zaken over autodiefstal. Sluit je verzekering altijd af op basis van een volledig overzicht van de dekkingseisen en bewaar het installatiebewijs van je alarm.
Kan ik een Range Rover ook via een reguliere vergelijkingssite verzekeren?
Dat hangt af van de cataloguswaarde. Voor een Evoque of Discovery Sport tot circa €75.000 werkt een standaard vergelijkingssite als Independer of Pricewise prima. Voor duurdere modellen — Range Rover L460, Sport SVR, SV — zijn reguliere vergelijkingssites onvolledig: die auto’s vallen buiten het standaard acceptatiebeleid van internetverzekeraars. Schakel dan een gespecialiseerde assurantiemakelaar in met toegang tot de Londense markt of exclusieve verzekeraars als Chubb of AIG.
Een Range Rover verzekeren vraagt in 2026 om voorbereiding: de juiste beveiliging, de juiste verzekeraar en een realistisch beeld van de premie. Investeer je vooraf in een SCM-gekeurd alarm en tracker, dan betaal je op termijn minder én sta je veel sterker bij een eventuele schademelding. Vergelijk via een specialist, lees de polisvoorwaarden op de dekkingseisen voor keyless-bescherming, en weeg bij een PHEV ook de accudekking bewust mee. Wie die volgorde aanhoudt, rijdt met een gerust gevoel in een van de meest begeerlijke SUV’s van dit moment.
Tekst geoptimaliseerd in mei 2026.









