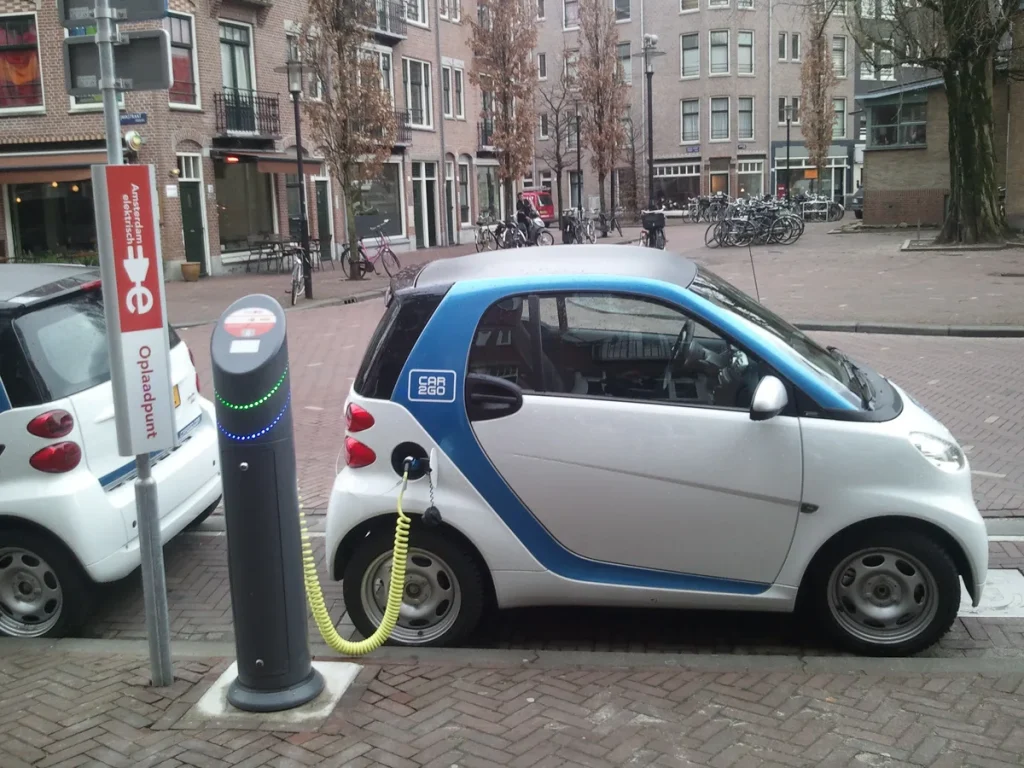
De auto-industrie verandert sneller dan ooit. In 2026 rijden er in Nederland ruim 700.000 volledig elektrische personenauto’s op de weg — een verdubbeling ten opzichte van 2022. Die verschuiving stelt autoverzekeraars voor nieuwe vragen: hoe dek je een accu van 80 kWh die tienduizenden euro’s waard is? Wat doe je als een laadpaal een brand veroorzaakt? En hoe beloon je iemand die zuinig rijdt met data in plaats van met aannames?
Achmea — het concern achter Centraal Beheer, FBTO, InShared en Interpolis — speelt actief in op deze verschuivingen. Niet alleen aan de dekking-kant, maar ook in de manier waarop schade hersteld wordt en hoe rijgedrag-data de premie beïnvloedt. In dit artikel lees je wat dat concreet betekent voor jou als bestuurder in 2026.
Elektrisch rijden en de autoverzekering: wat verandert er echt?
Een elektrische auto verzekeren werkt in de basis hetzelfde als een benzineauto: WA, beperkt of volledig casco. Maar er zijn een paar cruciale verschillen die bij Achmea-labels specifiek zijn ingevuld.
De accu is het duurste onderdeel van een elektrische auto. Bij een nieuw model als de Tesla Model 3 of een Volkswagen ID.4 is de batterij goed voor 30 tot 40 procent van de catalogusprijs. Centraal Beheer en Interpolis dekken accuschade door een aanrijding standaard mee onder het casco. Dat klinkt logisch, maar was een paar jaar geleden nog een grijs gebied in de polisvoorwaarden van veel verzekeraars.
Nieuwer is de aandacht voor laadpaal-aansprakelijkheid. Stel: je laadt je auto thuis op via een wallbox en er ontstaat brand door een technisch defect in de laadkabel. Wie is dan aansprakelijk — jij, de fabrikant of de netbeheerder? De Consumentenbond waarschuwde in 2025 al dat veel autoverzekeraars hier onduidelijk over zijn. Bij Interpolis valt schade aan de eigen laadinstallatie in principe onder de opstalverzekering, terwijl aansprakelijkheid richting derden (buurman, verhuurder) via de WA-verzekering loopt. Het is verstandig dit vooraf te controleren, zeker als je huurt.
Bij FBTO kun je als EV-rijder terecht voor een reguliere WA- of cascoverzekering. De specifieke meerwaarde van FBTO zit hem meer in de rijstijl-module (zie verderop) dan in exclusief EV-maatwerk. InShared positioneert zich als digitale aanbieder voor zelfstandige regelaars; ook daar geldt accudekking onder casco als standaard onderdeel van een allrisk-polis.
Telematica en de FBTO Rijstijlverzekering: tot 30% korting op je premie
Het meest uitgewerkte telematica-product binnen het Achmea-concern is de FBTO Rijstijlverzekering. De werking is eenvoudig maar effectief: je plakt een kleine Bluetooth-pod — ter grootte van een twee-euro-munt — achter je achteruitkijkspiegel, en je downloadt de FBTO Rijstijl-app. Vanaf dat moment meten app en pod automatisch hoe je rijdt, bij iedere rit.
Wat meet het systeem precies? Drie elementen tellen mee: je rempatroon (hard remmen kost punten), je acceleratiegedrag (soepel optrekken beloont), en je bochtengedrag (niet te hard door een bocht). De locatiedata van je ritten wordt nadrukkelijk niet opgeslagen — FBTO communiceert dit als privacywaarborg. De score wordt één of twee keer per jaar herberekend en vergeleken met andere Rijstijl-rijders. Rijd je aantoonbaar netjes, dan krijg je tot 30% van je basispremie terug.
Dat is een fors voordeel. Bij een gemiddelde all-risk premie van circa €1.200 per jaar op een middenklasse EV kan dat neerkomen op €360 terugkrijgen. Voor jonge bestuurders — die doorgaans duurder uit zijn vanwege leeftijdsfactoren in de bonus-malusopbouw — is dit mechanisme extra interessant: je bewijst met echte data dat je voorzichtig rijdt, in plaats van te wachten tot je schadevrije jaren zich hebben opgebouwd.
Binnen Achmea-concern werkt Centraal Beheer via de Samen Slim Rijden-propositie ook aan gedeeld autogebruik. Buren kunnen via de OnzeAuto-app een gedeeld elektrisch voertuig reserveren en gezamenlijk verzekeren. Centraal Beheer biedt daarvoor een gedeelde cascodekking. Dit vermindert het totaal aantal rijkilometers én de CO2-uitstoot, terwijl het verzekeringsmodel mee-evolueert naar gebruik in plaats van bezit.
Rijgedrag-data en privacy: wat doet Achmea met jouw rijgegevens?
Een veelgestelde zorg bij telematica-verzekeringen: wat gebeurt er met je rijdata? FBTO is hier expliciet over. Locatiegegevens worden niet bewaard. De data wordt uitsluitend gebruikt voor het berekenen van je rijstijlscore en wordt niet aan derden verstrekt. Dit staat in de polisvoorwaarden en is getoetst door de Autoriteit Persoonsgegevens. Je kunt de module ook stopzetten als je daar niet langer gebruik van wilt maken, al vervalt dan uiteraard de korting.
Vanuit Europees perspectief is dit relevant: de EU AI Act, die per augustus 2026 volledig van kracht wordt, stelt eisen aan geautomatiseerde besluitvorming die significante gevolgen heeft voor individuen. Een premie-aanpassing op basis van rijgedrag-scoring valt onder die categorie. Achmea-labels zullen hun systemen hierop moeten kalibreren. Centraal Beheer en FBTO geven aan dat ze aan transparantie over de score-methodiek werken, zodat klanten begrijpen hoe hun score tot stand komt.
Duurzaam en circulair schadeherstel: minder afval, lagere CO2
Achmea heeft als verzekeraar een grote invloed op het schadeherstelnetwerk: via contracten met herstelbedrijven bepaalt het concern welke normen gelden voor materiaal- en energiegebruik. Die positie gebruikt Achmea actief om de herstelketen te verduurzamen.
De pijlers zijn drie: gebruik van gerecyclede of refurbished onderdelen, voorkeur voor reparatie boven vervanging, en CO2-reductie bij de herstelbedrijven zelf. Achmea-partnergarages zijn ISO 14001-gecertificeerd — de internationale norm voor milieumanagementsystemen. Dat betekent dat ze processen hebben ingericht om energieverbruik en afvalstromen actief te monitoren en te verminderen.
Concreet voorbeeld: ruitschade. Achmea stimuleert ruitreparatie boven ruitvervanging. Een gerepareerde ruit kost minder energie, minder materiaal en produceert minder afval dan een nieuwe ruit plaatsen. Bij casco-polissen van Centraal Beheer geldt bovendien géén eigen risico bij ruitschade — een incentive om de reparatie-route te kiezen en niet af te zien van herstel vanwege kosten. Schattingen in de sector wijzen uit dat ruitreparatie de CO2-uitstoot met circa 80% kan verlagen ten opzichte van volledige vervanging.
Voor elektrische auto’s is de verduurzaming van schadeherstel extra complex. Accu’s kunnen bij een aanrijding intern beschadigd zijn zonder dat dat van buiten zichtbaar is (thermische runaway-risico). Gespecialiseerde EV-herstelbedrijven beschikken over meetapparatuur om celschade te detecteren. Achmea werkt aan uitbreiding van het EV-gecertificeerde herstelnetwerk, al is dat per 2026 nog niet volledig landelijk dekkend. Bij acute accu-twijfel raadt Centraal Beheer aan de auto naar een erkend EV-herstelpartner te laten slepen.
Preventie en data: schade voorkómen is goedkoper dan vergoeden
De meest duurzame schade is de schade die nooit gebeurt. Achmea investeert in preventie via data-analyse en gedragsinterventies. De rijstijl-app van FBTO is daar één voorbeeld van: door rijders bewuster te maken van hun remgedrag en acceleratiepatronen, daalt het schadecijfer structureel. Interne Achmea-data laten zien dat actieve Rijstijl-gebruikers significant minder schadeclaims indienen dan vergelijkbare verzekeringnemers zonder app.
Daarnaast werkt Achmea aan weersdata-integratie. Bij extreme weersomstandigheden — hagel, ijzel, wateroverlast — kunnen klanten via de Centraal Beheer-app een pushmelding ontvangen met het advies om de auto binnen te zetten of voorzichtiger te rijden. Dit type preventie-dienst is gratis en staan los van de verzekeringsdekkingen, maar verlaagt indirect zowel de schadelast als de premiedruk op de langere termijn.
Voor bedrijfsvoertuigen en fleetbeheer biedt Avéro Achmea (het zakelijke label binnen het concern) aanvullende monitoring-mogelijkheden. Bedrijven met een wagenpark kunnen rijgedragsdata laten analyseren, wat niet alleen leidt tot lagere premies maar ook tot minder brandstof- of elektriciteitsverbruik per kilometer en minder slijtage aan banden en remmen.
Wat betekent dit voor je premie in 2026?
De combinatie van bovenstaande factoren heeft concrete gevolgen voor wat je betaalt als EV-rijder bij een Achmea-label.
Elektrische auto’s zijn gemiddeld duurder in de aanschaf, en de cataloguswaarde bepaalt voor een groot deel de casco-premie. Een Volvo EX40 met cataloguswaarde van €52.000 betaalt bij vergelijkbare dekkingen een hogere casco-premie dan een benzine-hatchback van €25.000. Dat verschil in premieniveau wordt deels gecompenseerd door lagere BPM (elektrisch rijden is vrijgesteld), lagere wegenbelasting tot 2026 (de vrijstelling loopt gefaseerd af) en de mogelijke rijstijlkorting van maximaal 30%.
Wie weinig rijdt, profiteert ook van kilometergebonden producten. Zowel FBTO als InShared hanteren systemen waarbij lage jaarkilometrage leidt tot lagere premies. Voor de doorsnee EV-rijder die grotendeels thuis laadt en niet meer dan 12.000 kilometer per jaar rijdt, kan een rijstijl- of kilometerproduct aanzienlijk voordeliger uitpakken dan een vaste jaarpremie.
De verwachting van analisten in de verzekeringsbranche is dat telematica-producten de komende drie jaar van niche naar mainstream gaan bij grote labels. Achmea heeft met FBTO al een volledig uitgerold systeem. De volgende stap is waarschijnlijk een meer gepersonaliseerde premie op basis van een combinatie van rijgedrag, laadgedrag en type aandrijflijn — een ontwikkeling die de traditionele bonus-malustabel als enig tariefmechanisme definitief achter zich laat.
Als bestuurder in 2026 loont het om niet alleen naar de basisprijs te kijken bij het vergelijken van autoverzekeringen, maar juist naar de combinatie van dekkingen (accudekking, laadpaal-aansprakelijkheid), mogelijke kortingssystematiek (rijstijl, kilometers) en de kwaliteit van het schadeherstelnetwerk voor jouw type aandrijflijn. Achmea-labels bieden op al die fronten producten — maar de mate van uitwerking verschilt per merk en verdient een concrete check bij het afsluiten of verlengen van je polis.
Veelgestelde vragen
Dekt een Achmea-autoverzekering standaard accuschade bij een EV?
Bij een all-risk (volledig casco) polis van Centraal Beheer of Interpolis valt accuschade door een aanrijding standaard onder de dekking. De accu wordt daarbij behandeld als onderdeel van het voertuig. Het is verstandig de polisvoorwaarden te checken op de definitie van ‘accuschade’, omdat slijtage of technisch defect buiten garantie doorgaans niet vergoed worden. Vraag bij twijfel een bevestiging aan je verzekeraar voor je tekent.
Hoe werkt de FBTO Rijstijlverzekering precies?
Je plakt een kleine Bluetooth-pod achter je achteruitkijkspiegel en downloadt de FBTO Rijstijl-app. App en pod registreren automatisch je rem-, acceleratie- en bochtengedrag bij elke rit. Op basis van je score ten opzichte van andere Rijstijl-rijders wordt je premie één of twee keer per jaar herberekend. Rijd je aantoonbaar voorzichtig, dan krijg je tot 30% van je basispremie terug. Locatiedata wordt niet opgeslagen.
Wat is circulair schadeherstel en hoe pas ik dat toe bij mijn claim?
Circulair schadeherstel houdt in dat bij het repareren van schade zoveel mogelijk gebruik wordt gemaakt van gerecyclede of hergebruikte onderdelen, en dat reparatie boven vervanging wordt gesteld. Als je een schade meldt bij Centraal Beheer of Interpolis, word je verwezen naar een erkend partnerschadebedrijf met ISO 14001-certificering. Je hoeft daar als klant niets extra’s voor te doen; het herstelproces is al ingericht op duurzame keuzes.
Is er een eigen risico bij ruitschade bij Achmea-labels?
Bij Centraal Beheer geldt geen eigen risico voor ruitschade. Dit geldt zowel voor ruitreparatie als voor vervanging. Achmea stimuleert actief ruitreparatie boven vervanging, omdat dat minder materiaalverbruik en CO2-uitstoot oplevert. Een reparatie is bovendien sneller — soms al binnen een dag geregeld via het netwerk van schadeherstellers. Controleer bij FBTO of InShared de specifieke polisvoorwaarden, want daar kan het eigen risico-beleid iets afwijken.
Wat verandert er aan mijn autoverzekering als ik overstap naar een EV?
Je moet je verzekeraar altijd informeren bij aankoop van een andere auto, ook bij overstap naar een EV. De cataloguswaarde van een EV is gemiddeld hoger, wat bij casco-verzekering leidt tot een hogere premie. Controleer of accudekking expliciet is opgenomen en of laadpaal-aansprakelijkheid ergens gedekt is (autoverzekering of opstal). Bij FBTO kun je de rijstijl-module activeren om de hogere premie gedeeltelijk te compenseren door goed rijgedrag aan te tonen.
Hoe scoort Achmea op duurzaamheid als verzekeraar?
Achmea-labels scoren als groep een 7,0 op duurzaamheidsonderzoeken in de verzekeringsbranche. Dat is bovengemiddeld. De combinatie van ISO 14001-gecertificeerde schadeherstellers, rijstijl-producten die schade-frequentie verlagen en investeringen in slimme mobiliteit (Samen Slim Rijden, OnzeAuto-app) draagt hieraan bij. Achmea heeft zichzelf ook CO2-reductiedoelen gesteld in haar bedrijfsvoering, gekoppeld aan het Klimaatakkoord en de SFDR-richtlijn voor duurzame financiële producten.
Tekst geoptimaliseerd in mei 2026.









