Stel je voor: je hebt een grote opdracht netjes afgeleverd, de factuur is verstuurd, en dan — niets. Je klant gaat failliet of betaalt maandenlang niet. Voor veel bedrijven die op rekening leveren is dit geen hypothetisch scenario. CBS-cijfers over faillissementen laten voor maart 2026 een stijging zien van 12 procent ten opzichte van een jaar eerder, en analisten bij Rabobank voorzien voor heel 2026 een verdere toename van bijna 15 procent. Een debiteurenverzekering — ook wel kredietverzekering of handelskredietverzekering genoemd — geeft je als ondernemer de zekerheid dat je omzet daadwerkelijk wordt uitbetaald, ook als je klant dat niet kan.
In 2026 is de relevantie van deze verzekering groter dan ooit. De wereldwijde kredietverzekeringsmarkt groeide in 2026 naar een omvang van ruim 6,5 miljard dollar in Europa alleen al, aangedreven door stijgende insolventierisico’s, verstoorde toeleveringsketens en de naweeën van hogere rentes. Toch sluit een groot deel van de Nederlandse mkb-bedrijven nog altijd geen debiteurenverzekering af — uit onbekendheid of de misvatting dat het te duur is. Dit artikel legt uit hoe het product werkt, voor wie het interessant is, wat het kost en waar je op moet letten.
Hoe werkt een debiteurenverzekering?
Bij een debiteurenverzekering draagt je bedrijf het risico van niet-betaling over aan een verzekeraar. Concreet werkt dat als volgt: je meldt bij afsluiting van de polis je afnemers aan. De verzekeraar beoordeelt de kredietwaardigheid van elke klant en stelt per afnemer een kredietlimiet vast — het maximale bedrag dat hij wil dekken. Lever je meer dan dat limiet aan één klant, dan draai je voor het meerdere zelf op.
Wanneer een klant niet betaalt — door faillissement, surseance van betaling, of langdurige wanbetaling (ook wel protracted default of vertraagde betaling) — dien je een schademelding in. De verzekeraar keert vervolgens een dekkingspercentage uit van de gedekte openstaande factuur. In de praktijk ligt dat percentage tussen de 75 en 90 procent; een eigen risico van 10 tot 25 procent blijft bij jou, zodat je belang hebt bij goed debiteurenbeheer. De schadevergoeding bij faillissement volgt doorgaans na de officiële uitspraak; bij protracted default geldt een wachttijd van 6 tot 12 maanden, afhankelijk van de polisvoorwaarden.
De kredietlimiet-beslissing is dynamisch: de verzekeraar monitort continu de financiële gezondheid van je afnemers en kan een limiet verlagen of intrekken. Dat voelt soms als vervelend nieuws, maar het is ook een vroeg waarschuwingssignaal voor jouw kredietmanagement.
Binnenlandse dekking versus exportkredietverzekering
Er is een belangrijk onderscheid tussen verzekeringen voor binnenlandse afnemers en dekking voor export. Bij een binnenlandse kredietverzekering dek je het risico dat Nederlandse klanten hun facturen niet betalen. Dit is geschikt voor leveranciers, groothandels en dienstverleners die B2B op krediet verkopen aan klanten in Nederland.
Een exportkredietverzekering (ook wel handelskredietverzekering voor export) beschermt tegen wanbetaling door buitenlandse afnemers. Hier komen extra risico’s bij kijken: wisselkoersrisico, politiek risico (zoals handelssancties of valutarestricties in het bestemmingsland) en de hogere complexiteit van buitenlandse insolventieprocedures. De grote internationale spelers — Atradius, Coface en Allianz Trade — bieden beide varianten aan. Voor export naar markten buiten de EU kan ook Atradius Dutch State Business (namens de Nederlandse staat) exportkredietfaciliteiten verstrekken.
Voor de meeste mkb-bedrijven die alleen in Nederland actief zijn, volstaat een standaard binnenlandse polis. Exporteer je ook, dan kun je kiezen voor een gecombineerde polis die zowel binnenlandse als exportvorderingen dekt — dat scheelt administratie en is doorgaans voordeliger dan twee losse polissen.
Voor welke bedrijven is een debiteurenverzekering relevant?
Niet elk bedrijf heeft evenveel baat bij een debiteurenverzekering. Het is het meest relevant als je:
- Op rekening levert aan zakelijke klanten (B2B) — consumenten kopen doorgaans direct, maar B2B-leveringen lopen vaak 30, 60 of 90 dagen na factuurdatum.
- Grote of geconcentreerde debiteuren hebt — als één klant 20 tot 30 procent van je omzet vertegenwoordigt, kan zijn faillissement direct existentieel zijn voor jouw bedrijf.
- Actief bent in een conjunctuurgevoelige sector zoals bouw, transport, retail of maakindustrie, waar insolventierisico’s cyclisch oplopen.
- Groei ambieert met nieuwe of onbekende klanten — een kredietverzekeraar voert de kredietbeoordeling voor je uit, wat je verkoopteam ontlast.
- Financiering zoekt bij een bank: sommige banken aanvaarden verzekeringspolissen als aanvullend zekerheidspakket bij debiteurenfinanciering.
Eenmanszaken en zzp’ers die puur projectmatig werken met betaling vooraf of via escrow, hebben er minder aan. Ook webshops die rechtstreeks aan consumenten verkopen vallen buiten de doelgroep — die verkopen immers niet op rekening.
Premie: wat kost een debiteurenverzekering in 2026?
De premie van een kredietverzekering wordt doorgaans uitgedrukt als een percentage van je verzekerde omzet (of totale omzet, afhankelijk van de polisvariant). Marktgegevens van vergelijkende adviseurs zoals Delta Credit Management en Allianz Trade laten voor 2026 de volgende bandbreedte zien:
| Risicoprofiel | Premie (% van omzet) | Voorbeeld (omzet €2 mln) |
|---|---|---|
| Laag risico (vaste klanten, stabiele sector) | 0,075% – 0,15% | €1.500 – €3.000/jaar |
| Gemiddeld risico (gemengd klantenbestand) | 0,15% – 0,25% | €3.000 – €5.000/jaar |
| Hoog risico (export, conjunctuurgevoelig) | 0,25% – 0,50% | €5.000 – €10.000/jaar |
Naast de premie komen er doorgaans extra kosten bij: een minimumpremie (vaak €500 tot €2.500 per jaar), kosten per kredietlimietaanvraag (€15 tot €50 per aanvraag) en incassoprovisie als de verzekeraar namens jou achter de wanbetaler aangaat. Vergelijk altijd de totale jaarlijkse kosten inclusief deze bijkomende fees.
Voor kleinere bedrijven met een omzet tot €10 miljoen biedt de markt ook vereenvoudigde producten met een vaste maandpremie. Providers zoals Allianz Trade en Atradius hebben mkb-varianten waarbij je voor een vast bedrag van rond de €100 tot €200 per maand een basisdekking krijgt zonder uitgebreide kredietlimietaanvragen per klant.
Meldingstermijnen en kredietmanagement: waar je op moet letten
Een debiteurenverzekering is geen vrijbrief om zorgeloos op rekening te leveren. Je hebt als verzekerde een aantal actieve verplichtingen:
Meldingstermijnen: Zodra een factuur niet op tijd betaald wordt, moet je dit binnen een vaste termijn melden — afhankelijk van de polis 30 tot 90 dagen na de vervaldatum. Te laat melden kan leiden tot verval van dekking. Zorg dus voor een strak debiteurenbeheersysteem dat automatisch signaleert wanneer een factuur over de betalingstermijn gaat.
Kredietlimietbeheer: Lever nooit structureel boven het door de verzekeraar toegekende kredietlimiet. Heeft een klant een limiet van €50.000 en wil je hem een opdracht van €80.000 geven? Vraag dan eerst een limietverhoging aan. Doe je dat niet, dan is alleen het gedekte bedrag verzekerd.
Premierapportage: De meeste polissen vereisen kwartaal- of jaaropgaven van je werkelijke omzet. Klopt de opgave niet met de vooraf geschatte omzet, dan volgt een bijstelling van de premie. Onderverzekering — lagere omzet opgeven dan werkelijk — kan bij schade leiden tot een proportionele uitkering.
Due diligence voor nieuwe klanten: De verzekeraar beoordeelt de kredietwaardigheid, maar jij blijft verantwoordelijk voor het kredietbeleid van je eigen onderneming. Gebruik de kredietlimiet als signaal, niet als vervanging van je eigen oordeel. Meer informatie over goed debiteurenbeheer vind je bij de Rijksoverheid (betalingsachterstand) en de De Nederlandsche Bank (DNB).
Debiteurenverzekering versus factoring en incasso
In de praktijk worden debiteurenverzekering, factoring en incasso soms door elkaar gehaald. Ze vullen elkaar aan, maar zijn fundamenteel anders:
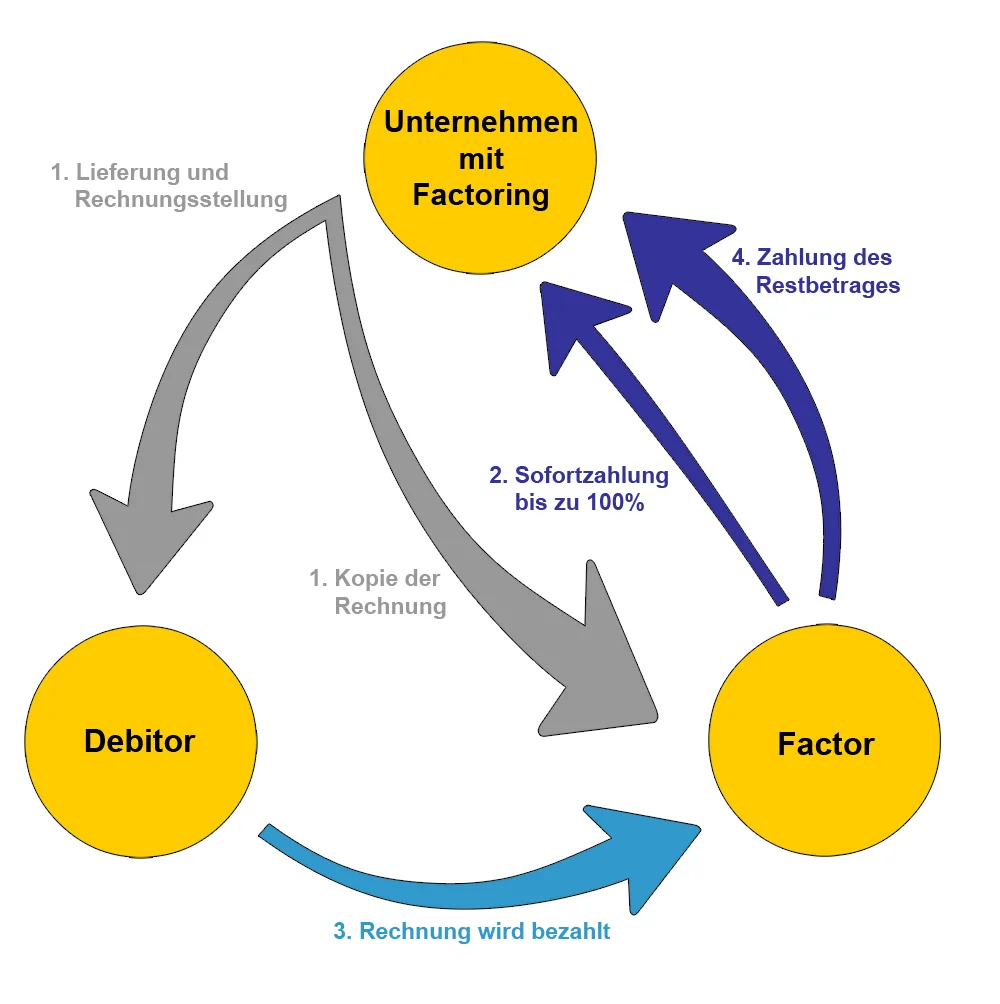
Factoring is geen verzekering, maar financiering: je verkoopt je openstaande vorderingen aan een factoringmaatschappij, die je direct uitbetaalt (minus een vergoeding). Je hebt direct liquiditeit, maar betaalt een hogere vergoeding dan een verzekeringspremie. Bij recourse factoring blijf je zelf aansprakelijk als je klant niet betaalt; bij non-recourse factoring neemt de factor het debiteurenrisico over — wat dicht in de buurt komt van een kredietverzekering. Zie ook onze categorie bedrijfsverzekeringen voor aanvullende risico-oplossingen.
Incasso treedt pas in werking nádat een klant al niet betaald heeft. Een incassobureau of deurwaarder probeert de vordering alsnog te innen. Dit is curatief en biedt geen zekerheid. De meeste kredietverzekeraars bieden echter ook incassodiensten aan als onderdeel van de polis: zodra je een schade meldt, neemt de verzekeraar (of een partner) het incassotraject over. Dat is een sterk voordeel ten opzichte van een losse incassoopdracht.
Wil je meer weten over risicobeheer en herverzekering? Bekijk ook onze pagina over herverzekering en risicobeheer. Voor transport en goederenstromen is de transport- en goederenverzekering ook relevant als aanvulling op kredietdekking.
Veelgestelde vragen
Wat is het verschil tussen een debiteurenverzekering en een kredietverzekering?
Debiteurenverzekering en kredietverzekering zijn twee namen voor hetzelfde product. “Kredietverzekering” is de officiële vakterm die wordt gebruikt door verzekeraars en in polisdocumenten. “Debiteurenverzekering” is de volksmondterm die het vanuit het perspectief van de ondernemer beschrijft: je verzekert je openstaande debiteuren (vorderingen). In de praktijk worden beide termen door elkaar gebruikt. Internationaal spreekt men van trade credit insurance of handelskredietverzekering.
Wordt elke klant gedekt, of kan de verzekeraar een limiet weigeren?
De verzekeraar beoordeelt elke afnemer individueel op kredietwaardigheid. Als een klant een slechte betaalgeschiedenis heeft of in financieel zwaar weer verkeert, kan de verzekeraar een (lager) kredietlimiet toewijzen of de aanvraag afwijzen. Een afgewezen of laag limiet is zelf al een waarschuwingssignaal: de verzekeraar ziet risico’s die jij misschien nog niet ziet. Lever je toch aan zo’n klant, dan doe je dat buiten de dekking om.
Hoe snel wordt schade uitgekeerd bij faillissement van een klant?
Bij een officieel faillissement van een Nederlandse klant volgt de uitkering doorgaans 30 tot 90 dagen na de faillissementsuitspraak — zodra de verzekeraar de schade heeft beoordeeld en de vordering is gevalideerd. Bij protracted default (de klant betaalt niet maar is niet failliet) geldt een langere wachttijd: meestal 6 tot 12 maanden na de betalingsvervaldag. Controleer de polisvoorwaarden op deze termijnen voor je tekent.
Kan een zzp’er of kleine ondernemer ook een debiteurenverzekering afsluiten?
Ja, maar de kostenbatenanalyse is anders. Bij een kleine omzet (onder €500.000) wegen de minimumpremie en administratieve lasten zwaarder. Sommige aanbieders hebben speciale mkb-producten met een vaste maandpremie van €100 tot €200 die geschikt zijn voor bedrijven met een omzet tot €10 miljoen. Voor micro-ondernemers die slechts 2 à 3 grote klanten hebben, is een geconcentreerd debiteurenrisico soms beter te beheren via contractuele betalingszekerheid (vooruitbetaling, garantie) dan via een polis.
Is de premie van een debiteurenverzekering fiscaal aftrekbaar?
Ja. Net als andere zakelijke verzekeringspremies is de premie voor een debiteurenverzekering een aftrekbare bedrijfskosten voor de inkomsten- en vennootschapsbelasting. Je boekt de premie als kosten in je resultatenrekening. Raadpleeg de Rijksoverheid-pagina over ondernemersbelasting of je eigen accountant voor de actuele fiscale verwerkingsregels.
Wat is het verschil tussen een ‘whole turnover’-polis en een single-risk-polis?
Een whole turnover-polis dekt je gehele debiteurenportefeuille in één pakket. De verzekeraar spreidt het risico over al je klanten. Dit is de meest gangbare variant voor bedrijven met meerdere afnemers. Een single-risk-polis dekt één specifieke afnemer of transactie — nuttig als je een grote eenmalige deal sluit met een nieuwe, onbekende partij. Single-risk is doorgaans duurder per gedekte euro, maar flexibeler als je geen behoefte hebt aan een brede polis.
Tekst geoptimaliseerd in mei 2026.









