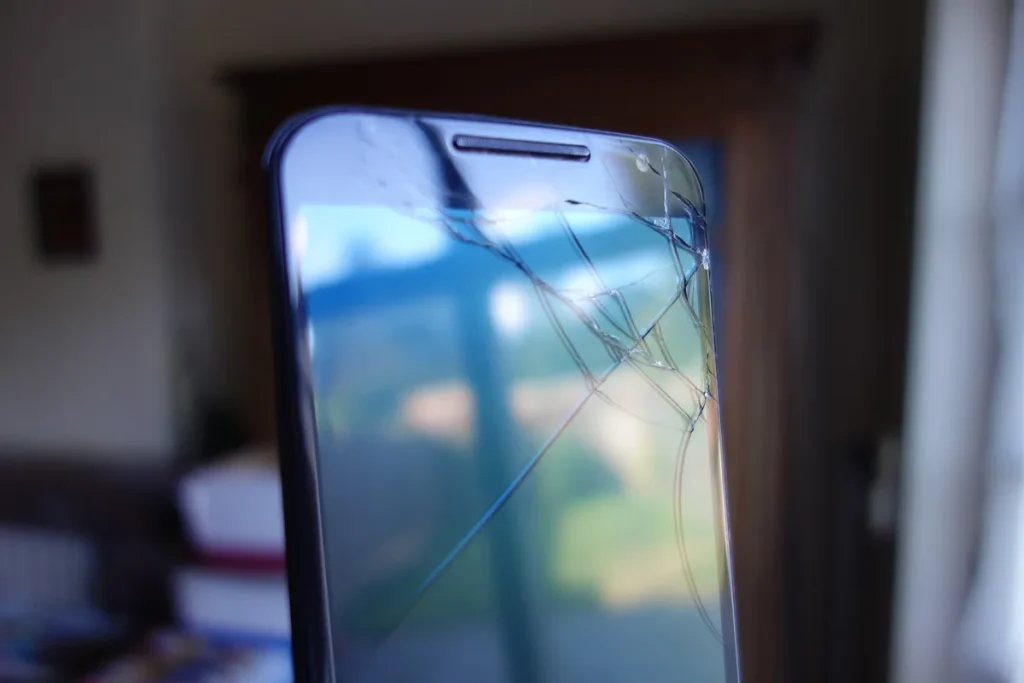
Je laat je telefoon vallen, hoort een krak en kijkt naar een ster van gebarsten glas. Of je fiets staat na een avondje uit zonder zadeltasje op straat — inclusief de iPhone die daarin lag. In beide gevallen volgt de vraag die je liever van tevoren had beantwoord: ben ik verzekerd en wat kost het me nu eigenlijk?
In 2026 is dat geen simpele vraag meer. De markt voor telefoonverzekeringen bestaat uit losse polissen van gespecialiseerde aanbieders, een Buiten de Deur-module bij je inboedelverzekering (zoals bij Interpolis), aanvullende garantieproducten als AppleCare+ én de oude vertrouwde provider-verzekering die je bij je telefooncontract werd aangeboden. Dit artikel helpt je de opties naast elkaar te leggen en de juiste keuze te maken voor jouw situatie.
Wat dekt een telefoonverzekering precies?
Een goede telefoonverzekering dekt minimaal val- en stootschade (inclusief gebarsten scherm), waterschade en diefstal. De betere polissen voegen daar ook verlies aan toe — dat laatste is het meest omstreden, want het is moeilijk te bewijzen en verzekeraars stellen strenge voorwaarden voordat ze uitkeren.
Schermschade is veruit de meest voorkomende schade. Een origineel scherm van een iPhone 16 Pro kost bij Apple €329 zonder AppleCare+, bij een Samsung Galaxy S25 Ultra loopt dat op tot circa €350. Niet-originele reparaties via een third-party winkel zijn goedkoper — gemiddeld €75 tot €150 — maar kunnen je fabrieksgarantie aantasten.
Let op de kleine letters: de meeste polissen vergoeden de dagwaarde na het eerste jaar, niet de nieuwwaarde. Bij een toestel van €1.100 dat twaalf maanden oud is, kan de dagwaarde al gedaald zijn naar €650. Alleen de eerste twaalf maanden na aankoop bieden de meeste verzekeraars nieuwwaardevervangig. Verzekeraars als Allianz Direct, FBTO Basis en Lancyr keren zelfs in het eerste jaar alleen de dagwaarde uit — check dit altijd voordat je tekent.
Eigen risico: de verborgen kostenfactor
Bijna alle telefoonverzekeringen werken met een eigen risico per schademelding. In 2026 liggen de meest voorkomende bedragen tussen €35 en €100 per claim. Bij de module Mobiele Elektronica via een inboedelverzekering (denk aan ABN AMRO of Nationale-Nederlanden) is €100 eigen risico standaard, met de optie om dit te verlagen naar €0 tegen een hogere premie.
Dat eigen risico maakt een rekensom noodzakelijk. Als schermreparatie €80 kost en je eigen risico €100 is, zie je niets terug. Kost de reparatie €180, dan krijg je €80 vergoed. Pas bij schade boven de €200 begint een verzekering met €100 eigen risico echt te renderen — tenzij je je toestel volledig verliest of het gestolen wordt.
Bij losse telefoonverzekeringen van gespecialiseerde aanbieders zoals Wertgarantie of SmartphonePolis varieert het eigen risico afhankelijk van de toestelwaarde: voor een toestel boven €800 reken je doorgaans op €75 tot €100. Voor goedkopere toestellen (onder €400) zit het eigen risico soms al op €35 à €50.
Premie vs. toestelwaarde: loont verzekeren?
Een losse telefoonverzekering voor een high-end smartphone (aanschafwaarde €900–€1.300) kost in 2026 gemiddeld €8 tot €14 per maand, dus €96 tot €168 per jaar. Voor een mid-range toestel van €300 tot €600 betaal je €4 tot €7 per maand. Ter vergelijking: provider-verzekeringen zoals die van KPN of T-Mobile kosten €10 tot €15 per maand voor één toestel — relatief duur voor wat je krijgt.
De rekensom ziet er zo uit voor een iPhone 16 van €1.099:
| Optie | Jaarkosten | Eigen risico per schade | Wat is gedekt? |
|---|---|---|---|
| Losse telefoonverzekering (bv. Wertgarantie) | €120–€168 | €75–€100 | Val, water, diefstal, soms verlies |
| Inboedel + BDD-module Interpolis | Afhankelijk van totaalpremie, module ~€4–€8/mnd extra | €100 | Val, water, diefstal, verlies buitenshuis |
| AppleCare+ (iPhone) | €109–€229 eenmalig of ~€8/mnd | €29 voor schermschade, €99 voor overige | 2 ongelukken/jaar, hardware-defecten |
| Provider-verzekering | €120–€180 | €50–€150 | Wisselt sterk per aanbieder |
| Zelf dragen | €0 | Volledige schade | Nvt |
Een vuistregel die financieel planners hanteren: als je de vervangingswaarde van het toestel in één keer zou kunnen opvangen zonder financiële nood, overweeg dan zelf het risico te dragen. Spaar de €10 per maand die je anders aan premie kwijt zou zijn in een apart potje — na twee jaar heb je €240 achter de hand.
Inboedel en Buiten de Deur bij Interpolis: wat is het verschil?
Interpolis biedt via zijn inboedelverzekering de mogelijkheid om een BuitenDeDeur-verzekering toe te voegen. Die module dekt spullen die je bij je hebt buitenshuis: fiets, rugzak, laptop — en dus ook je smartphone. De standaard dekking is €3.000, maar dit bedrag is op te hogen. Opvallend voordeel: je kunt ook inwonende gezinsleden en uitwonende studerende kinderen meeverzekeren — tot maximaal drie personen voor één premie.
Het eigen risico bij Interpolis BuitenDeDeur is €100 per schademelding. Dat geldt ook voor telefoonschade: val-, water- en diefstalschade buitenshuis valt eronder. De module is als aanvulling goedkoper dan een aparte losse polis, maar je deelt de dekking met alle andere bezittingen die je meeneemt. Als je ook een dure laptop, camera of e-bike hebt, is de BuitenDeDeur-module efficiënter dan meerdere losse polissen.
Wil je meer weten over de BuitenDeDeur-verzekering als geheel? Op verzekering.veel.nl/categorie/woonhuis-inboedelverzekering/ vind je uitgebreidere artikelen over inboedeldekking en aanvullende modules.
Fabrieksgarantie, AppleCare+ en consumentenrecht
Voordat je een verzekering afsluit, is het goed te weten welke bescherming je al hebt. Fabrieksgarantie (standaard twee jaar bij Apple, Samsung, Google) dekt alleen fabricagefouten — geen val-, water- of gebruiksschade. AppleCare+ is technisch gezien een garantie-uitbreiding, maar werkt voor gebruiksschade als een beperkte verzekering: twee “incidenten” per jaar, €29 eigen risico voor scherm, €99 voor overige schade. Voor een iPhone 16 Pro kost AppleCare+ circa €229 eenmalig of €9,99 per maand.
Naast de fabrieksgarantie heb je als consument ook wettelijke rechten op grond van het Burgerlijk Wetboek. Producten moeten voldoen aan de verwachting die je redelijkerwijs mag hebben. Breekt een telefoon bij normaal gebruik binnen een jaar door een materiaalfout, dan heeft de verkoper een reparatie- of vervangingsplicht — ongeacht garantieperiode. De Consumentenbond stelt in zijn 2026-advies dat consumenten te snel een extra productverzekering bijkopen terwijl ze hun wettelijke rechten nog niet hebben aangesproken. Check dit eerst.
Voor Android-gebruikers bestaat geen equivalent van AppleCare+. Samsung Care+ is beperkt beschikbaar en duurder dan vergelijkbare losse polissen. Google Pixel-gebruikers kunnen terecht bij een aantal gespecialiseerde aanbieders, maar moeten goed checken of hun specifieke model gedekt is.
Losse telefoonverzekering vs. inboedel: voor wie wat?
De keuze hangt af van drie dingen: de waarde van je toestel, hoeveel andere spullen je buitenshuis verzekerd wil hebben, en of je risico emotioneel of financieel zwaar valt.
Kies een losse telefoonverzekering als: je één duur toestel hebt (€800+), geen andere kostbare spullen meedraagt, en maximale flexibiliteit wil qua dekking en looptijd. Losse polissen zijn vaak maandelijks opzegbaar.
Kies de Buiten de Deur-module bij je inboedelverzekering als: je meerdere dure bezittingen buitenshuis verzekerd wil hebben (laptop, camera, fiets) en al een inboedelverzekering hebt. De premie per verzekerd item daalt dan aanzienlijk.
Kies AppleCare+ als: je een iPhone hebt, de reparatiegeschiedenis van Apple waardeert en zeker weet dat je twee ongelukken per jaar als worst case accepteert. Vooral interessant in het eerste jaar, wanneer schermreparaties het duurst zijn.
Draag zelf het risico als: je toestel onder €400 waard is, je het financieel kunt opvangen, of je al twee jaar geen schade hebt gehad. Zet de maandelijkse premiebesparing opzij als spaarpotje.
Meer algemene tips over het vergelijken van polissen vind je in de categorie Verzekeringstips & -tools op deze site. Voor een breed overzicht van gadgetverzekeringen zie ook Mobiele telefoon & Gadgetverzekering.
De afweging: zelf sparen vs. verzekeren
Financieel advies klinkt simpel: verzekeren loont pas als de schade groter is dan je zelf kunt dragen, of als de kans op schade hoog genoeg is. Bij smartphones botsen twee realiteiten: toestellen worden duurder (een iPhone 17 Pro Max kost in 2026 al €1.499), maar reparaties worden ook steeds meer gestandaardiseerd en goedkoper dankzij Right to Repair-wetgeving.
De EU-richtlijn voor recht op reparatie is per maart 2026 van kracht in Nederland. Dit verplicht fabrikanten om reparatieonderdelen en -informatie beschikbaar te stellen voor minimaal vijf jaar na marktintroductie. Dat drukt de reparatiekosten op termijn. Een gebarsten scherm dat nu €300 kost bij een officieel Apple Store, kan over twee jaar voor €180 worden gerepareerd bij een gecertificeerde derde partij. De Rijksoverheid heeft hierover actuele informatie gepubliceerd.
Heb je een toestel van €1.200 en betaal je €12 per maand voor een losse telefoonverzekering, dan heb je na vijf jaar €720 aan premie betaald — zonder enige schade. Dat is ruim genoeg voor een volledige vervanging van een mid-range toestel. Spaar je dat bedrag zelf weg, dan heb je na drie jaar een buffer van €432 staan. Voor veel mensen is dat rationeel de betere keuze — tenzij één schade-incident je direct financieel raakt.
De beste beslissing maak je door eerlijk te zijn over je gebruiksgedrag. Ben je iemand die gemiddeld één keer per jaar schade heeft, dan verdient een verzekering zich terug. Heb je in drie jaar nog nooit een telefoon gebroken of verloren, dan is zelf dragen waarschijnlijk verstandiger. Gebruik het budgetoverzicht van Nibud om te zien hoeveel ruimte je hebt voor onverwachte uitgaven — dat helpt je de afweging objectief te maken.
Veelgestelde vragen
Is mijn telefoon al gedekt via mijn inboedelverzekering?
Een standaard inboedelverzekering dekt je telefoon alleen thuis — bij brand, inbraak of storm. Val- en waterschade buitenshuis, of diefstal op straat, vallen er niet automatisch onder. Daarvoor heb je een aanvullende module nodig (zoals Buiten de Deur bij Interpolis) of een losse telefoonverzekering. Check altijd de polisvoorwaarden van je eigen verzekering.
Wat is het eigen risico bij een telefoonverzekering in 2026?
Het eigen risico varieert per aanbieder en toestelwaarde. De meest voorkomende bedragen liggen tussen €35 en €100 per schademelding. Bij inboedelmodules (zoals ABN AMRO of Interpolis) is €100 standaard. Bij AppleCare+ betaal je €29 voor schermreparatie en €99 voor overige schade. Sommige providers bieden een keuze tussen €0 of €100 eigen risico — het lagere risico gaat gepaard met een hogere maandpremie.
Dekt een telefoonverzekering ook verlies?
Niet standaard. Verlies is het moeilijkst te verzekeren, omdat het niet aantoonbaar is. Sommige losse polissen — en de BuitenDeDeur-module van Interpolis — dekken verlies buitenshuis wel, maar stellen voorwaarden: je moet kunnen aantonen dat je het toestel bij je had en waar het is kwijtgeraakt. Lees de polisvoorwaarden goed voordat je aanneemt dat verlies gedekt is.
Is AppleCare+ beter dan een losse telefoonverzekering?
Dat hangt af van je gebruik. AppleCare+ is gunstig als je een iPhone hebt en de reparatiekwaliteit van Apple wil (originele onderdelen, gegarandeerde uitvoering). Het eigen risico van €29 voor schermschade is laag. Nadeel: je bent beperkt tot twee incidenten per jaar en verlies wordt niet gedekt. Een losse polis biedt soms bredere dekking. Vergelijk beide opties op basis van jouw toestelwaarde en gebruikspatroon.
Wat verandert er in 2026 aan de rechtspositie bij telefoonschade?
Per maart 2026 geldt de EU-richtlijn voor recht op reparatie in Nederland. Fabrikanten zijn verplicht om reparatieonderdelen en technische informatie beschikbaar te stellen voor minimaal vijf jaar. Dit maakt onafhankelijke reparaties goedkoper en toegankelijker, wat de drempel verlaagt om zelf het risico te dragen in plaats van een dure verzekering af te sluiten.
Kan ik mijn telefoon meeverzekeren bij een gezinspolis van Interpolis BuitenDeDeur?
Ja. Bij Interpolis kun je via de BuitenDeDeur-module tot drie gezinsleden meeverzekeren — inclusief uitwonende studerende kinderen. De standaard dekking is €3.000 buitenshuis, met een eigen risico van €100 per schade. Dit is met name aantrekkelijk als meerdere gezinsleden dure smartphones hebben, omdat de totale moduleprijs relatief laag is ten opzichte van meerdere losse polissen.
Tekst geoptimaliseerd in mei 2026.









