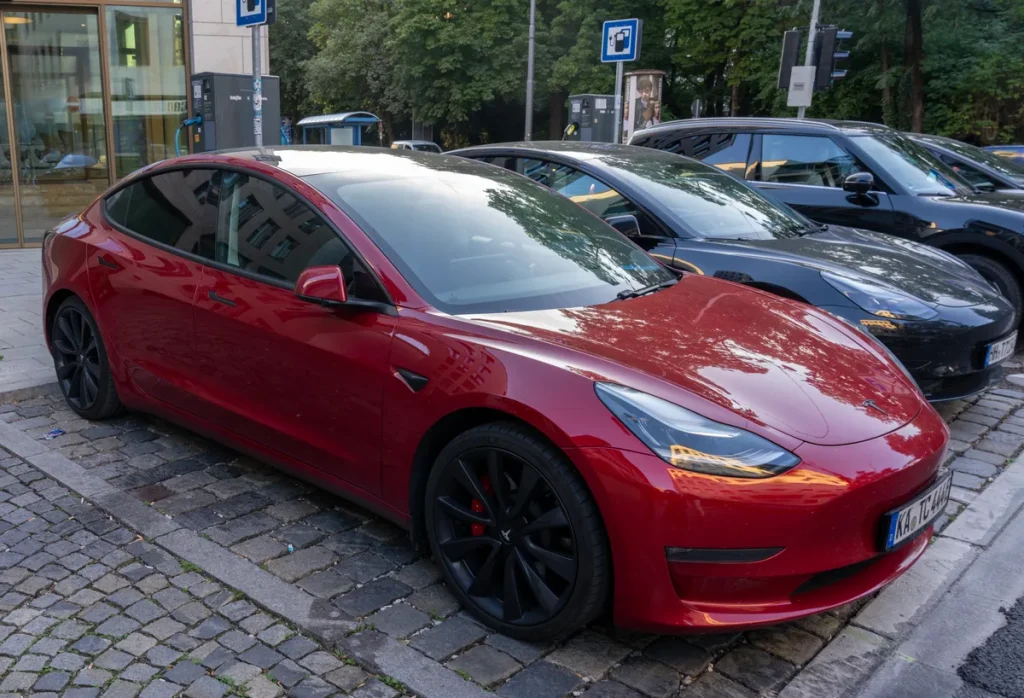
De Tesla Model 3 is de meest gekozen elektrische auto onder zakelijke rijders in Nederland. Dat is niet toevallig: de combinatie van gunstige bijtelling, laadinfrastructuur en een sterk merkimago maakt hem aantrekkelijk voor werkgevers en werknemers die de auto van de zaak willen verduurzamen. Toch verandert er in 2026 het nodige op het fiscale vlak — en ook de verzekeringsconstructie verschilt fundamenteel van een privéauto.
Of je nu een werkgever bent die overweegt een Tesla Model 3 in de zakenvloot op te nemen, of een werknemer die zijn leaseauto wil begrijpen: dit artikel legt je precies uit hoe de bijtelling werkt, wat een full operational lease all-in kost, hoe de verzekering geregeld is bij lease versus eigen zakelijk gebruik, en waar de valkuilen zitten in 2026.
Bijtelling Tesla Model 3 in 2026: het nieuwe regime
De bijtelling is de fiscale verrekening voor het privégebruik van een auto van de zaak. Je betaalt belasting over een percentage van de cataloguswaarde, alsof je dat bedrag als salaris ontvangt. Voor elektrische auto’s gold jarenlang een verlaagd bijtellingspercentage om EV-adoptie te stimuleren — maar die kortingen worden de komende jaren stapsgewijs afgebouwd.
Voor een Tesla Model 3 die in 2026 voor het eerst op kenteken wordt gezet, geldt het volgende: je betaalt 18% bijtelling over de eerste €30.000 van de cataloguswaarde en 22% over het meerdere. Dit percentage is vijf jaar lang (60 maanden) vastgezet — je profiteert dus tot 2031 van het 2026-tarief, ook als de regels daarna worden aangescherpt. Vanaf 2027 stijgt het tarief voor nieuw op kenteken gezette EV’s naar 20%, en vanaf 2028 verdwijnt de korting helemaal en betaal je 22% over de volledige cataloguswaarde.
Een concreet rekenvoorbeeld voor een Tesla Model 3 Standard Range met cataloguswaarde van circa €45.000:
| Onderdeel | Berekening | Bedrag |
|---|---|---|
| Eerste €30.000 × 18% | Laag bijtellingspercentage | €5.400 / jaar |
| Resterende €15.000 × 22% | Regulier percentage | €3.300 / jaar |
| Bruto bijtelling | Totaal belastbaar bedrag | €8.700 / jaar |
| Netto bijtelling (37,56% schijf) | €8.700 × 37,56% | €3.268 / jaar = €272 / mnd |
| Netto bijtelling (49,50% schijf) | €8.700 × 49,50% | €4.307 / jaar = €359 / mnd |
De netto bijtelling — de werkelijke extra belastingdruk per maand — hangt sterk af van je belastingschijf. In 2026 zijn de inkomstenbelastingtarieven 35,75% (eerste schijf), 37,56% (tweede schijf) en 49,50% (derde schijf). Wie een modaal inkomen heeft, betaalt bij dit voorbeeld dus grofweg €250 tot €275 extra per maand aan loonheffing — een bedrag dat direct op je netto salaris drukt.
Full operational lease: wat zit er allemaal in?
De meest voorkomende leaseconstructie voor de Tesla Model 3 bij zakelijke rijders is de full operational lease: je rijdt de auto, de leasemaatschappij regelt de rest. De all-in maandprijs voor een Tesla Model 3 Standard Range bedraagt in 2026 gemiddeld €619 per maand bij 15.000 km/jaar en een looptijd van 60 maanden. Voor de Long Range All-Wheel Drive ligt dit op €669 per maand.
In deze leasepremie zijn doorgaans de volgende componenten opgenomen:
- All-risk autoverzekering (met eigen risico van €150)
- Wegenbelasting (MRB)
- Vervangend vervoer bij pech of schade
- Europese pechhulp
- Preventief en correctief onderhoud (inclusief gratis haal- en brengservice)
- Bandenservice (inclusief vervanging van zomerbanden)
- Laadpas
- Inzittendenverzekering (SVI)
Let op: een thuislaadoplossing (Wall Connector) en de bijbehorende installatie vallen doorgaans buiten de standaard leasepremie. Sommige leasemaatschappijen bieden dit als betaalde module aan — soms via de werkgever vergoed — maar reken er niet standaard op. Vraag hier altijd expliciet naar bij het afsluiten van het contract.
Wegenbelasting voor de Tesla Model 3 bedraagt in 2026 circa €200 tot €280 per kwartaal, afhankelijk van de provincie en het gewicht van het model. Tot 2029 geldt een korting van 25% op de MRB voor emissievrije personenauto’s — het volle tarief treedt pas in 2030 volledig in werking. Bij full operational lease is de MRB al in de maandpremie verwerkt en merk je als rijder niets van deze kosten.
De leasepolis: wie verzekert en wat is gedekt?
Bij full operational lease is de autoverzekering geregeld door de leasemaatschappij, niet door jou als rijder. De polis staat op naam van de leasemaatschappij of het bedrijf dat de auto least. Dit heeft een aantal praktische gevolgen die je moet begrijpen.
Ten eerste: de bonus-malus opbouw. Je bouwt als rijder schadevrije jaren op via de fleet-polis van je werkgever of leasemaatschappij, maar de registratie hiervan verschilt per verzekeraar. Sommige leasemaatschappijen koppelen jouw persoonlijke rijgeschiedenis aan de polis — anderen doen dat niet. Als je na je leaseperiode een privéauto gaat verzekeren, is het essentieel dat je een schadevrije jaren-verklaring opvraagt. Vraag hier proactief naar bij je leasemaatschappij of werkgever.
Ten tweede: het eigen risico. De standaard all-risk polis bij full operational lease heeft doorgaans een eigen risico van €150 per schadegeval. Grotere schades worden volledig vergoed, maar kleine parkeerdeukjes of krasjes waarbij de schade net boven het eigen risico uitkomt, zijn voor jouw rekening. Wees hier bewust van: bij een Tesla betekent zelfs een kleine bumperaanraking door sensorkalibratie al gauw een rekening van €600 tot €1.200.
Ten derde: schadeafwikkeling via de leasemaatschappij. Je meldt een schade bij de leasemaatschappij (niet rechtstreeks bij de verzekeraar), die de communicatie met de verzekeraar en het erkende schadeherstelbedrijf coördineert. Grote leasemaatschappijen als Ayvens, Athlon en XL Lease hebben vaste afspraken met Tesla Approved Body Shops, wat de logistiek in de meeste gevallen soepeler maakt dan bij een particuliere polis.
Eigen zakelijk gebruik: je rijdt de Tesla zelf als ondernemer
Niet elke zakelijke rijder least via een werkgever. Zelfstandige ondernemers (ZZP’ers, DGA’s) die een Tesla Model 3 op het bedrijf rijden, organiseren de verzekering zelf — en dat is een ander speelveld. De auto staat op naam van de BV of eenmanszaak, en je sluit een zakelijke autoverzekering af.
Het verschil met een particuliere polis is kleiner dan veel mensen denken: de te kiezen dekkingsvormen (WA, WA+, allrisk) zijn identiek, de premiebepalende factoren ook. Het onderscheid zit in de tenaamstelling, de facturatie (op naam van de onderneming) en de fiscale verwerking. Zakelijke rijders die de auto ook privé gebruiken — en dat is bij een Tesla van de zaak bijna altijd het geval — hebben te maken met de bijtellingsregeling.
Een DGA die zijn Model 3 via de BV rijdt en ook privé gebruikt, betaalt de bijtelling via de loonadministratie van de BV. De BV mag de verzekeringskosten als bedrijfskosten aftrekken, de autokosten activeren op de balans en de btw op de aanschaf deels terugvorderen — maar dat valt buiten het domein van de verzekering zelf. Raadpleeg voor de fiscale structurering altijd een belastingadviseur.
Wil je als ondernemer een Tesla Model 3 zakelijk verzekeren? De premies wijken niet substantieel af van een particuliere polis — tenzij de auto aantoonbaar uitsluitend zakelijk wordt ingezet (minder dan 500 privékilometer per jaar), in welkeval sommige verzekeraars een lichte premiekorting verlenen. In de praktijk rijdt vrijwel niemand met een Tesla van de zaak minder dan 500 km per jaar privé.
Premies zakelijk versus privé: zijn er echte verschillen?
De vraag die veel zakelijke rijders stellen: is een Tesla Model 3 via een zakelijke polis duurder of goedkoper te verzekeren dan privé? Het antwoord is: het verschil is beperkt en hangt af van de constructie.
Bij fleet-polissen — waarbij de werkgever of leasemaatschappij een grote groep auto’s collectief verzekert — zijn de premies doorgaans lager dan bij individuele polissen. De verzekeraar spreidt het risico over een grote groep rijders, wat de schadelast per auto gemiddeld drukt. Een Tesla Model 3 in een fleet van honderd auto’s kost de werkgever als verzekerden-eenheid aanmerkelijk minder dan een individuele all-risk polis bij Interpolis of Centraal Beheer.
Bij individuele zakelijke polissen (zoals een ZZP’er die zijn eigen Tesla verzekert) gelden exact dezelfde premiebepalende factoren als particulier: schadevrije jaren, postcode, cataloguswaarde, jaarkilometrage. De tenaamstelling op een bedrijf verandert de grondslag niet fundamenteel. In de praktijk betaal je voor een zakelijk individueel afgesloten all-risk polis op een Tesla Model 3 in 2026 gemiddeld €55 tot €85 per maand bij een sterk bonus-malusprofiel — nagenoeg gelijk aan een particuliere polis.
Een factor die wél verschil maakt bij zakelijk gebruik: het jaarkilometrage. Zakelijke rijders rijden gemiddeld aanzienlijk meer dan de 10.000 tot 15.000 km die voor particulieren gebruikelijk is. Een zakelijke rijder met 30.000 km/jaar betaalt merkbaar meer premie dan een particulier met 12.000 km — het schaderisico per jaar neemt immers toe. Opgegeven jaarkilometrage is een essentieel onderdeel van de premieberekening; onderschat dit bedrag niet, want een grote afwijking bij een claim kan leiden tot korting op de uitkering.
Tesla Insurance en leasemaatschappij-polissen vergeleken
Naast traditionele verzekeraars is InsureMyTesla (aangeboden via Helvetia/Qover) ook beschikbaar voor zakelijke rijders die de auto buiten een leaseconstruct verzekeren. De polis biedt Tesla-specifieke voordelen: accudekking, Wall Connector-dekking en polisvoorwaarden afgestemd op OTA-softwareupdates.
Voor ZZP’ers en DGA’s die hun Tesla Model 3 zelf verzekeren, is InsureMyTesla een serieuze kandidaat. Het product is volledig online regelbaar, de polisvoorwaarden zijn transparant en de accudekkingsmodule is relevant voor wie een Model 3 buiten de fabrieksgarantie rijdt. Het nadeel blijft de beperktere naam in schadeafwikkeling bij complexere gevallen.
Leasemaatschappijen als Ayvens, Athlon, XL Lease en LeasePlan hanteren eigen verzekeringspartners — doorgaans Nationale Nederlanden, Allianz of Interpolis via een fleet-overeenkomst. De polisinhoud is specifiek onderhandeld en wijkt op details af van de standaard consumenten-polis. Vraag bij het afsluiten van een leasecontract altijd een kopie van de verzekeringsvoorwaarden op en let in het bijzonder op het eigen risico per schadesoort, de vervangend-vervoerperiode en de afspraken rond erkend schadeherstel.
Voor een onafhankelijk vergelijkingsoverzicht van autoverzekeraars en fleet-polissen kun je terecht bij de autoverzekering-categorie op verzekering.veel.nl en bij de premies en fiscale aftrek-sectie voor zakelijke fiscale aspecten. Externe informatie over bijtellingsregels vind je op de website van de Rijksoverheid over bijtelling.
Praktische checklist voor de zakelijke Tesla-rijder
Of je nu via een leasemaatschappij rijdt of de auto op naam van je bedrijf hebt staan: een aantal zaken verdient altijd expliciete aandacht bij het afsluiten of verlengen van een polis of leasecontract.
1. Controleer het eigen risico per schadesoort. Bij een Tesla zijn zelfs kleine schades duur door sensorkalibratie. Een eigen risico van €150 klinkt laag, maar bij een bumperaanraking loopt de schaderekening inclusief kalibratie al snel op naar €1.200 of meer — dan is je eigen risico snel opgegeten.
2. Vraag de verzekeringsvoorwaarden op bij je leasemaatschappij. Niet alle leasemaatschappijen zijn even transparant over de polisinhoud. Vraag expliciet: welke verzekeraar? Welk eigen risico bij glass-only schade, bij diefstal, bij total loss? Is er een aanschafwaarderegeling? Hoelang is vervangend vervoer gedekt?
3. Leg schadevrije jaren vast. Bouw je via een fleet-polis schadevrije jaren op, zorg dan dat je bij het einde van de leaseperiode een officiële schadevrije jaren-verklaring opvraagt bij de verzekeraar of leasemaatschappij. Je kunt dit niet achteraf herstellen als je eenmaal privé gaat rijden en de gegevens niet zijn vastgelegd.
4. Activeer PIN-to-drive. Tesla’s zijn kwetsbaar voor relay attacks — signaalversterking die dieven in staat stelt de auto te starten zonder de sleutel. Activeer PIN-to-drive in je Tesla-instellingen. Sommige verzekeraars verlenen hiervoor een kleine premiekorting; meer nog: het vermindert daadwerkelijk het diefstalrisico.
5. Bereken je netto bijtelling vooraf. Gebruik een bijtellingsrekenmachine — beschikbaar via leasemaatschappijen als Leaseroute of MisterGreen — om te weten wat je maandelijkse extra belastingdruk is. Bij een brutoloon van €60.000 en een Model 3 met cataloguswaarde van €45.000 betaal je netto al gauw €265 tot €360 extra per maand, afhankelijk van je belastingschijf. Dat bedrag moet je meenemen in de totale rijkostencalculatie.
De Tesla Model 3 is als zakelijke auto een rationele keuze voor de komende jaren: de bijtelling is in 2026 nog relatief gunstig voor nieuwe EV-registraties, de leasepremies zijn transparant en full-service, en de verzekeringsmarkt is steeds beter op EV’s ingesteld. Wie de fiscale en verzekeringstechnische details goed uitwerkt, rijdt een van de beste elektrische auto’s ter wereld — en betaalt er maandelijks een beheersbare prijs voor.
Veelgestelde vragen
Hoeveel bijtelling betaal ik over een Tesla Model 3 in 2026?
Voor een Tesla Model 3 die in 2026 voor het eerst op kenteken wordt gezet, betaal je 18% bijtelling over de eerste €30.000 van de cataloguswaarde en 22% over het meerdere. Bij een cataloguswaarde van €45.000 resulteert dat in een bruto bijtelling van €8.700 per jaar. De netto kosten per maand hangen af van je belastingschijf: bij het 37,56%-tarief is dat circa €272 per maand extra op je loonstrook. Dit percentage geldt voor 60 maanden vast vanaf de eerste tenaamstelling.
Wat kost een Tesla Model 3 full operational lease in 2026 all-in?
Een Tesla Model 3 Standard Range kost bij full operational lease in 2026 gemiddeld €619 per maand bij 15.000 km/jaar en een looptijd van 60 maanden. De Long Range AWD ligt op circa €669 per maand. In de leasepremie zitten all-risk verzekering (eigen risico €150), wegenbelasting, onderhoud, bandenwissels, vervangend vervoer, pechhulp en een laadpas. Een thuislaadinstallatie (Wall Connector) valt doorgaans buiten het pakket.
Is de verzekering bij een leaseauto goed geregeld voor een Tesla?
Bij full operational lease regelt de leasemaatschappij de all-risk verzekering. Grote leasemaatschappijen hebben vaste afspraken met Tesla Approved Body Shops, wat de schadeafwikkeling soepeler maakt dan bij een particuliere polis. Let wel op: het eigen risico (standaard €150) geldt per schadegeval, en bij Tesla zijn reparaties duur door sensorkalibratie. Vraag altijd de volledige polisvoorwaarden op en controleer het vervangend-vervoer beleid en de aanschafwaarderegeling.
Bouw ik schadevrije jaren op bij een leaseauto?
Dat hangt af van de constructie en de afspraken van je leasemaatschappij met de verzekeraar. Sommige fleet-polissen koppelen de schadevrije jaren aan de individuele rijder, anderen registreren ze op de leasemaatschappij als vloothouder. Vraag bij het afsluiten van het leasecontract expliciet hoe dit geregeld is. Vraag bij het einde van de leaseperiode altijd een schadevrije jaren-verklaring op — je kunt dit niet achteraf corrigeren.
Wat is het verschil tussen een zakelijke en particuliere Tesla-verzekering?
Bij een particuliere polis staat de verzekering op jouw naam en betaal je als privépersoon premie. Bij een zakelijke polis staat de auto op naam van de onderneming; de premie is een bedrijfskost. De premiebepalende factoren — cataloguswaarde, schadevrije jaren, postcode, jaarkilometrage — zijn identiek. Het enige praktische verschil is de facturatie en de fiscale verwerking. Bij fleet-polissen (grote werkgevers of leasemaatschappijen) zijn de premies doorgaans lager door risicospreiding over meerdere auto’s.
Wat verandert er in 2027 aan de bijtelling voor een Tesla?
Voor nieuwe EV-registraties in 2027 stijgt het bijtellingspercentage van 18% naar 20% over de eerste €30.000. Vanaf 2028 vervalt de korting volledig en betaal je 22% over de volledige cataloguswaarde — gelijk aan een benzineauto. Een Tesla Model 3 die je in 2026 registreert, houdt het 18/22-tarief vijf jaar lang vast, tot 2031. Dat maakt 2026 fiscaal gezien nog een gunstig moment voor een nieuwe zakelijke Tesla-registratie.
Tekst geoptimaliseerd in mei 2026.









