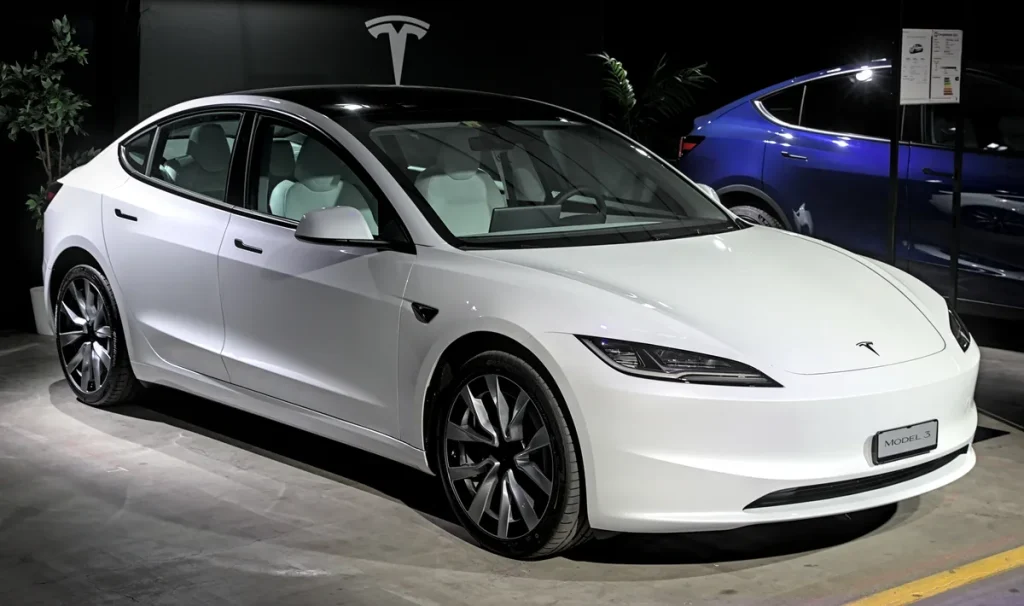
De Tesla Model 3 is de meest verkochte elektrische auto in Nederland en staat inmiddels ook bovenaan de lijst van meest verzekerde EV’s. Maar wat betaal je er in 2026 voor? En zijn er bijzondere risico’s waar je bij de modelkeuze rekening mee moet houden? De premies liggen merkbaar hoger dan bij een doorsnee benzineauto uit hetzelfde segment — maar de reden gaat verder dan alleen de cataloguswaarde.
Tesla’s bouwen als een tech-bedrijf: software-updates over de lucht, geïntegreerde sensoren achter elke bumper, aluminium carrosserie-elementen en een reparatieproces dat alleen via erkende Tesla-centers of een handvol gecertificeerde schadeherstelbedrijven verloopt. Dat maakt verzekeren interessant én complex. Dit artikel legt je precies uit waar je op moet letten.
Wat kost een Tesla Model 3 verzekeren in 2026?
De huidige generatie Tesla Model 3 — de 2023-facelift, ook wel de ‘Highland’ versie — heeft een cataloguswaarde van circa €44.000 voor de instap Standard Range tot ruim €52.000 voor de Long Range All-Wheel Drive. Dat is de primaire aanjager van de premie.
Op basis van marktgegevens van begin 2026 betaal je voor een all-risk verzekering gemiddeld €55 tot €80 per maand als je 10 schadevrije jaren achter je naam hebt, in een gemiddelde postcodegebied (bijv. Utrecht of Eindhoven) rijdt en een jaarkilometrage van 10.000 tot 15.000 kilometer aanhoudt. Wie weinig of geen schadevrije jaren heeft, kan rekenen op €120 tot €150 per maand — soms hoger in steden met een verhoogd diefstalrisico.
| Dekking | Profiel: 10 schadevrije jaren | Profiel: 0-3 schadevrije jaren |
|---|---|---|
| WA (aansprakelijkheid) | €18 – €28 / mnd | €35 – €55 / mnd |
| WA+ (beperkt casco) | €32 – €45 / mnd | €65 – €90 / mnd |
| All-risk (volledig casco) | €55 – €80 / mnd | €120 – €150 / mnd |
Ter vergelijking: een BMW 3-serie met benzinemotor — qua rijervaring het meest vergelijkbare model — kost all-risk gemiddeld €48 tot €70 per maand bij hetzelfde profiel. Het verschil met de Model 3 bedraagt dus ruwweg 10 tot 20 procent, grotendeels verklaarbaar door hogere reparatiekosten en de beperktere beschikbaarheid van erkende schadeherstelbedrijven.
Tesla-specifieke risico’s die de premie omhoogduwen
Een Tesla Model 3 is geen gewone auto die je bij elke garage binnenbrengt. De bumpers, spiegels en portieren herbergen een volledig ecosysteem aan ultrasone sensoren, radarmodules en camera’s die samen het Autopilot-systeem aansturen. Bij zelfs bescheiden parkeerschade — een lichte aanraking tegen een paal — moet de volledige sensorset opnieuw worden gekalibreerd nadat de bumper is hersteld. Dat kost bij een Tesla Service Center al snel €500 tot €1.200 bovenop de reparatie zelf.
Een tweede factor is de aluminium carrosserie. Tesla gebruikt aluminium voor het koetswerk, wat lichtgewicht is maar bij impact anders vervormt dan staal. Aluminium reparatie vereist speciaal gereedschap en gecertificeerde technici — en daarmee ook hogere uurtarieven. Niet elk schadeherstelbedrijf is Tesla-gecertificeerd; in kleinere steden kan dit zelfs betekenen dat je auto tientallen kilometers verderop wordt gerepareerd, wat de logistiek (en de kosten) extra belast.
Een derde aandachtspunt is diefstal via relay attacks. Tesla’s met keyless entry zijn kwetsbaar voor signaalversterking-aanvallen, waarbij dieven het signaal van je sleutel amplificeren om de auto te openen en te starten. Schadeverzekeraars zijn zich hiervan bewust; sommige verzekeraars rekenen een toeslag bij Tesla’s die niet voorzien zijn van een aanvullend anti-diefstaldevice zoals een stuurslot of GPS-tracker. Vraag hier expliciet naar bij het offreren.
InsureMyTesla: Teslas eigen verzekeringsoplossing in Nederland
Sinds 2024 is Tesla’s eigen verzekeringsprogramma — InsureMyTesla, aangeboden via verzekeraar Helvetia en beheerd door fintech-partij Qover — ook in Nederland actief. Het is een volledige motorrijtuigenverzekering die speciaal is ontworpen voor Tesla-eigenaren, met drie pakketopties inclusief specifieke accudekking, Mobile Connector-dekking en Wall Connector-dekking.
Een opvallend voordeel van InsureMyTesla: de accudekking is standaard onderdeel van bepaalde pakketten, inclusief dekking bij capaciteitsverlies door eigen gebreken — iets wat bij reguliere verzekeraars vaak alleen als dure uitbreiding beschikbaar is. Bovendien kent het eerste maand gratis introtarief voor nieuwe Tesla-eigenaren, en zijn de polisvoorwaarden specifiek afgestemd op OTA-updates (softwarewijzigingen over de lucht) en rijhulp-gerelateerde incidenten.
Het nadeel: Helvetia/Qover is een relatief nieuwe speler op de Nederlandse schadeverzekeringsmarkt en heeft een minder uitgebreid servicenetwerk dan Interpolis of Centraal Beheer. Klantervaringen met schadeafwikkeling zijn wisselend — positief bij eenvoudige schades, trager bij complexere Tesla-specifieke reparaties. Vergelijk InsureMyTesla altijd naast minimaal twee traditionele verzekeraars via een vergelijkingstool voordat je een definitieve keuze maakt.
Accudekking: wat is gedekt en wat niet?
De accu is het duurste onderdeel van een Tesla Model 3. Een vervanging van het accupakket kost in 2026 gemiddeld €8.000 tot €14.000, afhankelijk van de uitvoering. Dat maakt het voor eigenaren van een tweedehands Model 3 een relevante vraag: wat dekt mijn verzekering als de accu uitvalt?
Wat de autoverzekering wel dekt: plotselinge, onverwachte accuschade door een externe oorzaak. Denk aan thermische beschadiging na een aanrijding, overstromingsschade (onderdompeling) of brand door een externe oorzaak. In die gevallen is de accu onderdeel van de verzekerde dagwaarde en wordt de schade vergoed via de casco-rubriek — mits je all-risk of beperkt casco hebt afgesloten.
Wat de autoverzekering niet dekt: normale capaciteitsslijtage. Als je 75.000 kilometer rijdt en je accu nog maar 78% van de oorspronkelijke capaciteit heeft, is dat geen verzekerbare schade maar een technisch verouderingsproces. Teslas fabrieksgarantie — 8 jaar of 160.000 km voor het Standard Range model, 8 jaar of 192.000 km voor de All-Wheel Drive — dekt dit wél, maar alleen als de capaciteit onder de 70% zakt.
Voor wie de accugarantie is verlopen of een occasion rijdt zonder resterende garantie, is het de moeite waard om te informeren naar specifieke accu-modules. Nationale Nederlanden biedt een EV Accu Zekerheid-uitbreiding aan die ook dekking geeft bij capaciteitsverlies door eigen gebreken. InsureMyTesla heeft vergelijkbare modules. De meerprijs voor dergelijke uitbreidingen varieert van €5 tot €12 per maand. Bekijk ook de groene & klimaatrisicoverzekeringen categorie voor aanvullende informatie over EV-specifieke polismodules.
Tesla Model 3 versus Polestar 2 en Model Y: hoe verhouden de premies zich?
De Tesla Model 3 is niet de enige elektrische sedan of hatchback in zijn prijsklasse. De Polestar 2 en Tesla’s eigen Model Y zijn directe concurrenten. Hoe zien de verzekeringspremies er naast elkaar uit?
De Polestar 2 heeft een cataloguswaarde die vergelijkbaar is met de Model 3 — de instapvariant ligt rond de €45.000 — maar de verzekeringspremie valt doorgaans lager uit. Polestar gebruikt een meer conventioneel reparatienetwerk (Volvo-gecertificeerde bedrijven kunnen ermee uit de voeten), wat de herstelkosten drukt. In het VK, waar meer schadedata beschikbaar is, valt de Polestar 2 in een lagere verzekeringsgroep dan de Model 3. In Nederland zie je dit patroon ook: de all-risk premie voor een Polestar 2 ligt gemiddeld 10 tot 15 procent lager dan voor een vergelijkbare Model 3.
De Tesla Model Y heeft een hogere cataloguswaarde (€47.000 tot €60.000) en is daarmee duurder te verzekeren dan de Model 3. Maar de veiligheidscijfers zijn uitstekend — bij sommige verzekeraars levert dat een lichte premiekorting op vanwege het lage schadefrequentierisico. Per saldo liggen Model Y-premies all-risk gemiddeld €10 tot €20 per maand hoger dan voor een vergelijkbare Model 3-uitvoering.
Het praktische advies: als je twijfelt tussen een Model 3 en een Polestar 2, vraag bij minstens drie verzekeraars een offerte aan voor beide modellen met jouw exacte profiel. Het premieverschil kan over vijf jaar al snel €600 tot €900 bedragen — een relevant bedrag in de totale rijkostenberekening.
Reparatiekosten en het erkende herstelbedrijvennetwerk
Een van de minst zichtbare, maar meest impactvolle kostenfactoren bij een Tesla is het beperkte reparatienetwerk. Tesla werkt met een gesloten ecosysteem: originele onderdelen zijn uitsluitend verkrijgbaar via Tesla, en voor carrosserieherstel moet je in principe naar een Tesla Approved Body Shop. In Nederland is dit netwerk de afgelopen twee jaar gegroeid, maar ten opzichte van merken als Volkswagen of Toyota is het aanbod nog beperkt — zeker buiten de Randstad.
Wat dit concreet betekent voor je verzekering: langere reparatietijden (soms twee tot vier weken voor een bumper-replace met sensorkalibratie), hogere onderdelen- en arbeidskosten, en een groter risico dat je verzekeraar de schade als economisch total loss aanmerkt terwijl de auto technisch nog prima rijdt. Dat laatste scenario speelt bij Tesla’s relatief vaak: een flinke zijdelingse aanrijding bij een auto van €50.000 kan al snel tot een schadebedrag van €15.000 leiden, waarna de dagwaarde-berekening van de verzekeraar net onder de schadekosten uitkomt.
Controleer bij het afsluiten van je polis expliciet of je verzekeraar een aanschafwaarderegeling aanbiedt voor de eerste 12 tot 36 maanden. Bij total loss of diefstal wordt dan de aanschafwaarde vergoed in plaats van de dagwaarde. Gezien het sterke waardebehoud van de Tesla Model 3 in het eerste jaar is dit minder urgent dan bij sommige andere EV’s — maar het verschil kan bij een nieuwe auto toch €5.000 tot €8.000 bedragen.
Vijf verzekeraars die Tesla Model 3 goed dekken
Niet elke verzekeraar is even goed toegerust voor Tesla-eigenaren. De volgende vijf aanbieders onderscheiden zich in 2026 op polisinhoud, schadebegeleiding of prijs-kwaliteitsverhouding.
1. Interpolis scoort consistent hoog op klanttevredenheid bij EV-rijders, inclusief Tesla. De laadkabel en Wall Connector zijn standaard meeverzekerd tot een bepaald bedrag. Goede schadesupport met snelle afwikkeling.
2. Centraal Beheer biedt solide all-risk dekking met een EV-pechhulpmodule (inclusief sleepservice naar een laadpaal bij lege accu). De acceptatie van Tesla-schades via gecertificeerde herstelbedrijven verloopt soepel.
3. InsureMyTesla (Helvetia/Qover) is de enige Tesla-specifieke polis in Nederland, met accudekking, connector-dekking en OTA-bewuste polisvoorwaarden inbegrepen. Aantrekkelijk voor wie een nieuwe Model 3 rijdt en maximale Tesla-specifieke dekking wil.
4. Nationale Nederlanden springt eruit door de EV Accu Zekerheid-module — relevant voor rijders met een tweedehands Model 3 buiten de fabrieksgarantie. Ruim vertegenwoordigd in het Nederlandse schadenetwerk.
5. Allianz Direct biedt scherpe premies voor Tesla’s, mede doordat ze actief data analyseren van EV-rijgedrag. Goede optie als je digitaal wilt regelen en bereid bent om je rijgedrag te laten monitoren via een telematics-optie.
Voor een onafhankelijke beoordeling verwijst de Consumentenbond autoverzekeringtest 2026 ook naar EV-specifieke scores. Informeer ook bij de AFM als je vragen hebt over de polisvoorwaarden van nieuwere aanbieders zoals Qover. Meer over autoverzekeringen in het algemeen vind je in de autoverzekering sectie.
Een Tesla Model 3 is een uitstekende auto — maar ook een die vraagt om een bewuste verzekeringskeuze. De premies liggen hoger dan voor een vergelijkbare benzineauto, de reparatiekosten zijn substantieel bij sensorschade, en de accudekkingsvraag is relevant zodra de fabrieksgarantie verloopt. Wie jaarlijks vergelijkt, een eigen risico kiest dat past bij zijn rijprofiel, en de polismodules goed bekijkt, kan de totale maandlast aanzienlijk drukken zonder in te leveren op dekking.
Veelgestelde vragen
Wat kost een Tesla Model 3 all-risk verzekeren in 2026?
Met 10 schadevrije jaren en een gemiddeld postcodegebied betaal je in 2026 gemiddeld €55 tot €80 per maand voor een all-risk polis op een Tesla Model 3 (cataloguswaarde €44.000–€52.000). Zonder schadevrije jaren loopt dit op tot €120 tot €150 per maand. De uiteindelijke premie hangt sterk af van je bonus-malustrap, postcode, jaarkilometrage en de gekozen verzekeraar. Vergelijk minimaal drie aanbieders voor je een keuze maakt — de onderlinge verschillen zijn groot.
Is InsureMyTesla beschikbaar in Nederland en wat dekt het?
Ja, InsureMyTesla — aangeboden via verzekeraar Helvetia en beheerd door Qover — is actief in Nederland. Het biedt drie pakketopties met onder meer accudekking (inclusief capaciteitsverlies bij sommige pakketten), Mobile Connector-dekking, Wall Connector-dekking en polisvoorwaarden afgestemd op OTA-softwareupdates. Het eerste maand is gratis voor nieuwe klanten. Vergelijk de premie en voorwaarden wel altijd naast die van traditionele verzekeraars zoals Interpolis of Nationale Nederlanden.
Dekt mijn autoverzekering accuschade bij de Tesla Model 3?
Dat hangt af van de oorzaak. Plotselinge, onverwachte accuschade door een externe oorzaak — zoals brand na een aanrijding of overstromingsschade — is gedekt onder beperkt casco en all-risk. Normale capaciteitsslijtage door gebruik en ouderdom is uitgesloten. Teslas fabrieksgarantie dekt capaciteitsverlies onder de 70% tot 8 jaar of 160.000/192.000 km. Voor occasions buiten de garantie zijn aanvullende accu-modules beschikbaar bij verzekeraars zoals Nationale Nederlanden en InsureMyTesla.
Waarom is een Tesla Model 3 duurder te verzekeren dan een Polestar 2?
De Tesla Model 3 heeft hogere reparatiekosten doordat bumper-sensoren na elke schadebeurt opnieuw gekalibreerd moeten worden, onderdelen uitsluitend via Tesla verkrijgbaar zijn en het erkende herstelbedrijvennetwerk beperkter is. De Polestar 2 profiteert van een breder conventioneel reparatienetwerk (Volvo-gecertificeerd), wat herstelkosten drukt. In de praktijk ligt de all-risk premie voor een Polestar 2 gemiddeld 10 tot 15 procent lager dan voor een vergelijkbare Model 3.
Wat is een relay attack en hoe beïnvloedt het mijn Tesla-verzekering?
Bij een relay attack versterken dieven het signaal van je sleutelkaart of telefoon om de Tesla te ontgrendelen en te starten zonder fysieke toegang tot de sleutel. Tesla’s keyless entry maakt dit type diefstal mogelijk. Sommige verzekeraars rekenen een toeslag voor Tesla’s zonder aanvullende anti-diefstalbeveiliging (stuurslot, GPS-tracker, PIN-to-drive activeren). Activeer de PIN-to-drive functie in je Tesla-instellingen — dit is gratis en verlaagt bij een aantal verzekeraars de kans op een premietoeslag.
Heb ik een aanschafwaarderegeling nodig voor mijn nieuwe Tesla Model 3?
Bij total loss of diefstal in het eerste jaar betaalt een standaard all-risk polis de dagwaarde. Een nieuwe Model 3 verliest in het eerste jaar gemiddeld 10 tot 18 procent van zijn waarde — bij een auto van €50.000 is dat €5.000 tot €9.000. Een aanschafwaarderegeling (nieuwwaardegarantie) vergoedt de volledige aankoopprijs. De meerprijs bedraagt doorgaans €5 tot €15 per maand en is het sterkst de moeite waard in het eerste en tweede jaar na aanschaf.
Tekst geoptimaliseerd in mei 2026.









