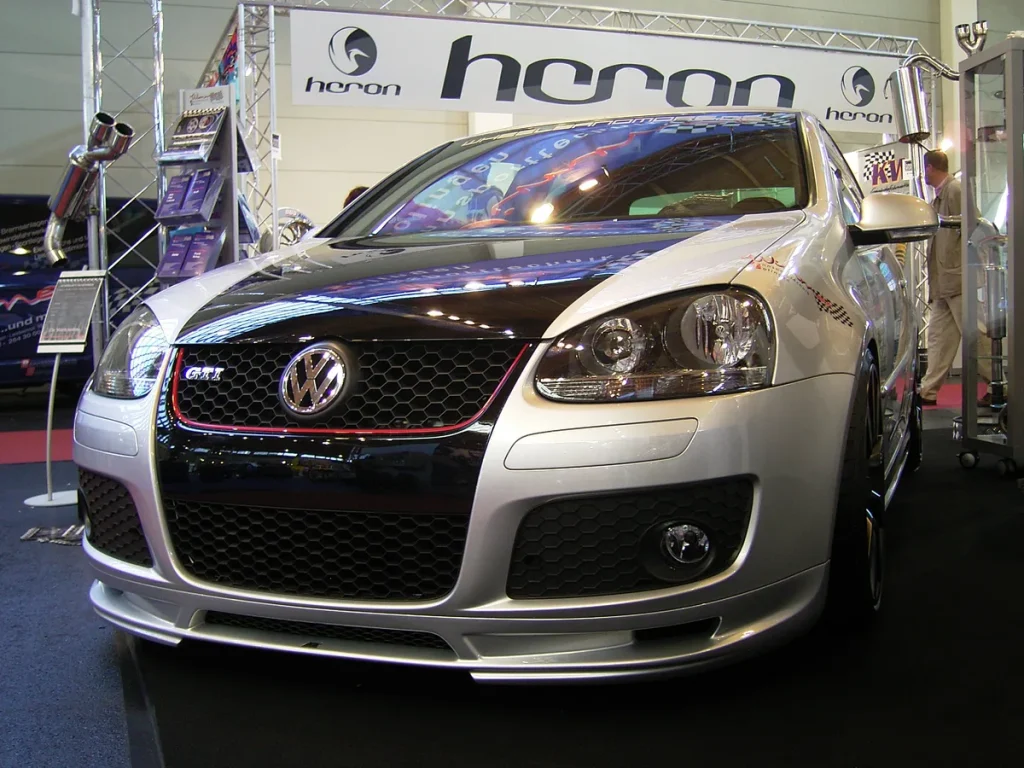
Je Golf GTI heeft een sportuitlaat, een cold-air intake en een ECU-remap die het vermogen van 245 pk naar 310 pk tillen. Of je Renault Mégane RS staat op verlagingsveertjes, heeft aftermarket remmen en een geluidsdempende uitlaat die de APK nog net haalt. Klinkt vertrouwd? Dan ben je in goed gezelschap: Nederland telt tienduizenden rijders met licht tot zwaar getunede sportauto’s. Het probleem is dat de meesten van hen hun verzekeraar nooit hebben ingelicht — en dat is een serieuze fout met mogelijk grote financiële gevolgen.
In 2026 is de positie van verzekeraars op dit punt scherper dan ooit. Meer maatschappijen controleren bij schade actief of de auto op het moment van het incident in overeenstemming was met de oorspronkelijke voertuigspecificaties. Wie modifications heeft aangebracht zonder melding, kan bij een schade-uitkering botsen op een ontkenning of proportionele korting. Dit artikel legt uit wat je moet melden, wat het je kost, en hoe je de taxatie van je getunede auto slim aanpakt.
Wat telt als een modificatie die je moet melden?
Niet elke aanpassing aan je sportauto vereist een melding bij de verzekeraar, maar de grens ligt lager dan de meeste rijders denken. De hoofdregel is: elke wijziging die de technische specificaties, het vermogen of de waarde van het voertuig significant beïnvloedt, moet worden gemeld. Concreet gaat het om de volgende categorieën:
Vermogensverhogingen: De RDW hanteert een drempel van 20% extra vermogen ten opzichte van de oorspronkelijke typegoedkeuring. Kom je daarboven, dan is een nieuwe keuring verplicht. Verzekeraars kijken naar dezelfde maatstaf: wie zijn 250 pk-auto naar 305 pk of meer tunet, moet dat melden — óók al haalt de auto de APK nog steeds. Een ECU-remap die je van 245 naar 290 pk brengt (plus 18,4%) zit nipt onder de grens, maar het is beter dat ook te melden omdat de verzekeraar bij schade altijd naar de werkelijke specificaties kan vragen.
Uitlaatmodificaties: Een performance-uitlaat met grotere diameter, een cat-back systeem of een decat-pijp verhoogt het vermogen en wijzigt de geluidsuitstoot. Zelfs als de geluidswijziging beperkt is, telt het als een functionele aanpassing die je bij de meeste verzekeraars dient te melden. Let op: een volledig ontkoppeld uitlaatsysteem (straight-pipe) wordt bij de APK afgekeurd — dan heb je geen verzekeringsprobleem maar een registratieprobleem.
Cold-air intake en inlaatsystemen: Een vervangen luchtfilter of sportinlaat heeft een beperkt effect op het vermogen, maar gecombineerd met andere aanpassingen telt het in de ogen van een verzekeraar mee in het risicoprofiel van de auto. Vermeld het bij de polis als je meerdere aanpassingen tegelijk hebt gedaan.
Ophanging, remmen en velgen: Verlaging via sporten of coilovers, grote aftermarket remschijven, breedte-velgen of een gewijzigde spoorbreedte zijn visueel opvallend en beïnvloeden het rijgedrag. Verzekeraars kunnen deze aanpassingen als risicobepalend beschouwen. Velgen met een andere maat dan de originele ET-waarde kunnen bovendien APK-technisch problemen geven.
Koetswerkwijzigingen: Een widebody-kit, grote spoiler, afwijkende kleur of het verwijderen van sierlijsten valt vaak in de categorie ‘accessoires en aanpassingen’ in de polisvoorwaarden. Sommige verzekeraars bieden een vaste vergoeding tot €3.000 of €5.000 voor accessoires — maar die limiet geldt niet automatisch voor structurele koetswerkwijzigingen.
Meldplicht en de gevolgen van niet melden
Verzekeraars leggen in hun polisvoorwaarden expliciet een meldplicht op voor aanpassingen die de waarde of het risico van het voertuig beïnvloeden. Dat staat doorgaans in de clausule over ‘bijzondere risico’s’ of ‘accessoires en aanpassingen’. Wie dit negeert, loopt drie concrete risico’s:
Eén: de verzekeraar betaalt bij schade minder of niets. Als de aanpassing bijgedragen heeft aan de schade — denk aan een crash na een vermogensverhoging — kan de maatschappij de uitkering weigeren op basis van verzwijging van relevant risico. Twee: de polis wordt terugwerkend beëindigd. In extreme gevallen van bewuste verzwijging kan een verzekeraar de polis met terugwerkende kracht annuleren — niet alleen voor schades door de tuning zelf, maar voor alle schades. Drie: herstelkosten voor aftermarket-onderdelen worden niet vergoed. Als je uitlaat, je remmen of je intake bij een schade beschadigd raken, maar ze niet op de polis staan, krijg je hiervoor niets terug — zelfs als de schade wél gedekt is.
Univé beschreef in hun polisinformatie voor 2026 de situatie als volgt: wie extra items aan zijn auto heeft toegevoegd, moet dit melden zodat de premie opnieuw berekend kan worden. Dat is overigens geen straf, maar een aanpassing aan de werkelijkheid. De meeste meldingen leiden tot een beperkte premiestijging — niet tot een weigering.
Wat doet tuning met de premie? Premie-impact in 2026
De directe premie-impact van tuning hangt af van de aard en omvang van de aanpassingen, het type verzekeraar en jouw persoonlijk profiel. Op basis van marktinformatie uit begin 2026 zijn de volgende richtlijnen bruikbaar:
| Type aanpassing | Indicatieve premie-impact |
|---|---|
| ECU-remap (onder 20% vermogenswinst) | +5% tot +15% op allrisk-premie |
| ECU-remap (boven 20% vermogenswinst) | +15% tot +30%, soms aparte acceptatie vereist |
| Performance-uitlaat (cat-back) | +5% tot +10% |
| Cold-air intake (standalone) | Marginaal, vaak onderdeel van combopakket |
| Coilovers + grote velgen | +8% tot +20%, afhankelijk van merk/waarde |
| Widebody-kit + koetswerkwijzigingen | +10% tot +25%, afhankelijk van herstelkosten |
| Combinatie meerdere aanpassingen | +20% tot +40%, individuele beoordeling |
Indicaties op basis van marktdata mei 2026. Definitieve premies zijn altijd maatwerk per verzekeraar.
Een praktijkvoorbeeld: een Golf GTI met een allrisk-polis voor €110 per maand bij een schadevrije bestuurder van 32 jaar betaalt na melding van een ECU-remap naar 310 pk (27% erbij) en een cat-back uitlaat mogelijk €130 tot €145 per maand bij dezelfde verzekeraar. Dat is een stijging van €20 tot €35 per maand, ofwel €240 tot €420 per jaar. Veel rijders zien dat op tegen het risico van volledige afwijzing bij schade — een afweging die maar in één richting kan gaan.
Taxatie van een getunede sportauto: hoe het werkt
De dagwaardebepaling van een getunede auto is ingewikkelder dan die van een standaard exemplaar. Aftermarket-onderdelen kunnen de marktwaarde verhogen, maar de meeste verzekeraars rekenen standaard met de dagwaarde van het ongewijzigde voertuig. Wie zijn tuning-investering wil beschermen, heeft twee opties.
De eerste optie is een accessoiresuitbreiding op de bestaande polis. Je geeft op hoeveel je hebt uitgegeven aan aftermarket-onderdelen, en de verzekeraar dekt dat bedrag (tot het polismaximum). Dat werkt goed voor losse onderdelen met een duidelijke aanschafwaarde, zoals remmen (€1.500), uitlaat (€1.800) en intake (€400). Bewaar je aankoopbonnen — die zijn je bewijslast bij een claim.
De tweede optie is een taxatieverzekering. Je laat een erkend taxateur de totale waarde van de auto — inclusief alle aanpassingen — vaststellen. Dat bedrag wordt in de polis opgenomen als vaste overeengekomen waarde. Bij totaalverlies keert de verzekeraar dat bedrag uit, ongeacht de dagwaarde. Voor een serieus getunede auto met een totale investering van €5.000 tot €15.000 in onderdelen en arbeid is dit de meest waterdichte bescherming. Maatschappijen als Klaverblad, Sportwagen-verzekering.nl en Youngtimer-verzekering.nl bieden taxatiepolissen voor modified vehicles aan.
Houd er rekening mee dat een taxateur de waarde van een getunede auto niet altijd opwaarts bijstelt ten opzichte van het standaardmodel. Soms is het tegendeel waar: een decat-uitlaat, een extreme verlagingsset of niet-homologeerde aanpassingen kunnen de handelswaarde juist drukken omdat ze potentiële kopers afschrikken of APK-problemen veroorzaken. Laat je taxeren door iemand die verstand heeft van modified cars — niet door een generalist die alleen catalogusprijzen vergelijkt. De Sportwagen-verzekering.nl gids over taxatiewaarde geeft een nuttig overzicht van hoe dit in de praktijk werkt.
Garantie-uitsluitingen: wat de meeste tuners vergeten
Een aspect dat buiten de verzekeringscontext valt maar er direct mee samenhangt: fabriekantsgarantie. Wie zijn auto tunet terwijl ze nog onder fabrieksgarantie staat, loopt het risico dat de fabrikant garantie-aanspraken afwijst voor schades die — al dan niet terecht — worden gekoppeld aan de modificaties. Volkswagen, BMW, Mercedes en andere merken sluiten in hun garantievoorwaarden expliciet schades uit die aantoonbaar verband houden met niet-geautoriseerde wijzigingen aan het aandrijflijn- of motorsysteem.
In de praktijk kijkt een dealer bij een motordefect bij een getunede auto meteen naar de remappingsgeschiedenis. Moderne ECU’s leggen data-entries vast die de dealer kan uitlezen — inclusief voormalige kalibratiewaarden. Een ECU-remap achterhalen is voor een dealer met de juiste apparatuur een kwestie van minuten. De garantie-uitsluiting bij motorschade kan al snel oplopen tot €8.000 tot €20.000 in reparatiekosten die je zelf moet betalen, terwijl je verzekering dit soort mechanische schades normaalgesproken sowieso niet dekt. Dat is een dubbele financiële pijn.
Voor rijders met een leaseauto of financieringsconstructie speelt er nóg een dimensie mee: de meeste lease- en financieringscontracten verbieden technische modificaties zonder schriftelijke toestemming van de financieringsmaatschappij. Een getunede leaseauto is dus technisch in strijd met het contract — met risico op boetes bij inlevering en aansprakelijkheid voor waardevermindering.
Gespecialiseerde verzekeraars voor getunede sportauto’s
De reguliere markt is voor serieus getunede auto’s vaak minder geschikt. Grote maatschappijen als Centraal Beheer of ANWB Verzekeringen accepteren getunede auto’s in de meeste gevallen wel, maar bieden weinig maatwerk in de waardering van aftermarket-onderdelen en hanteren soms beperkende acceptatiecriteria voor voertuigen met meer dan 20% vermogenswinst. Voor de rijder met een zwaarder getunede sportauto is een gespecialiseerde aanbieder verstandiger.
Klaverblad Verzekeringen heeft al jaren een reputatie in het sportauto- en youngtimersegment. Ze bieden taxatiewaardepolissen en hebben acceptatiecriteria die recht doen aan de werkelijkheid van modified vehicles. Hun acceptatieprocedure omvat doorgaans een vragenlijst over de modificaties en het gebruik.
Sportwagen-verzekering.nl richt zich op sportwagens inclusief modified exemplaren en werkt met erkende taxateurs. Hun polissen zijn flexibel in het meenemen van aftermarket-waarde. Ze accepteren voertuigen met meerdere modificaties mits die correct zijn gedocumenteerd en APK-goedgekeurd zijn.
Finass Verzekert treedt op als onafhankelijk makelaar en combineert meerdere risicodragers. Ze zijn bekend met het RS/GTI/M-segment inclusief getunede varianten en kunnen snel offertes vergelijken over meerdere maatschappijen.
Hagerty, de Europees actieve verzekeraar uit de VS, is voornamelijk gericht op collectors met beperkt kilometrage. Ze zijn minder geschikt voor de dagelijkse getunede auto, maar uitstekend voor een serieus modified project car dat weinig gereden wordt en op vaste waarde verzekerd moet worden.
Vergelijk altijd minimaal drie offertes. De premie-impact van dezelfde modificaties kan sterk uiteenlopen per maatschappij — een verschil van €50 tot €80 per maand bij identiek gebruik is bij getunede auto’s niet ongewoon. De Consumentenbond vergelijkingstool biedt een oriëntatie voor het basisscenario; voor modified vehicles is aanvullend contact met een specialist noodzakelijk. De AFM geeft bovendien richtlijnen over transparantie-eisen waaraan verzekeraars bij acceptatie moeten voldoen.
Praktische checklist vóór je tunet
Wie zijn sportauto wil tunen zonder verzekeringstechnische problemen, doorloopt het beste deze stappen vóórdat de eerste schroef wordt losgedraaid:
Stap 1 — Controleer je huidige polis. Lees de voorwaarden op de clausule over ‘aanpassingen’, ‘accessoires’ en ‘bijzondere risico’s’. Meerdere grote maatschappijen hebben een aparte sectie voor voertuigmodificaties. Twijfel? Bel de klantenservice en leg je plannen voor.
Stap 2 — Vraag schriftelijke bevestiging. Meldt de geplande modificaties schriftelijk (per e-mail) bij je verzekeraar en vraag of die gedekt worden en wat de impact op je premie is. Dat mailbericht is later je bewijs bij een claim.
Stap 3 — Controleer de RDW-drempels. Is de vermogenswinst meer dan 20%? Dan is een herkeuring verplicht. Zonder goedkeuring van de RDW is je voertuig niet toegelaten tot het openbaar wegverkeer — en zonder kentekenbewijs is je verzekering automatisch ongeldig. Meer informatie op rdw.nl/keuren.
Stap 4 — Bewaar alle bonnen en documentatie. Aankoopfacturen, montagebewijzen en APK-rapporten vormen je administratief bewijs. Zonder bonnen is het moeilijk een accessoiresclaim te onderbouwen.
Stap 5 — Laat taxeren bij grotere investeringen. Heb je €5.000 of meer geïnvesteerd in modificaties? Overweeg een taxatiepolis. De jaarlijkse meerkosten zijn doorgaans een stuk lager dan het risico van een niet-vergoed totaalverlies.
Een getunede sportauto is een statement — maar ook een financieel risico als je de verzekering er niet op aanpast. De meldplicht is niet bedoeld als straf, maar als bescherming van beide partijen. De meeste verzekeraars zijn bereid om een goed gedocumenteerde modificatie te accepteren; wat ze niet accepteren is een verrassing achteraf. Bekijk ook onze overzichtspagina in de categorie Autoverzekering voor aanverwante onderwerpen, en lees de sectie Premies & Fiscale Aftrek voor de financiële totaalplaatje van autokosten in 2026.
Veelgestelde vragen
Moet ik elke aanpassing aan mijn auto melden bij de verzekeraar?
Niet elke aanpassing hoeft gemeld te worden, maar alles wat het vermogen, de waarde of het rijgedrag van je auto significant beïnvloedt wel. Dat omvat in ieder geval: ECU-remaps, vervanging van het uitlaatsysteem, turbo-upgrades, aftermarket remmen en koetswerkwijzigingen. Een vervangen luchtfilter of binnenbekleding hoef je doorgaans niet apart te melden, maar een full cold-air intake met aangetoond vermogensvoordeel zou je beter wel kunnen melden. Twijfel? Meld het — dat kost je een klein premie-verschil, maar beschermt je bij schade volledig.
Wat gebeurt er als ik mijn tuning niet meld en er schade is?
De verzekeraar kan de uitkering weigeren of proportioneel verminderen als de niet-gemelde modificatie bijgedragen heeft aan de schade. In ernstige gevallen van bewuste verzwijging kan de polis met terugwerkende kracht worden beëindigd. Bij diefstal of totaalverlies loop je bovendien het risico dat de verzekeraar alleen de dagwaarde van het ongewijzigde basisvoertuig vergoedt — alle investering in tuning-onderdelen is dan verloren. Het risico is asymmetrisch: de meldingskosten zijn beperkt, de gevolgen van niet melden kunnen enorm zijn.
Hoeveel extra premie betaal ik voor een getunede sportauto?
Dat hangt af van de aard van de modificaties, het vermogen van je auto en je persoonlijk schadeprofiel. Een beperkte ECU-remap (onder 20% vermogenswinst) bij een goede rijder kost doorgaans 5 tot 15% extra op de allrisk-premie. Een combinatie van meerdere zware aanpassingen — chip, uitlaat, ophanging, velgen — kan de premie 20 tot 40% verhogen. De stijging is in de meeste gevallen een stuk lager dan rijders vrezen: wie een premie van €110 per maand betaalt, zit na melding van een moderate tune doorgaans op €125 tot €140.
Kan ik mijn aftermarket tuning-onderdelen meeverzekeren?
Ja, dat is mogelijk via een accessoiresuitbreiding op je polis. Je geeft de aankoopwaarde van de onderdelen op, en de verzekeraar vergoedt die bij schade of diefstal — mits ze op de polis staan. De meeste maatschappijen hanteren een accessoireslimiet van €3.000 tot €10.000. Voor grotere investeringen in modificaties — denk aan €8.000 of meer — is een taxatieverzekering een betere oplossing. Bewaar altijd je aankoopfacturen als bewijslast.
Vervalt mijn garantie als ik mijn auto chip-tune?
Dat is afhankelijk van de fabrikant en het type schade. Een ECU-remap geeft de fabrikant grond om garantie te weigeren voor schades die aantoonbaar verband houden met de tuning — denk aan motorschade, koppelingslijtage of turboproblemen. Schades die geen verband houden met de aandrijflijn worden doorgaans nog steeds onder garantie hersteld. Moderne ECU’s leggen kalibratiedata vast die door de dealer uitgelezen kunnen worden: verbergen is vrijwel onmogelijk. Zorg dat je weet wat je inruilt voor de vermogenswinst.
Welke verzekeraar is het beste voor een serieus getunede auto?
Er is geen universeel beste keuze — dat hangt af van je situatie. Klaverblad en Sportwagen-verzekering.nl zijn sterke opties voor rijders die de auto regelmatig gebruiken en een gedocumenteerde tune hebben. Finass Verzekert biedt als makelaar de breedte van meerdere maatschappijen. Hagerty is ideaal als je de auto weinig rijdt en op vaste taxatiewaarde wilt verzekeren. Vergelijk altijd minimaal drie offertes: bij getunede auto’s kunnen de premieverschillen tussen maatschappijen bij identieke modificaties oplopen tot €50 à €80 per maand.
Tekst geoptimaliseerd in mei 2026.









