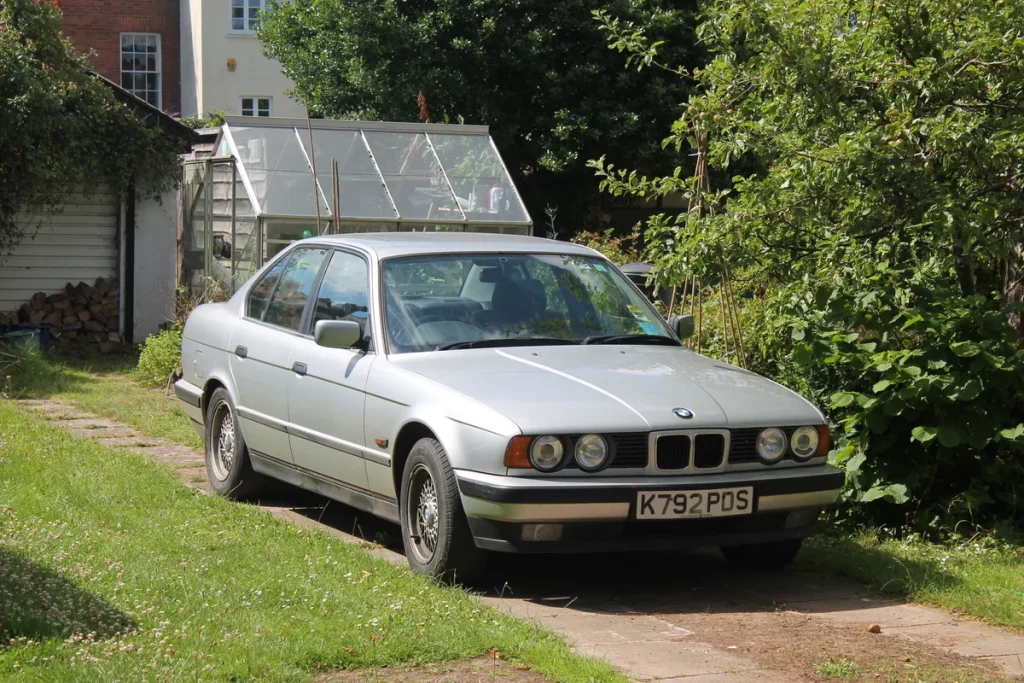
Je rijdt al een tijdje in een mooie youngtimer — privé, op je eigen naam. En nu verandert je situatie: je start een BV, breidt je ZZP-activiteiten uit, of je accountant wijst je erop dat zakelijk rijden fiscaal veel aantrekkelijker is. De stap van particulier naar zakelijk gebruik van een youngtimer lijkt simpel, maar raakt aan drie aparte domeinen tegelijk: de tenaamstelling bij het RDW, de fiscale spelregels van de Belastingdienst en je lopende autoverzekering.
In 2026 is de urgentie extra groot. De youngtimerregeling — die al jaren ondernemers een voordelige bijtelling over dagwaarde biedt — staat op de nominatie om per 1 januari 2027 drastisch te worden versoberd. Wie nu de overstap maakt naar zakelijk gebruik, pakt het maximale voordeel mee. Maar hoe zet je die overstap correct in? En wat betekent dat voor je verzekering — moet je royeren, of kun je de polis aanpassen? Dit artikel loopt de volledige procedure stap voor stap door.
Stap 1: de tenaamstelling — auto op naam van BV of op privénaam houden?
De eerste vraag bij de overstap naar zakelijk gebruik is: moet de auto formeel van eigenaar wisselen? Het antwoord hangt af van je rechtsvorm.
BV (directeur-grootaandeelhouder): Je kunt de youngtimer officieel inbrengen in de BV door de tenaamstelling over te schrijven op naam van je vennootschap. Dat doe je bij een RDW-kentekenloket of erkend RDW-keuringsstation — geen afspraak nodig. Meenemen: de kentekencard (creditcardformaat), de tenaamstellingscode of het originele Deel IB + overschrijvingsbewijs, een geldig legitimatiebewijs en een KvK-uittreksel van de BV. De kosten voor overschrijving bedragen in 2026 € 13,10 bij het RDW. Na overschrijving is de BV de wettelijk eigenaar en staat de motor op de balans van de vennootschap.
ZZP / eenmanszaak: Hier is overschrijving op naam van de onderneming niet mogelijk — een eenmanszaak is geen rechtspersoon. Het kenteken blijft op jouw privénaam staan. Je kunt de auto wél activeren op de balans van je eenmanszaak en zakelijke kilometers administreren. Fiscaal gezien maakt de Belastingdienst geen verschil: zolang de auto meer dan 500 kilometer per jaar privé wordt gebruikt, geldt de bijtellingsregeling.
Kies je als DGA voor inbreng in de BV, houd dan rekening met BTW. Bij inbreng van een privéauto in een BV is in de meeste gevallen BTW van toepassing over de inbrengwaarde. Overleg dit altijd eerst met je accountant of fiscalist. Meer informatie over de procedures vind je op de RDW-pagina over overschrijving op bedrijfsnaam.
Stap 2: de 35%-bijtelling over dagwaarde — zo bereken je het voordeel
Zodra de youngtimer zakelijk wordt gebruikt en je meer dan 500 privékilometer per jaar rijdt, geldt de youngtimerregeling. In 2026 is een youngtimer een personenauto van minimaal 16 jaar oud (leeftijdsgrens verhoogd per 1 januari 2026, van 15 naar 16 jaar). De bijtelling bedraagt 35% over de dagwaarde — de actuele marktwaarde op 1 januari van het betreffende jaar.
Dat klinkt hoog, maar het verschil met de reguliere bijtelling over cataloguswaarde is enorm. Stel je hebt een Volvo 850 T5 uit 1996 met een oorspronkelijke catalogusprijs van circa € 42.000. Huidige dagwaarde in 2026: gemiddeld € 6.500 voor een goed onderhouden exemplaar.
| Berekeningsmethode | Grondslag | Bijtelling/jaar | Belasting (37% IB) |
|---|---|---|---|
| Standaard 22% (catalogus) | € 42.000 | € 9.240 | € 3.419 |
| Youngtimerregeling 35% (dagwaarde) | € 6.500 | € 2.275 | € 842 |
| Besparing per jaar | — | € 6.965 | € 2.577 |
Bij een DGA wordt de bijtelling verrekend via de salarisstrook: het bruto maandsalaris wordt verhoogd met 1/12 van de jaarlijkse bijtelling, en de loonheffing wordt hierover ingehouden. Bij een zzp’er met eenmanszaak wordt de bijtelling opgeteld bij de winst uit onderneming in de aangifte inkomstenbelasting.
Let op één cruciaal punt: zodra de youngtimer van eigenaar wisselt — ook bij inbreng in de BV — vervalt een eventuele overgangsregeling. Auto’s die in 2025 al onder de youngtimerregeling vielen maar in 2026 van eigenaar wisselen, kunnen hun overgangsrecht kwijtraken. Controleer dit met je belastingadviseur vóór de overschrijving.
Motorrijtuigenbelasting (MRB): zakelijk voordeel en aftrekbaarheid
Bij de overstap naar zakelijk gebruik verandert ook de behandeling van de motorrijtuigenbelasting (wegenbelasting). De MRB-tarieven zelf zijn ongewijzigd: ze hangen af van gewicht, brandstoftype en provincie. Voor een gemiddelde youngtimer van zo’n 1.400 kg loopt de MRB in 2026 uiteen van circa € 450 tot € 850 per jaar, afhankelijk van de regio en het vermogen.
Het verschil met privégebruik: bij zakelijk gebruik is de MRB volledig aftrekbaar als bedrijfskosten. Bij een eenmanszaak verlaagt dit de belastbare winst. Bij een BV is het een rechtstreekse kostenpost die van de vennootschapsbelasting aftrekt. De netto MRB-last is daarmee aanzienlijk lager dan de factuurbedragen suggereren — bij een MRB van € 700 per jaar en een BV-tarief van 19% (VPB-schijf 1 in 2026 tot € 200.000 winst) bedraagt de effectieve MRB-last na aftrek nog slechts circa € 567. Voor de zzp’er in de 37%-schijf zelfs maar € 441.
Ook de verzekeringskosten, brandstofkosten, onderhoudskosten en afschrijving zijn aftrekbaar als zakelijke kosten — mits je een gedegen kilometeradministratie bijhoudt. De Belastingdienst eist dat je per rit de datum, het vertrek- en aankomstpunt, de gereden kilometers en het zakelijke doel noteert. Dat kan via een notitieboekje, een Excel of een app als de kilometeradministratietool van de Belastingdienst.
Je verzekering aanpassen: royeren of wijzigen?
Dit is het onderdeel waar veel ondernemers in de fout gaan: ze rijden zakelijk, maar hun verzekering staat nog op particuliere naam en dekt zakelijk gebruik niet. Dat is een gevaarlijke situatie — bij schade tijdens zakelijk gebruik kan de verzekeraar dekking weigeren als zakelijk gebruik niet gemeld is.
Je hebt bij de overstap drie opties:
Optie 1: polis wijzigen (zakelijk gebruik toevoegen)
Als je de auto op particuliere naam houdt (ZZP/eenmanszaak), vraag je je verzekeraar om een clausule voor zakelijk gebruik toe te voegen. Sommige verzekeraars doen dit kosteloos; andere rekenen een toeslag van 10 tot 20%. Vraag schriftelijke bevestiging dat zakelijk gebruik — inclusief klantbezoeken, woon-werkverkeer en beurzen — gedekt is.
Optie 2: royement en nieuwe zakelijke polis
Als de auto op naam van de BV wordt gezet, moet de particuliere polis sowieso worden geroyeerd — de BV is immers de nieuwe eigenaar. Je sluit dan een nieuwe zakelijke autoverzekering af op naam van de BV. Let op: je opgebouwde schadevrije jaren (bonus-malus) zijn persoonsgebonden en staan geregistreerd in het Roy-data systeem. Ze gaan dus niet automatisch mee naar een polis op naam van de BV. Sommige verzekeraars accepteren de BV-polis met jouw persoonlijke rijervaring als referentie — vraag dit expliciet na bij je verzekeraar.
Optie 3: zakelijke youngtimerspecialist inschakelen
Gespecialiseerde tussenpersonen als Finass Verzekert, KNAC of Univé ZZP bieden polissen die zowel zakelijk gebruik als de typische verzekeringsbehoefte van een youngtimer (taxatiewaarde, stalling, beperkt kilimetrage) combineren. Dit is vaak de meest voordelige route als je youngtimer een hogere dagwaarde heeft dan de koerslijst suggereert.
Taxatierapport: verplicht bij zakelijke polis met hoge waarde
Zodra je een zakelijke polis afsluit voor een youngtimer met een waarde boven de € 5.000 tot € 8.000, eist de meeste verzekeraars een actueel taxatierapport. Dat rapport dient twee doelen tegelijk: het is de grondslag voor de verzekerde som (en daarmee voor de schadevergoeding bij total loss of diefstal), én het vormt de fiscale onderbouwing van de dagwaarde voor de bijtellingsberekening.
Een erkend taxateur rekent in 2026 gemiddeld € 150 tot € 250 per rapport. Taxaties zijn doorgaans 2 tot 3 jaar geldig. Kies een taxateur die door zowel de verzekeraar als de Belastingdienst wordt erkend — vraag dit na bij je verzekeraar. Bekende erkende taxateurs zijn WEV Taxatie, FOCWA-erkende herstellers met taxatiebevoegdheid en leden van de BOVAG.
Bij een stijgende dagwaarde — wat voor modellen als de Volkswagen Golf GTI Mk2, BMW E30 M3 en Mazda MX-5 NA de afgelopen jaren het geval is — kan het slim zijn om jaarlijks een hertaxatie te laten uitvoeren. Een onderverzekering van 30% bij een marktwaarde van € 20.000 betekent bij total loss een eigen verlies van € 6.000.
Schadevrije jaren en bonus-malus bij de overstap
De overgang van een particuliere naar een zakelijke polis heeft één vervelende bijwerking: je opgebouwde schadevrije jaren volgen de persoon, niet het voertuig of de polis. Als de youngtimer op naam van de BV komt en je een nieuwe polis op naam van de BV afsluit, begint de BV als nieuwe verzekeringnemer bij nul.
Er zijn echter mogelijkheden om dit te mitigeren. Sommige verzekeraars kennen een BV-polis een startkorting toe als de DGA/eigenaar aantoonbaar veel schadevrije jaren heeft — raadpleeg het Roy-data overzicht via je huidig verzekeraar om je opgebouwde jaren te documenteren. Andere verzekeraars werken met een “bestuurdersverzekering” waarbij de DGA persoonlijk als hoofdbestuurder is gekoppeld en zijn bonus-malus wordt meegenomen. Vergelijk actief — de premieverticalen lopen hier flink uiteen.
Blijft de auto op jouw particuliere naam (als ZZP’er), dan verandert er voor de bonus-malus niets: de polis blijft op jouw naam, alleen de dekkingsomschrijving wijzigt. Dat is een van de redenen waarom zzp’ers die niet per se een BV hoeven, soms bewust de auto privé laten staan voor verzekeringsdoeleinden.
Wat verandert er in 2027 — en waarom je nu moet handelen
De youngtimerregeling wordt per 1 januari 2027 ingrijpend gewijzigd. Alleen auto’s van 25 jaar of ouder komen dan nog in aanmerking voor de voordelige 35%-bijtelling over dagwaarde. Auto’s van 16 tot 24 jaar vallen dan terug op de reguliere 22% bijtelling over cataloguswaarde. Er geldt geen algemene overgangsregeling voor bestaande zakelijke rijders — wie in 2027 een youngtimer van 22 jaar rijdt, betaalt meteen de volle mep.
Voor ondernemers die nu een youngtimer privé bezitten en overwegen hem zakelijk in te zetten, is dit het moment. Wie in 2026 de overstap maakt, benut het volledige resterende jaar. Daarna — bij auto’s jonger dan 25 jaar — verdwijnt het fiscale voordeel grotendeels. Voor auto’s die in 2027 25 jaar of ouder worden (bouwjaar 2002 en ouder), blijft de regeling gelden. Denk aan de Volkswagen Golf IV (1997–2003, bouwjaar 2001 of ouder kwalificeert), de BMW E46 3-serie (1998–2005, vroegste bouwjaren) en de eerste Audi TT (1998–2006, bouwjaren tot 2001).
De combinatie van gunstige bijtelling, aftrekbare kosten en lage premies voor goed onderhouden youngtimers maakt deze auto’s in 2026 nog steeds een van de fiscaal meest aantrekkelijke keuzes voor ondernemers. Maar dat vraagt om de juiste volgorde van handelen: eerst de tenaamstelling en fiscale structuur regelen met je accountant, dan de verzekering aanpassen, dan de kilometeradministratie opzetten. Doe het in die volgorde — dan is de overstap in een middag geregeld. Bekijk voor aanvullende informatie ook de autoverzekering-sectie en de Premies & Fiscale Aftrek-sectie op verzekering.veel.nl.
Veelgestelde vragen
Moet ik mijn particuliere autoverzekering royeren als ik de youngtimer zakelijk ga gebruiken?
Dat hangt af van je keuze. Zet je de auto op naam van de BV, dan moet de particuliere polis geroyeerd worden — de BV wordt eigenaar en sluit een nieuwe zakelijke polis af. Blijft de auto op jouw naam (als zzp’er of eenmanszaak), dan is royement niet nodig: je vraagt de verzekeraar om zakelijk gebruik aan de bestaande polis toe te voegen. Doe dit altijd schriftelijk en bewaar de bevestiging. Rijd je zakelijk zonder melding, dan loop je het risico dat schade niet wordt gedekt.
Nemen mijn schadevrije jaren mee als ik de auto op naam van de BV zet?
Je schadevrije jaren zijn persoonsgebonden en staan geregistreerd in het Roy-data systeem. Bij een nieuwe polis op naam van de BV beginnen ze formeel bij nul. Sommige verzekeraars geven echter een startkorting als de DGA veel schadevrije jaren heeft, of werken met een bestuurdersverzekering waarbij jouw bonus-malus meegenomen wordt. Vraag dit expliciet na bij meerdere verzekeraars — de aanpak verschilt sterk per aanbieder.
Hoe bereken ik de 35%-bijtelling als zzp’er met een eenmanszaak?
De bijtelling bedraagt 35% van de dagwaarde van de youngtimer op 1 januari van het belastingjaar. Stel de dagwaarde is € 7.000: dan is de jaarlijkse bijtelling € 2.450. Dit bedrag tel je op bij je winst uit onderneming. Over dat extra inkomen betaal je inkomstenbelasting (37% in de meeste gevallen). Netto kost de bijtelling je dus circa € 907 per jaar — aanzienlijk minder dan de reguliere bijtelling over cataloguswaarde, die bij een catalogusprijs van € 35.000 zou oplopen tot ruim € 2.800 netto per jaar.
Wat moet ik meenemen naar het RDW om de auto op naam van mijn BV te zetten?
Je hebt nodig: de kentekencard (creditcardformaat), de tenaamstellingscode of het originele Deel IB plus overschrijvingsbewijs, een geldig legitimatiebewijs en een recent KvK-uittreksel van de BV. De kosten bedragen in 2026 € 13,10. Je kunt zonder afspraak terecht bij een erkend kentekenloket of RDW-keuringsstation. Na overschrijving ontvang je een tenaamstellingsverslag en een vrijwaringsbewijs. Vergeet daarna niet direct je verzekeraar te informeren: rij nooit onverzekerd in de tussenperiode.
Verlies ik mijn recht op de youngtimerregeling als ik de auto inbreng in mijn BV?
Mogelijk, ja. Als de auto in 2025 al zakelijk gebruikt werd en in 2026 van eigenaar wisselt (via inbreng in de BV), kan de overgangsregeling vervallen. Er is geen eenduidige jurisprudentie over dit punt, maar de Belastingdienst beschouwt een eigendomswissel als een nieuwe situatie. Advies: laat je accountant of fiscalist de fiscale gevolgen van de inbreng toetsen vóór de overschrijving. In sommige gevallen is het fiscaal voordeliger om de auto privé te houden en alleen het gebruik zakelijk te verklaren.
Mag ik de verzekeringskosten als zakelijke kosten aftrekken?
Ja, als de youngtimer zakelijk gebruikt wordt zijn de verzekeringskosten volledig aftrekbaar. Bij een BV zijn ze een directe kostenpost voor de vennootschapsbelasting. Bij een eenmanszaak verlagen ze de belastbare winst. Hetzelfde geldt voor MRB, onderhoud, brandstof en afschrijving — mits je een deugdelijke rittenadministratie bijhoudt. Bewaar alle bonnen en facturen digitaal; de Belastingdienst kan tot 5 jaar teruggaan bij een controle.
Tekst geoptimaliseerd in mei 2026.









