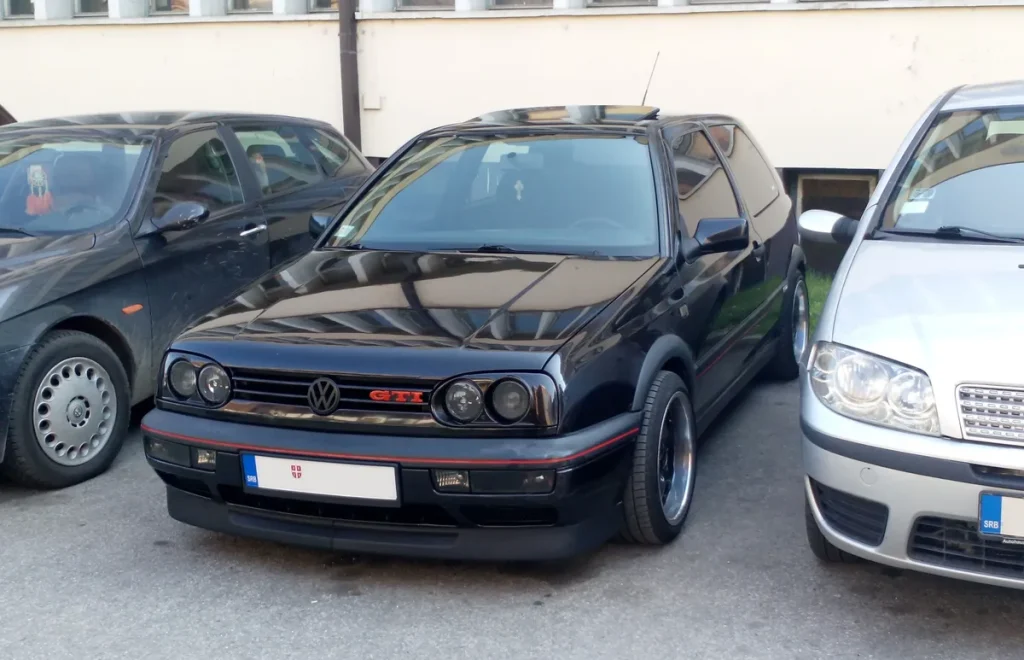
Een youngtimer kopen is verleidelijk: een auto met karakter, een rijdende herinnering aan een specifieke auto-era, en in veel gevallen ook nog eens fiscaal aantrekkelijk. Maar tussen de aankoopenthousiasme en de eerste rijtje liggen twee stappen die veel kopers te snel nemen: een grondige aankoopcheck en het afsluiten van de juiste verzekering. Doe je die stappen haastig, dan betaal je mogelijk te veel voor een auto met verborgen gebreken — of je rijdt met een polis die je bij schade onvoldoende beschermt.
In 2026 zijn er goede hulpmiddelen beschikbaar voor beide stappen. De RDW en de Nationale AutoPas bieden gratis toegang tot rijke voertuighistorie, inclusief geïmporteerde data uit Duitsland (beschikbaar vanaf februari 2026) en België. Tegelijkertijd biedt de markt voor youngtimerpolissen meer keuze dan ooit — van hobbymatige klassiekerpolissen met een laag kilometreplafond tot specialistische dagelijks-gebruik-polissen op taxatiewaarde. Dit artikel begeleidt je door beide stappen: wat controleer je vóór je tekent, en welke polis sluit je daarna af?
De aankoopcheck: begin bij de RDW en NAP
Voordat je een youngtimer van dichtbij bekijkt, doe je de digitale voorcheck thuis achter je scherm. De gratis RDW OVI Kentekencheck geeft je direct inzicht in het bouwjaar, de datum van eerste toelating in Nederland, het brandstoftype, de cilinderinhoud, de APK-vervaldatum en of het voertuig ooit als gestolen is geregistreerd. Dit is niet optioneel: vergelijk de gegevens in de RDW-check altijd met het kentekenbewijs van de aanbieder. Afwijkingen in chassisnummer of eerste toelatingsland zijn directe afhaakpunten.
De Nationale AutoPas (NAP) is gekoppeld aan de RDW en registreert kilometerstanden bij APK-keuringen. Zo zie je in één oogopslag of de kilometerstand klopt met de opgegeven rijhistorie. Aanvullend kun je via betaalde services als Autohistoriecheck.nl een uitgebreider rapport opvragen met schademeldingen, exporthistorie en eerdere eigenaren. Bij een youngtimer boven de 5.000 euro is dat rapport een kleine investering die grote verrassingen voorkomt.
Vanaf februari 2026 importeert de RDW ook kilometerstanden van voertuigen die eerder in Duitsland geregistreerd stonden — een waardevolle toevoeging, want veel youngtimers zijn geïmporteerde exemplaren. Check altijd of de auto eerder in het buitenland was geregistreerd en of de importhistorie klopt.
Carrosserie en roest: waar je echt naar kijkt
De digitale check is slechts het begin. Youngtimers uit de jaren negentig en vroege jaren tweeduizend hebben specifieke zwakke plekken die pas bij een fysieke inspectie zichtbaar worden. Roest is de grootste vijand. Let bij elke youngtimer op de volgende punten:
- Wielkasten en dorpels: Dit zijn de meest roestgevoelige plekken bij populaire youngtimers als de Volkswagen Golf III, Honda Civic EG/EK en Peugeot 205. Til het vloerkleed aan de zij-instap op en controleer de dorpelconstructie.
- Vloerplaat en koffervloer: Haal het reservewiel eruit en bekijk de vloerplaat van de bagageruimte. Roest hier wijst op waterinfiltratie, vaak via verouderde afdichtingsrubbers.
- Spuitwerk en plaatdikte: Cracks in het lakwerk worden soms vol gespoten met plamuur en overgelakt. Een lakdiktemeter detecteert hersteld plaatwerk; meerdere afwijkende panelen duiden op ongemeld schadehistorie.
- Rubber afdichtingen en ramen: Verdroogde rubbers laten vocht door naar de body. Vervangen is niet duur, maar als er jaren water heeft geseept, is de structurele schade al aanwezig.
Laat bij twijfel een erkend taxateur of ANWB Autocheck meekijken. De ANWB Autocheck kost circa 60 tot 85 euro en geeft een onafhankelijk inspectierapport. Bij een youngtimer van 8.000 euro of meer is dat geld goed besteed.
Onderhoudshistorie en APK-status
Een complete onderhoudshistorie is voor een youngtimer minstens zo belangrijk als de staat van de carrosserie. Vraag altijd om alle werkplaatsfacturen en het serviceboekje. Een Volkswagen Golf IV GTI met aantoonbare distributieriem-vervanging bij 60.000 kilometer is een fundamenteel andere aankoop dan een exemplaar waarvan de eigenaar zegt "dat is ooit gedaan, ik weet niet wanneer".
Controleer ook de APK-status. Via de RDW OVI kun je zien wanneer de laatste APK-keuring was en of er gebreken zijn genoteerd. Een youngtimer die net door de APK is, geeft een momentopname — maar de APK checkt niet alles. Tijdingskettingen en -riemen, verouderde koelslangen, slijtage aan het remsysteem en conditie van de schokdempers vallen buiten de standaard APK-check. Vraag de verkoper specifiek naar de onderhoudsgeschiedenis van deze onderdelen.
Rijd de auto altijd een uitgebreide proefrit. Luister naar vreemde geluiden vanuit de motor (rammelen bij koud starten wijst op kettingslijtage), controleer of de versnellingsbak soepel schakelt en let op rookontwikkeling bij het gas geven. Blauwe rook bij optrekken duidt op olielek langs de zuigerveren — kostbaar herstel.
Waardebepaling: dagwaarde of taxatiewaarde?
Zodra je weet dat de auto technisch en historisch in orde is, moet je de waarde goed in beeld hebben. Dat is niet alleen voor de onderhandeling met de verkoper relevant — het bepaalt ook direct welke verzekering je nodig hebt en wat je bij schade vergoed krijgt.
Voor youngtimers bestaan twee grondslagen:
- Dagwaarde: De prijs die een handelaar of veiling voor vergelijkbare exemplaren betaalt. Voor courante merken is dit globaal af te lezen via Marktplaats en AutoScout24. Bedenk dat de dagwaarde handelsmarge insluit: een consumentenprijs van 9.000 euro vertaalt zich naar een dagwaarde van 6.000 à 7.000 euro bij een verzekeraar.
- Taxatiewaarde: Een erkend taxateur stelt een onafhankelijke marktwaarde vast op basis van de specifieke staat, uitvoering en onderhoud van de auto. Voor zeldzame of goed bewaarde youngtimers ligt de taxatiewaarde vaak aanzienlijk hoger dan de dagwaarde. Bij een volledig gecertificeerde Mazda MX-5 NA in originele staat kan dat verschil oplopen tot 2.000 à 4.000 euro.
Voor de verzekering geldt: een polis op dagwaarde vergoedt bij total loss of diefstal de dagwaarde die de verzekeraar vaststelt — niet wat jij of de taxateur vindt. Een polis op taxatiewaarde vergoedt het bedrag in het taxatierapport. Bij elke youngtimer boven de 5.000 euro is een polis op taxatiewaarde te adviseren.
Klassieker-polis of reguliere autoverzekering: de keuze uitgelegd
Na de aankoop staat de verzekeringskeuze centraal. Je hebt twee hoofdroutes: een klassieke youngtimerpolist (ook wel oldtimerverzekering) of een gewone autoverzekering op dagwaarde. Het verschil is groter dan alleen de premie.
Een klassieke youngtimerpolist werkt met taxatiewaarde als dekkingsgrondslag en is ontworpen voor hobbymatig gebruik. Typische voorwaarden in 2026:
- Maximaal 5.000 tot 10.000 kilometer per jaar (afhankelijk van aanbieder en pakket)
- De auto is niet het primaire dagelijkse vervoermiddel — je hebt een tweede auto op naam
- Taxatierapport vereist bij verzekeringswaarde boven 5.000 euro
- Stalling in een afgesloten ruimte of garage kan verplicht zijn (of levert korting op)
Bij gespecialiseerde aanbieders als KNAC Youngtimerverzekering worden youngtimers ingedeeld in leeftijdscategorieën. De indicatieve minimumpremies in 2026 voor voertuigen tot 50.000 euro verzekeringswaarde bij 7.500 km/jaar:
| Categorie | Leeftijd auto | Minimumpremie per jaar |
|---|---|---|
| Young one’s | 10–20 jaar | Vanaf ca. €275 |
| Classic one’s | 20–30 jaar | Vanaf ca. €220 |
| Veterans | 30+ jaar | Vanaf ca. €165 |
Een reguliere autoverzekering op dagwaarde is voor een youngtimer financieel riskant zodra de auto meer waard is dan de handelswaarde op de koerslijst. Je betaalt soms zelfs meer premie voor minder dekking. De enige situatie waarin een dagwaardepolis acceptabel is: een youngtimer van minder dan 2.500 euro waarde, waarbij het verlies bij total loss voor eigen rekening te dragen valt.
Voor het dagelijks gebruik van een youngtimer bestaan ook specialistische dagelijks-gebruik-polissen die taxatiewaarde combineren met onbeperkt kilometrage en woon-werkverkeer. Dat is een andere keuze dan de hobbymatige klassiekerpolis en vraagt om een aparte afweging — zie daarvoor de autoverzekering-sectie op deze site.
Taxatie afsluiten: zo werkt het in de praktijk
Een taxatierapport is bij de meeste klassieke youngtimerpolissen verplicht zodra de verzekeringswaarde boven de 5.000 euro uitkomt. In 2026 rekenen erkende taxateurs gemiddeld 150 tot 250 euro voor een rapport dat 3 jaar geldig is bij hobbymatig gebruik (of 2 jaar bij dagelijks gebruik). Taxatieorganisaties die door de meeste youngtimerverzekaars worden geaccepteerd zijn onder andere WEV Taxatie en de ANWB.
Het taxatierapport beschermt je op twee manieren. Ten eerste garandeert het dat je bij total loss of diefstal het vastgestelde bedrag vergoed krijgt — niet de dagwaarde die een verzekeraar zelf vaststelt. Ten tweede dient het als officieel bewijs van de staat van de auto op het moment van aankoop, wat bij een later geschil over schadehistorie van waarde kan zijn.
Praktisch advies: plan de taxatie direct na de aankoop, nog vóór je de polis afsluit. Zorg dat de auto schoon is en dat alle documentatie (onderhoudsboekje, facturen) aanwezig is — een volledig gedocumenteerde auto taxeert hoger dan een vergelijkbaar exemplaar zonder papieren. Vraag de verzekeraar van tevoren welke taxatieorganisaties zij accepteren; niet iedere polisverstrekker accepteert elk taxatierapport.
Let ook op de verloopdatum van het rapport. Na 3 jaar (of 2 jaar bij dagelijks gebruik) vervalt de taxatiewaarddekking stilzwijgend — de meeste verzekeraars waarschuwen je daar niet automatisch voor. Zet een kalenderherinnering en laat hertaxeren, zeker als de marktwaarde van jouw model is gestegen. Populaire youngtimers als de Honda NSX, Volkswagen Golf III GTI en Alfa Romeo 147 GTA zijn de laatste jaren fors in waarde gestegen.
Welke dekking kies je: WA, beperkt casco of allrisk?
Net als bij iedere andere auto heb je drie dekkingsniveaus. Bij een youngtimer weeg je die iets anders af dan bij een nieuwe auto:
- WA (Wettelijke Aansprakelijkheid): Wettelijk verplicht. Dekt schade die je veroorzaakt aan anderen — letsel en materiële schade aan derden. Dekt geen schade aan je eigen youngtimer. Alleen zinvol bij auto’s met een waarde onder 2.000 euro waarbij eigen schade geen financieel risico vormt.
- Beperkt casco (WA+): Dekt naast WA ook diefstal, brand, storm, hagelschade, ruitschade en aanrijding met wild. Voor de meeste youngtimers met een waarde tussen 4.000 en 12.000 euro is dit de beste prijs-kwaliteitskeuze, zeker als de auto niet dagelijks in stedelijk verkeer rijdt.
- Allrisk (volledig casco): Dekt ook eigen schuld-schades, waaronder parkeer- en aanrijdingsschade. Bij een youngtimer met een taxatiewaarde boven de 10.000 euro en dagelijks gebruik in stad is allrisk te adviseren. De meerprijs ten opzichte van beperkt casco bedraagt bij specialisten doorgaans 80 tot 150 euro per jaar — een overzichtelijk bedrag voor de extra bescherming.
Bij hobbymatig gebruik met beperkte kilometers en veilige stalling is beperkt casco voor de meeste youngtimers de verstandige keuze. Diefstal en brand zijn de reële risico’s; parkeer- en aanrijdingsschade is bij weinig gebruik statistisch zeldzaam. Twijfel je? Bereken de allrisk-meerprijs per jaar en vergelijk dat met de verwachte reparatiekosten bij een typische parkeerdeuk (gemiddeld 500 tot 1.200 euro bij plaatwerk en spuitwerk). Bij een youngtimer van 8.000 euro verzekeringswaarde en een jaarkilometrage van 4.000 km valt die afweging snel in het voordeel van beperkt casco.
Lees voor een onafhankelijke vergelijking van polissen ook het overzicht van de Consumentenbond over youngtimer- en oldtimerverzekeringen. Voor de fiscale kant — als je de youngtimer zakelijk wil inzetten — bekijk je ook de Premies & Fiscale Aftrek-categorie op deze site.
Veelgestelde vragen
Wat moet ik controleren bij de aankoop van een youngtimer?
Begin met de gratis RDW OVI Kentekencheck: vergelijk het chassisnummer, bouwjaar en APK-datum met het kentekenbewijs van de verkoper. Controleer daarna via de Nationale AutoPas (NAP) of de kilometerstand consistent is met de APK-historie. Bekijk de carrosserie fysiek op roest (wielkasten, dorpels, kofffervloer), vraag om alle onderhoudsboekjes en facturen, en rijd een uitgebreide proefrit. Bij auto’s boven de 5.000 euro is een onafhankelijke ANWB Autocheck of taxatie sterk aan te raden. Controleer ook of de auto eerder in het buitenland geregistreerd stond — importhistorie is nu ook via de RDW beschikbaar voor Duits- en Belgisch geregistreerde voertuigen.
Heb ik een taxatierapport nodig voor een youngtimerpolist?
Bij de meeste gespecialiseerde youngtimerpolissen is een taxatierapport verplicht zodra de verzekeringswaarde boven de 5.000 euro uitkomt. Zonder taxatie keert de verzekeraar bij total loss of diefstal de dagwaarde uit — die voor populaire of goed bewaarde youngtimers aanzienlijk lager kan zijn dan de werkelijke marktwaarde. Een taxatie kost in 2026 gemiddeld 150 tot 250 euro en is 3 jaar geldig bij hobbymatig gebruik. Plan de taxatie direct na aankoop, vóór het afsluiten van de polis, en zorg dat alle onderhoudshistorie aanwezig is — dat verhoogt de vastgestelde waarde.
Wat is het verschil tussen een klassiekerpolis en een gewone autoverzekering voor een youngtimer?
Een klassiekerpolis vergoedt bij total loss de getaxeerde waarde van de auto — niet de dagwaarde die een standaard verzekeraar vaststelt. Dat verschil kan bij een goed bewaarde youngtimer oplopen tot duizenden euro’s. De trade-off: een klassiekerpolis stelt een jaarlijks maximumkilometrage van doorgaans 5.000 tot 10.000 km en vereist dat de auto hobbymatig wordt gebruikt (niet als enige dagelijkse auto). Een reguliere autoverzekering op dagwaarde heeft geen kilometerbeperking maar biedt geen taxatiewaarddekking. Voor youngtimers boven de 5.000 euro is een klassiekerpolis op taxatiewaarde bijna altijd de betere keuze.
Hoeveel kilometer per jaar mag ik rijden met een klassiekerpolis?
De meeste hobbymatige klassiekerpolissen stellen een jaarmaximum van 5.000 tot 10.000 kilometer. Overschrijd je dit structureel, dan kan de verzekeraar bij schade weigeren uit te keren of slechts proportioneel vergoeden. Sommige aanbieders bieden pakketten met 12.500 of 15.000 kilometer per jaar, of een onbeperkte variant voor dagelijks gebruik. Houd je jaarkilometrage realistisch in bij het afsluiten van de polis — onderschatten om premie te besparen is een risicostrategie die je bij een claim duur kan komen te staan. Zet een jaarherinnering om je kilometerstand te vergelijken met de polislimiet.
Wat zijn de premies voor een youngtimerverzekering in 2026?
Bij gespecialiseerde aanbieders beginnen premies voor de Young one’s-categorie (10–20 jaar oude youngtimers) bij circa 275 euro per jaar voor een auto tot 50.000 euro taxatiewaarde bij 7.500 km/jaar. Classic one’s (20–30 jaar) starten bij circa 220 euro per jaar. Bij hogere verzekeringswaarden, meer kilometers of allrisk-dekking lopen premies op naar 400 tot 650 euro per jaar. Dat is in de meeste gevallen aanzienlijk goedkoper dan een reguliere allrisk-autoverzekering voor een vergelijkbare auto, met bovendien de garantie van taxatiewaarddekking. Vergelijk altijd minimaal drie aanbieders, want premieverschillen van 100 tot 200 euro per jaar zijn voor dezelfde auto gebruikelijk.
Wat als mijn youngtimer in waarde stijgt na de taxatie?
Stijgt de marktwaarde van je youngtimer sneller dan de standaard taxatietermijn van 3 jaar (hobbymatig) of 2 jaar (dagelijks gebruik), dan ben je bij total loss onderverzekerd. De verzekeraar vergoedt immers het bedrag uit het taxatierapport, niet de actuele marktwaarde. Populaire modellen als de Honda NSX, Volkswagen Golf III GTI en vroege Porsche Boxster zijn de laatste jaren fors in waarde gestegen. Laat bij twijfel eerder hertaxeren dan de standaard termijn — de kosten (150 tot 250 euro) wegen niet op tegen het risico van een te lage uitkering bij total loss.
Een youngtimer kopen is een investering in rijplezier én in waarde — maar alleen als je de juiste voorbereidingsstappen neemt. Doe de RDW-check en NAP-check, inspecteer de carrosserie grondig, controleer de onderhoudshistorie en laat een taxatie uitvoeren voordat je de polis afsluit. Kies daarna een gespecialiseerde klassiekerpolis op taxatiewaarde die past bij je rijgedrag: hobbymatig met beperkte kilometers of dagelijks gebruik met een ruimere dekking. Zo rijd je met een gerust hart in je youngtimer, wetende dat je bij schade ook werkelijk de waarde vergoed krijgt die de auto verdient.
Tekst geoptimaliseerd in mei 2026.









