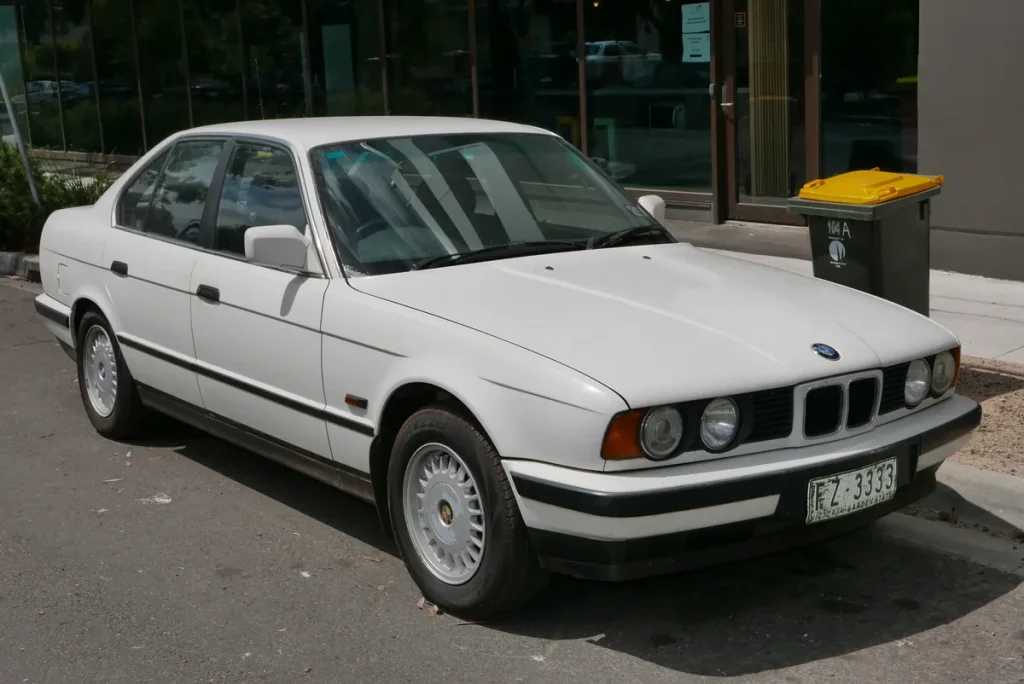
Je rijdt in een mooie auto van tussen de 15 en 30 jaar oud, en je gebruikt hem voor je onderneming. Of je nu zzp’er bent met een eenmanszaak of directeur-grootaandeelhouder van een BV: de zakelijke youngtimer biedt in 2026 een interessante combinatie van fiscaal voordeel en relatief lage verzekeringskosten. De 35%-bijtellingsregeling over de dagwaarde maakt zakelijk rijden in een oudere auto aantoonbaar goedkoper dan in een nieuwe leaseauto — maar er zijn voorwaarden, beperkingen en verzekeringsrisico’s die je goed moet begrijpen voordat je de sleutel omdraait.
Dit artikel gaat specifiek over het zakelijk verzekeren en fiscaal behandelen van een youngtimer als ondernemer. De focus ligt op de 2026-specifieke spelregels: leeftijdsgrens, bijtellingsberekening, RDW-registratie op naam van een BV, kilometerlimieten in zakelijke polissen en aansprakelijkheidsrisico’s bij zakelijk gebruik. Voor het dagelijks privégebruik van een youngtimer of de specifieke behandeling van klassieke bedrijfsbussen verwijzen we naar de andere artikelen in de autoverzekering-sectie.
Wat is een zakelijke youngtimer en voor wie is de regeling bedoeld?
De Belastingdienst definieert een youngtimer als een personenauto die 15 jaar of ouder is, gerekend vanaf het eerste jaar van toelating. Per 1 januari 2026 is deze grens verhoogd naar 16 jaar. Een auto uit 2009 is in 2026 dus 17 jaar oud en kwalificeert ruimschoots. De regeling is bedoeld voor ondernemers die de auto ook voor privé-kilometers gebruiken — zodra je meer dan 500 kilometer privé per jaar rijdt met een zakelijke auto, ben je bijtelling verschuldigd.
Er is een belangrijk verschil tussen zzp’ers met een eenmanszaak en dga’s met een BV. Als dga is de youngtimer eigendom van de BV, en de bijtelling wordt verwerkt in je loon uit dienstbetrekking. Als zzp’er met een eenmanszaak staat de auto doorgaans op jouw naam. In beide gevallen geldt de youngtimerregeling, maar de administratieve verwerking verschilt. Bij een eenmanszaak tel je de bijtelling op bij je winst; bij een BV wordt het via salarisstroken verrekend. Raadpleeg je accountant voor de exacte verwerking in jouw situatie.
Niet voor alle ondernemers is de regeling overigens voordelig. Als de dagwaarde van je youngtimer hoog is — denk aan een goed bewaarde BMW M3 E36 die tegenwoordig 20.000 tot 35.000 euro waard is — kan 35% over die dagwaarde meer zijn dan 22% over een bescheiden catalogusprijs van een moderne hatchback. Reken altijd beide varianten door voordat je kiest.
De 35%-bijtellingsberekening: zo werkt het in de praktijk
Bij de youngtimerregeling betaal je als zakelijke rijder 35% bijtelling over de dagwaarde van de auto — de actuele marktwaarde op 1 januari van het betreffende jaar. Dat staat in schril contrast met de standaardbijtelling van 22% tot 25% over de cataloguswaarde (de nieuwprijs inclusief BPM en BTW).
Een concreet voorbeeld met een populaire zakelijke youngtimer: een BMW 5-serie (E34) 525i uit 1989 had een catalogusprijs van omgerekend circa 45.000 euro. De huidige dagwaarde van een goed bewaard exemplaar bedraagt in 2026 gemiddeld zo’n 6.000 tot 10.000 euro. Reken met 8.000 euro dagwaarde:
| Berekeningswijze | Grondslag | Bijtelling per jaar | Belasting (37%) |
|---|---|---|---|
| Standaard (22%) | € 45.000 catalogus | € 9.900 | € 3.663 |
| Youngtimerregeling (35%) | € 8.000 dagwaarde | € 2.800 | € 1.036 |
Het verschil: ruim 2.600 euro per jaar minder belasting. Over vijf jaar is dat meer dan 13.000 euro belastingbesparing bij gelijkblijvende dagwaarde. Let op: de dagwaarde wordt jaarlijks opnieuw bepaald. Stijgt de marktwaarde van je youngtimer — wat bij populaire modellen als de BMW E30, Volkswagen Golf GTI Mk2 en Mazda MX-5 NA zeker het geval kan zijn — dan stijgt ook je bijtelling. Houd dat in de gaten bij je jaarlijkse aangifte.
Meer informatie over de exacte berekening en de wettelijke grondslag vind je op de Belastingdienst-pagina over de auto van de zaak.
Overgangsregeling 2026 en het sluitende venster richting 2027
Per 1 januari 2027 wordt de youngtimerregeling drastisch beperkt: dan geldt ze alleen nog voor auto’s van 25 jaar en ouder. Voor ondernemers met een youngtimer tussen de 16 en 24 jaar vervalt het voordeel. De bijtelling springt dan terug naar de reguliere 22% over cataloguswaarde — een forse toename in belastingdruk.
Er is een overgangsregeling: als je auto in heel 2025 al onder de youngtimerregeling viel en in zakelijk gebruik bleef, mag je de regeling het gehele jaar 2026 blijven toepassen. Zodra de auto van eigenaar wisselt of het gebruik wijzigt, vervalt de overgangsregeling direct. Ondernemers die nu nog overwegen een youngtimer zakelijk aan te schaffen, doen er verstandig aan dat vóór 1 januari 2027 te regelen. Na die datum is de groep geschikte auto’s veel kleiner.
Vindt de overgang naar 2027 je al snel? Kijk dan ook naar auto’s van net na het millennium (bouwjaar 2001 en eerder), die in 2027 de 25-jaarsgrens overschrijden en dan automatisch onder de verlengde regeling vallen. Populaire voorbeelden: Volkswagen Golf IV GTI (1998–2003), BMW E46 3-serie (1998–2005, alleen de vroegste bouwjaren) en de eerste generatie Audi TT (1998–2006). Bouwjaar 2001 is in 2027 precies 26 jaar — en kwalificeert dus.
RDW-registratie: auto op naam van BV of privé?
Voor de youngtimerregeling is het niet verplicht om de auto op naam van je BV te zetten. De regeling geldt ook als de auto privé op jouw naam staat maar zakelijk wordt gebruikt. Wél maakt de registratie uit voor de verzekering en voor de fiscale verwerking.
Auto op naam van de BV: De BV betaalt de verzekeringskosten en de motorrijtuigenbelasting. Als dga verwerk je de bijtelling via je loon. De verzekering sluit je af als zakelijke autoverzekering. Controleer bij de verzekeraar expliciet dat zakelijk gebruik gedekt is — bij sommige klassiekerpolissen is dat een apart te vermelden clausule.
Auto privé op naam van de ondernemer (zzp, eenmanszaak): Je kunt de auto voor zakelijke kilometers declareren of de auto op de balans van de onderneming activeren. In dat geval moet de verzekering wél zakelijk gebruik toestaan. Bij een privépolis kan zakelijk gebruik schade uitsluiten als je dat niet hebt gemeld. Meld zakelijk gebruik altijd aan je verzekeraar, ook als de polis op particuliere naam staat.
Het overschrijven van een voertuig op naam van een BV gaat via het RDW. Je hebt daarvoor de handelsnaam, het KvK-nummer en de tenaamstellingscode nodig. Meer informatie op rdw.nl.
Zakelijke youngtimer verzekeren: polissen, limieten en dekking
Het verzekeren van een zakelijke youngtimer vraagt om een polis die twee dingen combineert: erkenning van de waarde van de auto (via taxatie) en toestemming voor zakelijk gebruik. Dat is precies waar veel standaard klassiekerpolissen tekortschieten — die zijn ontworpen voor hobbymatig gebruik en sluiten zakelijk gebruik uit.
De belangrijkste aandachtspunten bij zakelijke youngtimerpolissen in 2026:
- Zakelijk gebruik melden: Verplicht bij alle polissen. Laat de verzekeraar schriftelijk bevestigen dat zakelijk gebruik — inclusief klantbezoeken, beurzen en woon-werkverkeer — gedekt is.
- Taxatierapport: Bij een waarde boven de 5.000 euro vrijwel altijd vereist. Taxaties zijn geldig voor 2 tot 3 jaar. Een erkend taxateur zoals WEV Taxatie rekent in 2026 gemiddeld 150 tot 250 euro per rapport.
- Kilometerlimieten: Klassiekerpolissen hanteren vaak een jaarlijks maximum van 7.500 tot 15.000 kilometer. Rij je meer — wat bij dagelijks zakelijk gebruik snel het geval is — dan kies je voor een polis zonder limiet of met een verhoogd maximum. De premie stijgt dan mee, maar je bent wél gedekt.
- Vervangend vervoer: Zakelijke rijders zijn gebaat bij een polis met vervangend vervoer bij schade of pech. Controleer of dit standaard inbegrepen is of als optie bij te verzekeren.
Aanbieders die zakelijke youngtimerpolissen met taxatiewaarde aanbieden zijn onder andere KNAC Youngtimerverzekering, Univé Youngtimer ZZP-polis en gespecialiseerde tussenpersonen als Finass Verzekert. Centraal Beheer biedt ook een standaard autoverzekering met vrijheid voor zakelijk gebruik, maar vergoedt dan de dagwaarde in plaats van taxatiewaarde — dat is nadelig als de youngtimer meer waard is dan zijn dagwaarde op de koerslijst.
Premies voor zakelijke youngtimerpolissen in 2026
De premie van een zakelijke youngtimerpolist hangt af van de taxatiewaarde, het jaarkilometrage, het dekkingsniveau, je bonus-malus trede en de specifieke auto. Als richtlijn voor 2026:
| Taxatiewaarde | Dekking | Km/jaar | Premie indicatie/jaar |
|---|---|---|---|
| € 5.000–€ 8.000 | WA + Beperkt Casco | 7.500 km | € 180–€ 280 |
| € 5.000–€ 8.000 | Allrisk (volledig casco) | 15.000 km | € 320–€ 480 |
| € 8.000–€ 15.000 | WA + Beperkt Casco | 7.500 km | € 250–€ 380 |
| € 8.000–€ 15.000 | Allrisk (volledig casco) | 15.000 km | € 420–€ 650 |
| € 15.000–€ 30.000 | Allrisk (volledig casco) | onbeperkt | € 600–€ 1.100 |
Zakelijk gebruik verhoogt de premie doorgaans met 10 tot 20% ten opzichte van een vergelijkbare privépolis. Stalling in een afgesloten garage verlaagt de premie. Een hoge bonus-malus trede (veel schadevrije jaren) compenseert de meerkosten van zakelijk gebruik grotendeels.
Ter vergelijking: voor een nieuwe middenklasse leaseauto met een catalogusprijs van 35.000 euro betaal je in 2026 al snel 700 tot 1.200 euro premie per jaar. Een goed verzekerde zakelijke youngtimer is in de meeste gevallen goedkoper — ook als je allrisk en vervangend vervoer kiest. Bekijk ook de Premies & Fiscale Aftrek-sectie voor aanvullende informatie over aftrekbaarheid van verzekeringspremies als zakelijke kosten.
Aansprakelijkheid bij zakelijk gebruik: wat vergoedt de polis?
WA (Wettelijke Aansprakelijkheid) is verplicht voor elk voertuig op de Nederlandse weg, ook voor youngtimers. De WA dekt schade die je met je auto veroorzaakt aan derden — letsel, zaakschade, schade aan andere voertuigen. Bij zakelijk gebruik zijn de aansprakelijkheidsrisico’s in de praktijk hoger dan bij puur privégebruik: meer gereden kilometers, meer stedelijk verkeer, parkeren op drukke locaties.
Specifieke aandachtspunten voor zakelijke rijders:
- Werkgeversaansprakelijkheid (bij BV): Als de youngtimer op naam van de BV staat en een medewerker (of de dga zelf) veroorzaakt schade tijdens werktijd, dan is de BV aansprakelijk. De WA-verzekering dekt de schade aan derden, maar de BV kan in bepaalde situaties regresvorderingen krijgen. Bespreek dit met je adviseur.
- Schade aan het eigen voertuig: WA dekt alleen schade aan derden, niet aan je eigen youngtimer. Voor eigen schade heb je beperkt casco (brand, diefstal, storm, hagel, ruitschade) of allrisk (inclusief eigen schuld aanrijding) nodig. Bij een zakelijke youngtimer met taxatiewaarde boven de 8.000 euro is allrisk vrijwel altijd de verstandige keuze.
- Lading en zakelijke spullen: Laptops, gereedschap of producten in de auto zijn niet gedekt door de voertuigverzekering. Daarvoor heb je een inboedel- of bedrijfsuitrustingsverzekering nodig. Vergeet dit aspect niet als je regelmatig zakelijke apparatuur meeneemt.
Twijfel je over de dekking? De Consumentenbond heeft een onafhankelijk overzicht van youngtimerverzekeraars en dekkingen, inclusief aandachtspunten voor zakelijk gebruik.
De zakelijke youngtimer is in 2026 een slimme keuze voor ondernemers die fiscaal efficiënt willen rijden zonder in te leveren op stijl of betrouwbaarheid. De 35%-bijtelling over dagwaarde bespaart in de meeste gevallen duizenden euro’s per jaar ten opzichte van een reguliere leaseauto, en de verzekeringspremies zijn bij een gespecialiseerde aanbieder goed beheersbaar. Maar het vraagt om actie vóór 2027: de youngtimerregeling wordt dan drastisch beperkt, en wie nu een geschikte auto zakelijk inzet — en goed verzekerd is — pakt het volledige voordeel.
Veelgestelde vragen
Wat is het verschil tussen de zakelijke youngtimerregeling voor ZZP’ers en DGA’s?
Voor een dga (directeur-grootaandeelhouder) staat de youngtimer op naam van de BV en wordt de bijtelling verrekend via de loonstrook. Voor een zzp’er met een eenmanszaak staat de auto doorgaans op privénaam; de bijtelling telt op bij de winst uit onderneming. In beide gevallen geldt 35% over de dagwaarde, maar de administratieve verwerking verschilt. Laat je accountant de meest voordelige constructie berekenen. Staat de auto op naam van de BV, meld dan ook zakelijk gebruik bij de verzekeraar — de polis staat dan op de BV als verzekeringnemer.
Mag ik meer dan 500 kilometer privé rijden met mijn zakelijke youngtimer?
Ja, maar zodra je meer dan 500 privékilometer per jaar rijdt, ben je bijtelling verschuldigd. Bij de youngtimerregeling is dat 35% over de dagwaarde. Rij je aantoonbaar minder dan 500 kilometer privé, dan hoef je geen bijtelling te betalen — maar je moet dat onderbouwen met een kilometeradministratie. Die bijhouding is verplicht als je de bijtelling wilt vermijden. Vergeet ook niet de verzekeraar te informeren: sommige polissen stellen een maximumkilometrage voor privégebruik.
Welke youngtimers zijn het meest geschikt voor zakelijk gebruik in 2026?
Populaire keuzes zijn auto’s die betrouwbaar en makkelijk te onderhouden zijn en tegelijk een lage dagwaarde hebben: BMW 5-serie E34 (1988–1995), Volvo 850/V70 (1991–2000), Mercedes-Benz W124 E-klasse (1984–1996) en Volkswagen Passat B4/B5 (1993–2001). Deze auto’s zijn in 2026 tussen de 25 en 40 jaar oud, relatief goed verkrijgbaar, en hebben dagwaarden die de youngtimerregeling aantrekkelijk maken. Check bij aanschaf het onderhoudsbewijs en laat een taxateur de waarde vaststellen voor de verzekering.
Wat gebeurt er met mijn zakelijke youngtimerpolis als de regeling in 2027 verandert?
De verzekeringspolis verandert niet automatisch door de fiscale wetswijziging. Je auto blijft verzekerd zoals afgesproken. Wél verandert de fiscale behandeling: als je youngtimer in 2027 jonger is dan 25 jaar, vervalt de voordelige 35%-bijtelling en betaal je de reguliere bijtelling over cataloguswaarde. De verzekeringspremie blijft gelijk — tenzij je de polis aanpast. Overweeg bij dat moment of je de auto nog zakelijk wilt rijden of hem omzet naar een privépolis, wat in sommige gevallen goedkoper is.
Is zakelijk gebruik altijd gedekt bij een klassieke youngtimerverzekering?
Nee, zeker niet automatisch. Veel klassieke youngtimerpolissen zijn ontworpen voor hobbymatig privégebruik en sluiten zakelijk gebruik expliciet uit in de polisvoorwaarden. Rijd je de youngtimer zakelijk — ook voor woon-werkverkeer of klantbezoeken — dan moet je dat melden en een zakelijke clausule laten opnemen. Sommige verzekeraars, waaronder KNAC en gespecialiseerde tussenpersonen als Finass Verzekert, bieden specifieke zakelijke youngtimerpolissen. Controleer dit altijd vóór je een polis afsluit: schade die plaatsvindt tijdens zakelijk gebruik terwijl de polis dat uitsluit, wordt niet vergoed.
Hoe bepaal ik de dagwaarde van mijn youngtimer voor de bijtellingsberekening?
De dagwaarde is de actuele marktwaarde op 1 januari van het belastingjaar. Je kunt die bepalen aan de hand van vergelijkbare advertenties op Marktplaats of AutoScout24, een taxatierapport van een erkend taxateur, of de koerslijst van BOVAG/ANWB. Voor de belastingaangifte moet je de waarde goed kunnen onderbouwen; bij een controle van de Belastingdienst is een taxatierapport het sterkste bewijs. Laat je youngtimer taxeren door een taxateur die ook voor de verzekering wordt erkend — dan heb je met één rapportage zowel de fiscale onderbouwing als de verzekeringsgrondslag op orde.
Tekst geoptimaliseerd in mei 2026.









