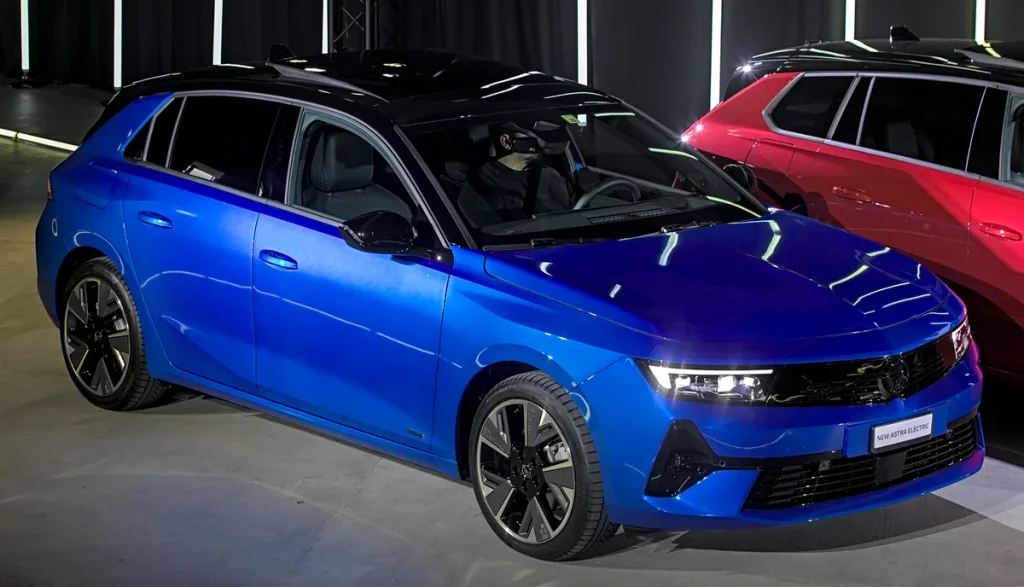
Met de komst van de Opel Astra Electric en de GS-Line plug-in hybride is er een volledig nieuw verhaal te vertellen over het verzekeren van deze auto. Waar de benzine-Astra een bekende vaste kost is, brengt de elektrische variant specifieke aandachtspunten mee: een hogere cataloguswaarde, een accupakket dat bij schade zomaar €10.000 of meer kost, en polisvoorwaarden die per verzekeraar fors kunnen afwijken op het punt van batterijdekking. Tegelijk daalt de MRB-vrijstelling voor volledig elektrische auto’s in 2026 verder terug, waardoor de totale rijkosten voor EV-rijders stijgen.
Wie een Astra Electric of GS-Line PHEV overweegt — of er al in rijdt — doet er goed aan de verzekering grondig te vergelijken. EV’s kosten gemiddeld 30 tot 50% meer om te verzekeren dan een vergelijkbare benzineauto, zo blijkt uit onderzoek van Pricewise en Radar Avrotros. Dit artikel legt uit waarom dat zo is, wat je kunt verwachten aan premies in 2026, en hoe de Astra Electric zich verhoudt tot de VW ID.3, MG4 en Renault Megane E-Tech.
Opel Astra Electric: specs en cataloguswaarde
De Opel Astra L Electric is leverbaar met een 54 kWh-accupakket en een elektromotor van 115 kW (156 pk). De actieradius volgens WLTP bedraagt tot 418 km; in de praktijk reken je op 280 tot 350 km afhankelijk van rijstijl en temperatuur. Snelladen gaat met maximaal 100 kW: van 20% naar 80% in circa 30 minuten. De GS-Line is de sportieve topuitvoering, beschikbaar als zowel volledig elektrische als plug-in hybride (PHEV) variant.
De cataloguswaarde van de Astra Electric start nieuw rond €37.000 en loopt op tot meer dan €41.000 voor de GS-Line uitvoering. De plug-in hybride (1.6 PHEV, 180 pk) kost nieuw al snel €37.599 of meer. Die hogere nieuwwaarde heeft direct gevolg voor de verzekeringspremie: verzekeraars kijken bij all-risk naar zowel de cataloguswaarde als de dagwaarde bij schadeberekening, en een duurdere auto betekent een hogere premie.
Ter vergelijking: de benzine-Astra L 5-deurs begint rond €28.000 nieuw. Het verschil in cataloguswaarde tussen de benzine- en elektrische variant bedraagt al snel €8.000 tot €10.000 — wat zich rechtstreeks vertaalt naar een merkbaar hogere all-risk premie per maand.
Wat kost de verzekering van een Astra Electric in 2026?
Premies zijn altijd persoonsgebonden, maar de onderstaande tabel geeft een representatief richtpunt voor een 42-jarige bestuurder in een middelgrote stad, 15.000 km per jaar, trede 12 op de bonus-malusladder, vrijwillig eigen risico €0:
| Model | Cataloguswaarde (ca.) | WA/maand | WA+/maand | All-risk/maand |
|---|---|---|---|---|
| Astra L benzine 1.2T (2023) | €28.000–31.000 | €35–45 | €50–65 | €75–100 |
| Astra L GS-Line PHEV (2023) | €37.000–40.000 | €40–52 | €60–78 | €100–130 |
| Astra Electric (2023–2024) | €37.000–41.000 | €42–55 | €62–82 | €105–140 |
| Astra Electric GS-Line (2024) | €39.000–43.000 | €44–58 | €65–85 | €110–150 |
De premies voor EV’s lagen in het eerste kwartaal van 2026 gemiddeld 30 tot 50% hoger dan voor vergelijkbare benzineauto’s, zo bevestigen cijfers van Pricewise. De voornaamste oorzaak: de accureplacementkosten, die bij totale accuschade al snel €10.000 of meer bedragen, en hogere reparatiekosten door de complexe elektrische architectuur.
Accudekking: het verschil zit in de polisvoorwaarden
Het meest onderschatte risico bij een elektrische auto is niet een aanrijding, maar een defecte accu. Denk aan thermische runaway (branddoorloop), schade door onjuist opladen, of plotseling capaciteitsverlies. De reparatie- of vervangingskosten van het HV-accupakket kunnen oplopen tot €12.000 of meer voor een 54 kWh-unit.
Het probleem: niet iedere verzekeraar dekt dit automatisch. Wat je moet weten:
- Standaard all-risk: dekt in de meeste gevallen accuschade als gevolg van een botsing of externe beschadiging — maar niet altijd spontaan defect.
- Aanvullende accudekking: Nationale-Nederlanden biedt bijvoorbeeld een aparte module EV Accu Zekerheid aan, waarmee ook plotselinge accu-uitval is verzekerd. Kosten voor reparatie of vervanging vallen dan onder de polis.
- Slijtage-uitsluiting: vrijwel alle verzekeraars sluiten geleidelijke capaciteitsachteruitgang (batterijslijtage) uit — dit is normaal verbruik, geen verzekerbaar risico.
- Laadongevallen: schade door defecte laadkabels of laadfouten (verkeerde spanning) valt bij sommige verzekeraars buiten de standaarddekking. Controleer dit expliciet.
Het advies van Nationale-Nederlanden en Interpolis luidt eensluidend: lees de polisvoorwaarden van je EV-verzekering aandachtig op de punten accuschade, laadongevallen en accessoires zoals thuislaadpalen. Een goedkope all-risk polis zonder expliciete accudekking kan bij een accudefect een dure vergissing blijken.
MRB-wijzigingen 2026: wat kost elektrisch rijden echt?
Tot en met 2025 genoten volledig elektrische auto’s een vrijstelling van 75% op de motorrijtuigenbelasting (MRB). Vanaf 2026 is die korting verder teruggebracht: EV-rijders betalen nu 70% van het reguliere benzine-tarief, wat neerkomt op een toeslag van 30% van het normale MRB-tarief. Vanaf 2030 vervalt de vrijstelling volledig.
Voor een Astra Electric met een gewicht van circa 1.720 kg (inclusief accupakket) betekent dit in 2026 een MRB van ruwweg €80 tot €100 per maand, afhankelijk van de exacte cataloguswaarde en provincie. Dat is een forse stap omhoog ten opzichte van 2025, toen dezelfde auto minder dan €30 per maand MRB kostte. Combineer dit met een hogere all-risk premie en de hogere aanschafprijs, en het totaalplaatje voor elektrisch rijden is in 2026 aanmerkelijk minder voordelig dan twee jaar geleden.
De plug-in hybride GS-Line valt in een tussencategorie: als PHEV betaal je het reguliere benzine-MRB-tarief, maar je profiteert wel van een lagere bijtelling bij zakelijk gebruik (16% in 2026 voor PHEV’s met een elektrisch rijbereik van meer dan 50 km). Dat maakt de PHEV fiscaal aantrekkelijk voor zakelijke rijders. Meer informatie over de fiscale regels voor hybride auto’s vind je op de website van de Rijksoverheid.
Astra Electric versus VW ID.3, MG4 en Megane E-Tech: premievergelijking
De Opel Astra Electric concurreert direct met drie andere compacte elektrische hatchbacks: de Volkswagen ID.3, de MG4 en de Renault Megane E-Tech. Hoe verhouden de verzekeringspremies zich?
Volkswagen ID.3: De ID.3 heeft een hogere cataloguswaarde dan de Astra Electric in een vergelijkbare configuratie, maar de all-risk premies liggen in dezelfde orde van grootte. VW-onderdelen en gespecialiseerde herstelarbeid zijn duurder dan Opel/Stellantis, wat bij sommige verzekeraars tot een hogere premie leidt. In vergelijkingstests uit begin 2026 scoort de ID.3 iets hoger op rijcomfort maar iets lager op laadvermogen (maximaal 135 kW vs 100 kW bij de Astra).
MG4: De MG4 is in aanschaf significant goedkoper dan de Astra Electric — nieuw al vanaf €27.990 voor de instapversie. Dat lagere prijspunt vertaalt zich direct naar een lagere all-risk premie, ruwweg 15 tot 25% minder dan voor de Astra Electric. Het nadeel: MG (SAIC) is een Chinees merk met een kortere reputatiegeschiedenis in Europa, en niet alle verzekeraars hebben uitgebreide ervaringscijfers voor dit merk. De MG4 haalde vijf sterren bij Euro NCAP (2022), de Astra Electric vier.
Renault Megane E-Tech: De Megane E-Tech Electric heeft een vergelijkbare cataloguswaarde als de Astra Electric. De verzekeringspremies liggen dicht bij elkaar — doorgaans binnen een bandbreedte van 5 tot 10%. De Megane heeft een iets grotere accuvariant beschikbaar (60 kWh), wat de premie voor die uitvoering weer iets hoger maakt. Qua rijbereik presteren beide modellen vergelijkbaar in real-world gebruik.
Conclusie van de vergelijking: wie puur op verzekeringskosten let, heeft de voordeligste opties met de MG4. De Astra Electric en Megane E-Tech zitten op vergelijkbaar niveau. De ID.3 is doorgaans iets duurder te verzekeren. Gebruik de vergelijkingstools op verzekering.veel.nl om actuele offertes voor jouw situatie naast elkaar te zetten.
PHEV of volledig elektrisch: welke Astra is goedkoper te verzekeren?
De Astra GS-Line PHEV en de Astra Electric hebben een vergelijkbare cataloguswaarde, maar voor de verzekeraar zijn het twee verschillende risicoprofielen. De PHEV heeft zowel een verbrandingsmotor als een elektrische aandrijflijn, wat de reparatiecomplexiteit verhoogt. Tegelijk is de accucapaciteit kleiner (circa 12,4 kWh), waardoor de vervangingskosten van de accu lager zijn dan bij de volledig elektrische variant.
In de praktijk betaal je voor de PHEV gemiddeld 5 tot 10% minder all-risk premie dan voor de Astra Electric, bij een vergelijkbare cataloguswaarde. De PHEV profiteert ook van betere beschikbaarheid van reparatiediensten — reguliere garages kunnen de benzinemotor behandelen, terwijl voor de elektrische aandrijflijn al snel een EV-gecertificeerde werkplaats nodig is.
Wil je weten op welke groene verzekeringsproducten je als EV- of PHEV-rijder aanspraak kunt maken? Sommige verzekeraars bieden specifieke duurzame polisvormen aan met voordelen voor milieuvriendelijke rijders.
Tips om je Astra Electric-premie te verlagen
De autoverzekeringspremies zijn in Nederland over de afgelopen vier jaar al met meer dan 30% gestegen, zo blijkt uit een analyse van AutoReview op basis van marktdata tot begin 2026. Voor EV-rijders liggen de kosten nog hoger. Een paar gerichte maatregelen helpen de premie beheersbaar te houden:
Verhoog het vrijwillig eigen risico. Bij een all-risk polis voor een Astra Electric met een cataloguswaarde van €39.000 levert het verhogen van het eigen risico van €0 naar €500 typisch een premiedaling van 12 tot 18% op. Kies dit alleen als je een financiële buffer hebt voor onverwachte schades.
Controleer of je accudekking inbegrepen is. Vergelijk niet alleen op prijs maar ook op dekking. Een goedkopere polis zonder expliciete accudekking kan je bij een defect duur komen te staan. Vraag specifiek naar de dekking bij thermische runaway, laadongevallen en spontane accu-uitval.
Kies een verzekeraar met EV-ervaring. Verzekeraars als Nationale-Nederlanden, Univé en Interpolis hebben specifieke EV-polismodules en kennen de schadestatistieken van elektrische auto’s goed. Dat leidt tot reëlere premies en minder discussie bij schade.
Vergelijk bij contractverlenging. Veel polissen worden stilzwijgend verlengd. Zet je premie actief af tegen andere aanbieders via een onafhankelijke vergelijkingssite of de Consumentenbond. Het markt gemiddelde voor EV-premies fluctueert naarmate verzekeraars meer schadedata opbouwen — een actieve vergelijking per jaar kan honderden euro’s schelen.
Meld privégebruik correct. Rijdt je de PHEV zakelijk maar ook privé? Meld dit correct bij de verzekeraar. Onjuiste opgave van gebruiksdoel kan tot problemen leiden bij een claim. Voor zakelijke rijders geldt bovendien een andere bijtellingsregeling dan voor particulieren — raadpleeg de Rijksoverheid voor de actuele fiscale spelregels.
De Opel Astra Electric en GS-Line PHEV zijn in 2026 volwassen producten: goed afgewerkt, met een respectabel rijbereik en een degelijke Stellantis-onderbouw. De verzekering vraagt echter meer aandacht dan bij een gewone benzine-Astra. De hogere premie, de accudekking en de veranderende MRB-structuur maken het loont om de kleine lettertjes te lezen. Vergelijk actief, controleer de accupolisvoorwaarden en kies een dekking die past bij de rijkdom van wat je onder de motorkap hebt staan. Meer informatie over autoverzekeringen voor elektrische auto’s vind je in de autoverzekering-sectie van verzekering.veel.nl.
Veelgestelde vragen
Is een Opel Astra Electric duurder te verzekeren dan de benzineversie?
Ja, de Astra Electric kost gemiddeld 30 tot 50% meer aan all-risk premie dan de vergelijkbare benzine-Astra L. De voornaamste redenen zijn de hogere cataloguswaarde (€37.000–€41.000 versus €28.000–€31.000 voor de benzine), de hogere reparatiekosten van de elektrische aandrijflijn en de mogelijke vervangingskosten van het HV-accupakket van €10.000 of meer. In 2026 liggen indicatieve all-risk premies voor een jonge Astra Electric tussen de €105 en €150 per maand, afhankelijk van persoonsprofiel en verzekeraar.
Dekt mijn autoverzekering ook de accu van de Astra Electric?
Dat hangt sterk af van de verzekeraar en het type polis. De meeste standaard all-risk polissen dekken accuschade als gevolg van een botsing of externe beschadiging, maar sluiten spontane acuuitval, slijtage en laadongevallen expliciet uit. Nationale-Nederlanden biedt een aanvullende module EV Accu Zekerheid aan voor plotselinge acudefecten. Check altijd de polisvoorwaarden op de punten thermische runaway, laadkabelschade en accessoires vóór je een polis afsluit.
Wat verandert er in 2026 aan de MRB voor de Astra Electric?
In 2026 is de MRB-vrijstelling voor volledig elektrische auto’s verder afgebouwd. EV-rijders betalen in 2026 70% van het reguliere benzine-tarief — een aanzienlijke stijging ten opzichte van 2025, toen dat 25% was. Voor een Astra Electric met een gewicht van circa 1.720 kg betekent dit ruwweg €80 tot €100 per maand aan wegenbelasting. Vanaf 2030 vervalt de vrijstelling volledig. Dit staat los van de verzekeringspremie, maar verhoogt de totale maandlast voor EV-rijders wel merkbaar.
Is de Astra GS-Line PHEV goedkoper te verzekeren dan de volledig elektrische Astra?
Gemiddeld ja, al is het verschil beperkt: de PHEV betaal je doorgaans 5 tot 10% minder all-risk premie dan voor de Astra Electric, bij een vergelijkbare cataloguswaarde. De kleinere accu (12,4 kWh) maakt de vervangingskosten bij accuschade lager, maar de combinatie van verbrandingsmotor en elektrische aandrijflijn verhoogt tegelijk de reparatiecomplexiteit. Zakelijke rijders profiteren bij de PHEV bovendien van een lagere bijtelling (16% in 2026) ten opzichte van een benzineauto.
Hoe verhoudt de Astra Electric zich tot de MG4 qua verzekeringskosten?
De MG4 is in aanschaf significant goedkoper dan de Astra Electric — nieuw vanaf circa €27.990 — wat direct resulteert in een lagere all-risk premie, ruwweg 15 tot 25% minder. De VW ID.3 en Renault Megane E-Tech zitten in dezelfde premiekategorie als de Astra Electric. Wie puur op verzekeringskosten let, heeft de voordeligste optie met de MG4, al verschilt de afwerking, het servicenetwerk en de garantiehistorie aanzienlijk van die van Opel.
Welke dekking is verstandig voor een Astra Electric van twee jaar oud?
Voor een Astra Electric van 2 à 3 jaar oud is all-risk vrijwel altijd de verstandige keuze. De dagwaarde ligt dan nog ruim boven de €25.000, reparatiekosten zijn hoog en het accupakket is een financieel significante component. Pas wanneer de dagwaarde zakt tot onder de €15.000 — doorgaans na 7 à 8 jaar bij gemiddeld gebruik — wordt overstappen naar WA+ financieel interessant. Vergelijk ook de premieverschillen via de dekkingstools op verzekering.veel.nl.
Tekst geoptimaliseerd in mei 2026.









