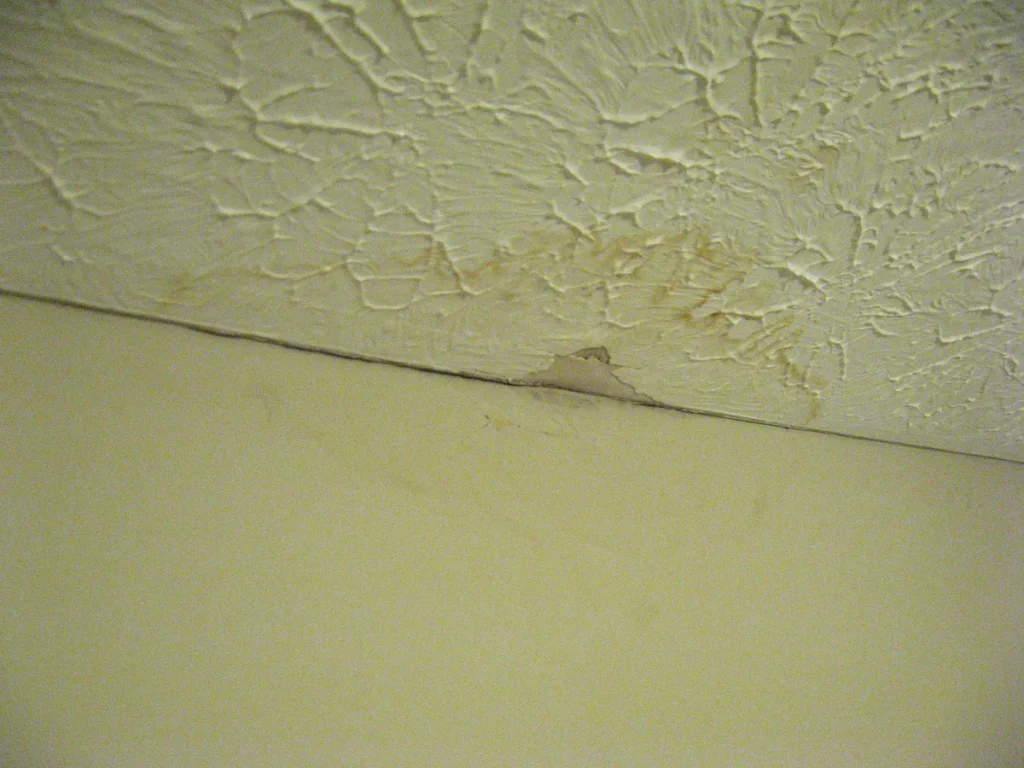
Het gebeurt vaker dan je denkt: de student boven je laat de kraan overlopen, jouw plafond verkleurt bruin en je bureau staat onder water. Of je komt thuis van college en je laptop is weg, de kamerdeur op een kier. Schade in een studentenkamer is niet zeldzaam — maar hoe je het claimt bij je inboedelverzekering, daar weten de meeste studenten veel te weinig van. Wie te laat meldt, geen bewijzen heeft of de verkeerde procedure volgt, riskeert een geweigerde claim of een fors lagere uitkering.
In 2026 verlopen de meeste schadeclaims bij Nederlandse verzekeraars digitaal: via een app, een online portal of een chatbot. De verwerkingstijd voor eenvoudige claims is gedaald naar gemiddeld 5 tot 10 werkdagen, maar alleen als jij jouw werk goed hebt gedaan. Dit artikel legt stap voor stap uit wat je moet doen bij de drie meest voorkomende schadescenario’s in een studentenkamer, welk eigen risico je kunt verwachten, en hoe je de doorlooptijd zo kort mogelijk houdt.
De drie meest voorkomende schades in een studentenkamer
Studenten claimen het meest in drie situaties: waterschade door lekkage van bovenburen, brand of rookschade door een keukenpan, en diefstal van elektronica. Elk scenario heeft zijn eigen valkuilen in het claim-proces, maar de basisregel is voor alle drie hetzelfde: documenteer alles onmiddellijk en meld zo snel mogelijk.
Waterschade van bovenburen is de meest voorkomende oorzaak van schadeclaims in studentenpanden. Wanneer een buurstudent de badkamerkraan of wasmachine onbeheerd achterlaat, kan jouw kamer er letterlijk het onderspit delven. Cruciaal hier: waterschade valt onder je eigen inboedelverzekering voor de schade aan jouw spullen, maar je kunt de kosten van je verhuurder of bovenbuurman terugvorderen via de aansprakelijkheidsverzekering (AVP) van diegene. Dat zijn twee aparte procedures — hou ze goed uit elkaar.
Brand door een keukenpan is minder dramatisch dan een volledige woningbrand, maar rookschade aan kleding, apparatuur en meubels kan al honderden euro’s kosten. Brandschade valt onder de standaarddekking van vrijwel elke inboedelverzekering. Rookschade (zonder directe brand aan je bezittingen) is echter niet altijd automatisch meegedekt — controleer je polisblad op de term ‘schroeischade’ of ‘roetschade’.
Diefstal van je laptop of andere elektronica is voor studenten een reëel risico, zowel in de kamer als onderweg. In de kamer geldt de zogeheten binnenbraakclausule: er moeten aantoonbare inbraaksporen zijn aan jouw kamerdeur of raam om voor vergoeding in aanmerking te komen. Diefstal door een medebewoner of bezoeker wordt doorgaans niet vergoed als er geen braaksporen zijn.
Stap voor stap: hoe je een claim indient in 2026
Het claim-proces bij de meeste grote Nederlandse verzekeraars verloopt in 2026 als volgt. Volg deze stappen ook als je twijfelt of de schade überhaupt wordt vergoed — melden kost je niets, niet melden kan je recht op vergoeding doen vervallen.
Stap 1 — Documenteer onmiddellijk. Maak foto’s en video’s van alle schade, nog voordat je iets opruimt of weggooit. Fotografeer watervlekken op plafond en muren, beschadigde spullen van dichtbij en van een afstandje zodat de context zichtbaar is. Bij diefstal: fotografeer de beschadigde deur, het geforceerde slot of het gebroken raam. Sla alles op in de cloud (Google Foto’s, iCloud) zodat de bestanden niet verloren gaan als je telefoon ook gestolen is.
Stap 2 — Meld binnen 3 tot 5 dagen. De meeste polissen schrijven voor dat je schade binnen een ‘redelijke termijn’ meldt — in de praktijk hanteren verzekeraars 3 tot 5 werkdagen als richtlijn. Te late melding kan leiden tot een verlaagde uitkering of zelfs volledige afwijzing van je claim. Bij diefstal moet je bovendien altijd aangifte doen bij de politie en het zaaknummer vermelden in je claim. Aangifte is in veel gevallen een poliseis.
Stap 3 — Gebruik de app of het online portaal. In 2026 heeft vrijwel elke grote verzekeraar een schadeclaim-functie in de app. Bij Centraal Beheer, Nationale Nederlanden en InShared kun je een claim volledig mobiel indienen: schadetype selecteren, foto’s uploaden, toelichting typen en verzenden. Sommige aanbieders koppelen de claim direct aan je polisgegevens zodat het aanvraagproces grotendeels automatisch verloopt. Heb je geen app? Gebruik dan het online portaal — telefonisch claimen is mogelijk maar vaak trager.
Stap 4 — Bewaar aankoopbewijzen of alternatieven. De verzekeraar wil weten wat je spullen waard waren. Bewaar aankoopbonnen in een digitale map. Heb je die niet meer, dan zijn bankafschriften, bestelemail-bevestigingen of productpagina’s van webshops ook bruikbaar als bewijs. Bij waardevolle elektronica kan ook een foto van de doos met serienummer helpen. Verzekeraars mogen de vergoeding beperken als je de waarde niet kunt onderbouwen.
Stap 5 — Wacht op de schade-expert of directe afhandeling. Voor kleine claims (onder de €500 à €750) wordt er in 2026 vrijwel nooit meer een expert op pad gestuurd — de afhandeling verloopt volledig digitaal op basis van jouw foto’s en toelichting. Voor grotere claims, zoals ernstige waterschade waarbij meubels en elektronica zijn beschadigd, kan een schade-expert worden ingeschakeld. Die bekijkt de situatie en stelt een taxatierapport op.
Eigen risico bij schadeclaims: wat betaal je zelf?
Het eigen risico is het bedrag dat je bij elke claim zelf betaalt, ongeacht de hoogte van de schade. Voor studenteninboedelverzekeringen liggen de eigen risico’s in 2026 doorgaans tussen de €0 en €250, afhankelijk van de verzekeraar en het gekozen pakket.
Een hoger eigen risico verlaagt je maandpremie, maar maakt kleine claims onrendabel. Als je laptop van €1.200 wordt gestolen en je hebt een eigen risico van €200, ontvang je maximaal €1.000 (minus eventuele afschrijving bij een polis op dagwaarde). Bij een claim van €150 — bijvoorbeeld een paar beschadigde boeken door waterschade — betaal je bij een eigen risico van €150 of hoger de gehele schade zelf. Het heeft dan geen zin om te claimen, want een claim telt wel mee voor je schadevrije jaren.
| Eigen risico | Maandpremie (indicatief) | Zinvol claimen vanaf |
|---|---|---|
| €0 | €7 – €12 | Elke schade boven €1 |
| €50 | €6 – €10 | Schade > €50 |
| €150 | €5 – €8 | Schade > €150 |
| €250 | €4,50 – €7 | Schade > €250 |
Let ook op de term dagwaarde vs. nieuwwaarde. Bij een dagwaardepolis wordt je laptop vergoed voor wat hij nu nog waard is (inclusief afschrijving voor slijtage), niet voor wat een vergelijkbare nieuwe laptop kost. Voor elektronica met een korte levenscyclus kan het verschil groot zijn. Een nieuwwaardepolis kost iets meer maar voorkomt onaangename verrassingen bij een claim. Bekijk meer achtergrondinformatie over eigen risico’s en polissoorten bij de Consumentenbond.
Doorlooptijd van een schadeclaim in 2026
De gemiddelde doorlooptijd van een schadeclaim bij een inboedelverzekering is in 2026 aanzienlijk verkort dankzij digitale verwerking en AI-ondersteunde schadebeoordelingen. Voor eenvoudige claims — diefstal van één apparaat of beperkte waterschade — is een uitkering binnen 5 tot 10 werkdagen de norm bij de meeste grote verzekeraars.
Complexe claims, waarbij meerdere schadeposten of een hoge schadebedrag van meer dan €1.000 gemoeid zijn, kunnen 3 tot 6 weken in beslag nemen. Dat is ook het geval als een schade-expert moet langskomen of als er onduidelijkheid is over de oorzaak van de schade — bij waterschade wordt bijvoorbeeld nagegaan bij welke partij de aansprakelijkheid ligt.
Factoren die de doorlooptijd verlengen: onvolledige documentatie, ontbrekend politieaangiftenummer bij diefstal, onduidelijke foto’s of een claim waarbij de verzekeraar tegenstrijdige informatie ontvangt. Je kunt de afhandeling versnellen door je claim volledig in te dienen — dus inclusief alle foto’s, aankoopbewijzen en, bij diefstal, het aangifte-zaaknummer — in één keer. Druppelsgewijs informatie aanleveren verdubbelt in de praktijk de behandeltijd.
Premies 2026 voor specifieke modules: wat extra kost
Een basispolis voor een studentenkamer is goedkoop, maar de meest voorkomende schades bij studenten vallen juist onder modules die niet standaard zijn inbegrepen. Hieronder een overzicht van de meest gevraagde uitbreidingen en hun indicatieve meerkosten per maand in 2026:
| Module | Wat het dekt | Indicatieve meerkosten/maand |
|---|---|---|
| Buitenshuisdekking | Laptop, telefoon, sleutels onderweg | €1,50 – €3,00 |
| Elektronicamodule | Hogere sublimiet voor elektronica in kamer | €1,00 – €2,50 |
| Fietsverzekering | Diefstal en schade aan fiets buiten kamer | €3,00 – €7,00 |
| All-risk uitbreiding | Eigen schuld en accidentele schade | €2,00 – €4,00 |
De buitenshuisdekking is voor de meeste studenten de nuttigste uitbreiding: je laptop gaat mee naar college, de bibliotheek en de trein. De standaarddekking van een inboedelpolis beschermt je spullen alleen in de kamer. Buiten de voordeur ben je zonder buitenshuisdekking niet verzekerd. Lees meer over de opties voor elektronicadekking bij elektronicaverzekering, en over aansprakelijkheidsdekking — handig als je zelf per ongeluk schade veroorzaakt bij een buurman — bij aansprakelijkheidsverzekering.
Waterschade van bovenburen: aansprakelijkheid en dubbele claim
Dit verdient extra aandacht omdat het zo vaak misgaat: bij waterschade door een bovenbuur heb je te maken met twee aparte routes. Je eigen inboedelverzekering vergoedt de schade aan jouw spullen (meubels, kleding, elektronica). Voor de schade aan de woning zelf — vloer, muren, plafond — is je verhuurder verantwoordelijk; dat loopt via de opstalverzekering van de verhuurder.
Wil je de kosten die jij hebt geleden (eigen risico, waardevermindering) verhalen op de bovenbuurstudent, dan moet die een aansprakelijkheidsverzekering hebben. De meeste studenten zijn meeverzekerd op de AVP van hun ouders — ook als ze uitwonen. Is de bovenbuurstudent niet verzekerd of wil hij niet betalen, dan kun je via het civiele recht verhaal halen, maar dat is tijdrovend. Meld de waterschade dus altijd bij je eigen verzekeraar als eerste stap — die regelt dan eventueel zelf de verhaalprocedure via subrogatie.
Onthoud ook: als jij zelf per ongeluk waterschade veroorzaakt bij een bovenbuur of buurman, kan de AVP van jou (of je ouders) de schade vergoeden. Controleer bij Nibud of je als uitwonende student nog op de AVP van je ouders staat, want niet elke polis dekt uitwonende kinderen automatisch mee.
Als je al een claim hebt lopen of wil vergelijken welke polis het beste aansluit bij jouw situatie, gebruik dan een vergelijking van inboedelverzekeringen om de juiste keuze te maken. Een goed gedocumenteerde claim, ingediend via de app, met politieaangifte bij diefstal en alle bonnen op orde — dat is het verschil tussen een vlotte uitkering en weken wachten zonder resultaat.
Veelgestelde vragen
Hoe snel moet ik schade in mijn studentenkamer melden bij mijn verzekeraar?
De meeste inboedelverzekeringen vereisen dat je schade binnen een redelijke termijn meldt, wat in de praktijk neerkomt op 3 tot 5 werkdagen na het ontstaan van de schade. Bij diefstal moet je bovendien aangifte doen bij de politie en het zaaknummer meesturen met je claim. Te late melding kan leiden tot een lagere vergoeding of zelfs een volledige afwijzing van je claim. Wacht dus niet tot je weet of de schade ‘groot genoeg’ is — meld altijd.
Wordt waterschade van mijn bovenbuurstudent vergoed door mijn eigen inboedelverzekering?
Ja, schade aan jouw spullen door lekkage van bovenburen valt onder de standaarddekking van een inboedelverzekering. Je claimt de schade bij je eigen verzekeraar, die vervolgens via subrogatie de kosten kan verhalen op de aansprakelijkheidsverzekering van de bovenbuurstudent. Schade aan muren, plafond en vloer loopt via de opstalverzekering van je verhuurder. Houd beide routes gescheiden en meld alles schriftelijk.
Wat is het eigen risico bij diefstal van mijn laptop uit mijn studentenkamer?
Het eigen risico verschilt per polis en per gekozen pakket. Voor studenteninboedelverzekeringen liggen eigen risico’s in 2026 tussen de €0 en €250. Bij diefstal moet je bovendien aantonen dat er sprake was van inbraak met zichtbare braaksporen aan jouw kamerdeur of raam — anders wordt de claim mogelijk afgewezen op basis van de binnenbraakclausule. Doe altijd aangifte en lever het zaaknummer aan bij je claim.
Hoe lang duurt het voordat mijn schadeclaim wordt uitbetaald?
Voor eenvoudige digitale claims — diefstal van één apparaat of beperkte waterschade — is de doorlooptijd in 2026 gemiddeld 5 tot 10 werkdagen. Complexe claims met meerdere schadeposten of een hoog schadebedrag kunnen 3 tot 6 weken duren, zeker als een schade-expert langsgaat. Je kunt de afhandeling versnellen door meteen alle bewijsstukken, foto’s en het politieaangiftenummer in één keer aan te leveren via de app of het online portaal.
Moet ik foto-bewijs aanleveren bij een schadeclaim?
Ja, foto- en videobewijs is in 2026 bij vrijwel alle digitale claimportalen een vereiste. Maak direct na de schade foto’s van beschadigde spullen, de oorzaak (lekkage, geforceerd slot) en de algemene situatie. Sla alles op in de cloud. Heb je geen bewijsmateriaal, dan kan de verzekeraar de claim weigeren of de vergoeding beperken. Bij elektronica is ook het serienummer of de aankoopbon waardevol bewijs.
Is rookschade door een aangebrand gerecht ook gedekt?
Dat hangt af van je polis. Directe brandschade aan je spullen is vrijwel altijd gedekt. Rookschade en roetschade zijn dat echter niet altijd automatisch — sommige polissen dekken dit alleen als er ook sprake is van daadwerkelijke brand. Lees je polisblad op de termen ‘schroeischade’, ‘roetschade’ en ‘rookschade’. Wil je zeker zijn dat ook rookschade door kookincidenten gedekt is, kies dan een all-risk inboedelpolis of controleer dit expliciet bij de verzekeraar voor afsluiting.
Tekst geoptimaliseerd in mei 2026.









