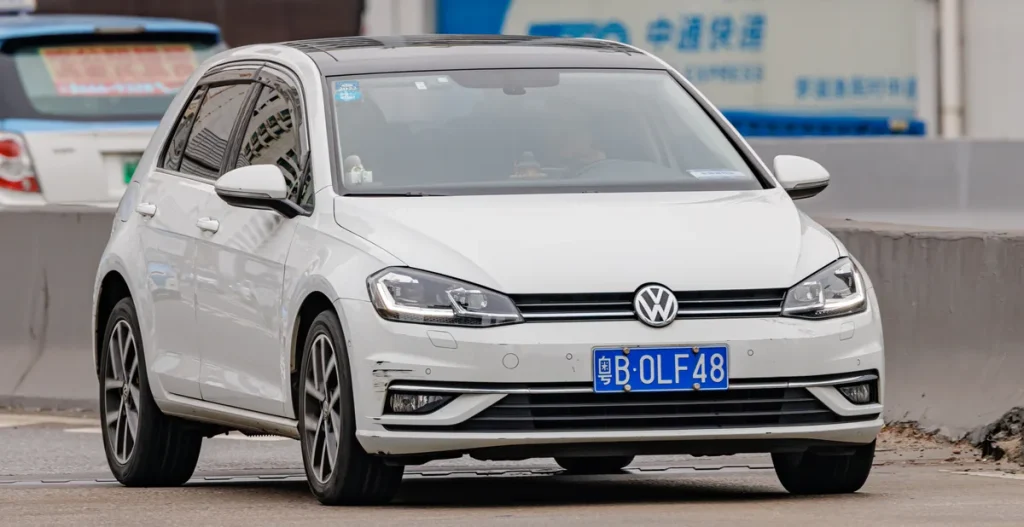
Wie in 2026 een tweedehands auto koopt in Nederland, stuit met grote kans op een Volkswagen Golf uit de zevende generatie. De Golf 7 — officieel de MK7, gebouwd van 2012 tot en met 2020 — is inmiddels het meest aangeboden occasion-model in het land. Op Marktplaats en AutoTrack staan er dagelijks honderden te koop, in prijzen die variëren van een paar duizend euro voor een vroeg basismodel tot ruim €20.000 voor een goed bewaarde Highline of GTD uit 2019.
Die populariteit heeft een directe keerzijde bij de verzekeraar. Een populaire auto trekt meer dieven, heeft meer schadestatistiek en is daardoor duurder te verzekeren dan een zelden geziene occasion. Toch is de Golf 7 geen onverzekerbare auto — sterker nog, door zijn lage restwaarde bij oudere exemplaren is WA+ in veel gevallen de slimste én goedkoopste keuze. Dit artikel laat zien hoeveel je in 2026 kwijt bent per uitvoering, wanneer je wisselt van dekking en wat de e-Golf MK7 apart maakt.
Golf 7 in 2026: meest verkochte occasion heeft ook een verzekeringsprijs
De Golf 7 werd gebouwd in twee fases: het originele model van 2012 tot 2017, en de facelift (Golf 7.5) van 2017 tot 2020. In dat tijdsbestek leverden VW-dealers de Golf standaard in drie hoofduitvoeringen: Trendline (instap), Comfortline (mid) en Highline (top). Vanaf de facelift kwamen GTD, GTI en R-Line daar prominent bij, maar die vallen buiten dit artikel — de GTI en R staan al apart beschreven.
In 2026 zijn er in Nederland naar schatting 400.000 tot 450.000 Golf 7’s geregistreerd — een gigantische vloot. Dat verklaart ook de positie in de diefstalstatistiek: de Volkswagen Golf stond in 2025 opnieuw op de tweede plek van meest gestolen automodellen in Nederland, met 347 geregistreerde gevallen. De totale autodiefstallen stegen dat jaar naar bijna 7.430, een toename van bijna een kwart ten opzichte van 2024. Dat is het hoogste niveau sinds 2019.
Voor verzekeraars is dat concreet: de Golf 7 is een hoog-diefstalrisico-auto. Dat telt zwaar mee in de allrisk- en WA+-premie, ook al heeft een exemplaar uit 2013 een dagwaarde van maar €7.000. Diefstalrisico is namelijk niet alleen een restwaarde-kwestie — de schadelast voor verzekeraars telt cumulatief over de hele vloot.
Uitvoeringen en hun verzekerbaarheid: Trendline, Comfortline en Highline
De drie standaard uitvoeringen van de Golf 7 hebben elk een ander dagwaarde-profiel in 2026, wat directe gevolgen heeft voor de keuze tussen WA, WA+ en allrisk:
| Uitvoering | Bouwjaar range | Indicatieve dagwaarde 2026 | Aanbevolen dekking |
|---|---|---|---|
| Trendline 1.0 TSI / 1.2 TSI | 2012-2017 | €4.500 – €9.000 | WA of WA+ |
| Comfortline 1.4 TSI / 1.6 TDI | 2013-2018 | €7.500 – €14.000 | WA+ (beperkt casco) |
| Highline 2.0 TDI / 1.8 TSI | 2014-2020 | €11.000 – €20.000 | WA+ of allrisk |
| Highline facelift 7.5 (2017+) | 2017-2020 | €14.000 – €22.000 | Allrisk of WA+ |
Indicatieve dagwaardes op basis van marktprijzen; werkelijke premie afhankelijk van verzekeraar, woonplaats, leeftijd en schadevrije jaren.
Een Trendline uit 2013 met 160.000 kilometer heeft een dagwaarde van misschien €5.000-6.000. Allrisk betaal je dan alsnog een serieuze maandpremie voor een auto die bij total loss nauwelijks wordt vergoed. WA of WA+ is hier logisch. Een Highline 2.0 TDI uit 2019 met 60.000 km staat echter op €17.000-20.000 — en dáár is allrisk of op zijn minst WA+ nog steeds verdedigbaar.
Premies per profiel: wat betaal je in 2026?
De maandpremie voor een Golf 7 hangt sterk af van je persoonlijk profiel: leeftijd, woonplaats, schadevrije jaren en gewenste dekking. Om het concreet te maken, gebruiken we twee profielen: een doorsnee occasionkoper van 35 jaar met acht schadevrije jaren in een middelgrote stad, en een starter van 24 jaar met twee schadevrije jaren in een grote stad. Vrijwillig eigen risico: €250.
| Golf 7 type | WA (35j, 8 SJ) | WA+ (35j, 8 SJ) | WA+ (24j, 2 SJ) |
|---|---|---|---|
| Trendline 1.2 TSI (€7.000) | €40-55 / mnd | €55-80 / mnd | €95-140 / mnd |
| Comfortline 1.4 TSI (€11.000) | €45-65 / mnd | €65-95 / mnd | €110-160 / mnd |
| Highline 2.0 TDI (€17.000) | €50-70 / mnd | €75-110 / mnd | €130-190 / mnd |
| Highline facelift (€20.000) | €55-75 / mnd | €85-120 / mnd | €145-210 / mnd |
SJ = schadevrije jaren. Bandbreedtes op basis van gemiddelden vergelijkingssites; exacte premie via eigen offerte.
Wat opvalt: het verschil tussen WA en WA+ is bij de Golf 7 relatief klein — gemiddeld €15-30 per maand. Gezien het bewezen diefstalrisico (347 gestolen Golfs in 2025) is WA+ voor vrijwel elke Golf 7 eigenaar verstandig. De meerkosten van €15-25 per maand zijn bij een eenmalige diefstal terugverdiend binnen een maand.
Diefstalstatistiek Golf 7e generatie: wat weten verzekeraars?
De zevende generatie Golf is bij dieven populair om een specifieke reden: de OBD-poort en het CAN-bus systeem van de MK7 zijn relatief kwetsbaar voor elektronische inbraak via de koplampen. Met gerichte apparatuur kan een ervaren autodief in minder dan dertig seconden een Golf 7 starten zonder de originele sleutel. Nieuwere modellen (Golf 8) hebben betere bescherming, maar de MK7-vloot is groot genoeg om een veelgekozen doelwit te blijven.
Verzekeraars hebben deze statistiek in hun risicomodellen verwerkt. Concreet betekent dat: de WA+-component voor diefstalschade is bij een Golf 7 hoger ingeprijsd dan bij een gemiddelde occasion van dezelfde waarde. Een Renault Mégane van €12.000 of een Ford Focus van gelijke waarde kent aanzienlijk minder diefstaldruk, en dat zie je terug in de premie.
Wil je als Golf 7-rijder iets doen aan dat diefstalrisico? Een gecertificeerd SCM-goedgekeurd alarmsysteem of een GPS-tracker van een erkend systeem (Moving Intelligence, Trackunit) kan de premie op het diefstalonderdeel bij sommige verzekeraars drukken met 5-15%. Vermeld dit altijd bij het afsluiten van de verzekering — het scheelt direct bij de eerste verlenging. Meer over hoe diefstalpreventie samenwerkt met je autoverzekering lees je in de autoverzekering-categorie op deze site.
De e-Golf MK7: elektrische Golf 7 en wat die apart maakt bij verzekeraars
De e-Golf — de volledig elektrische variant van de Golf 7-generatie (MK7-platform) — werd gebouwd van 2014 tot 2020 en had in zijn eindversie een actieradius van 200-230 kilometer (WLTP). In 2026 rijden er nog duizenden e-Golfs rond als occasion. Prijzen liggen in 2026 tussen €10.000 en €19.000, afhankelijk van kilometerstand, accugezondheid en bouwjaar.
De e-Golf is op het eerste gezicht een betaalbare elektrische occasion, maar de verzekering kent een specifiek risicofactor die de reguliere Golf 7-rijder niet kent: de traktie-accu. Bij een aanrijding waarbij de accu beschadigd raakt, bedragen de herstelkosten al gauw €8.000-15.000. Verzekeraars rekenen dat structurele hogere schadekost door in de allrisk-premie — ook al heeft de auto zelf een lagere dagwaarde dan een gloednieuwe elektrische auto.
Voor de e-Golf geldt ook specifiek het accudegradatievraagstuk. Een e-Golf van zes jaar oud heeft doorgaans 75-85% van zijn oorspronkelijke capaciteit over. Standaard allrisk dekt accu-schade door een aanrijding, maar capaciteitsverlies door eigen gebrek na het verstrijken van de fabrieksgarantie (VW geeft 8 jaar of 160.000 km accugarantie) is doorgaans niet gedekt. Voor een e-Golf occasion is een separaat accu-dekkingsmodule dan een overweging waard — vergelijk dit actief via de vergelijkings- en dekkingstools op deze site.
In vergelijking met de reguliere Golf 7-uitvoeringen: de e-Golf occasion kost in WA+ gemiddeld €80-120 per maand voor een 35-jarige met acht schadevrije jaren. Dat is hoger dan een vergelijkbare benzine-Comfortline, maar lager dan de GTE eHybrid — een middenweg die past bij de actuele tweedehandswaarde.
Restwaarde-effect op je dekking: wanneer schakel je om?
De vuistregel bij autoverzekeringen is simpel: als de dagwaarde van je auto lager is dan de cumulatieve kosten van allrisk over twee tot drie jaar, loont het om te switchen naar WA+. Voor de Golf 7 betekent dat het volgende:
- Een Golf 7 Trendline onder de €8.000 dagwaarde: WA of WA+ is voldoende. Allrisk terugverdienen bij total loss is nauwelijks rendabel.
- Een Comfortline of Highline met dagwaarde €10.000-16.000: WA+ is de pragmatische keuze — diefstalrisico rechtvaardigt de meerprijs boven WA.
- Een Golf 7.5 Highline of Highline Executive van €16.000-22.000: hier is allrisk nog steeds verdedigbaar, zeker als je de auto net hebt gekocht en schade financieel pijnlijk is.
Let op: als je je Golf 7 hebt gefinancierd via een dealer of bank, kan allrisk contractueel verplicht zijn zolang de lening loopt. Check je financieringscontract vóórdat je bewust kiest voor een lagere dekking. De NIBUD-richtlijnen over autokosten geven een handig kader om te beoordelen hoeveel procent van je maandinkomen je maximaal kwijt wilt zijn aan autoverzekering inclusief belasting en brandstof.
Eén concreet rekensommetje: stel je Golf 7 Comfortline heeft een dagwaarde van €10.500. Allrisk kost je €95 per maand (een doorsnee tarief voor een 35-jarige met acht schadevrije jaren), WA+ kost €70. Het verschil is €25 per maand, of €300 per jaar. Over drie jaar €900. Bij total loss vergoedt allrisk de dagwaarde — in dit geval €10.500. De vraag is: hoe groot acht je de kans op total loss in drie jaar? Voor de doorsnee occasion-rijder is WA+ hier de rendabele keuze. Maar als je je Golf dagelijks gebruikt in een hoge-risicozone of een jong bestuurder in het gezin hebt, kan het anders liggen.
Schadevrije jaren en de realiteit voor Golf 7-rijders
Het bonus-malussysteem werkt op basis van een ladder van doorgaans 18 tot 21 treden. Elk schadejaar kost je gemiddeld vijf treden terug; elk schadevrij jaar win je er één. Bij 10+ schadevrije jaren loopt je no-claimkorting op tot 65-75%, bij 15+ tot 80-85%.
Wat betekent dat voor de Golf 7-rijder in de praktijk? Stel, je betaalt zonder korting €140 per maand voor WA+ op een Highline met dagwaarde €17.000. Met 10 schadevrije jaren (en 65% korting) zakt dat naar circa €49 per maand. Met 15 jaar en 80% korting kom je op €28 per maand. Het totale verschil over een jaar: meer dan €1.300.
Beslissend is ook hier: claimeer kleine schades niet. Als je een kras of een deukje rijdt dat €400 kost om te herstellen, en je claimeert dat, kost je de bonusminus-stap gemiddeld 5 treden. Bij een premie van €70 per maand en een stap die je €20 per maand extra kost over de komende vijf jaar, betaal je feitelijk €1.200 voor die ene claim van €400. Uitgebreid advies over de bonus-malus ladder vind je op de pagina van de Consumentenbond over no-claimkorting.
Praktische tips om je Golf 7-premie te verlagen
Er zijn een aantal concrete stappen die je als Golf 7-rijder kunt zetten om je maandlast structureel te verlagen:
- Kies het juiste dekkingsniveau voor de actuele dagwaarde. Controleer eens per jaar via een occasion-platform wat je Golf 7 waard is, en pas je dekking aan. Van allrisk naar WA+ kan gemakkelijk €20-40 per maand schelen.
- Verhoog het vrijwillig eigen risico. Een vrijwillig eigen risico van €500 verlaagt de premie gemiddeld met 12-18%. Bij een Golf 7 met WA+ van €80 per maand levert dat al gauw €10-15 per maand op — €120-180 per jaar.
- Meld een gecertificeerd alarmsysteem. Een SCM-goedgekeurd alarm of GPS-tracker verlaagt bij veel verzekeraars de diefstalcomponent van de premie. Juist bij de Golf 7 — een bewezen diefstalrisico — is dat het meest effectief.
- Vergelijk jaarlijks actief. Premies voor occasion-auto’s worden elk jaar opnieuw vastgesteld. De onderlinge verschillen tussen aanbieders zijn bij de Golf 7 groot: de ene verzekeraar prijst het diefstalrisico zwaarder in dan de andere. Overstappen is kosteloos bij contractverlenging en kan structureel €150-300 per jaar schelen. Gebruik de premies & fiscale aftrek sectie op deze site voor actuele vergelijkingslinks.
- Combineer polissen. Wie naast de autoverzekering ook zijn inboedel of woonhuis bij dezelfde maatschappij onderbrengt, krijgt bij de meeste aanbieders 5-10% combinatiekorting.
- Beoordeel je kilometergebruik realistisch. Veel verzekeraars differentiëren premie op basis van gereden kilometers per jaar. Een Golf 7 die je maximaal 10.000 kilometer per jaar rijdt is structureel goedkoper te verzekeren dan dezelfde auto bij 25.000 kilometer jaarbasis.
De Golf 7 blijft in 2026 een uitstekende occasion-keuze: betrouwbaar, onderdelen betaalbaar, en breed aanbod. Maar een slimme verzekeringsaanpak hoort daarbij. Wie de dagwaarde kent, het dekkingsniveau daarop aanpast, zijn schadevrije jaren bewaart en jaarlijks vergelijkt, haalt het meeste uit zijn Golf-eigenaarschap — zonder dat de verzekeringsrekening de plezier erin haalt.
Veelgestelde vragen
Wat kost een VW Golf 7 verzekeren gemiddeld in 2026?
Een Golf 7 Comfortline met dagwaarde rond €11.000 kost voor een 35-jarige bestuurder met acht schadevrije jaren gemiddeld €65-95 per maand voor WA+ (beperkt casco). Voor WA alleen bedraagt de premie €45-65 per maand. Allrisk op dezelfde auto kost gemiddeld €90-130 per maand. Voor jonge bestuurders van 24 jaar met twee schadevrije jaren loopt WA+ op naar €110-160 per maand. De onderlinge verschillen per verzekeraar zijn groot — altijd vergelijken via een online tool levert in de meeste gevallen een betere prijs op dan klant blijven bij dezelfde aanbieder.
Is de Golf 7 een risico-auto bij verzekeraars vanwege diefstal?
Ja. De Volkswagen Golf stond in 2025 op de tweede plek van meest gestolen automodellen in Nederland, met 347 geregistreerde gevallen. De zevende generatie is specifiek kwetsbaar via de CAN-bus en OBD-poort, waardoor elektronische inbraak voor ervaren dieven relatief eenvoudig is. Verzekeraars verrekenen dat diefstalrisico in de WA+- en allrisk-component. Een gecertificeerd SCM-alarm of GPS-tracker kan de premie op het diefstalonderdeel bij sommige maatschappijen verlagen met 5-15%.
Wanneer schakel je van allrisk naar WA+ bij een Golf 7?
De gangbare vuistregel: zodra de dagwaarde van je auto lager is dan de cumulatieve allrisk-meerkosten over twee tot drie jaar, is WA+ efficiënter. Voor een Golf 7 Trendline of Comfortline met een dagwaarde onder de €8.000-9.000 is WA of WA+ in vrijwel alle gevallen de slimste keuze. Bij een jongere Golf 7.5 Highline met dagwaarde boven de €16.000 kan allrisk nog lonen — zeker als je de auto recent hebt gekocht of als er een financieringscontract bij de koop betrokken was dat allrisk verplicht stelt.
Wat maakt de e-Golf (MK7) anders bij verzekeraars?
De e-Golf op het MK7-platform heeft een accu van 35,8 kWh (eindversie) die bij ernstige aanrijdingsschade €8.000-15.000 kost om te vervangen. Dat hogere herstelrisico telt door in de allrisk-premie, ook al heeft de e-Golf zelf een betaalbare occasion-dagwaarde van €10.000-19.000. Bovendien dekt standaard allrisk geen eigen gebreken van de accu na verstrijken van de fabrieksgarantie (VW geeft 8 jaar/160.000 km). Een separaat accu-dekkingsmodule is voor een oudere e-Golf dan een overweging waard. Laat vóór aankoop altijd een accumeting uitvoeren.
Hoe beïnvloedt de uitvoering (Trendline vs. Highline) je verzekeringspremie?
De uitvoering bepaalt voor een groot deel de dagwaarde van de auto, en die dagwaarde bepaalt mede de hoogte van de allrisk-premie. Een Golf 7 Trendline uit 2013 heeft in 2026 een dagwaarde van circa €4.500-7.000, terwijl een Highline facelift uit 2019 €16.000-22.000 waard is. Het verschil in allrisk-premie tussen deze twee extremen is al snel €30-50 per maand. Bovendien leent een Highline met meer uitrusting (leder, panoramadak, adaptieve cruise) zich langer voor allrisk, terwijl de Trendline al snel naar WA of WA+ kan worden teruggebracht zonder financieel risico.
Loont het om mijn Golf 7 bij dezelfde verzekeraar te houden bij verlenging?
Nee, in de meeste gevallen niet. Verzekeraars bieden nieuwe klanten doorgaans betere tarieven dan bestaande klanten bij automatische verlenging. Onderzoek van de Consumentenbond toont aan dat actief overstappen bij autopolis verlenging gemiddeld €150-300 per jaar kan schelen. Voor een Golf 7-rijder die al een aantal jaren bij dezelfde verzekeraar zit, is een jaarlijkse vergelijking via de Consumentenbond-vergelijker een kleine moeite met potentieel groot rendement.
Tekst geoptimaliseerd in mei 2026.









