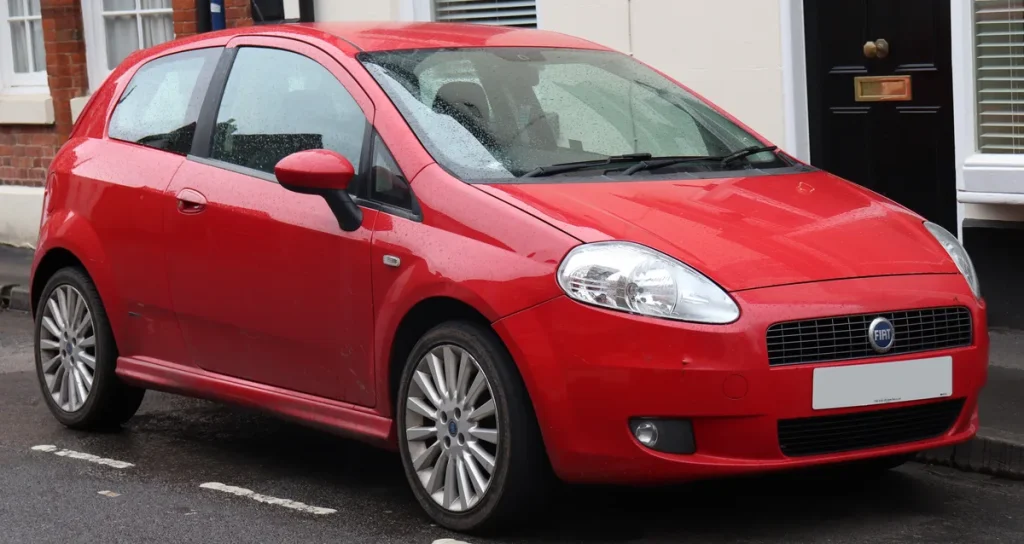
De Fiat Punto wordt al jaren niet meer nieuw geleverd — Fiat stopte de productie in 2018 — maar op de occasionmarkt is hij springlevend. In 2026 rijden er nog tienduizenden Puntos door Nederland, en voor veel jonge of startende bestuurders is hij een logische eerste auto. Betaalbaar, compact en goedkoop in onderhoud. Maar wat betaal je aan verzekering, en welke dekking past eigenlijk bij een auto die misschien nog maar een paar honderd euro waard is?
Die vraag is minder simpel dan hij lijkt. De Punto’s dagwaarde kan fors uiteenlopen: een goed bijgehouden Grande Punto Evo uit 2012 doet in 2026 op occasions.nl zo’n €2.500 tot €4.000, terwijl een vroege Punto uit 2000 voor €800 al een keuze is. Die waarde-kloof bepaalt direct of allrisk nog zin heeft, of dat je geld weggooit aan een dekking die bij schade nauwelijks uitkeert.
Fiat Punto in 2026: welke generaties rijden er nog?
De Punto bestaat in drie hoofdgeneraties die je op de Nederlandse markt tegenkomt. De eerste generatie (1993–1999) is inmiddels een veteraan van dertig jaar oud. Veel van die auto’s zijn niet meer of nauwelijks nog verzekerd; de dagwaarde ligt rond de €500–€900. De tweede generatie, de Grande Punto (2005–2009), is de meest verkochte variant in Nederland. Die auto’s draaien nu zo’n vijftien tot achttien jaar oud en zijn te vinden voor €1.500 tot €3.500. De derde variant, de Punto Evo en de doorontwikkelde Punto 199 (2009–2018), is jonger en heeft een dagwaarde die oploopt tot €5.000 voor een goede, laaggeklopte occasion.
Voor verzekeraars telt die leeftijd en waarde zwaar mee. Auto’s ouder dan tien jaar worden door veel vergelijkingssites standaard in de WA-categorie geplaatst, tenzij je zelf kiest voor uitgebreidere dekking. Dat is logisch, maar niet altijd de slimste keuze — daar kom ik op terug.
Drie dekkingen uitgelegd voor de Punto-rijder
Je kiest in Nederland altijd uit drie dekkingsniveaus. WA (wettelijke aansprakelijkheid) is de minimale verplichte verzekering en dekt schade die je toebrengt aan anderen. Schade aan je eigen auto valt er niet onder. Voor een Punto van minder dan €1.000 is dit in de meeste gevallen de verstandige keuze: je verwacht geen grote uitkering bij total loss en de premie is laag.
WA+ (beperkt casco) voegt een aantal eigen risico’s toe: diefstal, brand, hagel, storm, aanrijding met wild en ruitschade. Het is de middenweg die Consumentenbond en vergelijkingssites zoals Consumentenbond.nl aanraden voor auto’s van zes tot tien jaar oud. Voor een Grande Punto uit 2008–2012 is dit een serieuze optie, zeker als je in een stad woont waar de kans op ruitschade of storm groter is.
Allrisk (volledig casco) dekt ook schade die je zelf veroorzaakt: een tikje in de parkeergarage, omrijden over een stoeprand, schade door eigen schuld. De premie is fors hoger — je praat snel over twee tot drie keer de WA-premie. Voor een Punto van €1.500 of minder is allrisk financieel zelden zinvol: je premie over drie jaar overtreft al snel de dagwaarde van de auto.
Wat kost een Fiat Punto verzekeren in 2026?
Exacte premies zijn persoonsgebonden: postcode, leeftijd, bonus-malus-trede en kilometergebruik spelen allemaal mee. Toch zijn er in 2026 richtgetallen beschikbaar. FBTO noemt begin 2026 een WA-premie vanaf circa €12,64 per maand voor de goedkoopste tarieven, een WA+ vanaf circa €14,83 en allrisk vanaf circa €20,44. Dit zijn instapprijzen; voor een jonge bestuurder van 21 jaar zonder schadevrije jaren liggen de werkelijke bedragen een stuk hoger.
Een grove indicatie voor een Fiat Grande Punto van circa €2.500 waarde, bestuurder van 24 jaar, vijf schadevrije jaren, regio Midden-Nederland:
| Dekkingsniveau | Richtprijs/maand | Geschikt voor |
|---|---|---|
| WA | €15–€30 | Punto <€1.000 dagwaarde |
| WA+ (beperkt casco) | €22–€45 | Grande Punto 2007–2012 |
| Allrisk | €45–€85 | Punto Evo/199 >€3.500 |
Jongere bestuurders betalen structureel meer, omdat het statistisch risico op schade bij bestuurders onder de 25 jaar hoger ligt. Bij verzekeraar Interpolis en vergelijkbare partijen kan de WA-premie voor een 19-jarige zonder schadevrije jaren voor diezelfde Punto oplopen tot €70–€90 per maand. Dat maakt een goedkope occasion al snel minder aantrekkelijk in totale kosten.
De restwaarde-valkuil: wanneer loont allrisk niet meer?
Veel Punto-rijders kopen een allrisk-polis omdat ze ‘veilig’ willen rijden, maar betalen dan jarenlang te veel. De vuistregel die autoverzekerings-experts hanteren: als je jaarlijkse allrisk-premie meer is dan 10% van de dagwaarde van je auto, is allrisk financieel onverstandig. Reken maar na: €60 per maand is €720 per jaar. Is je Punto €2.000 waard? Dan is die drempel al overschreden.
Een extra valkuil is de zogenoemde aanschafwaarderegeling. Sommige verzekeraars keren bij total loss of diefstal niet de dagwaarde uit, maar de aanschafwaarde — mits je de polis binnen een bepaalde termijn na aankoop afsluit. Voor een recentere Punto die je voor €3.500 koopt maar waarvan de dagwaarde snel daalt, kan zo’n regeling gunstig zijn in het eerste jaar. Controleer altijd of jouw verzekeraar deze clausule biedt en welke voorwaarden er aan kleven.
Vergeet ook het eigen risico niet. Veel allrisk-polissen hebben een standaard eigen risico van €150 tot €300. Als je een kleine deuk laat repareren, betaal je dat bedrag zelf én zakje terug op de bonus-malus-ladder. Voor kleine schades is claimen bij een goedkope auto dus zelden zinvol.
Bonus-malus en de Punto als eerste auto
De bonus-malus-ladder is in Nederland gestandaardiseerd, maar de kortingspercentages per trede verschillen per verzekeraar. Bij de meeste grote verzekeraars begint een nieuwe bestuurder zonder schadevrije jaren op trede 0 en betaalt hij de volle premie. Elk jaar zonder claim levert één trede en doorgaans 5 tot 10% korting op. Na vijf schadevrije jaren zit je al snel op 30 tot 40% korting, na tien jaar op 60% of meer.
Voor jongeren die hun bonus-malus opbouwen op een Punto, geldt dat elke claim de teller terugsloopt — soms meerdere treden tegelijk. Overstappen.nl legt de ladder helder uit: één claim kan je drie tot vijf treden terugzetten, wat voor een jonge bestuurder meerdere honderden euro’s per jaar extra kost over de jaren die volgen. Rij je relatief weinig schade? Dan is het overwegen waard om kleine schades zelf te betalen en je trede intact te houden.
Een handige zet voor startende bestuurders: sommige verzekeraars bieden de mogelijkheid om schadevrije jaren van een ouder of familielid over te nemen als bijrijder. Informeer hiernaar bij afsluiten — het kan je maandpremie aanzienlijk drukken.
Praktische tips voor het verzekeren van jouw Punto
Vergelijk minimaal vier offertes via een vergelijkingssite zoals autoverzekering.nl of Independer. De premieverschillen voor dezelfde Punto, dezelfde dekking en hetzelfde profiel kunnen in 2026 oplopen tot €200–€400 per jaar. Er is geen vaste reden om bij dezelfde verzekeraar te blijven als je elders goedkoper uitkomt.
Kies je eigen risico bewust. Een hoger eigen risico verlaagt je maandpremie, maar betekent dat je bij een claim meer uit eigen zak betaalt. Voor een Punto met een dagwaarde van €2.000 en een eigen risico van €500 is een allrisk-claim voor een deuk van €800 al maar €300 uitkering waard — en je bent je bonus-malus-trede kwijt. Denk goed na of dat de moeite waard is.
Geef je werkelijke kilometerstand op. Veel verzekeraars werken in 2026 met kilometercategorieën (vaak tot 10.000, tot 15.000, tot 20.000 of meer per jaar). Een Punto die je alleen voor boodschappen gebruikt en jaarlijks 6.000 km rijdt, goedkoper verzekerd dan een auto die dagelijks forens-kilometers maakt. Oneerlijk opgeven is verzekeringsfraude, maar als je daadwerkelijk weinig rijdt, profiteer er dan ook van.
Controleer ook je dekking bij gebruik in het buitenland. De standaard groene kaart dekt WA in vrijwel alle Europese landen, maar een vakantierit naar Zuid-Europa met een Grande Punto zonder casco kan je bij pech of een aanrijding duur komen te staan. WA+ dekt in de meeste gevallen ook schade door storm of brand in het buitenland — lees de polisvoorwaarden na voor vertrek.
Tot slot: houd de dagwaarde van je Punto bij. De markt voor oudere Italiaanse occasions schommelt, maar een Grande Punto die nu €2.500 waard is, kan over twee jaar door roestproblemen of een oplopende reparatierekening fors minder waard zijn. Als de waarde onder de €1.500 zakt, is het verstandig om allrisk te laten vallen en terug te gaan naar WA of WA+. Een jaarlijkse check via RDW.nl op APK-geschiedenis en via occasionsites op vergelijkbare modellen kost je tien minuten en kan honderden euro’s besparen.
Een Fiat Punto verzekeren in 2026 vergt iets meer aandacht dan bij een nieuwere auto, juist omdat de dagwaarde snel daalt en de premiekeuze grote financiële impact heeft. Met de juiste dekking, een bewust eigen risico en een jaarlijkse vergelijking betaal je nooit te veel voor een auto die je voor een prikkie hebt aangeschaft.
Veelgestelde vragen
Is een Fiat Punto nog te verzekeren in 2026?
Ja, gewoon. Alle Fiat Punto-generaties zijn in 2026 normaal te verzekeren bij Nederlandse verzekeraars. De auto staat niet op een zwarte lijst en wordt niet als probleemmodel beschouwd. Je vult bij het aanvragen je kenteken in en de verzekeraar berekent direct een premie. Let erop dat sommige verzekeraars voor auto’s ouder dan vijftien jaar een maximale uitkering hanteren bij WA+ of allrisk — vraag dit na bij afsluiten.
Welke dekking past bij een Fiat Grande Punto van €2.500?
WA+ (beperkt casco) is voor een Grande Punto van circa €2.500 doorgaans de meest evenwichtige keuze. Je bent gedekt bij diefstal, brand, hagel en ruitschade, zonder de hoge allrisk-premie te betalen voor eigen schade. Als de dagwaarde van je auto daalt richting €1.000 à €1.500, is het zinvol om te switchen naar puur WA. Allrisk is alleen interessant als de Punto Evo of Punto 199 nog voldoende restwaarde heeft — zeg vanaf €3.500 of hoger.
Hoeveel kost een autoverzekering voor een jonge bestuurder met een Punto?
Een bestuurder van 20 jaar zonder schadevrije jaren betaalt voor een WA-verzekering op een Fiat Punto al gauw €50 tot €80 per maand, afhankelijk van regio en verzekeraar. WA+ loopt dan snel op naar €70–€110. Het opbouwen van schadevrije jaren heeft enorm veel invloed: na vijf jaar zonder claim zakt de premie bij de meeste verzekeraars met 30 tot 40%. Vergelijken en een hoog eigen risico kiezen helpt ook om de maandlasten te drukken.
Wat is de aanschafwaarderegeling en hoe werkt die bij een occasion-Punto?
De aanschafwaarderegeling houdt in dat je verzekeraar bij total loss of diefstal niet de dagwaarde uitkeert, maar het bedrag dat je voor de auto hebt betaald — mits je de polis binnen een afgesproken termijn na aankoop afsluit (vaak zes maanden). Dit kan bij een relatief nieuwe occasion voordelig zijn als de dagwaarde snel daalt. Bij een Punto van €3.000 die na een jaar nog maar €2.200 dagwaarde heeft, is de extra uitkering van €800 bij total loss soms het verschil. Niet alle verzekeraars bieden deze regeling standaard aan; vraag ernaar bij afsluiten.
Wat gebeurt er met mijn bonus-malus als ik schade claam op mijn Punto?
Bij een claim zak je op de bonus-malus-ladder terug, meestal drie tot vijf treden afhankelijk van de verzekeraar en de aard van de schade. Dat betekent in de praktijk dat je jarenlang hogere premies betaalt. Voor kleine schades — een haarscheur in de ruit, een kleine kras — is het financieel vaak verstandiger om zelf te betalen en je trede te behouden. Bereken altijd of de claim meer oplevert dan de premiestijging over de komende drie jaar kost.
Kan ik schadevrije jaren van mijn ouders meenemen naar mijn Punto-verzekering?
Sommige verzekeraars bieden de mogelijkheid om als bijrijder meegenomen schadevrije jaren over te zetten naar een nieuwe, eigen polis. De regels verschillen per verzekeraar: bij sommige mag je jaren overnemen als je aantoonbaar als regelmatige bijrijder op een polis hebt gestaan, bij anderen alleen als bijrijder op een specifieke auto. Vraag dit expliciet na bij het aanvragen van een offerte — het kan je maandpremie als jonge Punto-rijder fors verlagen.
Tekst geoptimaliseerd in mei 2026.









