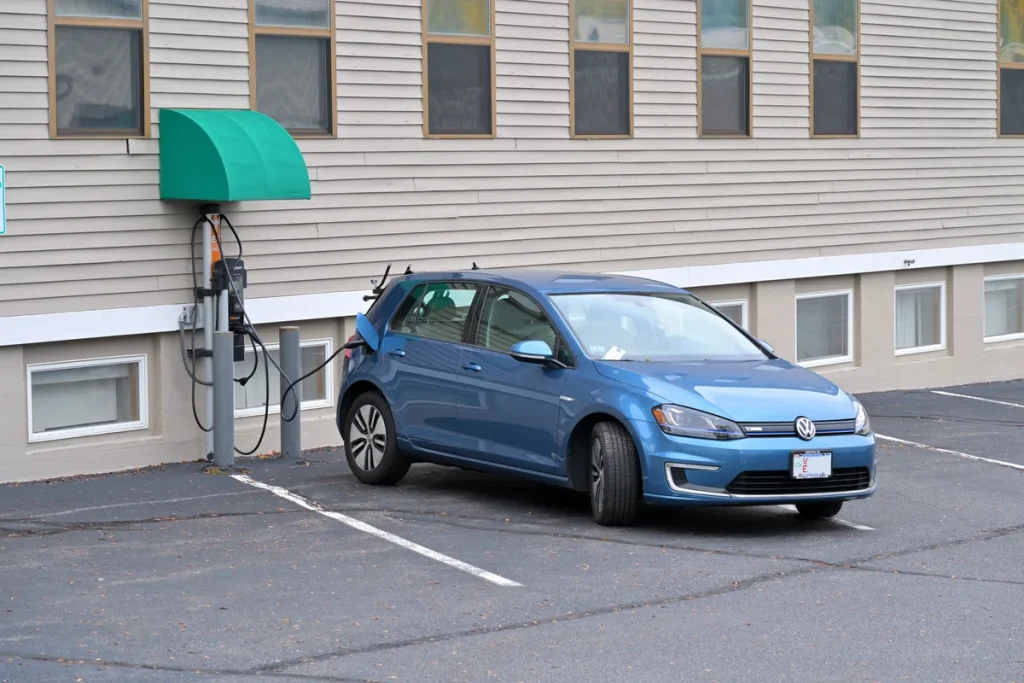
De Volkswagen Golf bestaat al tientallen jaren in talloze uitvoeringen, maar de afgelopen vijf jaar is er een variant bijgekomen die de verzekeraar heel anders beoordeelt dan de klassieke 1.5 TSI: de geëlektrificeerde Golf. Of je nu een tweedehands e-Golf uit 2019 hebt staan, een bijna-nieuwe Golf GTE eHybrid (272 pk, plug-in hybride) rijdt of overweegt over te stappen naar de recentste Golf eHybrid — de premies liggen structureel hoger dan bij de benzine-variant, en de dekkingsvragen zijn fundamenteel anders.
In 2026 is plug-in hybride rijden populairder dan ooit in Nederland. Bijtellingsvoordelen voor lease-rijders, het einde van diverse brandstofsubsidies en de groeiende laadinfrastructuur drijven de verkoop van de Golf GTE en eHybrid op. Maar meer elektrisch rijden betekent ook: hogere vervangingskosten, andere verzekeringsrisico’s en nieuwe vragen over laadpalen thuis. Dit artikel behandelt alles wat je als eigenaar van een geëlektrificeerde Golf moet weten over je autoverzekering in 2026.
Wat maakt de e-Golf en GTE anders bij verzekeraars?
Het fundamentele verschil zit in de cataloguswaarde en de herstelkosten. Een standaard Golf 8 1.5 eTSI heeft een catalogusprijs van rond de €29.000-35.000. De Golf GTE eHybrid (1.4 TSI eHybrid, 272 pk) kost nieuw al snel €48.000-52.000. De e-Golf (volledig elektrisch, uit productie in 2020) was in zijn beste dag circa €35.000-39.000 nieuw — maar de tweedehandsprijzen liggen in 2026 tussen €12.000 en €22.000, sterk afhankelijk van de accugezondheid.
Maar het is niet alleen de cataloguswaarde. Verzekeraars kijken bij elektrische en plug-in hybride auto’s ook naar de herstelkosten na een aanrijding. Een beschadigde traktie-accu in een e-Golf of Golf GTE kost bij reparatie al gauw €8.000 tot €15.000 — en bij total loss is de accu het duurste te vervangen onderdeel. Gewone carrosseriereparateurs kunnen hier bovendien niet mee aan de slag: EV-gecertificeerd personeel, speciale gereedschappen en veiligheidsprotocollen zijn vereist, wat de uurtarieven en doorlooptijden fors verhoogt. Die hogere schadekost telt de verzekeraar rechtstreeks mee in de allrisk-premie.
Tel daarboven op dat elektrische auto’s gemiddeld 30 tot 50 procent hogere allrisk-premies kennen dan vergelijkbare benzine-auto’s — een bandbreedte die de ANWB ook hanteert in haar overzicht van elektrische autoverzekering. Voor de Golf GTE betekent dat concreet: wie voor een Golf 8 1.5 TSI benzine €90-120 per maand allrisk betaalt, rekent bij dezelfde leeftijd en rijervaring voor een Golf GTE op €130-180 per maand.
e-Golf premies: goedkoper dan GTE, maar accu-risico blijft
De e-Golf (Golf Mk7-platform, volledig elektrisch, 100-136 pk) is inmiddels uit productie, maar rijdt nog volop rond als occasion. In 2026 staat een e-Golf met een gezonde accu geprijsd tussen €14.000 en €22.000, afhankelijk van kilometerstand en bouwjaar. Voor allrisk op een e-Golf in dit waardebereik betaal je als 35-jarige bestuurder met acht schadevrije jaren gemiddeld €80-130 per maand.
Klinkt dat mee? Dat is het ook — maar er is een addertje. De accu van de e-Golf verliest capaciteit over de jaren. Bij een batterij die al onder de 70-80 procent van de oorspronkelijke capaciteit zit, zijn verzekeraars terughoudend bij het bieden van volledige nieuwwaardedekking. Sommige maatschappijen, zoals Nationale-Nederlanden via hun module EV Accu Zekerheid, dekken accu-gebreken specifiek af zodra de fabrieksgarantie is verlopen — mits de capaciteit onder de 70 procent daalt door een gebrek (en niet door normale slijtage). Het voertuig mag dan niet ouder zijn dan twaalf jaar en niet meer dan 300.000 kilometer hebben gereden.
Wil je een e-Golf occasion kopen en goed verzekerd rijden? Laat dan vóór de aankoop een accumeting uitvoeren. Een capaciteit boven de 75 procent is gangbaar als minimum voor volledige dekking. Zit de accu eronder? Dan werkt allrisk op dagwaardbasis minder gunstig, en loont het om te vergelijken via de vergelijkings- en dekkingstools op deze site.
Golf GTE eHybrid: plug-in hybride premies in 2026
De Golf GTE eHybrid (1.4 TSI eHybrid, 272 pk gecombineerd systeem) is een plug-in hybride: hij heeft zowel een benzinemotor als een elektrische motor met een accu van 10 kWh die je thuis of op een laadpaal kunt opladen. Nieuwprijs in 2026 ligt rond de €48.000-52.000, al hangen er regelmatig zakelijke leaseaanbiedingen aan vast die het effectieve maandlastenniveau drukken. De GTE is populair als lease-auto juist vanwege de voordelige bijtelling: als plug-in hybride met een elektrisch bereik van circa 70 kilometer valt hij in de 16%-bijtellingsschijf (afhankelijk van het inschrijvingsjaar en de CO₂-uitstoot).
Voor de verzekering telt de cataloguswaarde. Allrisk voor een Golf GTE in de prijsrange €48.000-52.000 kost voor een doorsnee bestuurder van 35 jaar met tien schadevrije jaren gemiddeld €130-190 per maand. Verzekeraars als Allianz Direct noemen premies van circa €422 per maand voor allrisk bij een GTE met een actuele waarde van zo’n €22.000 voor een bestuurder met een minder gunstig profiel (jong of weinig schadevrije jaren). Dat cijfer illustreert hoe sterk de combinatie van jong bestuurderschap en een plug-in hybride aan de premie trekt.
De hybride-aandrijflijn heeft ook specifieke schaderisico’s. Bij een botsing waarbij het accupakket van de GTE beschadigd raakt, zijn de herstelkosten vergelijkbaar met een volledig elektrische auto: €8.000-12.000 voor vervanging van het accupakket. Schade aan het koelsysteem van de accu, de laadelectronica of de converter voegt daar telkens honderden tot duizenden euro’s aan toe. Allrisk is voor een nieuwe of jonge GTE dan ook vrijwel altijd verstandig — en in de meeste financieringscontracten zelfs verplicht.
Laadpaal thuis: effect op opstal en inboedel
Rijd je een Golf GTE of e-Golf en laad je thuis op? Dan rijzen er verzekeringstechnische vragen die bij een benzine-Golf nooit aan de orde komen. De laadpaal zelf — een wandmontage-unit van €800 tot €2.500 inclusief installatie — valt in de meeste gevallen onder de woonhuisverzekering als vast aangebrachte installatie. Mits je hem hebt laten installeren door een gecertificeerd elektricien en dit hebt gemeld bij je opstalverzekeraar.
Wat valt er doorgaans wél onder, en wat niet?
- Woonhuisverzekering (opstal): De laadpaal zelf bij brand, storm, blikseminslag of vandalisme. Maar: bij een niet-gemelde installatie kan de verzekeraar dekking weigeren. Meld je laadpaal altijd expliciet.
- Inboedelverzekering: Een losse laadkabel die je thuis bewaart valt onder inboedel. De laadkabel die standaard in de auto zit, valt onder de autoverzekering als accessoire.
- Autoverzekering: De laadkabel in het voertuig is doorgaans inbegrepen in de allrisk-dekking als vast onderdeel of accessoire van het voertuig.
Brandschade door een defecte laadpaal of een oplaad-incident is een groeiend risico: in 2024 registreerde het Verbond van Verzekeraars een stijging van laadgerelateerde brandschades. Je opstalverzekeraar kan vragen stellen over de installatie als je een claim indient — zorg dus voor een installatie-certificaat van een erkend bedrijf. Meer over dekkingsvragen rondom je woning en verduurzaming lees je op de rijksoverheid-pagina over elektrisch rijden.
e-Golf en Golf GTE vs. Golf benzine: premievergelijking
Om de meerkosten concreet te maken, zetten we drie profielen naast elkaar voor een 35-jarige bestuurder met acht schadevrije jaren, woonplaats middelgrote stad, allrisk met €250 vrijwillig eigen risico:
| Model | Cataloguswaarde (2026) | Allrisk maand (35j, 8 SJ) | Allrisk maand (25j, 2 SJ) |
|---|---|---|---|
| Golf 8 1.5 TSI (benzine) | €29.000-34.000 | €90-130 | €200-280 |
| e-Golf (occasion 2019) | €14.000-22.000 | €80-130 | €180-260 |
| Golf GTE eHybrid (nieuw) | €48.000-52.000 | €130-190 | €300-430 |
SJ = schadevrije jaren. Indicatieve bandbreedtes; exacte premie afhankelijk van verzekeraar, woonplaats en gekozen dekking.
De e-Golf occasion valt op: door de lagere actuele waarde is de allrisk-premie soms nauwelijks hoger dan bij een benzine-Golf — maar het accu-risico (hoge herstelkosten) maakt dat je deze premie niet kunt vergelijken met een benzinerijder op dezelfde schaal. Bij de Golf GTE is het verschil met de benzine-Golf substantieel: reken op 30 tot 50 procent meer per maand in allrisk.
Golf GTE of eHybrid versus ID.3: wat is goedkoper te verzekeren?
Een veelgestelde vraag: als je toch voor elektrisch of plug-in hybride kiest, is de VW ID.3 dan goedkoper of duurder te verzekeren dan de Golf GTE? Het antwoord hangt af van de cataloguswaarde van de specifieke uitvoering, maar er zijn een paar structurele verschillen.
De ID.3 is een volledig elektrisch platform-specifiek model — geen Golf afgeleid van een bestaand verbrandingsplatform. De instap-ID.3 (58 kWh, catalogusprijs circa €38.000-44.000 voor het basismodel in 2026) is goedkoper dan de Golf GTE. Allrisk voor een ID.3 in dat waardebereik kost voor een gemiddelde bestuurder circa €100-160 per maand — dus iets minder dan een Golf GTE die €10.000-€15.000 duurder is in aanschaf.
Toch is het niet zwart-wit. De ID.3 heeft een meer gespecialiseerde onderdelen-infra dan de Golf GTE, wat sommige reparaties even duur of duurder maakt. En bij jongere bestuurders domineert het leeftijdseffect sowieso het model-effect: een 23-jarige betaalt voor ID.3 én Golf GTE een forse premie, ongeacht het verschil in cataloguswaarde. Vergelijken via de Consumentenbond-vergelijker met jouw eigen gegevens is hier de enige betrouwbare manier om het verschil te kwantificeren.
Accu-dekking: wat is standaard en wat moet je apart afsluiten?
Een van de meest gestelde vragen bij eigenaren van de e-Golf of Golf GTE: dekt mijn allrisk-verzekering ook accu-schade? Het antwoord is genuanceerd.
Bij een aanrijding waarbij de accu beschadigd raakt, valt de schade in vrijwel alle gevallen onder de reguliere allrisk-dekking — net als elke andere schade aan de auto. Maar bij een eigen gebrek van de accu (capaciteitsverlies door een defect, niet door normale slijtage) is dat anders. Standaard allrisk dekt dit normaliter niet. Hiervoor bestaat een aparte module: NN’s EV Accu Zekerheid is een bekend voorbeeld. Die module vergoedt reparatie of vervanging als de accucapaciteit door een gebrek onder de 70 procent daalt, nadat de fabrieksgarantie is verlopen. Voorwaarden: auto jonger dan twaalf jaar, minder dan 300.000 km op de teller.
Volkswagen geeft zelf 8 jaar of 160.000 kilometer accugarantie op de Golf GTE en ID.3 (geldt voor behoud van minimaal 70% capaciteit). Zolang de fabrieksgara ntie loopt, heb je de extra module doorgaans niet nodig. Daarna — zeker bij een e-Golf van vijf jaar of ouder — loont het om de accu-gezondheid te laten meten en een module als EV Accu Zekerheid af te wegen. De Consumentenbond adviseert bij tweedehands EV-aankoop altijd een accumeting via een officiële dealer voorafgaand aan de aankoop. Meer informatie over je rechten bij accu-garantie vind je op de Consumentenbond-pagina over accu-garantie.
Praktische tips: premie drukken op een geëlektrificeerde Golf
Of je nu een e-Golf occasion rijdt of een nieuwe Golf GTE eHybrid: er zijn concrete manieren om de jaarlijkse verzekeringskosten te verlagen zonder concessies te doen aan je bescherming.
- Kies dagwaardedekking bij een oudere e-Golf. Rijdt je e-Golf al vijf jaar en is de dagwaarde gezakt naar €12.000-14.000? Dan is nieuwwaardedekking of zelfs allrisk niet altijd de meest efficiënte keuze meer. WA+ (beperkt casco) dekt diefstal, brand, storm en ruitschade — de grootste risico’s bij een occasion EV — zonder de volle allrisk-premie.
- Verhoog het eigen risico. Een vrijwillig eigen risico van €500 verlaagt de allrisk-premie doorgaans met 12-18%. Bij een Golf GTE-premie van €160 per maand scheelt dat €20-30 per maand — ofwel €240-360 per jaar.
- Meld je laadpaal correct. Een niet-gemelde laadpaal bij je opstalverzekeraar kan bij een claim problemen geven. Meld hem wél, dan vergroot je ook je kans dat de dekking bij brand of bliksem klopt.
- Vergelijk jaarlijks actief. Premies voor elektrische auto’s zijn in beweging: steeds meer verzekeraars krijgen voldoende data om EV’s anders te prijzen. In 2025-2026 zijn de premie-onderlinge verschillen bij elektrische Golf-varianten zelfs groter dan bij benzineversies. Gebruik de autoverzekering-vergelijkingstools op deze site om actuele tarieven te checken.
- Combineer polissen. De meeste verzekeraars geven 5-10% korting als je ook je opstal of inboedel bij hen onderbrengt. Dat is extra interessant als je toch al extra vragen hebt over de laadpaal bij je opstalverzekeraar.
- Check bijtelling en lease-verplichtingen. Rijdt je de Golf GTE als zakelijke lease-auto? Dan is allrisk vrijwel altijd verplicht in het leasecontract. Kijk of je als leasenemer invloed hebt op het gekozen eigen risico — dat kan de maandelijkse bijdrage verlagen. Meer over fiscale aspecten vind je in de premies & fiscale aftrek sectie.
Een VW Golf elektrisch of hybride verzekeren in 2026 vraagt meer voorbereiding dan een gewone benzine-Golf. De hogere cataloguswaarde, de accu-herstelkosten, de laadpaal thuis en de specifieke dekking voor eigen accugebreken: het zijn allemaal zaken die je vóór de aankoop of verlenging in kaart wil hebben. Wie dat huiswerk doet en actief vergelijkt, kan ook bij een Golf GTE of e-Golf uitkomen op een premie die past bij het gebruik — en niet bij het worst-case scenario dat de verzekeraar standaard doorrekent.
Veelgestelde vragen
Wat kost een Golf GTE eHybrid verzekeren in 2026?
Een Golf GTE eHybrid (nieuw, cataloguswaarde circa €48.000-52.000) kost voor een 35-jarige bestuurder met tien schadevrije jaren gemiddeld €130-190 per maand allrisk, afhankelijk van verzekeraar, woonplaats en eigen risico. Voor jonge bestuurders (25 jaar, twee schadevrije jaren) loopt de premie op naar €300-430 per maand. Allrisk is bij een nieuwe GTE vrijwel altijd verstandig én bij financiering contractueel verplicht vanwege de hoge cataloguswaarde en herstelkosten van de accu.
Dekt mijn allrisk-verzekering de accu van een e-Golf of Golf GTE?
Bij schade door een aanrijding: ja, de accu valt dan gewoon onder de allrisk-dekking als onderdeel van het voertuig. Maar bij een eigen gebrek van de accu (capaciteitsverlies door een defect) dekt standaard allrisk dit normaliter niet. Hiervoor biedt Nationale-Nederlanden de module EV Accu Zekerheid: die vergoedt vervanging als de capaciteit onder de 70% daalt door een gebrek, nadat de fabrieksgarantie is verlopen, bij auto’s jonger dan twaalf jaar en onder de 300.000 kilometer. Volkswagen geeft zelf 8 jaar/160.000 km garantie op de accu.
Is een e-Golf occasion duurder of goedkoper te verzekeren dan een benzine-Golf?
Door de gedaalde tweedehandswaarde (€14.000-22.000 in 2026) is de allrisk-premie voor een e-Golf soms vergelijkbaar met die van een benzine-Golf 8 van gelijke waarde. Maar de herstelkosten na schade zijn bij een e-Golf structureel hoger (accu, EV-gecertificeerde reparatie), wat sommige verzekeraars doorrekenen in de premie. Laat vóór aankoop altijd een accumeting uitvoeren: een te lage capaciteit kan de dekking of de premiestelling beïnvloeden.
Valt mijn laadpaal thuis onder de autoverzekering of de woonhuisverzekering?
De laadpaal zelf valt als vaste installatie onder de woonhuisverzekering (opstal) — maar alleen als hij door een gecertificeerd elektricien is geïnstalleerd en je hem hebt gemeld bij je opstalverzekeraar. Een losse laadkabel thuis valt onder inboedel. De meegeleverde laadkabel in het voertuig is onderdeel van de allrisk-autoverzekering. Meld je laadpaal altijd expliciet om discussie bij een claim te voorkomen.
Is de Golf GTE goedkoper of duurder te verzekeren dan de VW ID.3?
De Golf GTE (€48.000-52.000) is door zijn hogere cataloguswaarde doorgaans €20-50 per maand duurder in allrisk dan een instap-ID.3 (€38.000-44.000). Bij vergelijkbare cataloguswaardes lopen de premies dicht bij elkaar. Jongere bestuurders merken het model-effect het minst: het leeftijdseffect domineert sowieso. Vergelijk altijd met jouw eigen gegevens via een vergelijkingssite voor de meest actuele uitkomst.
Welke groene kortingen bestaan er voor hybride of elektrisch rijden?
In 2026 bieden een handvol verzekeraars een korting of voordeel voor aantoonbaar duurzaam rijgedrag — soms via een app die rijgedrag monitort (zogeheten UBI-verzekering). Inshared, ANWB-verzekeringen en enkele groene nichemaatschappijen bieden dit aan. De korting varieert van 5 tot 15%, afhankelijk van het rijprofiel. Hiervoor moet je toestemming geven voor data-uitwisseling. Meer over groene en klimaatgerelateerde verzekeringen lees je in de Groene & Klimaatrisicoverzekeringen-sectie op deze site.
Tekst geoptimaliseerd in mei 2026.









