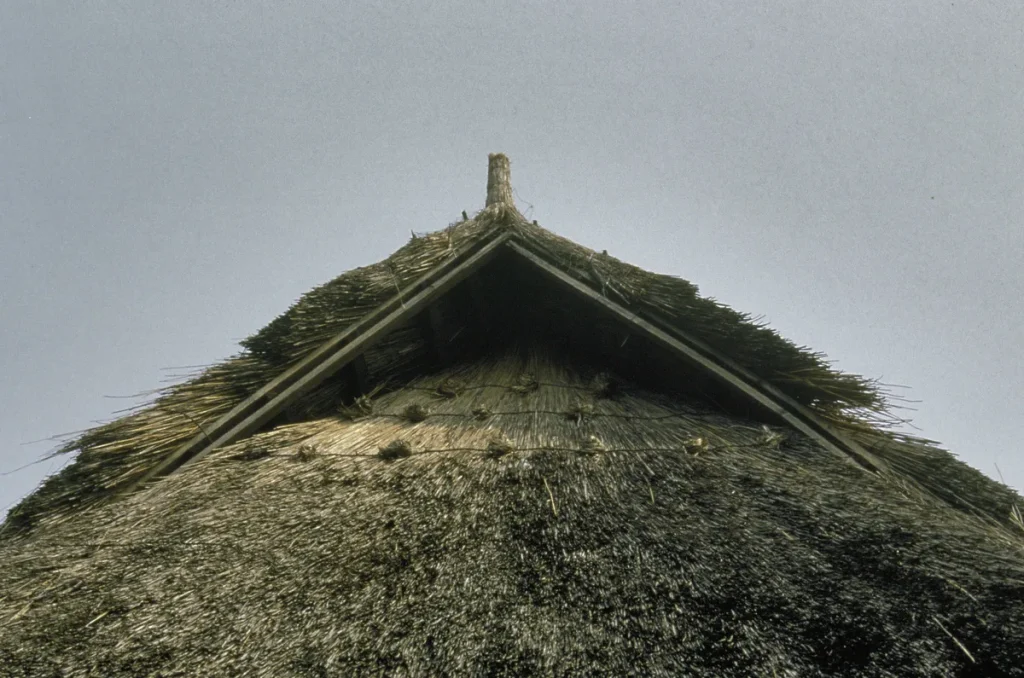
Wie een woning met rieten dak wil verzekeren, krijgt al snel te horen dat de premie twee tot drie keer zo hoog uitvalt als bij een pannendak. Maar dat beeld is verouderd. Wie kiest voor een schroefdak — een rieten dak waarbij de rietbundels mechanisch worden vastgeschroefd op een volledig gesloten onderconstructie met dampopen folie — betaalt in 2026 een premie die soms nauwelijks afwijkt van een gewone pannendakwoning. De technische innovatie heeft het brandprofiel van rieten daken fundamenteel veranderd, en de verzekeraars volgen.
Toch weten veel eigenaren van een woning met rieten dak niet dat hun constructietype een doorslaggevende rol speelt bij het vaststellen van de premie. Of ze weten het wel, maar hebben nooit expliciet gevraagd of hun dak kwalificeert als schroefdak. Dit artikel legt precies uit wat een schroefdak is, waarom het zo gunstig is voor de verzekering, welke eisen en certificeringen van belang zijn, en bij welke verzekeraars je in 2026 de beste premie vindt.
Wat is een schroefdak precies?
Een schroefdak is een rietdakconstructie waarbij de rietbundels niet worden vastgebonden aan open daksporen — zoals bij een traditioneel rieten dak het geval is — maar worden vastgeschroefd op houten platen of isolatiepanelen die een volledig gesloten ondergrond vormen. Tussen de platen en het riet ligt een dampopen folie die vochttransport reguleert: vocht uit de woning kan ontsnappen naar buiten (dampopen), maar regenwater dringt niet naar binnen. Dit systeem werd in de jaren zeventig van de vorige eeuw ontwikkeld als alternatief voor de traditionele open constructie, en heeft sindsdien een grote opmars gemaakt.
De gesloten onderconstructie is het cruciale verschil. Bij een traditioneel open rieten dak zit er een luchtlaag onder de rietbundels, direct boven de daksporen. Die luchtlaag fungeert bij brand als zuurstoftoevoer: een vonk die het riet bereikt, heeft via die opening vrij spel om de brand snel naar binnen te laten uitbreiden. Bij een schroefdak is die weg afgesneden. De houten platen blokkeren de directe doorgang van vlammen en hitte naar de constructie achter het riet. Volgens de Vakfederatie Rietdekkers is het schroefdak daardoor aanzienlijk brandveiliger dan de traditionele open constructie — een oordeel dat ook TNO-brandtesten ondersteunen.
Qua uiterlijk is er nauwelijks verschil. Een schroefdak ziet er van buiten net zo uit als een traditioneel rieten dak. Alleen wie de nokconstructie van binnenuit bestudeert of de technische specificaties van de aannemer raadpleegt, ziet het onderschil. Voor een koper die een woning overweegt, is het dus zaak om bij de verkopende partij of de bouwtekeningen expliciet na te vragen welk type constructie is toegepast.
Brandgedrag en brandklasse van het schroefdak
Het brandgedrag van bouwmaterialen wordt in Europa geclassificeerd volgens de Euroclasse-norm, die loopt van A1 (onbrandbaar, zoals beton) tot F (snel ontvlambaar). Onbehandeld riet in open constructie valt in klasse E of F — de laagste categorieën. Dat vertaalt zich bij verzekeraars rechtstreeks in de hoogste risicopremies.
Een schroefdak met brandvertragend behandeld riet haalt, op basis van TNO-testresultaten die de Vakfederatie Rietdekkers publiceert, brandklasse C-s2, d0. Dat is een substantieel betere score dan onbehandeld riet: klasse C staat voor beperkt bijdragend aan brandverspreiding, en de toevoeging s2 geeft aan dat de rookontwikkeling beperkt is. Ter vergelijking: keramische dakpannen scoren A1 (volledig onbrandbaar), maar veel veelgebruikte bouwmaterialen — zoals houten dakbalken of sommige isolatiematerialen — scoren ook niet beter dan C of D. Een schroefdak met behandeld riet zit daarmee in een acceptabele middenrange die door de meeste verzekeraars als beheersbaar brandrisico wordt beschouwd.
Voor de verzekeringspraktijk zijn de gevolgen concreet. Verzekeraars die traditionele open rieten daken afwijzen of zwaar beprijzen, accepteren een schroefdak wél — en vaak voor een premie die slechts marginaal boven het pannendak-tarief ligt. De Vakfederatie Rietdekkers publiceert op haar kennisbank uitgebreide informatie over brandklassen en constructie-eisen voor rietdaken.
Premies voor schroefdaken in 2026: concrete cijfers
De premie voor een opstalverzekering hangt af van de herbouwwaarde, de regio, het eigen risico en uiteraard het daktype. Op basis van marktinformatie van gespecialiseerde rietdakverzekeraars en adviesgesprekken met assurantietussenpersonen zijn voor 2026 de volgende bandbreedtes realistisch:
| Daktype | Herbouwwaarde €250.000 | Herbouwwaarde €400.000 |
|---|---|---|
| Pannendak (referentie) | €340–€420/jaar | €520–€650/jaar |
| Schroefdak, riet met brandwerende behandeling | €360–€500/jaar | €540–€750/jaar |
| Schroefdak, riet zonder behandeling | €420–€580/jaar | €640–€850/jaar |
| Traditioneel rieten dak, met impregnering | €620–€900/jaar | €950–€1.400/jaar |
| Traditioneel rieten dak, zonder impregnering | €800–€1.100/jaar | €1.200–€1.700/jaar |
Het verschil tussen een schroefdak en een traditioneel rieten dak is dus aanzienlijk: bij een herbouwwaarde van €400.000 kan een schroefdak met behandeld riet je €400 tot €650 per jaar schelen ten opzichte van een traditionele open constructie zonder behandeling. Over een looptijd van tien jaar loopt dat op tot €4.000 tot €6.500 — ruimschoots voldoende om een kwaliteitsdak inclusief eventuele brandvertragende impregnering te bekostigen.
Sommige verzekeraars hanteren voor een schroefdak met aantoonbaar gecertificeerde constructie en brandvertragende behandeling tarieven die binnen 5 tot 15 procent van het pannendak-tarief liggen. Dat is een wezenlijk andere markt dan tien jaar geleden, toen schroefdaken nog nauwelijks werden onderscheiden van traditionele constructies.
Certificering: het opleveringscertificaat en de Vakfederatie
Voor het verkrijgen van de beste schroefdakpremie is documentatie essentieel. Verzekeraars vragen steeds vaker om bewijs dat de dakconstructie voldoet aan de normen van de Vakfederatie Rietdekkers, de sectororganisatie die kwaliteitseisen en uitvoeringsrichtlijnen voor schroefdaken heeft gepubliceerd. Die richtlijnen specificeren onder meer de minimale plaatdikte van de onderconstructie, de bevestigingsmethode, de vereiste eigenschappen van de dampopen folie en de breedte van de rietbundels.
Een rietdekker die lid is van de Vakfederatie Rietdekkers kan bij oplevering een opleveringscertificaat afgeven. Dit certificaat bevestigt dat het dak is aangelegd conform de geldende kwaliteitsnormen, inclusief de specifieke eisen voor de schroefdak-constructie. Bewaar dit document zorgvuldig: verzekeraars kunnen er bij een claim naar vragen, en het versterkt je positie bij schadeafhandeling. Laat je een schroefdak nieuw aanleggen of renoveren? Kies dan uitdrukkelijk voor een rietdekker die lid is van de Vakfederatie en vraag standaard om het opleveringscertificaat.
Naast het opleveringscertificaat spelen ook TNO-certificaten voor brandvertragende behandelingsproducten een rol. Als je riet wordt behandeld met een gecertificeerd impregneermiddel — wat bij een schroefdak sterk aanbevolen en soms verplicht is — dan is een TNO-certificaat van de fabrikant van het behandelingsproduct het bewijs dat het product daadwerkelijk de geclamde brandvertragende werking heeft. Dit certificaat draagt direct bij aan de risico-inschatting door de verzekeraar en kan de premie verder verlagen.
Welke verzekeraars geven korting op een schroefdak in 2026?
De markt voor schroefdakverzekeringen is in 2026 breder dan ooit. Hieronder vind je een overzicht van de voornaamste aanbieders en hun positie ten aanzien van schroefdaken:
Rietpolis (Howden Nederland) is de meest gespecialiseerde speler op de Nederlandse markt voor rieten daken. Rietpolis accepteert zowel traditionele open constructies als schroefdaken en hanteert all-risk dekking als standaard. Voor schroefdaken met gecertificeerde constructie en brandvertragend behandeld riet biedt Rietpolis de scherpste premies, met tarieven die voor kwalitatieve schroefdaken dichtbij het pannendak-segment liggen. De acceptatieprocedure is laagdrempeliger dan bij maatwerkoplossingen voor traditionele daken.
FBTO accepteert schroefdaken expliciet als onderdeel van de reguliere woonverzekering en noemt dit ook op haar website. Traditionele open rieten daken worden door FBTO in de meeste gevallen niet geaccepteerd, maar een schroefdak valt wél binnen de acceptatiecriteria. FBTO is daarmee één van de weinige grote online-aanbieders die een directe offerte kunnen verstrekken voor een schroefdak-woning, zonder tussenkomst van een tussenpersoon.
Alpina heeft een gespecialiseerde afdeling voor woningen met bijzondere dakconstructies en werkt met gedifferentieerde tarieven waarbij het constructietype expliciet wordt meegewogen. Een schroefdak met documentatie levert bij Alpina doorgaans een significant lagere premie op dan een traditionele open constructie bij hetzelfde pand.
Interpolis (via Rabobank) accepteert zowel schroefdaken als traditionele rieten daken, maar de premie-differentiatie tussen de twee constructietypen is bij Interpolis iets minder uitgesproken dan bij Rietpolis of FBTO. Schroefdaken worden bij Interpolis in een lagere risicocategorie geplaatst, wat een premiereductie oplevert van 20 tot 35 procent ten opzichte van een traditioneel open dak.
Centraal Beheer en Nationale Nederlanden accepteren schroefdaken in principe, maar in de meeste gevallen via een maatwerktraject dat loopt via een onafhankelijk tussenpersoon. Een directe online offerte voor een schroefdakwoning is bij deze grote landelijke merken doorgaans niet mogelijk. De premies liggen iets hoger dan bij de gespecialiseerde aanbieders, maar de combinatiemogelijkheden met andere verzekeringen kunnen dat nadeel compenseren.
Gebruik de vergelijkingstools op verzekering.veel.nl voor een eerste oriëntatie. Houd er rekening mee dat veel gespecialiseerde rietdakverzekeraars niet zijn opgenomen in standaard online-aggregatoren: een offerte aanvragen via een onafhankelijk assurantietussenpersoon met kennis van bijzondere dakconstructies levert vrijwel altijd een completere vergelijking op.
Aanvullende maatregelen die de schroefdakpremie verder verlagen
Een schroefdak is al een stap in de goede richting, maar met een paar gerichte extra maatregelen kun je de premie nog verder drukken:
Brandvertragende impregnering van het riet. Een gecertificeerde coating (geldig 7 tot 10 jaar, €15–€30 per m²) verlaagt de brandklasse van het riet van E/F naar B of C. Verzekeraars verwerken deze verbetering direct in de premie. Bij een dak van 150 m² en een impregneringskosten van circa €3.000 kan de jaarlijkse premiereductie van €80 tot €150 de investering in 20 tot 37 jaar terugverdienen — maar het brandveiligheidsvoordeel is er direct.
Certificaat van de Vakfederatie bij oplevering of renovatie. Het overleggen van een opleveringscertificaat van een VFR-gecertificeerde rietdekker geeft de verzekeraar zekerheid over de constructiekwaliteit en verlaagt de acceptatiedrempel. Sommige verzekeraars geven hier een expliciete korting op — vraag er altijd naar bij de offerte-aanvraag.
Rookmeldsysteem met doormelding naar meldkamer. Een professionele brandmeldinstallatie die bij alarm automatisch een erkende alarmcentrale alarmeert, geeft verzekeraars extra zekerheid en levert bij de meeste aanbieders een korting van 5 tot 12 procent op. Rietpolis en Alpina kennen beide expliciete kortingsregelingen voor woonhuizen met doormeldsystemen.
Hoger eigen risico. Het verhogen van het eigen risico van €0 naar €250 of €500 levert bij de meeste aanbieders een premiereductie op van 7 tot 15 procent. Voor een schroefdak met een premie van €480 per jaar betekent een eigen risico van €500 een besparing van €34 tot €72 per jaar — zinvol als je een financiële buffer hebt voor kleine schades. Bekijk ook de premie-tips op verzekering.veel.nl voor meer strategieën om de woonverzekering te optimaliseren.
Combinatiepakket opstal en inboedel. De meeste aanbieders geven 5 tot 10 procent pakketkorting als je opstal en inboedel tegelijk afsluit. Voor een schroefdakwoning met een opstalpremie van €500 en een inboedelpremie van €180 scheelt dat €34 tot €68 per jaar.
Stappenplan: van oud dak naar gecertificeerd schroefdak
Heb je een woning met een traditioneel rieten dak en overweeg je om over te stappen op een schroefdak? Of wil je je bestaande schroefdak beter documenteren voor de verzekering? Hier is een praktisch stappenplan:
Stap 1: Bepaal het huidige constructietype. Raadpleeg de bouwkundige tekeningen of vraag een gespecialiseerde rietdekker om je dak te inspecteren en het type constructie schriftelijk te bevestigen. Weet je het niet zeker, ga dan niet af op de veronderstelling dat het een schroefdak is — verzekeraars controleren dit bij een claim.
Stap 2: Vraag offertes op bij VFR-leden. Zoek via de ledenlijst van de Vakfederatie Rietdekkers een gecertificeerde rietdekker in jouw regio. Vraag expliciet om een offerte voor een schroefdakconstructie inclusief dampopen folie, gesloten houtvezelplaten en brandvertragend behandeld riet.
Stap 3: Laat het werk uitvoeren en bewaar het opleveringscertificaat. Na oplevering ontvang je van de VFR-rietdekker een certificaat. Bewaar dit samen met de bouwtekeningen, de factuur en het TNO-certificaat van het impregneringsproduct.
Stap 4: Meld het constructietype aan je verzekeraar. Stuur een kopie van het opleveringscertificaat mee en vraag om herberekening van de premie. Doe dit ook als je overstapt van een oude polis naar een nieuwe verzekeraar. De Autoriteit Financiële Markten (AFM) wijst erop dat verzekeringnemers alle risicorelevante wijzigingen tijdig moeten melden — een dak-upgrade geldt als zo’n wijziging.
Stap 5: Vergelijk opnieuw. Een gecertificeerd schroefdak opent deuren bij verzekeraars die je traditionele dak eerder afwezen. Vergelijk minimaal drie offertes — van Rietpolis, FBTO of Alpina en één grote landelijke aanbieder — voordat je een definitieve keuze maakt. Controleer naast de premie ook de dekkingsbasis (named-perils vs. all-risk) en de uitsluitingen rond onderhoud en behandeling.
Schroefdak bij monumenten en nieuwbouw
Bij rijksmonumenten en gemeentelijke monumenten gelden aanvullende overwegingen. Een schroefdak is in principe ook bij monumentenpanden toegestaan, maar de Rijksdienst voor het Cultureel Erfgoed (RCE) stelt eisen aan de uitvoering om de historische authenticiteitwaarde te bewaken. In sommige gevallen is een schroefdakconstructie bij een monument omstreden omdat de gesloten ondergrond afwijkt van de oorspronkelijke open constructie. Vraag altijd vooraf een omgevingsvergunning aan en raadpleeg de gemeentelijke monumentenzorgafdeling.
Bij nieuwbouwwoningen met rieten dak — een segment dat groeit door toenemende interesse in biobased bouwmaterialen — is een schroefdak inmiddels de standaardoptie. Een nieuw schroefdak dat voldoet aan de actuele VFR-richtlijnen is direct bij oplevering voorzien van het opleveringscertificaat, en de verzekeraar kan de constructie meteen in de laagste risicocategorie plaatsen. Dat maakt nieuwbouw met rieten dak in 2026 aanzienlijk toegankelijker dan tien jaar geleden, zowel qua financiering als qua verzekerbaarheid.
De boodschap is helder: wie kiest voor riet als dakbedekking, heeft met een schroefdak een constructie in handen die het beste van twee werelden biedt. De karakteristieke uitstraling van riet blijft behouden, terwijl het brandprofiel zo gunstig is dat de verzekeringspremie in de buurt van een pannendak kan komen. De sleutel ligt in de documentatie: een opleveringscertificaat, een TNO-gecertificeerd impregneringsmiddel en een verzekeraar die het verschil kent. Wie die drie elementen op orde heeft, betaalt in 2026 een faire premie — zonder te hoeven inleveren op dekking.
Veelgestelde vragen
Wat is het verschil tussen een schroefdak en een traditioneel rieten dak?
Bij een traditioneel rieten dak worden de rietbundels vastgebonden aan open daksporen, met een luchtlaag eronder. Die luchtlaag vergroot het brandrisico: bij brand heeft vuur een directe zuurstoftoevoer. Bij een schroefdak worden de rietbundels vastgeschroefd op een volledig gesloten onderconstructie van houten platen, met een dampopen folie daartussen. Die gesloten laag blokkeert de directe branduitbreiding. Verzekeraars classificeren schroefdaken daardoor als significant lager risico, wat leidt tot premies die soms nauwelijks afwijken van een pannendak.
Hoeveel goedkoper is een schroefdak verzekeren dan een traditioneel rieten dak?
In 2026 betaal je voor een schroefdak met brandvertragend behandeld riet bij een herbouwwaarde van €400.000 tussen de €540 en €750 per jaar — tegenover €950 tot €1.700 per jaar voor een traditioneel rieten dak. Dat is een besparing van 30 tot 55 procent. Ten opzichte van een pannendak (€520–€650/jaar) ligt de schroefdakpremie slechts 5 tot 20 procent hoger. De exacte besparing hangt af van het constructiecertificaat, de brandvertragende behandeling en de gekozen verzekeraar.
Welke verzekeraars accepteren een schroefdak als standaard (zonder maatwerk)?
FBTO en Rietpolis accepteren schroefdaken als onderdeel van hun reguliere productaanbod. FBTO noemt schroefdaken expliciet als een daktype waarvoor een woonverzekering kan worden afgesloten — iets wat voor traditionele open rieten daken bij FBTO niet mogelijk is. Rietpolis is de meest gespecialiseerde aanbieder en hanteert all-risk als standaard voor beide constructietypen. Alpina, Interpolis (via Rabobank) en een aantal regionale onderlinge waarborgmaatschappijen accepteren schroefdaken ook, soms na een korte acceptatiecheck.
Is een opleveringscertificaat van de Vakfederatie Rietdekkers verplicht voor de verzekering?
Formeel gezien is het niet bij alle verzekeraars verplicht, maar praktisch gezien is het onmisbaar voor het verkrijgen van de gunstigste premie. Verzekeraars die een schroefdak in de laagste risicocategorie willen plaatsen, willen bewijs dat de constructie voldoet aan de normen van de Vakfederatie Rietdekkers. Een opleveringscertificaat van een VFR-lid is het meest erkende bewijs. Zorg dat je rietdekker lid is van de Vakfederatie en vraag standaard om dit certificaat bij oplevering of renovatie.
Moet ik brandvertragend riet hebben voor een schroefdak om korting te krijgen op de verzekering?
Niet altijd verplicht, maar vrijwel altijd aanbevolen. Sommige verzekeraars geven de schroefdakpremie al zonder behandeling, anderen eisen of belonen expliciete brandvertragende impregnering. De behandeling verbetert de brandklasse van het riet van E/F naar B/C, wat de risico-inschatting door de verzekeraar gunstig beïnvloedt. De investering (€15–€30 per m², geldig 7–10 jaar) verdient zich terug via lagere premies. Vraag je verzekeraar expliciet of en hoeveel korting een gecertificeerde behandeling oplevert.
Wat doe ik als mijn verzekeraar het verschil tussen schroefdak en traditioneel rieten dak niet kent?
Helaas is dit geen uitzondering. Niet alle acceptanten bij grote generieke verzekeraars kennen de technische details van rietdakconstructies. Stuur in dat geval een kopie van het opleveringscertificaat mee, verwijs naar de richtlijnen van de Vakfederatie Rietdekkers op riet.com, en vraag de acceptant om het daktype te herclassificeren. Lukt dat niet, schakel dan over naar een gespecialiseerde aanbieder als Rietpolis, FBTO of Alpina, of vraag een onafhankelijke assurantietussenpersoon om te bemiddelen. De Consumentenbond biedt ook een vergelijker voor woonverzekeringen als startpunt.
Tekst geoptimaliseerd in mei 2026.









