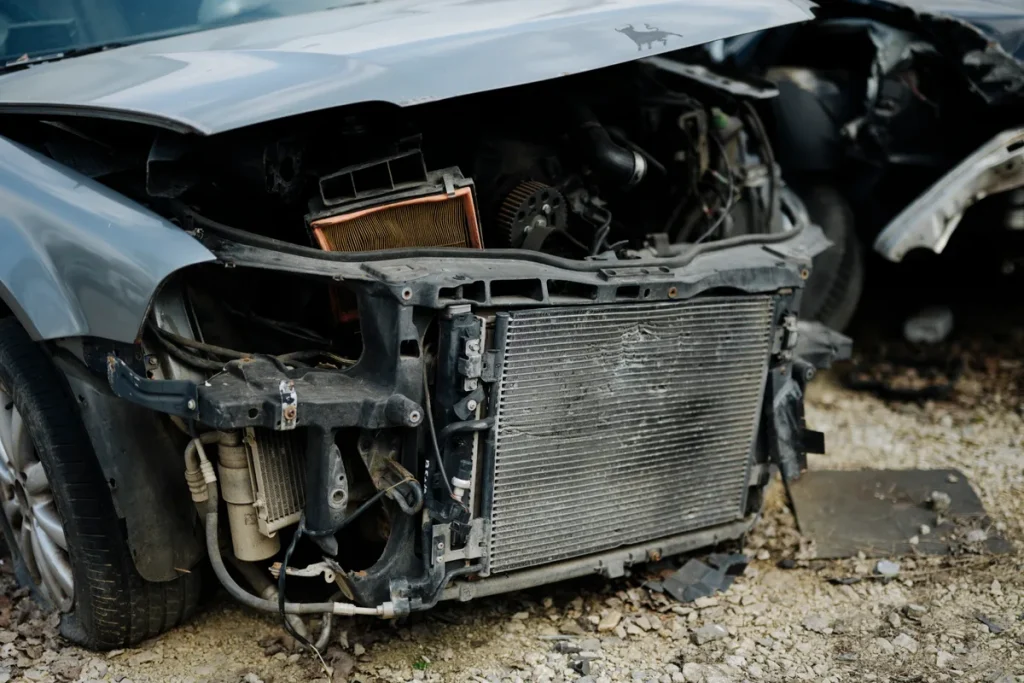
Elk jaar verklaren Nederlandse verzekeraars tienduizenden auto’s total-loss. Een deel daarvan verdwijnt naar de sloop, maar een aanzienlijk aandeel belandt op gespecialiseerde veilingplatformen — toegankelijk voor particulieren én handelaren. Voor de slimme koper schuilt hier een kans: een voertuig met cosmetische of technische schade kopen voor beduidend minder dan de marktwaarde, herstellen, en daarna (weer) verzekeren. Maar de weg van veiling tot wegrijden zit vol juridische en technische valkuilen die je in 2026 goed moet kennen.
De markt voor verzekeringsrestanten is de afgelopen jaren professioneler geworden. Platforms als Copart (via Duitsland actief voor NL-kopers), BCA Autoveiling, Experda en CarCollect bieden een breed aanbod online aan, met veilinggeschiedenissen, schadebeschrijvingen en soms inspectierapporten. Tegelijk zijn de regels rond WOK-registratie en RDW-keuring strenger gehandhaafd, en vragen meer verzekeraars in 2026 expliciet naar het voertuigverleden bij het afsluiten van een allrisk-dekking. Dit artikel legt stap voor stap uit hoe het proces werkt — en waar je niet voor moet vallen.
Hoe een auto total-loss wordt en wat er daarna gebeurt
Een verzekeraar verklaart een auto economisch total-loss als de reparatiekosten hoger zijn dan het verschil tussen de dagwaarde en de restwaarde van het voertuig. Concreet: als een auto €8.000 waard is en een schade heeft van €6.500, maar de schrootwaarde is €1.200, dan zijn de herstelkosten (€6.500) hoger dan dagwaarde minus restwaarde (€8.000 − €1.200 = €6.800). Pas als de herstelkosten ook de dagwaarde overstijgen, spreken we van technisch total-loss.
Na de total-loss verklaring zijn er twee scenario’s. Of de eigenaar koopt het wrak terug (doorgaans voor de taxeerde restwaarde), of de verzekeraar neemt het voertuig over en zet het in de veiling. In dat tweede geval gaat de auto naar een veilingplatform. Experda werkt namens meerdere grote Nederlandse verzekeraars als veiling-intermediair; BCA heeft een aparte stroom voor schade- en total-loss voertuigen; Copart verwerkt voertuigen via zijn Europese platforms (primair Duitsland, maar ook toegankelijk voor Nederlandse bieders).
De meeste professionele veilingen zijn in principe toegankelijk voor particulieren, maar voor toegang tot sommige platforms is registratie en soms een waarborgsom nodig. BCA en Experda richten zich voornamelijk op VBV-gecertificeerde autodealers, maar ook als particulier kun je op veel van deze platforms bieden — al is de ontvangen informatie beperkt: een expertiserapport, een fotoset, en de kentekeninformatie.
De veilingplatformen: Copart, BCA, Experda en anderen
Copart is oorspronkelijk Amerikaans, maar bedient via zijn Duits platform ook Nederlandse kopers. Je biedt online, het voertuig staat fysiek in een Europees depot, en je haalt het op na betaling. Het aanbod is groot — voertuigen van alle categorieën schade, inclusief water-, brand- en botsingsschade. De site biedt filters op schadetype, merk, bouwjaar en kilometerstand. Copart rekent naast het biedprijs ook een kopersfee en transportkosten naar Nederland.
BCA Autoveiling heeft vestigingen in Hedel (bij ‘s-Hertogenbosch) en meerdere andere Europese locaties. Via BCA Autoblox kun je online bieden op schade- en inruil-voertuigen. BCA voert een technische check uit op 50 mechanische punten — een pluspunt ten opzichte van volledig ongekeurde depots. Experda fungeert als expertisebureau én veilingplatform, en verzorgt de totstandkoming van de veilingprijs namens verzekeraars. CarCollect is een digitaal platform dat zich positioneert als intermediair voor B2B-handel in schade-auto’s, met een netwerk van aangesloten dealers en veilinghuizen.
Daarnaast zijn er kleinere Nederlandse platforms zoals schadeautos.nl en sites van regionale dealers die rechtstreeks total-loss voertuigen verkopen. Op die platforms koop je doorgaans van een handelaar in plaats van via een anonieme veiling, wat meer ruimte biedt voor inspectie vóór aankoop.
WOK-status en RDW-keuring: wat je moet weten
Een van de meest kritieke aspecten bij het kopen van een total-loss of schade-auto is de WOK-status (Wachten Op Keuren). De RDW kent dit ook als "verbod rijden op de weg". Een voertuig krijgt een WOK-registratie wanneer de verzekeraar of politie oordeelt dat het de weg niet meer op mag vanwege ernstige technische gebreken of schade. Dit staat geregistreerd in het kentekenregister van de RDW en is voor iedereen opvraagbaar via rdw.nl.
Met een WOK-status mag de auto niet op de openbare weg rijden — ook niet naar de garage of de keuringsstation — tenzij je een speciaal dagdekking of tijdelijke verplaatsingstoestemming hebt. Zodra je een WOK-voertuig volledig hebt hersteld, moet je een schadekeuring bij de RDW aanvragen. De RDW controleert dan of alle gebreken zijn hersteld en of het voertuig veilig op de weg kan. Pas na goedkeuring verdwijnt de WOK-status uit het register en mag je normaal rijden — en normaal verzekeren.
Controleer vóór de aankoop altijd de RDW-status op rdw.nl/keuren. Een auto met een WOK-status kopen is niet verboden, maar je moet de herstelkosten en de keuringskosten volledig meenemen in je rekensom. RDW-keuringstarieven voor schadekeuringen lagen in 2026 doorgaans tussen de €100 en €200, afhankelijk van het voertuigtype en het schadetype.
Titelverlies en het voertuigverleden: de verborgen valkuil
Een vaak onderschatte valkuil is het zogenoemde titelverlies of de registratie als total-loss in de voertuiggeschiedenisdatabanken. In Nederland slaan BOVAG, VWE (Voertuig- en Wegenregistratie-administratie) en internationale systemen als Carfax Europe schadegeschiedenissen op. Elke verzekeraar die een voertuig total-loss verklaart, registreert dit in dergelijke systemen. Dat heeft twee gevolgen:
Ten eerste weten toekomstige kopers van jouw gerestaureerde auto wat er is gebeurd — de doorverkoopwaarde daalt daardoor structureel, soms 20 tot 40% ten opzichte van een vergelijkbaar voertuig zonder schadeverleden. Ten tweede vragen steeds meer verzekeraars bij het afsluiten van een allrisk- of cascoverzekering expliciet naar de voertuighistorie. Een voertuig dat eerder als total-loss is geregistreerd, kan door sommige verzekeraars worden geweigerd voor volledige cascoverzekering, of alleen worden geaccepteerd met een verhoogde premie of een hogere eigen bijdrage.
Gebruik altijd een RDW-voertuigcheck en een commercieel datarapport (zoals AutoTrack of VWE-voertuigcheck) voordat je op een veiling biedt. Zo voorkom je dat je achteraf voor verrassingen staat bij het verzekeren.
Verzekeren na herstel: welke dekking is haalbaar?
Na een geslaagde RDW-schadekeuring mag je het voertuig normaal op de weg brengen en verzekeren. In de praktijk zijn er drie dekkingsniveaus, en niet elk verzekeraar accepteert een total-loss-verleden voor elke variant:
- WA (Wettelijke Aansprakelijkheid): vrijwel altijd beschikbaar, ongeacht voertuighistorie. Dit is de wettelijke minimumeis voor elk voertuig op de openbare weg.
- WA+ / Beperkt casco: dekt schade door brand, diefstal, hagel en ruitbreuk — de meeste verzekeraars accepteren total-loss-voertuigen hiervoor, al kan de premie iets hoger uitvallen.
- Allrisk / Volledig casco: hier worden total-loss-voertuigen vaker geweigerd of met fors hogere premies geaccepteerd. Sommige verzekeraars vragen een extra keuring of taxatie vooraf.
Gemiddelde WA-premies voor personenwagens lagen in 2026 tussen de €300 en €700 per jaar, afhankelijk van leeftijd, schadevrije jaren en regio. Voor een hersteld total-loss-voertuig kun je rekening houden met een opslag van 15 tot 30% bij WA+ of allrisk. Vergelijk altijd meerdere verzekeraars via een vergelijkingstool — en wees eerlijk over het voertuigverleden; onjuiste informatie kan leiden tot dekking-uitsluiting bij schade. Meer over autoverzekering opties vind je in ons dossier.
De financiële rekensom: wanneer loont het echt?
De aantrekkingskracht van een veiling-schade-auto zit in de aankoopprijs — maar de totale kosten zijn meer dan alleen het biedbedrag. Maak vóór elke aankoop een rekensom op basis van:
| Kostenpost | Richtbedrag 2026 |
|---|---|
| Biedbedrag op veiling | Variabel (soms 20-50% van dagwaarde) |
| Kopersfee veilingplatform | €200 – €800 |
| Transport naar garage/huis | €100 – €400 |
| Herstelkosten (schatting voor aankoop) | €1.000 – €10.000+ |
| RDW schadekeuring | €100 – €200 |
| Nieuwe APK (indien verlopen) | €40 – €80 |
| Premieopslag verzekering (jaar 1) | +15 tot +30% |
Een auto met een dagwaarde van €12.000 die voor €4.500 op de veiling staat, klinkt aantrekkelijk — maar als herstel €5.000 kost en de doorverkoopwaarde na reparatie slechts €8.000 is door het schadeverleden, is de winst bescheiden. Tel je alle kosten op, dan is het voordeel voor een particulier zonder vakkennis doorgaans kleiner dan gehoopt. Voor een professionele hersteller of iemand met kennis van carrosserieschade liggen de marges gunstiger.
Voorzichtigheid is ook geboden bij voertuigen met waterfloodschade. Moderne auto’s zijn vol met elektronica; zoutwater- of modderschade aan bedrading, ECU’s en sensoren kan years later alsnog problemen opleveren. Verzekeraars kennen dit risico en weigeren dergelijke voertuigen vaker voor allrisk.
Stap-voor-stap: van veiling tot rijklaar
Als je besluit een schade-auto van een verzekeringsveiling te kopen, doorloop dan deze stappen:
- Doe je research: Controleer het kenteken via rdw.nl (WOK-status, APK-datum, voertuigdata) en koop een voertuighistorierapport.
- Bekijk de veilinginformatie kritisch: Lees het schaderapport, bekijk alle foto’s inclusief onderstel en motor, en neem de schadecategorie (A, B, C, D) serieus.
- Haal een herstelofferte op: Vraag vóór het bieden een schatting op bij een erkend schadeherstelbedrijf, of neem een onafhankelijke expert mee.
- Bied met marge: Hou rekening met transport, kopersfees en onvoorziene herstelkosten.
- Herstel het voertuig: Laat het repareren door een vakkundige — idealiter een FOCWA- of CarFast-gecertificeerd bedrijf.
- RDW schadekeuring: Maak een afspraak via rdw.nl. Pas na goedkeuring verdwijnt de WOK-status.
- Verzekeren: Vergelijk meerdere verzekeraars en wees transparant over het voertuigverleden. Check onze verzekeringstips voor een handig stappenplan.
Wie geduld heeft, technisch inzicht meebrengt en de rekensom eerlijk maakt, kan via verzekeringsveilingen een prima auto kopen voor een eerlijke prijs. Maar wie onderschat hoeveel herstel echt kost — of hoe sterk het schadeverleden de doorverkoopwaarde drukt — komt bedrogen uit. De sleutel is kennis: van het voertuig, de kosten, de RDW-regels én de verzekeringsmarkt in 2026.
Veelgestelde vragen
Mag een particulier bieden op veilingen van verzekerings-restanten?
Ja, veel platforms zoals Copart en kleinere Nederlandse veilingsites staan open voor particulieren. BCA en Experda richten zich primair op VBV-gecertificeerde handelaren, maar ook daar kunnen particulieren in veel gevallen een account aanmaken. Controleer per platform de registratie-eisen en eventuele waarborgsom. Als particulier mis je soms de gedetailleerde inspectierapportage die dealers wél krijgen, wat het risico verhoogt.
Wat is het verschil tussen economisch en technisch total-loss?
Economisch total-loss betekent dat reparatie niet loont ten opzichte van de dagwaarde, maar het voertuig is technisch herstelbaar. Technisch total-loss betekent dat de auto onherstelbaar beschadigd is — denk aan een branduit of volledig ingedeukt koetswerk. Een economisch total-loss voertuig heeft vaak een WOK-status en mag na RDW-keuring weer de weg op; een technisch total-loss voertuig is in de meeste gevallen alleen nog goed voor de sloop of onderdelen.
Hoe controleer ik de WOK-status van een auto?
Dat doe je gratis via de kentekencheck op rdw.nl. Voer het kenteken in en kijk bij "bijzonderheden" of er een rijverbod of WOK-registratie staat. Doe dit altijd vóór aankoop — ook als de verkoper beweert dat de status al is opgeheven. Aanvullend kun je een commercieel voertuighistorierapport kopen bij partijen als VWE of AutoTrack voor een volledig overzicht van schade, eigenaren en APK-keuringen.
Kan ik een hersteld total-loss-auto allrisk verzekeren?
Dat hangt sterk af van de verzekeraar en de schadeomvang. WA is altijd mogelijk. WA+ of beperkt casco is bij de meeste verzekeraars haalbaar. Allrisk/volledig casco wordt door sommige verzekeraars geweigerd voor voertuigen met een total-loss-verleden, of alleen aangeboden met een hogere premie of verhoogd eigen risico. Vergelijk altijd meerdere aanbieders en vraag vooraf expliciet naar het beleid rondom schadehistorie. Wees eerlijk: het opgeven van valse informatie maakt je dekking ongeldig bij schade.
Wat zijn de kosten van een RDW-schadekeuring in 2026?
Een RDW-schadekeuring kostte in 2026 doorgaans tussen de €100 en €200, afhankelijk van het voertuigtype en de omvang van de schade. Je maakt een afspraak via rdw.nl. De keuring controleert of alle structurele en technische gebreken zijn hersteld. Slaag je niet in één keer, dan betaal je opnieuw voor een herkeuring. Naast de RDW-keuring is ook een reguliere APK vereist als die verlopen is — dat kost €40 tot €80 extra bij een erkend keuringsstation.
Wat is een veileingscategorie (A, B, C, D) bij schade-auto’s?
Veilingplatformen gebruiken schadecategorieën om de ernst aan te geven. Categorie A staat doorgaans voor lichte cosmetische schade; B voor matige schade met herstelwaarde; C voor ernstige schade waarbij herstel nog technisch mogelijk maar kostbaar is; D voor niet-herstelbare voertuigen (sloop of onderdelen). Deze categorisering verschilt per platform — lees altijd de bijbehorende definitie en het schaderapport. Categorie C en D voertuigen zijn doorgaans niet geschikt voor particulieren zonder technische kennis of herstelfaciliteiten.
Tekst geoptimaliseerd in mei 2026.









