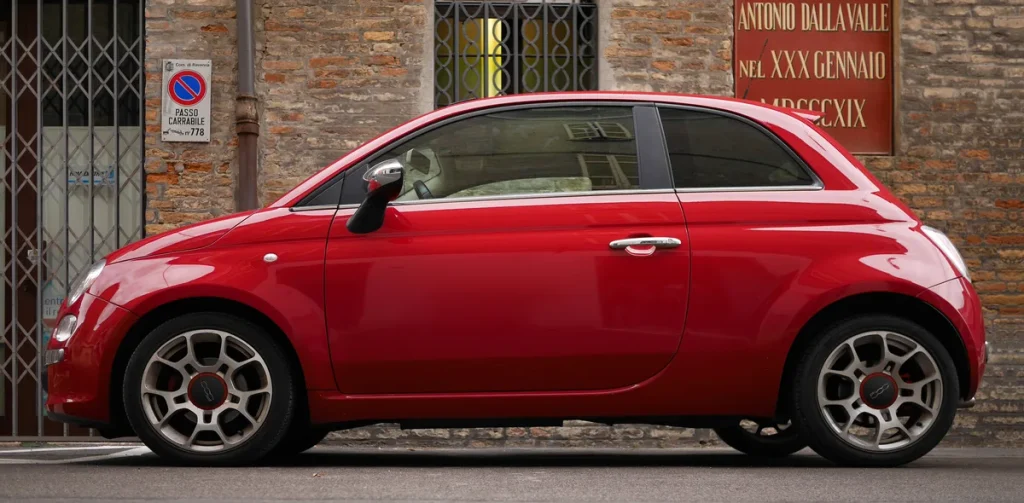
De Fiat 500 is al decennialang een van de meest herkenbare stadsauto’s op de Nederlandse weg. Of je nu rijdt in een knalrode klassieker uit de jaren zestig, de vrolijke moderne hatch uit 2007 of de volledig elektrische 500e die Fiat in 2020 introduceerde — verzekeren werkt voor elk model net even anders. In 2026 zijn de premielandschappen flink in beweging: elektrische auto’s krijgen een speciale motorrijtuigenbelastingkorting, de diefstalcijfers stegen in 2025 met bijna een kwart, en verzekeraars hanteren steeds vaker risicomodellen die sterk afwijken per model en bouwjaar.
In dit artikel vind je alles wat je nodig hebt om een goede keuze te maken: premie-indicaties voor de drie varianten, een eerlijk oordeel over het diefstalrisico, uitleg over hoe bonus-malus uitpakt bij de Fiat 500, en tips als je een Abarth-uitvoering of een aangepaste versie rijdt. Aan het einde lees je ook hoe de 500 zich verhoudt tot vergelijkbare stadsauto’s in dezelfde klasse.
Drie modellen, drie verzekeringsprofielen
De naam Fiat 500 dekt drie totaal verschillende auto’s. Allereerst de klassieke Fiat 500 (1957–1975), gebouwd in Turijn en inmiddels een gewild verzamelobject. Dan de moderne Fiat 500 die in 2007 uitkwam als eerbetoon aan het origineel — een compacte driedeurs hatch met motoren van 69 tot 105 pk. En ten slotte de Fiat 500e, de volledig elektrische versie met een actieradius van ongeveer 320 kilometer en een vermogen van 87 of 118 kW.
Die drie varianten vragen elk om een andere verzekeringsaanpak. De klassieker valt bij de meeste verzekeraars onder een oldtimerverzekering zodra hij ouder is dan 25 jaar. De moderne benzineversie sluit je gewoon als reguliere personenauto af. De 500e elektrisch vraagt extra aandacht voor de dekkingsvoorwaarden rond de accu en de laadkabel.
Premies in 2026: wat kost het concreet?
Exacte premies hangen sterk af van je leeftijd, woonplaats, aantal schadevrije jaren en het bouwjaar van de auto. Toch zijn er realistische bandbreedtes te geven op basis van actuele marktvergelijkingen.
Voor een moderne Fiat 500 (bouwjaar 2015, 1.2 benzine) betaal je bij een WA-dekking gemiddeld tussen de €35 en €55 per maand. Kies je voor WA+ (beperkt casco), dan kom je uit op €45–€70 per maand. Een allriskverzekering voor een exemplaar van dit bouwjaar is doorgaans niet meer rendabel: de dagwaarde is te laag om de meerprijs te rechtvaardigen. Een nieuw exemplaar uit 2023 loopt op tot €80–€120 per maand allrisk, afhankelijk van de verzekeraar en het profiel van de bestuurder.
De Fiat 500e elektrisch heeft een hogere cataloguswaarde (nieuwprijs circa €29.000 tot €37.000 afhankelijk van uitvoering), wat de allriskpremie drukt richting €90–€145 per maand. Daarbij geldt per 1 januari 2026 dat emissievrije personenauto’s nog altijd profiteren van een kortingspercentage van 30% op de motorrijtuigenbelasting ten opzichte van het standaardtarief. Dat scheelt direct in de totale maandlasten, al gaat die korting geleidelijk afnemen: voor 2029 staat 25% gepland.
De klassieke Fiat 500 als oldtimer kent een heel ander model: een vaste jaarpremie zonder bonus-malusregeling. Afhankelijk van de cataloguswaarde en het gebruik (beperkt of dagelijks gebruik) betaal je jaarlijks tussen de €150 en €400 voor een degelijke oldtimerverzekering met allrisk of beperkt casco. Sommige verzekeraars stellen een minimum taxatiewaarde en eisen dat de auto uitsluitend voor recreatief gebruik wordt ingezet.
| Variant | WA (maand) | WA+ (maand) | Allrisk (maand) |
|---|---|---|---|
| Moderne 500 (bj. 2015) | €35–€55 | €45–€70 | niet aanbevolen |
| Moderne 500 (bj. 2022–2023) | €38–€60 | €52–€78 | €80–€120 |
| 500e elektrisch | €42–€65 | €58–€85 | €90–€145 |
| Klassiek (oldtimer) | Vaste jaarpremie | €150–€400/jaar | |
Vergelijk altijd meerdere aanbieders via een onafhankelijke tool. De Consumentenbond publiceert elk jaar een vergelijking van autoverzekeringen waarbij ook klanttevredenheid en schadeafhandeling worden meegewogen — niet alleen de prijs.
Diefstalrisico: de Fiat 500 staat op de lijst
Wie een Fiat 500 rijdt, doet er goed aan zich bewust te zijn van het diefstalrisico. In 2025 werden in Nederland opnieuw fors meer auto’s gestolen: het totaal steeg met bijna een kwart ten opzichte van 2024, tot meer dan 7.400 gevallen. De Fiat 500 stond in 2025 in de top tien van meest gestolen automodellen, met naar schatting zo’n 154 tot 169 diefstallen — zeker niet verwaarloosbaar voor zo’n compacte stadsauto.
De reden ligt voor de hand: de Fiat 500 is klein, licht en eenvoudig te verhandelen, ook buiten Nederland. Oudere exemplaren hebben soms minder geavanceerde diefstalbeveiliging. Een goede WA+ of allrisk dekking inclusief diefstal is voor een Fiat 500 dus geen overbodige luxe, zeker niet als je in een stedelijke omgeving parkeert. Parkeer je in Amsterdam, Rotterdam of Utrecht? Reken dan op een premieopslag van 10 tot 25% ten opzichte van een adres in een rustig woongebied.
Aanvullende beveiligingsmaatregelen — een stuurslot, een track-and-trace systeem of een herkenbaar alarmsticker — kunnen bij sommige verzekeraars leiden tot een kleine premiekorting. Check dit bij het afsluiten van de polis. Voor elektrische modellen is het raadzaam om de polisvoorwaarden te controleren op diefstal van de laadkabel: die wordt niet door elke verzekeraar automatisch meeverzekerd in de autoverzekering, maar valt mogelijk wel onder de inboedelverzekering of woonverzekering.
Bonus-malus: hoe werkt dat bij de Fiat 500?
Het bonus-malussysteem werkt bij de Fiat 500 precies zoals bij iedere andere personenauto: voor elk schadevrij jaar stijg je een trede op de schadevrije jaren (SVJ)-ladder, wat leidt tot een hogere korting op je nettopremie. Na 5 schadevrije jaren heb je bij de meeste verzekeraars recht op een korting van 50% of meer; na 10 jaar kan dat oplopen tot 70–75%.
Voor jongeren die als eerste auto een Fiat 500 nemen, is de startpositie relatief ongunstig: ze beginnen op trede 0 of trede 1 en betalen daardoor het volle tarief. Een 23-jarige die in Amsterdam een Fiat 500 van 2018 rijdt, kan rekenen op een WA-premie van €70 tot €100 per maand — aanzienlijk meer dan een 35-jarige met tien schadevrije jaren die voor hetzelfde model slechts €22–€40 per maand betaalt.
Let op: bij de klassieke Fiat 500 als oldtimer geldt géén bonus-malussysteem. De premie is een vaste jaarpremie op basis van de taxatiewaarde van het voertuig. Dat maakt de oldtimerverzekering voorspelbaarder, maar ook minder flexibel.
Abarth-uitvoeringen en modificaties: meld ze altijd
De Fiat 500 is bijzonder populair onder tuningliefhebbers. Abarth — het sportieve huismerk van Fiat — bouwt versies met 135 tot 180 pk uit de 1.4 T-Jet motor. Daarnaast circuleren er op de Nederlandse markt talloze particulier getuningde exemplaren met een chiptuning, aangepaste uitlaat of een sportluchtfilter.
Hier is één ijzeren regel van toepassing: elke aanpassing die de originele specificaties van de auto verandert, moet je melden bij je verzekeraar. Dat geldt voor vermogensverhoging door chiptuning, maar ook voor visuele aanpassingen zoals een verlaagd rijwerk, brede velgen of een spoiler. Meld je dit niet en je hebt schade, dan kan de verzekeraar de uitkering weigeren of beperken.
Bij een originele Abarth 595 of 695 is het slim om bij het afsluiten van de verzekering expliciet de exacte uitvoering op te geven. Sommige verzekeraars behandelen een Abarth 500 met 160 pk anders dan een standaard Fiat 500 met 69 pk — hogere cataloguswaarde, hogere vervangingswaarde, en ook een ander risicoprofiel. Vergelijk autoverzekeringen altijd op basis van het werkelijke voertuigtype, niet op merkgemiddelde.
Fiat 500e: extra aandacht voor accu en laadpunt
De elektrische 500e verdient een apart hoofdstuk als het gaat om verzekering. De accu is het duurste onderdeel van de auto en kan bij ernstige schade of brand volledig verloren gaan. De meeste allriskverzekeringen dekken accuschade bij een aanrijding standaard mee, maar lees altijd de kleine lettertjes: sommige polissen sluiten slijtage aan de accu expliciet uit.
Een ander punt is de laadinfrastructuur. Een losse laadkabel die uit je auto gestolen wordt, valt doorgaans niet automatisch onder de autoverzekering. De thuislaadpaal is een zaak voor de woonverzekering of inboedelverzekering. Controleer of je huidige woonverzekering de laadpaal dekt, ook buiten het gehuurde pand, en of schade door blikseminslag of stroompieken is meeverzekerd.
Positief nieuws voor 500e-rijders: per 1 januari 2026 geldt nog steeds een MRB-korting van 30% voor emissievrije personenauto’s, wat de totale maandlasten drukt. De Rijksoverheid publiceert de actuele tarieven en kortingen via rijksoverheid.nl/motorrijtuigenbelasting. Voor 2027 en 2028 blijft de korting 30%, waarna in 2029 een verlaging naar 25% gepland staat.
Vergelijking met andere stadsauto’s
Hoe verhoudt de Fiat 500 zich ten opzichte van concurrenten in de A- en B-klasse? In termen van premie zit de Fiat 500 in de middenmoot. Een Toyota Aygo X is vergelijkbaar geprijsd en heeft een lagere diefstalscore. Een MINI Cooper is doorgaans duurder te verzekeren door de hogere cataloguswaarde en het sportieve karakter. De Volkswagen Polo zit net boven de 500 wat premie betreft. De elektrische 500e concurreert direct met de Renault Zoe en de VW e-Up — beide vergelijkbaar in premie voor een allrisk dekking.
Wil je je stadsauto objectief vergelijken? Gebruik dan een onafhankelijke vergelijkingstool en geef altijd je precieze kenteken op, want premies variëren niet alleen per merk maar ook per bouwjaar en uitvoering. Check ook onze premiegids voor fiscale aftrek als je de 500e zakelijk rijdt — er zijn situaties waarbij de bijtelling gunstig kan uitpakken.
Al met al is de Fiat 500 een auto die op verzekeringsgebied niet veel verrassingen brengt — mits je het juiste dekkingsniveau kiest, modificaties tijdig meldt en het diefstalrisico serieus neemt. Vergelijk elk jaar opnieuw: de markt beweegt snel en overstappen naar een andere verzekeraar kost je vijf minuten maar kan je tientallen euro’s per maand schelen.
Veelgestelde vragen
Wat is de goedkoopste manier om mijn Fiat 500 te verzekeren?
De goedkoopste optie is een WA-verzekering, die alleen wettelijk verplichte aansprakelijkheid dekt. Voor een Fiat 500 van vijf jaar of ouder is WA of WA+ (met diefstal en brandschade) in de meeste gevallen de slimste keuze. Vergelijk minimaal drie aanbieders via een onafhankelijke vergelijkingssite en vul altijd je exacte kenteken in voor een nauwkeurige premie. Kortere kilometers per jaar rijden en een garageplaats in eigen gebruik kunnen de premie verder omlaag brengen.
Is de Fiat 500e duurder te verzekeren dan de benzineversie?
Dat hangt vooral af van de nieuwprijs. Een nieuwe 500e heeft een cataloguswaarde van €29.000 tot €37.000, terwijl een nieuwe benzine 500 al vanaf zo’n €18.000 begint. Een allrisk premie voor de 500e ligt daardoor gemiddeld €20 tot €40 per maand hoger. De MRB-korting van 30% (geldig tot 2029) compenseert dit gedeeltelijk, maar per saldo ben je voor een vergelijkbaar dekkingsniveau iets meer kwijt voor de elektrische versie.
Wat moet ik regelen als ik mijn Fiat 500 chip-tune of laat verlagen?
Elke aanpassing die afwijkt van de originele fabrieksspecificaties moet je melden bij je verzekeraar vóórdat je de modificatie uitvoert. Denk aan chiptuning, een sportuitlaat, aangepaste vering of velgen met een ander formaat. Meld je dit niet en je hebt vervolgens een schade, dan kan de verzekeraar weigeren uit te keren. Veel verzekeraars rekenen een kleine toeslag voor gemodificeerde voertuigen, maar dat is altijd beter dan het risico op een afgewezen claim.
Valt een klassieke Fiat 500 (voor 1975) onder een gewone autoverzekering?
Zodra de auto 25 jaar of ouder is, kun je kiezen voor een gespecialiseerde oldtimerverzekering. Die werkt fundamenteel anders dan een reguliere autoverzekering: de premie is een vast jaarbedrag zonder bonus-malussysteem, gebaseerd op een getaxeerde waarde. Daarmee bescherm je je klassieker tegen onderverzekering, wat bij reguliere WA-verzekeringen een reëel risico is als de marktwaarde van de auto stijgt. Voorwaarden zijn doorgaans beperkt recreatief gebruik en soms een taxatierapport van een erkend expert.
Dekt mijn autoverzekering ook de laadkabel van mijn 500e?
Dat verschilt per polis en per verzekeraar. Een los liggende laadkabel die gestolen wordt, valt bij de meeste autoverzekeringen niet automatisch onder de diefstalvergoeding. Check je polisvoorwaarden expliciet op dit punt. De laadkabel kan meeverzekerd zijn via je inboedelverzekering — soms ook als je hem buiten je woning gebruikt (bv. aan een openbare lader). Je thuislaadpaal is een zaak voor de woonhuisverzekering. Vraag dit na bij je huidige verzekeraar voordat je ervan uitgaat dat je gedekt bent.
Hoe beïnvloedt mijn woonplaats de premie voor een Fiat 500?
Woonplaats is een van de sterkste premiebepalende factoren bij autoverzekeringen. In stedelijke gebieden als Amsterdam, Rotterdam en Utrecht liggen premies 10 tot 25% hoger dan in landelijke regio’s, mede door hogere diefstal- en schadefrequentie. De Fiat 500 — die bijzonder populair is in de stad — profiteert hier dus niet van. Overweeg een beveiligingsmaatregel zoals een track-and-tracesysteem: sommige verzekeraars geven hiervoor een korting van 5 tot 10%.
Tekst geoptimaliseerd in mei 2026.









