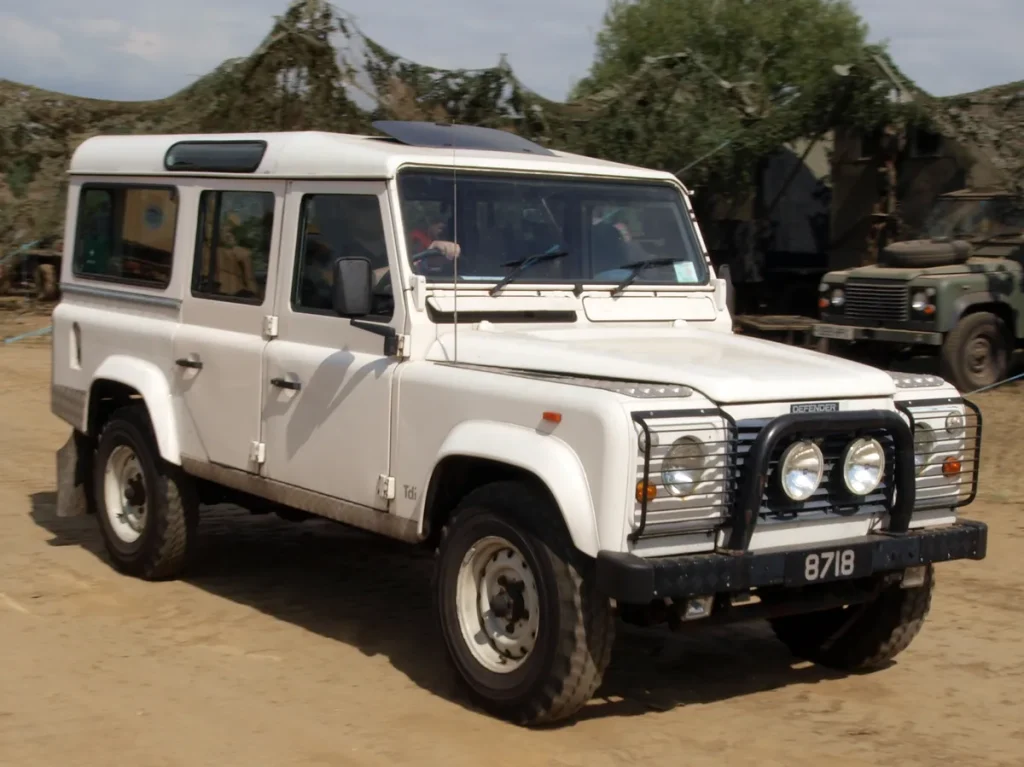
Je hebt hem gevonden: een Land Rover Defender 110 uit 1994, een Toyota Land Cruiser HJ60 uit 1985 of een vroege Mercedes G-Klasse W460 — allemaal machines die al decennia meegaan en intussen een eigenzinnige reputatie hebben opgebouwd als de ultieme overlanding-rigs. Maar zodra je zo’n klassieker aanschaft, stuit je meteen op een praktische vraag die veel kopers onderschatten: hoe verzeker je dit voertuig correct? Een standaard autoverzekering via de gangbare vergelijkers is voor dit soort voertuigen zelden de juiste keuze, en kan je bij schade duur komen te staan.
In 2026 is het speelveld voor klassieke 4×4-verzekeringen duidelijker geworden. Gespecialiseerde aanbieders hebben hun productaanbod uitgebreid, en de markt voor youngtimer- en klassiekerverzekeringen groeit mee met de populariteit van overlanding als reistijl. Toch zitten er nog altijd valkuilen in de kleine lettertjes — zeker als je je voertuig hebt aangepast met een snorkel, dakdrager, liftkitje of andere modificaties die bij overlanding-rijders populair zijn. Dit artikel legt precies uit waar je op moet letten.
Klassieke 4×4 versus moderne SUV: een fundamenteel verschil
Het is belangrijk om het onderscheid te maken tussen de post die op deze site gaat over moderne 4×4 en SUV-modellen en wat hier aan bod komt: voertuigen die minimaal 25 tot 30 jaar oud zijn en die zowel een emotionele als een financiële collectionswaarde vertegenwoordigen. Voor een klassieke Land Rover Series III uit 1978 of een Toyota BJ40 uit 1982 is de dagwaarde in de meeste gevallen niet de maatstaf die je wil hanteren bij je verzekering.
Moderne autoverzekeringen rekenen met de dagwaarde van het voertuig — een methode die voor depreciërende personenauto’s logisch is, maar die voor klassiekers pervers uitpakt. Een goed onderhouden Land Rover Defender Td5 uit 2002 kan in 2026 meer waard zijn dan hij nieuw kostte, dankzij de explosief gestegen marktprijzen voor klassieke terreinwagens. Reken je die Defender af op dagwaarde, dan loop je bij totaalloss tienduizenden euro’s mis.
De oplossing is een klassiekerpolis op basis van taxatiewaarde. Hierbij laat je het voertuig taxeren door een erkende taxateur, wordt de vastgestelde waarde in de polis opgenomen en ontvang je bij totaalloss die volledige getaxeerde waarde — zonder discussie over afschrijving. Aanbieders als Turien & Co., De Oldtimerverzekering en De 4×4 Autoverzekering (Veenstra & de Jong Assurantiën) bieden dit soort polissen aan voor klassieke terreinwagens.
Wanneer is je 4×4 ‘klassiek’ genoeg voor een klassiekerpolis?
De meeste gespecialiseerde verzekeraars hanteren een minimumleeftijd van 25 jaar voor klassiekerverzekeringen. Sommige vragen 30 jaar, anderen werken al vanaf 20 jaar met zogenoemde youngtimer-polissen. Voor de populaire overlanding-klassiekers geldt het volgende in 2026:
- Land Rover Series I, II en III (1948–1985): ruimschoots boven de klassiekergrens, volledige oldtimer-polissen beschikbaar.
- Land Rover Defender 90/110/130 (1983–2016): de vroege exemplaren zijn klassiek; modellen van vóór 2001 kwalificeren bij de meeste aanbieders.
- Toyota Land Cruiser BJ/FJ/HJ Series (1960–1990): allemaal klassiek; taxatiewaarden zijn de afgelopen jaren sterk gestegen.
- Toyota Land Cruiser 70 Series (1984–heden): vroege exemplaren (pre-1996) kwalificeren; de 70 Series heeft een trouwe fanbase in Nederland.
- Mercedes G-Klasse W460/W461 (1979–heden): de vroege W460 is volledig klassiek; W463-exemplaren van vóór 2000 komen in aanmerking bij de meeste aanbieders.
Voor voertuigen die nog net niet de klassiekerleeftijd halen, is een youngtimer-polis een verstandige tussenoplossing. De premies zijn aanzienlijk lager dan bij een reguliere dagwaarde-verzekering, en de voorwaarden zijn doorgaans vergelijkbaar met een klassiekerpolis.
Modificaties: de grootste valkuil bij overlanding-verzekeringen
Hier gaat het bij overlanding-rigs het vaakst mis. Een voertuig dat je gebruikt voor serieuze reizen — van de Pyreneeën tot de Marokkaanse pistes — is bijna nooit nog in standaarduitvoering. Typische aanpassingen bij een overlanding-rig zijn:
- Een snorkel (verhoogde luchtinlaat, essentieel bij diep water en stofrijden)
- Een dakdrager of rooftent (voor extra bergruimte of overnachten)
- Een lift-kit (verhoogde rijhoogte voor meer bodemvrijheid, soms +5 tot +10 cm)
- Terreinbanden (All-Terrain of Mud-Terrain, bredere sectie dan origineel)
- Een bullbar of pushbar (bescherming bij bosrijden of wildlife)
- Een trekhaak met hoge trekbelasting voor overlanding-trailers of watertrailers
- Aanpassingen aan de remmen, ophanging of aandrijflijn
Het probleem: de meeste autoverzekeringen — ook klassiekerverzekeringen — dekken standaard alleen het voertuig in de uitvoering zoals opgegeven bij het afsluiten van de polis. Modificaties die niet zijn gemeld, kunnen bij schade reden zijn om de uitkering te weigeren of te verlagen. Dit geldt zeker voor aanpassingen die de RDW-keuring beïnvloeden, zoals een lift-kit boven de toegestane norm of terreinbanden die buiten de kentekenbanden-specificaties vallen.
De vuistregel: meld elke modificatie vooraf aan je verzekeraar. Gespecialiseerde 4×4-aanbieders zijn hier veel pragmatischer in dan reguliere verzekeraars — zij begrijpen dat een snorkel en dakdrager bij een overlanding-rig nu eenmaal horen, en kunnen de getaxeerde waarde inclusief die modificaties laten vastleggen. Vraag altijd een bevestiging op schrift dat de specifieke aanpassingen zijn meeverzekerd.
Houd ook rekening met de RDW: aanpassingen die van invloed zijn op de technische specificaties van het voertuig (rijhoogte, wielbasis, remcapaciteit) moeten in veel gevallen worden gemeld en gekeurd. Een lift-kit die niet is ingeschreven bij de RDW en waarvoor geen keuringsverklaring is, maakt je verzekering bij een ongeluk mogelijk ongeldig — ongeacht wat je verzekeraar zegt. Meer informatie over technische aanpassingen en keuringsplicht vind je op rijksoverheid.nl.
Premies voor klassieke 4×4 en overlanding-rigs in 2026
Een van de grote voordelen van een klassiekerpolis is de lage premie. Verzekeraars gaan ervan uit dat je de auto zorgvuldig gebruikt, weinig kilometers maakt en het voertuig goed onderhoudt. In de praktijk rijden overlanding-rijders inderdaad relatief weinig kilometers per jaar in hun rig — de meeste reizen zijn seizoensgebonden, en in de winter staat het voertuig vaak in de garage.
Indicatieve premies op basis van beschikbare marktgegevens begin 2026 voor een klassieke 4×4 met een taxatiewaarde van €25.000, eigenaar 40 jaar, 8.000 km/jaar, geen recente schades:
| Dekkingsniveau | Indicatieve jaarpremie | Wat is gedekt? |
|---|---|---|
| WA (verplicht minimum) | € 136 – € 250 | Schade aan derden |
| WA+ / beperkt casco | € 250 – € 420 | + Brand, diefstal, storm, glas, aanrijding dieren |
| Allrisk (getaxeerde waarde) | € 350 – € 600 | + Eigen schuld-schade, taxatiewaarde bij totaalloss |
Indicatieve premies op basis van De 4×4 Autoverzekering en De Oldtimerverzekering, begin 2026. Werkelijke premie afhankelijk van voertuig, leeftijd, postcode en kilometeraantal.
Ter vergelijking: voor een moderne Land Rover Defender P300 met een cataloguswaarde van €80.000 betaal je bij een reguliere verzekeraar voor allrisk al gauw €1.600 tot €2.500 per jaar. De klassiekerpolis voor een vergelijkbare Defender 110 Tdi uit 1997 met een taxatiewaarde van €30.000 kost je doorgaans minder dan een tiende daarvan. Dat prijsverschil maakt de investering in een goede taxatie (gemiddeld €100 tot €200 via een FEHAC-erkende taxateur) meer dan terug.
Buitenland-reizen en overlanding: check je dekking voor vertrek
Dit is het moment waarop de meeste klassieke 4×4-polissen hun beperkingen tonen. Een standaard klassiekerverzekering dekt je voertuig doorgaans op Nederlands grondgebied en in een beperkt aantal Europese landen — maar de exacte dekking verschilt sterk per aanbieder. Als je met je overlanding-rig naar Marokko, Albanië, de Georgische bergpassen of de Sahara trekt, moet je dit vooraf expliciet navragen én bevestigd krijgen.
De meeste gangbare autoverzekeringen bieden een basisgarantie voor EU-landen via de Groene Kaart. Maar voor landen buiten de EU — denk aan Marokko, Tunesië, Turkije, Oekraïne of de Westelijke Balkanlanden — is aanvullende dekking nodig. Sommige verzekeraars dekken Marokko mee onder een uitgebreide Europadekking; anderen vragen een losse uitbreidingspremie of weigeren dit land geheel.
Nog belangrijker voor overlanding-rigs: check of pechhulp en berging in het buitenland is inbegrepen. Bij een breakdownsituatie midden in de Atlas of op een verlaten track in Portugal ben je afhankelijk van je hulpverlener. Standaard-ANWB-pechhulp dekt in principe heel Europa, maar voor landen als Marokko moet je een aanvullend abonnement afsluiten. Aanbieders als Europ Assistance en ANWB Alarmlijn bieden plannen aan die ook Marokko, Tunesië en Turkije omvatten, voor circa €100 tot €150 extra per jaar.
Een doorlopende reisverzekering met werelddekking is bij serieuze overlanding-reizen buiten Europa ook aan te raden — niet voor het voertuig, maar voor medische kosten, repatriëring en persoonlijke bezittingen. De ANWB biedt hierover praktische informatie op anwb.nl.
Taxatie: de basis van elke goede klassiekerverzekering
Zonder een actueel taxatierapport is een klassiekerverzekering op basis van taxatiewaarde niet mogelijk. De meeste aanbieders vereisen een taxatie door een FEHAC-erkende taxateur (Federatie Historische Automobiel- en Motorfietsclubs) die niet ouder is dan drie jaar — sommige hanteren zelfs één jaar voor voertuigen in een snel stijgende markt.
Wat een goede taxateur doet: hij stelt de actuele marktwaarde vast op basis van vergelijkbare voertuigen, de staat van onderhoud, de kilometerstand en — cruciaal voor overlanding-rigs — de aangebrachte modificaties. Laat de taxateur expliciet de waarde van snorkel, dakdrager, extra tanks, lier en andere aanpassingen meenemen in de taxatiewaarde. Zo staat bij totaalloss niet alleen de basiswaarde van het voertuig in de polis, maar ook de investering die je in je rig hebt gestoken.
De kosten voor een FEHAC-taxatie liggen doorgaans tussen de €100 en €200 voor een rijdend voertuig. Voor complexe of sterk gemodificeerde voertuigen kan dat oplopen tot €300. Een taxatierapport is ook handig bij verkoop, importgeschillen of douanedeclaraties tijdens reizen buiten de EU.
Houd ook in de gaten dat marktprijzen voor klassieke 4×4-modellen de afgelopen jaren sterk zijn gestegen. Een Land Rover Defender 90 Tdi die in 2018 nog voor €10.000 van eigenaar wisselde, doet in 2026 al gauw €25.000 tot €40.000 afhankelijk van staat en specificaties. Als je taxatie van drie jaar oud is, loopt je huidige dekking waarschijnlijk fors achter op de marktwaarde. Laat je klassieke 4×4 bij twijfel hertaxeren.
Praktisch: welke verzekeraar voor jouw rig?
Voor eigenaren van klassieke 4×4’s en overlanding-rigs in Nederland zijn er meerdere routes:
- De 4×4 Autoverzekering (Veenstra & de Jong): gespecialiseerd in terreinwagens van alle leeftijden, inclusief off-road-events-dekking en FEHAC-conforme polissen. Reputatie als beste kenner van het 4×4-segment in Nederland.
- Turien & Co. Klassiekerverzekering: brede aanbieder met ruime ervaring in het verzekeren van bijzondere voertuigen op taxatiewaarde, ook via tussenpersonen.
- TVM Oldtimerverzekering: solide aanbieder voor rijdende klassiekers met beperkte jaarkilometers.
- KNAC Oldtimerverzekering: via de Koninklijke Nederlandsche Automobiel Club, specifiek voor leden en oldtimer-enthousiasten.
Gebruik voor een eerste vergelijking van premie-indicaties ook de Consumentenbond autoverzekering-tool, maar bel daarna altijd met een specialist om je specifieke situatie — inclusief modificaties en buitenlandse reizen — door te spreken. Wat op een vergelijkingssite staat, is zelden de definitieve polis voor een gemodificeerde overlanding-rig.
Wie zijn klassieke 4×4 goed verzekerd heeft, kan met een gerust hart de route plannen — of dat nu een weekend langs de hei in Drenthe is, of een drie weken durende trip naar de Marokkaanse bergpassen. De investering in de juiste polis, een actuele taxatie en een goede pechhulp-dekking is klein vergeleken met wat je kwijt bent als het misgaat zonder die bescherming. Zie ook ons overzicht van premies en fiscale aspecten voor meer context over klassiekerverzekeringen en eventuele fiscale behandeling van oldtimers.
Veelgestelde vragen
Kan ik mijn klassieke Land Rover Defender verzekeren als oldtimer?
Ja, als je Defender minimaal 25 jaar oud is, kom je bij de meeste gespecialiseerde verzekeraars in aanmerking voor een klassiekerpolis op basis van taxatiewaarde. Voor Defenders van vóór 2001 is dit in 2026 al standaard mogelijk. Een taxatierapport door een FEHAC-erkende taxateur is vereist — de kosten liggen tussen de €100 en €200. Het grote voordeel: bij totaalloss ontvang je de volledige getaxeerde waarde, ook als die ver boven de dagwaarde ligt. De klassieke Defender-markt is de afgelopen jaren explosief gestegen, dus een actuele taxatie is essentieel.
Zijn modificaties zoals een snorkel en dakdrager meeverzekerd?
Niet automatisch. Je moet modificaties altijd vooraf melden aan je verzekeraar. Gespecialiseerde 4×4-verzekeraars zijn pragmatisch: ze kunnen de getaxeerde waarde inclusief snorkel, dakdrager, lier en andere overlanding-accessoires vastleggen in de polis. Meld je aanpassingen niet, dan loop je bij schade het risico dat de verzekeraar de claim weigert of naar rato vermindert. Vraag altijd schriftelijke bevestiging dat specifieke modificaties zijn meeverzekerd. Voor RDW-plichtige aanpassingen zoals een lift-kit is ook een keuringsverklaring vereist.
Dekt mijn klassiekerverzekering ook off-road rijden?
Standaard niet. De meeste klassiekerverzekeringen dekken gebruik op de openbare weg. Zodra je met je rig van de weg afgaat — een piste in, een veld op of een privéterrein — is schade doorgaans niet gedekt. Voor off-road gebruik moet je expliciet een polis kiezen die dit vermeldt. De 4×4 Autoverzekering biedt dekking die ook off-road rijden omvat, inclusief deelname aan off-road-events. Vraag dit altijd na bij je aanbieder en laat het bevestigen in de polisvoorwaarden.
Ben ik gedekt tijdens een overlanding-reis naar Marokko?
Dat hangt af van je polis. Marokko valt bij veel reisverzekeringen onder een uitgebreide Europadekking, maar je autoverzekering en pechhulp-dekking zijn niet automatisch geldig buiten de EU. Je hebt altijd een Groene Kaart nodig voor landen buiten de EU die dit vereisen. Check vóór vertrek of je verzekeraar Marokko dekt, vraag zo nodig een uitbreiding aan, en sluit aanvullende pechhulp af die ook Marokko omvat — aanbieders als ANWB Alarmlijn en Europ Assistance bieden dit aan voor circa €100 tot €150 per jaar extra.
Wat kost een taxatie voor mijn overlanding-rig?
Een FEHAC-taxatie voor een rijdend klassiek voertuig kost gemiddeld €100 tot €200. Voor een sterk gemodificeerde of zeldzame rig kan dat oplopen tot €300. Zorg dat de taxateur alle overlanding-modificaties meeneemt in de waardering: snorkel, dakdrager, lier, extra tanks en andere aanpassingen verhogen de waarde van het voertuig en moeten in de taxatiewaarde zijn verwerkt om bij totaalloss volledig te worden vergoed. Een taxatierapport is doorgaans drie jaar geldig; in een snel stijgende markt is hertaxatie eerder verstandig.
Hoe werkt de bonus-malus bij een klassiekerverzekering?
Bij de meeste klassiekerverzekeringen geldt het reguliere bonus-malus-systeem niet op dezelfde manier als bij een dagelijkse auto. Veel aanbieders hanteren vaste lage premies op basis van het gebruik (beperkte kilometers, hobbygebruik) en de zorgvuldige eigenaarsprofielen van klassieker-enthousiasten. Heb je al een gunstige schadevrijkorting op je dagelijkse auto, dan kun je die doorgaans niet overdragen naar de klassiekerpolis. Vraag je aanbieder expliciet hoe schadevrije jaren worden verwerkt in de premieberekening voor je specifieke voertuig.
Tekst geoptimaliseerd in mei 2026.









