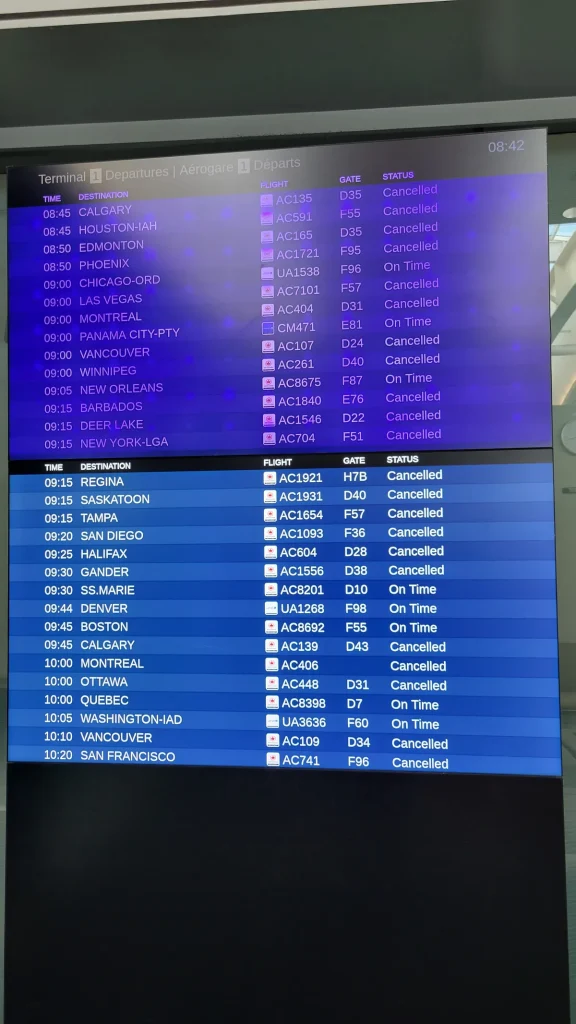
Je hebt je vlucht geboekt, de koffer staat half gepakt en dan slaat het noodlot toe. Ziekte, een sterfgeval in de familie, of een plotselinge werkoproep. Zonder de juiste dekking verlies je al snel honderden euros aan niet-restitueerbare vliegtickets. Een annuleringsverzekering is de financiele veiligheidsnet die je in 2026 simpelweg niet wil missen — zeker nu vliegticketprijzen fors zijn gestegen en vluchten door luchtvaartmaatschappijen vaker worden herroepen of opnieuw gepland.
Dit artikel legt je stap voor stap uit wat een annuleringsverzekering voor vliegtickets precies inhoudt, welke redenen gedekt zijn, hoe de premies in 2026 eruitzien en waar de meeste mensen de mist ingaan bij het afsluiten. We bespreken ook de wisselwerking met de Europese passagiersrechten onder Verordening EU 261/2004, zodat je precies weet waar je recht op hebt als de luchtvaartmaatschappij zelf annuleert.
Wat is een annuleringsverzekering voor je vlucht?
Een annuleringsverzekering — ook wel kortlopende annuleringsverzekering of vliegticketverzekering genoemd — vergoedt de kosten die je maakt als je een geboekte vlucht niet kunt maken. Dat klinkt simpel, maar de precieze dekking verschilt sterk per polis. De kern van het product is dat je de niet-restitueerbare kosten van je vluchttickets terugkrijgt als je door een gedekte reden moet annuleren. Sommige polissen vergoeden alleen de vliegtickets zelf; uitgebreidere varianten vergoeden ook bijkomende kosten zoals reeds geboekte hotels, excursies of autohuur die je daardoor misloopt.
Belangrijk onderscheid: een annuleringsverzekering dekt de situatie voor vertrek. Zodra je op reis bent, is het de reisverzekering die bijspringt bij problemen als ziekte onderweg, bagage die zoekraakt of een vlucht die ter plaatse uitvalt. Deze twee producten vullen elkaar aan; je hebt ze allebei nodig voor volledige bescherming.
Wat zijn de premies in 2026?
De prijs van een kortlopende annuleringsverzekering ligt in 2026 doorgaans tussen de 4% en 7% van de totale reissom. Boek je een vlucht van 800 euro per persoon met twee personen, dan betaal je voor een annuleringsverzekering al gauw tussen de 64 en 112 euro voor die enkele reis. Hoe hoger de totale reissom, hoe hoger de absolute premie — maar het percentage blijft in de meeste gevallen stabiel.
Voor frequente reizigers is een doorlopende annuleringsverzekering doorgaans interessanter. Verzekeraars als Rabobank/Interpolis, ANWB, NN en Centraal Beheer bieden doorlopende polissen aan met een jaarlijkse premie die afhankelijk is van het maximaal verzekerde bedrag per reis. Gangbare maxima zijn 1.500, 3.000 of 4.500 euro per persoon per reis. Een doorlopende verzekering is al snel voordeliger dan losse polissen zodra je twee of meer keer per jaar vliegt.
| Type | Premie | Geschikt voor |
|---|---|---|
| Kortlopend (per reis) | 4–7% van reissom | Af-en-toe-reizigers |
| Doorlopend (jaarpolis) | Vanaf ca. 40–80 euro/jaar | 2+ reizen per jaar |
Let op dat de meeste verzekeraars eisen dat je de annuleringsverzekering binnen 7 tot 14 dagen na de boeking afsluit. Wacht je langer, dan is de kans groot dat je die specifieke reis niet meer kunt meeverzekeren. Vergelijk polissen via Consumentenbond of Reisverzekering.nl om snel een beeld te krijgen van de markt.
Welke redenen voor annulering zijn standaard gedekt?
Niet elke reden voor annulering geeft recht op vergoeding. Vrijwel alle Nederlandse annuleringsverzekeringen dekken de volgende situaties:
- Ernstige ziekte of ongeval van jezelf, een medeverzekerde of een directe familielid (eerste- en tweedegraads).
- Overlijden van de verzekerde of een naast familielid.
- Onverwacht ontslag of een dwingend beroep door de werkgever waarbij aanwezigheid onmisbaar is.
- Ernstige schade aan de woning, zoals brand of overstroming, waardoor je aanwezigheid thuis noodzakelijk is.
- Scheiding of echtscheiding, mits dit een plotselinge, onverwachte situatie betreft.
- Annulering door de luchtvaartmaatschappij, voor zover de niet-teruggekregen kosten niet al door de airline worden vergoed.
Uitgesloten zijn doorgaans: reeds bekende chronische aandoeningen die voor het afsluiten van de polis bestonden, zwangerschappen die al bekend waren, reizen naar gebieden waarvoor het Ministerie van Buitenlandse Zaken een negatief reisadvies afgeeft, en annuleringen wegens verandering van plannen. Wil je ook gedekt zijn bij annulering om werkloosheid of onvoorziene calamiteiten als epidemieen, dan kun je soms een uitgebreidere module bijsluiten.
EU-passagiersrechten en de wisselwerking met je verzekering
Een punt dat veel reizigers over het hoofd zien: als de luchtvaartmaatschappij je vlucht annuleert, heb je als passagier al aanzienlijke rechten op grond van EU-Verordening 261/2004. Deze regels gelden in 2026 onverkort voor alle vluchten vertrekkend vanuit een EU-luchthaven, en voor vluchten naar de EU met een Europese luchtvaartmaatschappij.
De compensatiebedragen per passagier zijn als volgt:
- tot 1.500 km: 250 euro per persoon
- 1.500 tot 3.500 km: 400 euro per persoon
- meer dan 3.500 km: 600 euro per persoon
Daarnaast heb je recht op volledige terugbetaling van je ticket of een alternatieve vlucht, plus verzorging op de luchthaven (maaltijden, drank, eventueel overnachting). De compensatieplicht vervalt als de airline je meer dan 14 dagen van tevoren informeert, of als er sprake is van buitengewone omstandigheden — denk aan extreme weersomstandigheden of politieke onrust.
Hier zit de wisselwerking met je annuleringsverzekering: de meeste polissen vergoeden alleen de kosten die je niet terugkrijgt van de luchtvaartmaatschappij. Krijg je via EU261 al 600 euro terug op een ticket van 650 euro, dan vergoedt de verzekeraar maximaal het resterende bedrag van 50 euro plus eventuele bijkomende kosten. Lees de polisvoorwaarden hierover nauwkeurig, want de formulering verschilt. Uitgebreidere polissen vergoeden soms de volledige reissom inclusief hotels en excursies die je misloopt, ook als de airline al wat heeft terugbetaald.
Losse polis of annulering via je creditcard?
Veel Nederlanders zijn zich er niet van bewust dat sommige creditcards — met name Gold- en Platinum-varianten van American Express, ING of ABN AMRO — een basale annuleringsdekking meebrengen voor vluchten betaald met die kaart. De dekking is doorgaans beperkter dan een aparte polis: de gedekte redenen zijn smaller, het maximale vergoedingsbedrag is lager (vaak 1.500 tot 2.500 euro per persoon) en de procedure bij claim kan omslachtiger zijn.
Voor een enkelvoudige citytrip met een goedkoop ticket is de creditcarddekking soms voldoende. Plan je een verre reis met dure tickets, vooraf betaalde hotels en excursies, dan loont het om een aparte annuleringsverzekering af te sluiten met een dekkingslimiet die past bij de totale reissom. Vergelijk altijd de polisvoorwaarden naast elkaar voordat je besluit op de creditcarddekking te vertrouwen.
De meest gemaakte fouten bij het afsluiten
Uit klantervaringen bij de Consumentenbond en klachtenafhandelingsdata van het Klachteninstituut Financiele Dienstverlening (Kifid) blijkt dat de meeste problemen bij annuleringsverzekeringen te herleiden zijn tot een handvol vermijdbare fouten.
Te laat afsluiten: de wachttermijn van 7 tot 14 dagen na boeking is een harde grens. Wie drie maanden voor vertrek pas denkt aan een verzekering, valt buiten de boot. Sluit je annuleringsverzekering af tegelijk met je boeking.
Bestaande aandoeningen niet melden: een pre-existente medische aandoening die je hebt verzwegen telt als een reden voor afwijzing van de claim. Vermeldt alle relevante gezondheidsinformatie eerlijk bij het aanvragen, ook al lijkt dit nadelig.
Vergeten dat het eigen risico telt: sommige polissen hanteren een eigen risico van 50 tot 150 euro per persoon per claim. Bij een ticket van 300 euro en een eigen risico van 100 euro is je netto vergoeding slechts 200 euro. Reken dit van tevoren door.
Maximale dekking te laag kiezen: wie een doorlopende polis heeft met een maximum van 1.500 euro per persoon, maar een business-classticket van 2.800 euro boekt, is het verschil kwijt. Check bij elke boeking of je dekkingslimiet volstaat.
Annulering door de airline verwarren met eigen annulering: als de luchtvaartmaatschappij annuleert, gelden de EU261-rechten als eerste. Dien eerst een verzoek in bij de airline. Wat niet vergoed wordt, kun je daarna bij de verzekeraar claimen. Wie dit omgekeerd aanpakt, riskeert een afwijzing.
Wil je snel zien welke polissen het best scoren op dekking, claimafhandeling en premie? De vergelijkings- en dekkingstools op deze site helpen je in een paar minuten de juiste polis te vinden.
Veelgestelde vragen
Moet ik een annuleringsverzekering afsluiten als ik al een reisverzekering heb?
Dat hangt af van je doorlopende reisverzekering. Veel reisverzekeringen bieden optionele annuleringsdekking als module die je apart kunt bijsluiten. Controleer je polis of polisblad: staat er annuleringsdekking in vermeld, en zo ja, wat is het maximaal verzekerde bedrag per reis? Is de annuleringsdekking niet standaard inbegrepen, dan dien je die apart af te sluiten — ofwel als uitbreiding op je doorlopende polis, ofwel als losse kortlopende verzekering per reis.
Wat als ik mijn vlucht wil omboeken in plaats van annuleren?
Een annuleringsverzekering dekt in principe alleen volledige annulering, niet omboeken. Luchtvaartmaatschappijen rekenen vaak omboekingskosten. Die vallen buiten de standaard annuleringsdekking, tenzij de reden voor omboeken een gedekte annuleringsgrond is (zoals ziekte) en omboeken feitelijk de goedkoopste optie is. Neem in dit geval eerst contact op met je verzekeraar voordat je omboekt, anders loop je het risico dat de claim wordt afgewezen.
Heb ik recht op vergoeding als ik zelf mijn vlucht annuleer om persoonlijke redenen?
Nee. Een annuleringsverzekering dekt geen persoonlijke redenen als geen zin meer, gewijzigde plannen of een conflicterende afspraak. De gedekte annuleringsgronden zijn limitatief: ziekte, overlijden, ontslag, schade aan de woning enzovoort. Wil je maximale flexibiliteit, kijk dan naar zogeheten annuleren-om-welke-reden-dan-ook-polissen (Cancel for Any Reason). Deze zijn in Nederland beperkt verkrijgbaar en beduidend duurder, maar vergoeden doorgaans 50–75% van de reissom bij iedere annulering.
Wat moet ik doen als mijn vlucht geannuleerd wordt door de luchtvaartmaatschappij?
Stap 1: eis van de luchtvaartmaatschappij terugbetaling van je ticket of een alternatieve vlucht. Stap 2: maak aanspraak op de wettelijke EU261-compensatie (250, 400 of 600 euro, afhankelijk van de vluchtafstand), tenzij de airline buitengewone omstandigheden kan bewijzen. Stap 3: dien pas daarna een claim in bij je annuleringsverzekering voor de resterende kosten die de airline niet vergoedt, zoals al betaalde hotels of reizen die daarna niet meer zinvol zijn. Bewaar alle correspondentie, bonnen en bevestigingen.
Is een annuleringsverzekering fiscaal aftrekbaar?
In de meeste gevallen niet, want het betreft een persoonlijke verzekering voor vrijetijdsreizen. Reis je zakelijk en is de annuleringsverzekering aantoonbaar voor werkgerelateerde reizen afgesloten, dan kan de premie als zakelijke kosten worden opgevoerd of door de werkgever worden vergoed. Raadpleeg de actuele richtlijnen van de Rijksoverheid of een belastingadviseur voor je specifieke situatie.
Geldt mijn annuleringsverzekering ook voor vluchten buiten Europa?
Ja, de annuleringsverzekering dekt doorgaans de kosten van vluchten ongeacht de bestemming — mits het reisadvies van het Ministerie van Buitenlandse Zaken geen code oranje of rood aangeeft voor het land van bestemming. Vluchten naar gebieden met een negatief reisadvies zijn vrijwel altijd uitgesloten. Controleer het reisadvies op rijksoverheid.nl ruim voor je vertrek.
Tekst geoptimaliseerd in mei 2026.









