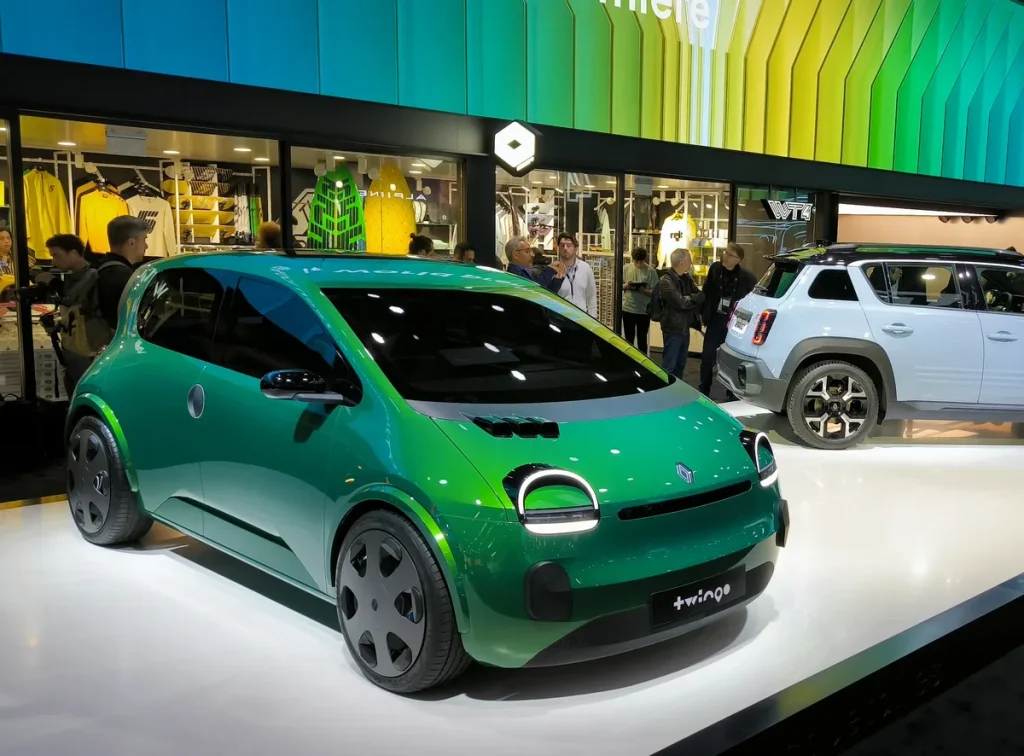
De Renault Twingo is al decennia een vertrouwd gezicht in Nederlandse steden. Compact, wendbaar en betaalbaar in gebruik — het zijn eigenschappen die generaties bestuurders aan dit kleine Fransen autootje binden. Maar in 2026 speelt er iets nieuws: Renault bracht de Twingo terug als volledig elektrische auto, de Twingo E-Tech Electric, en die verandert het verzekeringslandschap voor Twingo-rijders. Welke dekking past bij jouw model, en wat betaal je daar in 2026 voor?
Of je nu een tienjaar oude benzine-Twingo rijdt of net een splinternieuwe E-Tech Electric hebt besteld, de keuze voor de juiste verzekering draait altijd om dezelfde drie factoren: de waarde van je auto, jouw rijprofiel en de premie die je bereid bent te betalen. In dit artikel lees je hoe je die keuze slim maakt — met actuele cijfers en concrete tips voor 2026.
De drie dekkingsvormen op een rij
Elke autoverzekering voor de Twingo valt binnen een van drie dekkingsniveaus. Begrijp je die, dan kun je daarna pas een goede vergelijking maken.
WA (Wettelijke Aansprakelijkheid) is de wettelijk verplichte minimumverzekering. Ze dekt schade die je met jouw Twingo aan anderen veroorzaakt: letsel, schade aan andere voertuigen of aan eigendommen. Schade aan je eigen auto valt er volledig buiten. Voor een Twingo ouder dan tien jaar met een dagwaarde onder de 3.000 euro is WA vaak de enige verstandige keuze: de jaarlijkse premie voor een WA-polis begon in begin 2026 bij aanbieders als FBTO al rond de 13 euro per maand.
WA + Beperkt Casco voegt een reeks extra dekkingen toe: brand, diefstal, storm, hagel, ruitbreuk en aanrijdingen met dieren. Voor een Twingo van vier tot acht jaar oud met een dagwaarde tussen de 4.000 en 10.000 euro is dit doorgaans de gulden middenweg. Premies lagen in vroeg 2026 gemiddeld rond de 30 tot 55 euro per maand, afhankelijk van postcode en schadevrije jaren.
WA + Volledig Casco (allrisk) is de meest volledige dekking. Naast alle dekkingen van beperkt casco vergoedt deze polis ook schade die je zelf veroorzaakt — denk aan een aanrijding waarbij je zelf de fout in ging. Voor een nieuwe benzine-Twingo of de E-Tech Electric is dit sterk aanbevolen. Gemiddeld lag de allrisk premie voor Renault-modellen in 2026 rond de 79 euro per maand, maar voor de compacte Twingo liggen die bedragen bij een scherpe aanbieder een stuk lager.
De Twingo E-Tech Electric: wat verandert er voor verzekeraars?
Begin 2026 stond de nieuwe Renault Twingo E-Tech Electric volop in de schijnwerpers. Het model werd door TopGear uitgeroepen tot EV of the Year 2026 en heeft een actieradius van tot 263 kilometer. De vanafprijs ligt onder de 20.000 euro, wat de auto tot een van de goedkoopste nieuwe elektrische auto’s op de Nederlandse markt maakt.
Voor de verzekering heeft de elektrische aandrijving een paar directe gevolgen. Ten eerste is de laadkabel bij de meeste allrisk-polissen meeverzekerd — iets wat bij een benzineauto uiteraard niet relevant is. Ten tweede bieden verzekeraars als Renault zelf en Univé tegenwoordig een module voor pechhulp bij een lege accu, die stuurstroomaanvoer onderweg regelt. Informeer hier altijd naar, want niet iedere standaard pechservice heeft de kennis en het materieel om een elektrische Twingo te assisteren.
Een aandachtspunt: elektrische auto’s zijn doorgaans duurder te repareren dan benzineauto’s. Schade aan de accu valt onder allrisk, maar de vervangingskosten van een accupakket kunnen oplopen. Controleer of jouw polis de batterijdekking expliciet noemt en of er een maximumbedrag geldt. Renault biedt op nieuwe Twingo-modellen standaard vijf jaar garantie, inclusief op de accu, maar dat beschermt je niet tegen alle schadegevallen.
Wil je de opties voor elektrisch rijden verder vergelijken? Lees ook ons dossier over de autoverzekering en onze uitleg over premies en fiscale aftrek.
Premies in 2026: wat betaal je echt voor een Twingo-verzekering?
Concrete premiecijfers zijn altijd afhankelijk van jouw situatie, maar de Consumentenbond-vergelijker en diverse polisoffertes uit het eerste kwartaal van 2026 geven een goed richtbeeld. Onderstaande tabel geldt voor een 35-jarige bestuurder met tien schadevrije jaren, woonplaats buiten de grote stad en 10.000 kilometer per jaar.
| Model | Bouwjaar | WA (p/m) | Beperkt Casco (p/m) | Allrisk (p/m) |
|---|---|---|---|---|
| Twingo benzine (1.0 SCe) | 2012 | € 14–20 | € 18–25 | n.v.t.* |
| Twingo benzine (1.0 SCe) | 2019 | € 18–28 | € 32–48 | € 48–68 |
| Twingo E-Tech Electric | 2026 | € 22–32 | € 38–55 | € 58–85 |
* Allrisk is financieel niet zinvol voor auto’s met een dagwaarde onder ca. 3.000 euro.
Jonge bestuurders (onder 25 jaar) betalen fors meer: reken voor een Twingo uit 2019 op allrisk makkelijk 90 tot 120 euro per maand. Woon je in Amsterdam of Rotterdam, dan kan de premie 15 tot 25 procent hoger uitvallen dan het landelijk gemiddelde, vanwege hogere diefstalrisico’s. De premievergelijker van de Consumentenbond geeft je snel inzicht in wat jij specifiek kunt verwachten.
Schadevrije jaren en het bonus-malusstelsel
Het aantal schadevrije jaren is voor veel Twingo-rijders de grootste hefboom op de premie. Elke trede omhoog op de bonus-malus ladder levert een extra korting op. Bij de meeste verzekeraars loopt de maximale korting op tot 70 tot 80 procent van de basispremie na 15 of meer schadevrije jaren.
Omgekeerd: wie een schade claimt, zakt terug op die ladder. Dat kost op jaarbasis gemakkelijk 10 tot 20 procent meer premie. Het loont dus om kleine schades — zeg onder de 500 euro — zelf te betalen als je veel schadevrije jaren hebt opgebouwd. Een handige vuistregel: bereken hoeveel meer premie je de komende drie tot vijf jaar betaalt door het verlies van schadevrije jaren, en vergelijk dat met het schadebedrag. Is de schade kleiner? Betaal hem zelf.
Heb je een no-claimbeschermer afgesloten, dan mag je eenmalig per polis-jaar een schade claimen zonder dat je schadevrije jaren vervallen. Dit is bij een nieuwe E-Tech Electric de moeite waard, gezien de hogere reparatiekosten bij elektrisch rijden. Meer over dit systeem lees je in ons artikel over schadevrije jaren en bonus-malus.
Aanvullende opties die Twingo-rijders overwegen
Naast de basisdekking zijn er een paar extra’s die bij de compacte stadsauto van Renault bijzonder relevant zijn:
Pechhulp is voor een Twingo die dagelijks door de stad rijdt vaak zinvoller dan voor een auto die voornamelijk op de snelweg staat. Veel verzekeraars bieden het als module aan voor 3 tot 8 euro per maand. Let erop dat pechhulp voor de elektrische Twingo EV-specifieke assistentie omvat, waaronder sleepdienst bij een lege accu.
Rechtsbijstandverzekering helpt als er een conflict ontstaat over de schuldvraag na een aanrijding, of als je een discussie hebt met de reparateur. De kosten bedragen doorgaans 8 tot 15 euro per maand. Je kunt dit ook los afsluiten via een gespecialiseerde aanbieder, wat soms voordeliger is dan via de verzekeraar zelf.
Inzittendenverzekering dekt letselschade van jijzelf en je passagiers, los van de schuldvraag. Dit is bij een kleine auto als de Twingo relevant, juist omdat je bij een aanrijding in een compacte auto kwetsbaarder bent dan in een grotere wagen.
Ruitschade is bij beperkt en volledig casco gedekt, maar het eigen risico voor ruiten is soms afzonderlijk geregeld en lager. Vraag hier expliciet naar, want Twingo-ruiten zijn — zeker bij de oudere modellen — relatief betaalbaar te vervangen, maar het kan toch snel oplopen.
Vergelijken: zo pak je het slim aan
Vergelijkingssites geven een goed startpunt, maar zijn niet het eindstation. Ga als volgt te werk:
Begin met een breed overzicht via een vergelijker zoals die van de Consumentenbond of via Pricewise. Filter op dekking die past bij de dagwaarde van jouw Twingo. Noteer de drie of vier goedkoopste opties, maar check dan ook de klantwaardering op onafhankelijke platforms als Kiyoh of Trustpilot — met name hoe de verzekeraar scoort op schadeafhandeling. Een polis die 5 euro per maand goedkoper is maar weken doet over een uitkering, kost je in de praktijk meer.
Vraag bij je huidige verzekeraar altijd eerst een hertarificatie aan. Wie al langer klant is, kan soms aanspraak maken op loyaliteitskorting of een actueler tarief dat beter aansluit bij zijn huidige schadevrije-jarenstatus. En vergeet niet: de prijzen van autoverzekeringen stegen in Nederland in 2025 en begin 2026 fors, met gemiddelden tot 15 procent omhoog voor meerdere grote aanbieders. Wie al twee of drie jaar niet heeft vergeleken, kan gemakkelijk 100 tot 200 euro per jaar besparen door over te stappen.
De AFM en het DNB houden toezicht op verzekeraars in Nederland. Op de website van het Nibud vind je budgettips rondom autobezit, inclusief richtlijnen voor de totale autokosten als percentage van je netto inkomen.
De keuze voor de juiste Twingo-verzekering is geen eenmalige actie maar een jaarlijks ritueel. Stel jezelf elk jaar voor het overstapseizoen (rond november en december) de vraag of je dekking nog klopt bij de huidige dagwaarde, je gereden kilometers en je persoonlijke situatie. Wie dat consequent doet, betaalt over de levensduur van zijn Twingo duizenden euro’s minder dan wie zijn polis op de automatische piloot verlengt.
Tekst geoptimaliseerd in mei 2026.
Veelgestelde vragen
Welke verzekering is het beste voor een oude Renault Twingo?
Voor een Twingo ouder dan tien jaar met een dagwaarde onder de 3.000 euro is een WA-verzekering bijna altijd de verstandigste keuze. De jaarlijkse premie voor allrisk of beperkt casco weegt dan niet op tegen wat je maximaal vergoed kunt krijgen. Controleer de actuele dagwaarde via Autotelex of de ANWB-koerslijst. Ligt die boven de 5.000 euro, dan is beperkt casco het overwegen waard voor de diefstal- en branddekking.
Is de Renault Twingo E-Tech Electric duurder te verzekeren dan de benzineversie?
Ja, doorgaans wel. Elektrische auto’s kennen hogere reparatiekosten, met name door de accu en elektrische componenten. In de praktijk betaal je voor de allrisk-polis van een nieuwe Twingo E-Tech Electric in 2026 gemiddeld 15 tot 25 procent meer dan voor een vergelijkbare benzine-Twingo van hetzelfde bouwjaar. Tegenover die hogere premie staan lagere brandstofkosten en een zuiniger gebruik in de stad.
Verlies ik mijn schadevrije jaren als ik een kleine schade claim?
Ja, tenzij je een no-claimbeschermer hebt. Iedere schade die de verzekeraar uitkeert, telt mee voor je bonus-maluspositie. Bereken altijd of het financieel zinvol is om een schade te claimen. Als het schadebedrag lager is dan de extra premie die je de komende drie jaar betaalt door het verlies van schadevrije jaren, is het slim om de schade zelf te betalen. De meeste verzekeraars tonen op hun website of in de app wat een claim concreet betekent voor jouw premie.
Wat is een no-claimbeschermer en is die de moeite waard voor de Twingo?
Een no-claimbeschermer (ook wel no-claimvrijwaring) zorgt ervoor dat je na een schade niet terugvalt op de bonus-malus ladder. Je betaalt daarvoor een maandelijkse toeslag van doorgaans 3 tot 8 euro. Voor een Twingo-rijder met veel opgebouwde schadevrije jaren is dit het overwegen waard: de maximale korting van 70 tot 80 procent is namelijk jarenlang werk en behoorlijk wat geld waard. Bij de nieuwe E-Tech Electric, met zijn hogere reparatiekosten, is het risico op claims groter en is de beschermer extra relevant.
Wat moet ik controleren in de polisvoorwaarden van een Twingo-verzekering?
Let in elk geval op: (1) de hoogte van het eigen risico en of dat voor ruitschade afwijkend is, (2) of pechhulp is inbegrepen of optioneel — en voor de E-Tech Electric: of dat EV-specifieke assistentie omvat, (3) de maximale uitkering bij total loss en hoe de dagwaarde wordt bepaald, (4) uitsluitingen zoals rijden buiten Europa of gebruik als taxi, en (5) de opzegtermijn, doorgaans een maand maar soms langer bij doorlopende reisverzekeringen die gecombineerd zijn met de autopolis.
Kan ik mijn Twingo-verzekering tussentijds opzeggen als ik ga overstappen?
Ja. Op grond van de Wet financieel toezicht heb je bij autoverzekeringen het recht om na elk schadejaar op te zeggen, met een opzegtermijn van een maand. Dat houdt in de praktijk in dat je altijd kunt overstappen, ook als je polis nog lopend is. Sommige aanbieders werken met een vaste verlengingsdatum; controleer je polisblad. Stap alleen over als je nieuwe polis al is afgesloten — je mag nooit een gat laten vallen in de WA-dekking, dat is wettelijk verplicht.









