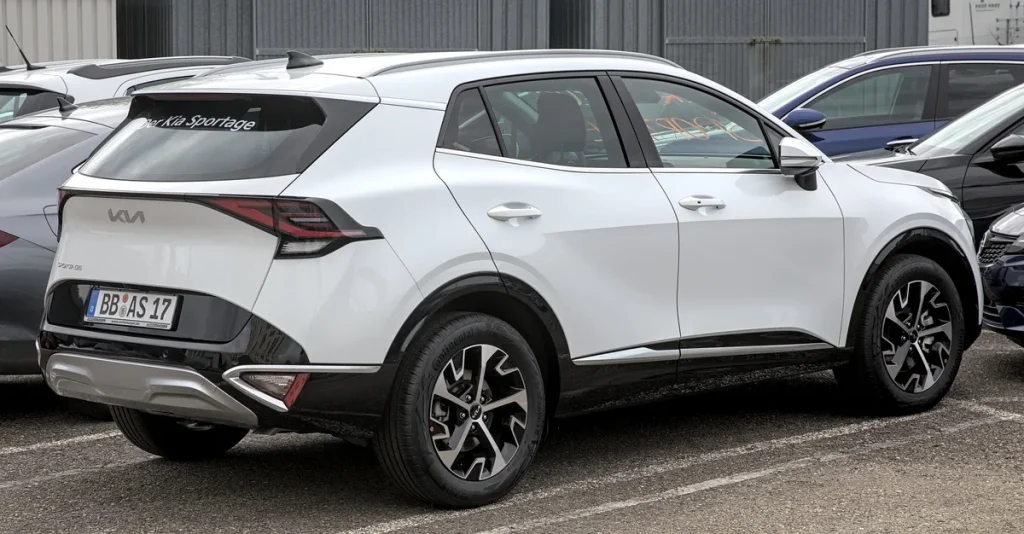
De Kia Sportage is een van de best verkochte SUV’s van Nederland. Met zijn scherpe lijnen, ruime laadruimte en brede motorenkeuze — van mildhybride tot plug-in — spreekt hij een breed publiek aan. Maar wat kost het eigenlijk om zo’n auto verzekerd de weg op te sturen? In 2026 zijn de autoverzekeringspremies opnieuw gestegen door hogere reparatiekosten en inflatie, en loont het meer dan ooit om bewust te kiezen voor de juiste dekking.
In dit artikel lees je wat WA, beperkt casco en allrisk precies inhouden voor de Kia Sportage, welke premies realistisch zijn in 2026, hoe het bonus-malusstelsel werkt en op welke punten je flink kunt besparen zonder in te leveren op bescherming.
WA, beperkt casco of allrisk: wat past bij jouw Sportage?
Voor elke auto geldt dezelfde keuze uit drie basisdekkingen, maar de juiste optie hangt sterk af van de leeftijd en waarde van je Kia Sportage. De wettelijk verplichte WA-verzekering (Wettelijke Aansprakelijkheid) dekt uitsluitend schade die je aan anderen toebrengt. Rijdt je een andere auto aan of beschadigt je een fietser, dan betaalt je verzekeraar. Schade aan je eigen Sportage is niet gedekt.
Beperkt casco voegt daar een aantal eigen-schade-situaties aan toe: diefstal, brand, storm, hagel, ruitbreuk en aanrijdingen met dieren. Dit is voor veel rijders met een Sportage van drie tot zes jaar oud een verstandige middenweg. Allrisk, ook wel WA + volledig casco, dekt ook schade die je zelf veroorzaakt, zoals een kras op de parkeerplaats of een aanrijding in de file. Voor een nieuwe of bijna nieuwe Sportage is dit vrijwel altijd de beste keuze, omdat een herstelbeurt bij een erkende Kia-dealer al snel enkele duizenden euro’s kan kosten.
Actuele premies in 2026: wat betaal je echt?
Autoverzekeringen zijn in 2026 duurder geworden. Hogere schadeclaims door gestegen onderdeelprijzen, arbeidskosten in de autoschadebranche en een hardnekkig hoge inflatie hebben de meeste verzekeraars gedwongen hun tarieven aan te passen. Voor Kia-rijders in Nederland gelden momenteel de volgende gemiddelde maandpremies:
| Dekkingsvorm | Gemiddelde maandpremie (2026) |
|---|---|
| WA | ca. 49 euro |
| WA + Beperkt Casco | ca. 55 euro |
| WA + Allrisk | ca. 71 euro |
Dit zijn gemiddelden over alle Kia-modellen en rijprofielen. De goedkoopste aanbieders, zoals FBTO, begonnen in april 2026 al bij ongeveer 20 euro per maand voor een allrisk-dekking op gunstige profielen. Een jonge bestuurder met een nieuwe Sportage PHEV in Amsterdam zal aanzienlijk meer betalen, soms richting 120 tot 150 euro per maand voor allrisk. Gebruik een vergelijkingstool om op basis van jouw kenteken en situatie een nauwkeurige berekening te maken.
Hoe het bonus-malusstelsel je premie bepaalt
Het bonus-malusstelsel is een van de krachtigste hefbomen op je autoverzekeringspremie. Elk jaar dat je schadevrij rijdt, stijg je op de bonus-malusladder en bouw je meer no-claimkorting op. Verzekeraars hanteren eigen ladders, maar de korting kan bij 10 of meer schadevrije jaren oplopen tot 65 tot 80 procent op de basispremie.
Dien je een schadeclaim in, dan daal je terug op de ladder. Hoe ver je daalt, hangt af van de verzekeraar: de ene gaat 4 treden omlaag, de andere slechts 2. Dit maakt het lonenswaardig om kleine schades soms zelf te betalen. Reken als vuistregel: als de reparatiekosten lager zijn dan de premiestijging over drie jaar, is claimen financieel onverstandig. De Consumentenbond heeft hierover een heldere toelichting.
Eigen risico: slim instellen kan veel schelen
Naast het dekkingsniveau kun je ook je eigen risico beinvloeden. De meeste verzekeraars hanteren een standaard eigen risico van 130 tot 190 euro. Door dit te verhogen naar bijvoorbeeld 500 euro verlaag je je maandelijkse premie merkbaar. Bij allrisk op een Kia Sportage levert dat vaak 8 tot 15 euro per maand op, afhankelijk van het profiel en de verzekeraar.
Let er wel op dat het eigen risico per schadesoort kan verschillen. Bij sommige polissen geldt een apart, hoger eigen risico voor ruitschade of diefstal. Lees de polisvoorwaarden dus niet alleen op het totaalbedrag, maar controleer ook per dekkingsonderdeel wat je zelf moet bijdragen. De Rijksoverheid biedt basale uitleg over de wettelijke verplichtingen rondom autoverzekering.
Specifieke aandachtspunten voor de Kia Sportage
De vijfde generatie Kia Sportage (NQ5, 2022 en later) is leverbaar als mild hybrid, full hybrid en plug-in hybrid. Die laatstenoemde variant, de Sportage PHEV, heeft een accu van 13,8 kWh die soms specifieke aandacht verdient in de polisvoorwaarden. Niet elke verzekeraar dekt accuschade op dezelfde manier. Vraag bij het afsluiten expliciet na wat er geldt bij een defect of beschadigde accu als gevolg van een aanrijding.
Kia biedt zelf ook een verzekeringsprogramma aan via Kia Nederland, inclusief opties voor vervangend vervoer uit het Kia-netwerk. Dat is handig als je waarde hecht aan continuiteit met je eigen merk, maar vergelijken met de vrije markt blijft verstandig, want Kia-eigen polissen zijn niet per definitie het goedkoopst.
De Sportage scoort relatief gunstig op diefstalstatistieken vergeleken met compacte hatchbacks, maar dat neemt niet weg dat je in een diefstalrisicogevoelige regio — grote steden en randgemeenten — een hogere premie kunt verwachten op het beperkt casco-onderdeel. In landelijke gebieden kan de premie voor hetzelfde rijprofiel 15 tot 25 procent lager liggen.
Aanvullende dekkingen: wat is zinvol?
Boven op de basisdekking kun je kiezen uit diverse uitbreidingen. De meest relevante voor een Kia Sportage-rijder zijn:
- Pechhulp: Kia levert bij elke nieuwe auto 7 jaar gratis pechhulp via het Kia Care-programma, maar dat geldt alleen voor fabrieksfouten. Een aparte pechhulpverzekering of ANWB-lidmaatschap dekt ook leeg rijden, lege accu of een platte band.
- Inzittendenverzekering: Dekt medische kosten en smartengeld van passagiers bij een verkeersongeval waarbij jij aansprakelijk bent. Nuttig als je regelmatig gezinsleden of collega’s vervoert.
- Rechtsbijstand verkeer: Vergoed juridische bijstand bij conflicten over schuld, schadeclaims of boetes. Kost gemiddeld 5 tot 12 euro extra per maand.
- Vervangend vervoer: Zorgt dat je een huurauto krijgt als je Sportage na een schade of diefstal niet beschikbaar is. Check wel of er een maximale rijperiode geldt.
Let op dat sommige dekkingen overlap kunnen vertonen met je doorlopende reisverzekering of een rechtsbijstandsverzekering die je al via je werkgever of vakbond hebt. Dubbel verzekerd zijn kost je geld zonder extra bescherming te bieden. Bekijk ook de verzekeringstips op deze site voor meer handvatten.
Vijf praktische bespaartips
Wil je concreet besparen op je verzekering voor de Kia Sportage? Dit zijn de meest effectieve stappen in 2026:
- Vergelijk elk jaar opnieuw. Loyaliteitskorting bestaat zelden bij autoverzekeraars. Overstappen kost je niets als je de transitie goed plant.
- Kies het juiste dekkingsniveau bij de leeftijd van je auto. Een Sportage van zeven jaar oud met een dagwaarde van 12.000 euro heeft allrisk vaak niet meer nodig.
- Verhoog het eigen risico als je een financieel vangnet hebt. 250 of 500 euro eigen risico schelen direct op de maandpremie.
- Geef je jaarkilometrage nauwkeurig op. Rijd je minder dan 10.000 km per jaar, dan bieden meerdere verzekeraars een kilometer-afhankelijke premie die aanzienlijk lager uitvalt.
- Bundel verzekeringen bij een aanbieder. Pakketkorting bij dezelfde verzekeraar voor woonhuis, inboedel en auto kan 5 tot 15 procent schelen op het totaal.
Vergelijken via een onafhankelijk platform als Nibud of de Consumentenbond geeft je een eerlijk beeld van wat er op de markt is. Neem ook de schadeafhandelingsscores mee in je beoordeling: een premie die 5 euro per maand goedkoper is bij een verzekeraar met slechte reviews kost je uiteindelijk meer stress dan het oplevert.
Veelgestelde vragen
Wat kost een allrisk autoverzekering voor een nieuwe Kia Sportage in 2026?
De premie voor een allrisk-verzekering op een nieuwe Kia Sportage (NQ5) varieert in 2026 sterk op basis van leeftijd, woonplaats en schadevrije jaren. Voor een ervaren bestuurder van 35 jaar met 10 schadevrije jaren en een woonplaats buiten de grote steden is een maandpremie van 55 tot 80 euro realistisch. Een jonge bestuurder in een stad kan het dubbele betalen. Vergelijk altijd meerdere aanbieders op basis van jouw specifieke kenteken en profiel.
Moet een Kia Sportage PHEV verplicht allrisk verzekerd worden?
Nee, er is geen wettelijke verplichting om een plug-in hybride allrisk te verzekeren. Wel is het sterk aanbevolen voor nieuwe modellen, omdat accuschade en herstelbeurten bij erkende Kia-dealers aanzienlijk duurder zijn dan bij conventionele benzineautos. Vraag bij het afsluiten specifiek naar de dekking van de hoogspanningsbatterij: niet alle polissen dekken acuuproblemen op dezelfde manier.
Hoe bewaar ik mijn schadevrije jaren als ik mijn Kia Sportage verkoop?
Schadevrije jaren zijn gekoppeld aan de bestuurder, niet aan het voertuig. Na verkoop van je Sportage meldt je dit bij je verzekeraar en ontvang je een zogeheten schadevrijenjarenverklaring. Die verklaring neem je mee naar je nieuwe verzekeraar, die je opgebouwde korting erkent. Je schadevrije jaren vervallen dus niet zolang je ze binnen twee jaar benut bij een nieuwe auto.
Wanneer is beperkt casco voldoende voor de Kia Sportage?
Als vuistregel geldt: is de dagwaarde van je Sportage lager dan 10.000 tot 12.000 euro en rijdt je al een paar jaar schadevrij, dan kan beperkt casco volstaan. Beperkt casco dekt diefstal, brand, storm, hagel en ruitbreuk. Eigen schuld-schade moet je dan zelf betalen. Een Sportage van vier tot zeven jaar oud valt doorgaans in deze categorie. Gebruik de dagwaarde als leidraad, niet de leeftijd alleen.
Kan ik mijn autoverzekering tussentijds aanpassen als ik de Kia Sportage ombouw of aanpas?
Ja, en dat moet je ook doen. Modificaties die van invloed zijn op de waarde of het risicoprofiel van je auto, zoals een getinte folie, trekhaak, grote velgen of een audio-upgrade, moeten gemeld worden aan je verzekeraar. Bij verzwijgen risico je dat de verzekeraar bij schade weigert uit te keren of de polis ontbindt. Meldplicht geldt ook voor aftermarket-ombouw van brandstoftype of het verhogen van het vermogen.
Tekst geoptimaliseerd in mei 2026.









