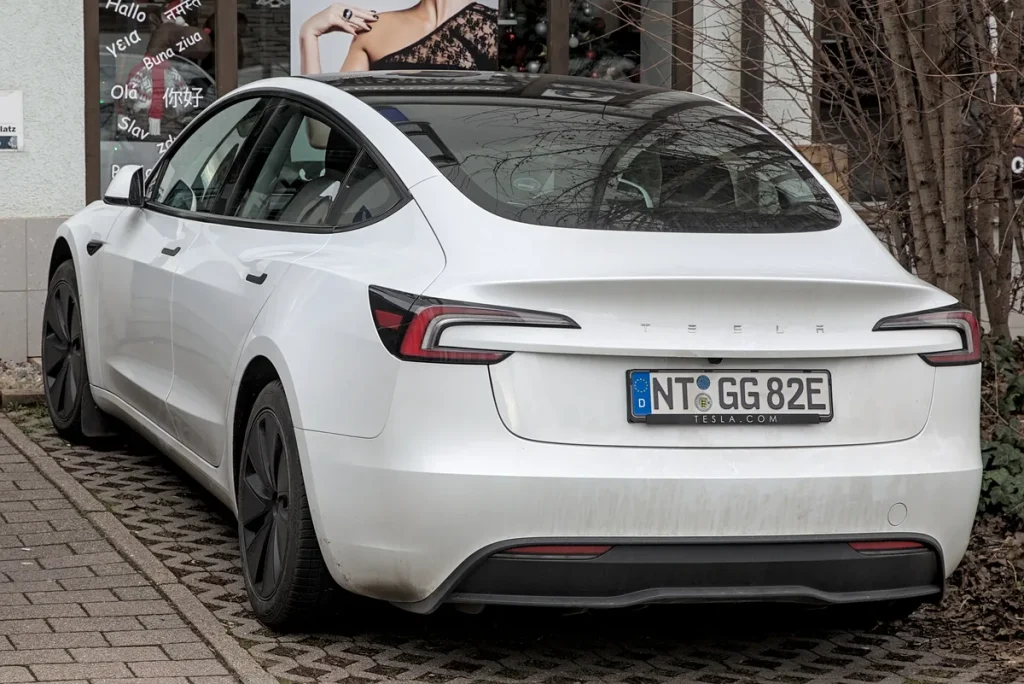
De Tesla Model 3 is inmiddels geen zeldzaamheid meer op de Nederlandse weg. Met ruim 100.000 geregistreerde exemplaren is het een van de populairste elektrische auto’s van het land. Maar wie een Model 3 aanschaft — nieuw of tweedehands — merkt al snel dat de verzekeringskosten fors hoger uitvallen dan bij een gemiddelde benzineauto. In 2026 speelt een combinatie van stijgende reparatieprijzen, oplopende bijtelling en nieuwe motorrijtuigenbelasting voor EV’s een rol in wat je uiteindelijk per maand betaalt.
Dit artikel legt uit waarmee je als Tesla-rijder rekening moet houden bij het kiezen van een verzekering, welke dekkingsvormen er zijn, wat de premies in de praktijk zijn en hoe je voorkomt dat je te veel betaalt. Geen luchtige praatjes, maar concrete bedragen en vergelijkingslogica zodat je straks een weloverwogen keuze maakt.
Wat kost een Tesla Model 3 verzekering in 2026?
De premie voor een Tesla Model 3 ligt in 2026 merkbaar hoger dan voor een vergelijkbare brandstofauto. Elektrische auto’s kosten gemiddeld 30 tot 50 procent meer om te verzekeren dan een vergelijkbare benzinevariant — en de Tesla Model 3 zit aan de bovenkant van dat spectrum door zijn hogere cataloguswaarde en dure reparatiecomponenten.
Als referentiepunt: een 35-jarige rijder met 5 schadevrije jaren, woonachtig in een middelgrote stad, betaalt voor een all-risk autoverzekering op een Tesla Model 3 Long Range doorgaans tussen de €1.200 en €1.800 per jaar. Voor een WA+ Beperkt Casco kom je uit op €600 tot €900 per jaar. Puur WA is bij een nieuwe of jonge Model 3 financieel onverstandig — bij totaal verlies of diefstal draag je alle schade zelf.
Vergelijk dat met een Volkswagen Passat van vergelijkbare waarde: die zit voor all-risk vaak op €700 tot €1.100 per jaar. Het verschil is reëel en wordt voor een groot deel verklaard door de batterijkosten: een Tesla-accu kan bij zware schade €15.000 tot €25.000 kosten om te vervangen.
| Dekkingsvorm | Geschatte jaarkosten (35 jr, 5 SVJ) | Wanneer geschikt? |
|---|---|---|
| WA (alleen wettelijk verplicht) | €250 – €450 | Zeer oude auto (>10 jaar, lage waarde) |
| WA+ Beperkt Casco | €600 – €900 | Tweedehands Model 3 ouder dan 5 jaar |
| All Risk (Volledig Casco) | €1.200 – €1.800 | Nieuw of jonge Model 3 (verplicht bij lease/financiering) |
Waarom is een Tesla Model 3 duurder te verzekeren?
Verzekeraars baseren hun premie op verwacht schadebedrag en kans op schade. Bij een Tesla Model 3 vallen beide factoren ongunstig uit vergeleken met een doorsnee auto. De cataloguswaarde van een nieuwe Model 3 Long Range RWD start in 2026 rond de €45.000 — dat maakt diefstal en total-loss al meteen kostbaarder voor de verzekeraar.
Daarboven komen de reparatiekosten. Tesla werkt met een gesloten ecosysteem: onderdelen zijn duur, leveranciers zijn beperkt en niet iedere garage kan een Tesla repareren. Na een aanrijding waarbij het voorste aluminium subframe beschadigd raakt, kunnen de kosten makkelijk het tienvoudige bedragen van een vergelijkbare schade bij een Europese auto. Verzekeraars hebben die schadedata inmiddels goed in beeld en verrekenen dit in de premie.
Verder weegt de accu zwaar mee. Die is niet alleen het duurste onderdeel van de auto, maar ook gevoelig voor schade die aan de buitenkant niet direct zichtbaar is. Na een botsing kunnen thermisch beschadigde cellen een brandrisico vormen — wat verzekeraars ertoe dwingt om de accu altijd volledig te inspecteren en soms te vervangen, ook als de overige schade beperkt lijkt.
EV-fiscaliteit in 2026: wat verandert er voor jou?
Wie een Tesla Model 3 rijdt, merkt in 2026 aan meerdere fronten dat het fiscale voordeel van elektrisch rijden geleidelijk wordt afgebouwd. Dat heeft indirect invloed op de totale rijkosten en dus ook op hoe je naar de verzekeringspremie kijkt.
De bijtelling voor een elektrische leaseauto liep in 2025 op naar 16% en stijgt in 2026 naar 17% over de eerste €30.000 cataloguswaarde — daarboven geldt het standaardtarief van 22%. Voor zakelijke rijders die een Model 3 privé gebruiken, neemt de netto voordeel van elektrisch rijden daarmee verder af.
De motorrijtuigenbelasting (MRB) voor EV’s is per 2026 niet langer volledig vrijgesteld. Elektrische auto’s betalen nu 25% van het standaardtarief, wat oploopt naar 50% in 2027 en 75% in 2028. Voor een Tesla Model 3 Long Range (massa ca. 1.800 kg) betekent dit in de provincies met een gemiddelde opcenten-opslag een MRB van grofweg €200 tot €300 per jaar in 2026. Meer informatie over de exacte tarieven vind je op rijksoverheid.nl.
Al deze veranderingen maken het in 2026 belangrijker dan ooit om de totale eigendomskosten van een Model 3 goed in kaart te brengen — inclusief verzekeringspremie, MRB, energiekosten en afschrijving.
Welke dekking past bij jouw Tesla Model 3?
De dekkingskeuze hangt grotendeels af van de waarde en leeftijd van je Model 3. Een nieuwe of recent geleverde Model 3 verdient vrijwel altijd all-risk dekking. De cataloguswaarde is te hoog om het risico zelf te dragen, en bij financiering of private lease is all-risk bovendien verplicht gesteld door de financier.
Voor een tweedehands Model 3 ouder dan vier of vijf jaar kun je overwegen om over te stappen naar WA+ Beperkt Casco. Die dekt schade door brand, storm, hagel, diefstal en ruitschade — maar niet de schade die je zelf veroorzaakt aan je eigen auto. Rekenregel: als de dagwaarde van je auto lager is dan tien keer je jaarlijkse extra premie voor all-risk, is de overstap naar beperkt casco financieel logisch.
Let bij het vergelijken van polissen specifiek op de volgende punten die bij een EV anders zijn dan bij een benzineauto:
- Batterijdekking: Is accu-schade door externe oorzaken (aanrijding, brand, wateroverlast) volledig gedekt, ook als de accu al minder capaciteit heeft?
- Laadapparatuur: Dekt de polis schade aan de thuislaadpaal of laadkabel? Niet alle verzekeraars nemen dit mee in de standaard autoverzekering.
- Pechhulp: Elektrische pechhulp is anders dan bij benzineauto’s. Niet elke wegenwacht beschikt over mobiel opladen of sleepmaterieel dat geschikt is voor EV’s met batterijschade.
- Vervangende auto: Bij een langere reparatie — die door de beperkte beschikbaarheid van Tesla-onderdelen weken kan duren — wil je weten of de polis een vervangend voertuig biedt, bij voorkeur ook elektrisch.
Hoe vergelijk je Tesla Model 3 verzekeringen slim?
Het startpunt is een vergelijkingstool voor autoverzekeringen. Sites als Independer en Pricewise geven binnen enkele minuten een breed overzicht van premies. Vul je kenteken in (als je de auto al hebt) of gebruik cataloguswaarde + bouwjaar bij een nieuwe aanschaf. Zorg dat je schadevrije jaren correct zijn — die hebben de grootste impact op je eindpremie.
Maar vergelijk niet alleen op prijs. Een polis die €150 per jaar goedkoper is maar geen batterijdekking biedt, kan je bij een serieuze schade duizenden euro’s kosten. Lees de polisvoorwaarden op de punten die specifiek voor EV’s relevant zijn (zie hierboven) en check de schadetevredenheid van de verzekeraar via onafhankelijke reviewsites.
Overweeg ook om rechtstreeks contact op te nemen met verzekeraars die EV-ervaring hebben opgebouwd, zoals Centraal Beheer, Univé en Allianz Direct. Zij publiceren transparantere informatie over EV-dekkingscomponenten dan sommige kleinere aanbieders. De Consumentenbond publiceert jaarlijks een vergelijking van autoverzekeringen inclusief EV-scores — een nuttig vertrekpunt naast de commerciële vergelijkingssites.
Schadevrije jaren en no-claimkorting bij een Tesla
Het bonus-malussysteem werkt bij een Tesla Model 3 precies hetzelfde als bij andere auto’s: elk schadejaar kost je een of meerdere treden op de no-claimladder, wat direct doorwerkt in je premie. Maar de impact is groter omdat de basispremie hoger is. Een claim die je €2.000 kost bij een gewone auto, kan bij een Tesla Model 3 al snel €8.000 tot €15.000 schade veroorzaken — en daarmee verdwijnen je opgebouwde schadevrije jaren alsof ze nooit bestaan hebben.
Dat maakt de afweging rond eigen risico en zelf betalen bij kleine schades bij een Tesla relevanter dan gemiddeld. Als je een deuk of krasschade van €800 zelf betaalt, behoud je je no-claimkorting. Over een periode van vijf jaar kan dat honderden euro’s premiekorting schelen. Check bij je verzekeraar wat de exacte terugval is bij een claim — die verschilt per maatschappij.
Meer achtergrond over hoe premies en schadevrije jaren samenhangen lees je in onze categorie Premies & Fiscale Aftrek. Wil je actief de markt vergelijken en jouw huidige polis tegen het licht houden, dan is het verstandig om dat jaarlijks te doen — zeker nu de EV-markt snel beweegt en verzekeraars hun tarieven aanpassen.
Veelgestelde vragen
Wat is de gemiddelde premie voor een Tesla Model 3 all-risk verzekering in 2026?
Een 35-jarige rijder met 5 schadevrije jaren betaalt in 2026 doorgaans tussen de €1.200 en €1.800 per jaar voor een all-risk verzekering op een Tesla Model 3. De exacte premie hangt af van je leeftijd, woonplaats, jaarkilometrage en het gekozen eigen risico. Jongere rijders of rijders in grote steden betalen aan de bovenkant van die bandbreedte, of zelfs daarboven.
Is de batterij van mijn Tesla Model 3 standaard gedekt bij de autoverzekering?
Dat verschilt per verzekeraar. Bij de meeste all-risk polissen is accu-schade gedekt als die het gevolg is van een extern evenement zoals een aanrijding, brand of diefstal. Schade door slijtage, verkeerd laden of een productiefout valt onder de fabrieksgarantie van Tesla — niet onder de autoverzekering. Controleer de polisvoorwaarden op het punt batterijdekking voordat je afsluit, en vraag expliciet of ook een accu met verminderde capaciteit volledig vergoed wordt.
Moet ik mijn thuislaadpaal apart verzekeren?
In de meeste gevallen valt een vaste thuislaadpaal onder je inboedel- of opstalverzekering, niet onder de autoverzekering. Een losse laadkabel die je meeneemt in de auto kan als accessoire meeverzekerd zijn bij de autoverzekering — maar dit is niet standaard. Vraag je verzekeraar expliciet of laadapparatuur is opgenomen in de polis en tot welk bedrag. Sommige EV-polissen bieden dit als extra dekkingsoptie aan.
Loont het om bij een oudere Tesla Model 3 over te stappen van all-risk naar WA+?
Als de dagwaarde van je Tesla lager is dan tien keer het jaarlijkse premiebedrag dat je extra betaalt voor all-risk ten opzichte van WA+, is de overstap financieel verdedigbaar. Bij een Model 3 uit 2019 of 2020 met een dagwaarde rond de €22.000 tot €28.000 zit je in een grijs gebied. Bereken het concreet: als all-risk €900 meer kost dan WA+ en je auto €24.000 waard is, betaal je in 26 jaar de auto zelf terug via premie — dan is all-risk nog steeds verstandig.
Welke verzekeraars zijn goed voor een Tesla Model 3?
Verzekeraars met ruime EV-ervaring en positieve schadebeoordelingen zijn onder andere Centraal Beheer, Univé en Allianz Direct. Ze publiceren transparante informatie over EV-dekkingen en hebben al jaren schadedata op elektrische voertuigen opgebouwd. De Consumentenbond vergelijkt jaarlijks autoverzekeraars op klanttevredenheid en schadeafhandeling — raadpleeg hun overzicht via consumentenbond.nl voor de meest actuele scores.
Betaal ik meer voor een Tesla Model 3 verzekering als ik in Amsterdam woon?
Ja, woonplaats is een significante premiefactor. In Amsterdam, Rotterdam en Den Haag liggen de diefstalcijfers en de kans op aanrijdingen hoger dan in landelijke gebieden. Verzekeraars hanteren postcode-opslag die de premie in dichte stedelijke gebieden 20 tot 40 procent kan verhogen ten opzichte van een vergelijkbare woonplaats in Drenthe of Zeeland. Dit geldt voor alle auto’s, maar treft Tesla-rijders harder vanwege de hogere basisprijs.
Tekst geoptimaliseerd in mei 2026.









