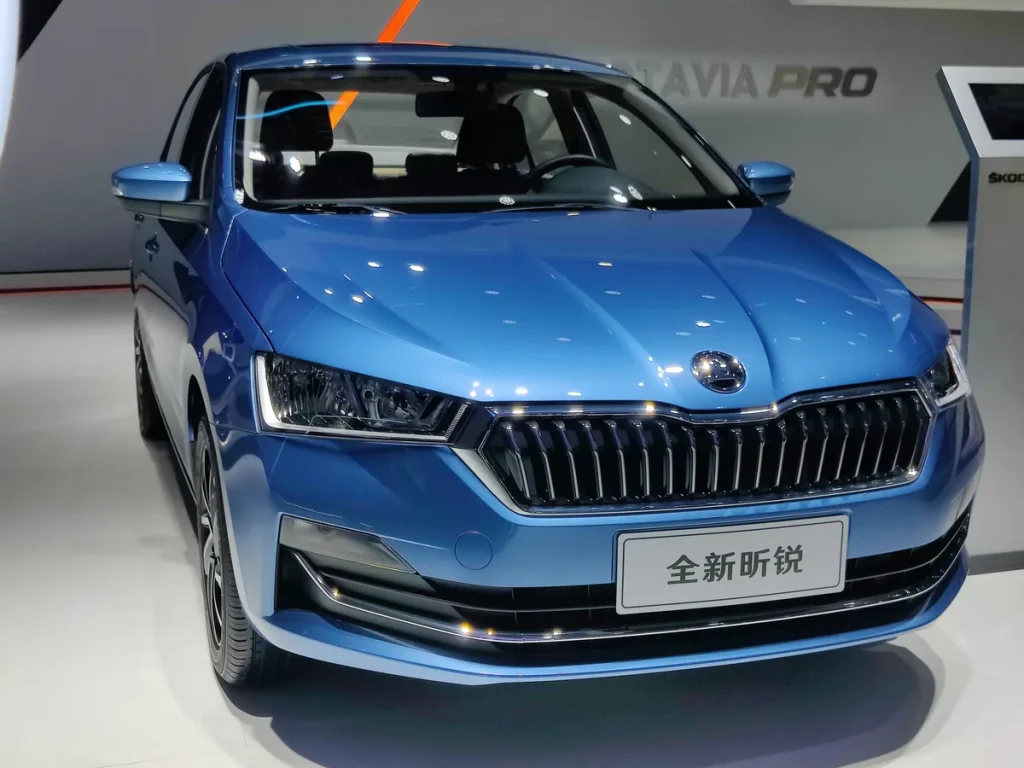
Skoda staat bekend als een van de meest betrouwbare en betaalbare automerken van Europa. Toch betalen veel Skoda-rijders onnodig veel voor hun autoverzekering, simpelweg omdat ze nooit hebben vergeleken of de dekking niet aanpassen aan de leeftijd van hun auto. In 2026 loont het meer dan ooit om even kritisch naar je polis te kijken: premies varieerden in april 2026 bij WA-only al van circa 12,64 euro per maand bij de goedkoopste aanbieder tot ruim het dubbele bij duurdere verzekeraars voor hetzelfde voertuig.
Of je nu een Skoda Fabia rijdt als eerste auto, een Octavia als gezinsauto hebt, of overstapt naar een Enyaq als elektrisch alternatief: de keuze voor de juiste verzekering maakt een verschil van honderden euro’s per jaar. Dit artikel legt uit hoe de verzekering van een Skoda in elkaar zit, wat je moet weten over dekkingen en bonus-malus, en wanneer all risk of beperkt casco de betere keuze is.
Welke dekkingen zijn er voor een Skoda?
Iedere auto op de Nederlandse weg moet minimaal WA-verzekerd zijn. WA staat voor wettelijke aansprakelijkheid: schade die jij veroorzaakt bij anderen wordt vergoed. Rij je een Skoda Fabia van een paar jaar oud met een bescheiden dagwaarde? Dan is WA-only in veel gevallen voldoende en de goedkoopste keuze.
Een stap hoger is de WA beperkt casco-verzekering. Deze vergoedt naast WA-schade ook schade door brand, diefstal, storm, hagel en aanrijding met dieren. Dit is een populaire tussenvorm voor Skoda’s van vier tot acht jaar oud: de auto heeft nog een reele dagwaarde, maar het risico op total loss door eigen schuld weegt minder zwaar.
De meest uitgebreide optie is all risk (volledig casco). Hiermee ben je ook gedekt als je zelf schade rijdt, bijvoorbeeld bij een krasje op de parkeerplaats of een aanrijding waarbij jij de schuldige bent. Verzekeraars raden all risk doorgaans aan voor Skoda’s die minder dan zes tot zeven jaar oud zijn of een dagwaarde hebben van meer dan 10.000 euro. Een nieuwe Skoda Octavia Combi heeft in 2026 een vanafprijs van rond de 36.000 euro — all risk is dan vrijwel altijd verstandig.
Premiebepalende factoren bij een Skoda verzekering
De premie die je betaalt voor je Skoda verzekering hangt af van een combinatie van factoren. Verzekeraars kijken allereerst naar het type en bouwjaar van de auto. Een Skoda Enyaq iV 85 kost meer om te verzekeren dan een vijf jaar oude Fabia 1.0 TSI, simpelweg omdat de dagwaarde hoger is en onderdelen duurder zijn om te vervangen.
Daarnaast telt jouw bonus-maluspositie sterk mee. De Nederlandse bonus-malusladder telt 21 treden. Wie lang ongestraft rijdt, klimt op en betaalt minder. Bij trede 15 en hoger ontvang je de maximale korting van 75 procent op de basispremie. Wie echter schade claimt, zakt terug op de ladder en betaalt een hogere premie. Voor een Skoda-rijder die zelden schade maakt, loont het soms om kleine schades zelf te betalen en de bonus-maluspositie te beschermen.
Ook je postcode speelt een rol: wie in een stedelijk gebied woont, betaalt doorgaans meer vanwege het hogere risico op diefstal en aanrijdingen. Verder tellen je leeftijd, het jaarkilometrage en eventuele aanvullende dekkingen mee in de berekening. De rijksoverheid legt uit welke verplichtingen er gelden voor autoverzekeringen in Nederland.
Skoda modellen en hun verzekeringsprofiel
Niet alle Skoda-modellen zijn even duur om te verzekeren. De Skoda Fabia is als compacte stadsauto relatief goedkoop in de verzekering. De auto scoort goed op veiligheid (vijf sterren NCAP), heeft een beperkte inhoud en dagwaarde, en wordt veel gereden door ervaren bestuurders als tweede auto of voor woon-werkverkeer. Dat resulteert in gunstige premies.
De Skoda Octavia is de bestseller van het merk in Nederland en bevindt zich in het middensegment. Zowel als sedan als combi is hij populair als gezinsauto. De verzekeringspremie ligt hoger dan bij de Fabia, maar de Octavia compenseert dit deels met lage reparatiekosten dankzij zijn gedeelde techniek met de Volkswagen-groep.
De Skoda Enyaq iV is de elektrische SUV van Skoda en vertegenwoordigt een hogere dagwaarde. De all risk-premie is navenant, maar rijders van elektrische voertuigen profiteren soms van korting bij verzekeraars die duurzaamheid belonen. Check bij afsluiting altijd of je verzekeraar een EV-korting aanbiedt.
De Skoda Kodiaq en Karoq zijn SUV’s in respectievelijk het grote en middelgrote segment. Hun hogere dagwaarde en het grotere gewicht maken de verzekeringspremie gemiddeld iets hoger dan bij de Octavia. Zeker voor nieuwere exemplaren is all risk aan te raden.
Wanneer kies je voor all risk, beperkt casco of WA?
Een vuistregel die verzekeraars en de Nibud hanteren: is de dagwaarde van je Skoda lager dan 5.000 euro, dan is all risk financieel zelden zinvol. De extra premie die je jarenlang betaalt, overstijgt al snel de maximale schade-uitkering. Is de dagwaarde tussen de 5.000 en 15.000 euro, dan is beperkt casco een verstandige middenweg. Daarboven is all risk doorgaans de betere keuze, zeker als je de auto ook zakelijk gebruikt of veel kilometers maakt op de snelweg.
Houd ook rekening met het eigen risico. Bij de meeste autoverzekeringen in Nederland geldt bij een all risk schade een eigen risico van 150 tot 300 euro. Je kunt dit soms verhogen tot 500 euro in ruil voor een lagere premie. Dat is interessant als je een noodpotje hebt en verwacht weinig schade te rijden. Bij WA-only is er geen eigen risico voor schade die je veroorzaakt bij anderen.
Besparen op je Skoda verzekering: praktische tips
De meest directe manier om te besparen is vergelijken via een vergelijkingssite. Platforms als Consumentenbond en geld.nl laten in april 2026 premieverschillen zien van meer dan 30 procent voor dezelfde Skoda bij verschillende verzekeraars. Overstappen is doorgaans eenvoudig: je kunt bijna altijd tussentijds opzeggen als je premie wordt verhoogd.
Kijk daarnaast naar je jaarkilometrage. Rij je minder dan 10.000 kilometer per jaar? Meld dat bij je verzekeraar of kies een kilometergebonden polis. Sommige aanbieders hanteren een korting van 10 tot 20 procent voor lage kilometrages. Ook het toevoegen van een garageplek als vaste stalling kan de premie verlagen, omdat het diefstalrisico daalt.
Ben je bereid je rijgedrag te laten monitoren via een telematica-app of kastje in de auto? Dat kan extra korting opleveren, soms oplopend tot 15 procent voor aantoonbaar veilig rijgedrag. Dit is met name interessant voor jonge Skoda-rijders die nog weinig schadevrije jaren hebben opgebouwd.
Ten slotte: sommige verzekeraars bieden een bundeldkorting als je meerdere polissen onderbrengt, zoals je autoverzekering samen met je inboedel- of rechtsbijstandsverzekering. Check ook de verzekeringstips op deze site voor meer manieren om te besparen.
Aanvullende dekkingen voor Skoda-rijders
Naast de standaard casco-dekkingen zijn er aanvullende opties die voor Skoda-rijders relevant kunnen zijn. Een rechtsbijstandsverzekering voor automobilisten vergoedt de juridische kosten als je in een conflict belandt over een verkeersongeluk. Dit is extra waardevol als je regelmatig in het buitenland rijdt of zakelijk achter het stuur zit. Lees meer in ons overzicht van de rechtsbijstandsverzekering.
Een pechhulpverzekering is voor Skoda-rijders die ver van huis rijden of een wat oudere auto hebben met meer kans op technische problemen zeker het overwegen waard. Skoda biedt via Skoda Financial Services een eigen verzekeringspakket aan, maar dat hoeft niet per se goedkoper te zijn dan een onafhankelijke aanbieder.
Rij je in een nieuwe Skoda die je via lease of financiering rijdt? Vraag dan altijd of er een gapverzekering (of restwaardedekking) nodig is. Bij total loss vergoedt de reguliere cascopolis alleen de dagwaarde — die na een paar jaar flink lager kan liggen dan het openstaande financieringsbedrag.
Veelgestelde vragen
Wat kost een Skoda Octavia verzekering per maand in 2026?
Dat hangt sterk af van de dekking, jouw bonus-maluspositie en het bouwjaar van de auto. In april 2026 begon een WA-only premie voor een Skoda Octavia bij circa 13 tot 18 euro per maand bij de goedkoopste aanbieders. All risk voor een recente Octavia kost al snel 60 tot 90 euro per maand, afhankelijk van leeftijd, postcode en schadevrije jaren. Vergelijken loont: het verschil tussen de goedkoopste en duurste aanbieder kan bij all risk oplopen tot meer dan 400 euro per jaar.
Kan ik mijn Skoda verzekering tussentijds aanpassen?
Ja. Je kunt tussentijds switchen van all risk naar beperkt casco of WA als de dagwaarde van je auto sterk is gedaald. Dit doe je door contact op te nemen met je verzekeraar. Sommige verzekeraars passen de dekking automatisch aan als je daarom vraagt. Wijzigen kost doorgaans geen extra premie, maar verlaagt wel je maandlast. Controleer ook of je aanpassing geen invloed heeft op eventuele lopende schademeldingen.
Is een Skoda duur om te verzekeren vergeleken met andere merken?
Skoda positioneert zich als een van de goedkopere merken om te verzekeren in het compacte en middenklasse segment. De reparatiekosten zijn relatief laag dankzij de gedeelde techniek met Volkswagen, Seat en Audi — maar onderdelen zijn wel breed beschikbaar en niet onnodig duur. Een Skoda Fabia of Octavia is in de meeste gevallen goedkoper te verzekeren dan vergelijkbare modellen van BMW of Mercedes, en vergelijkbaar met een Toyota of Hyundai van hetzelfde bouwjaar.
Heeft het bonus-malussysteem invloed op mijn Skoda-premie?
Absoluut. De bonus-malusladder in Nederland telt 21 treden. Bij de hoogste trede (15 en hoger) ontvang je tot 75 procent korting op de basispremie. Wie schade claimt, zakt terug op de ladder en betaalt de eerstvolgende jaren meer. Voor Skoda-rijders met een hoge bonus-maluspositie geldt dan ook de tip: betaal kleine schades liever zelf. Een kras van 300 euro die je zelf betaalt, kan je jarenlang hogere premies besparen.
Wat dekt een Skoda WA beperkt casco niet?
WA beperkt casco dekt geen schade die je zelf veroorzaakt aan je eigen auto — dus niet een aanrijding waarbij jij de fout maakte, niet een parkeerschade en niet een eigen rijfout. Wat het wel dekt: brand, diefstal, vandalisme na inbraak, storm, hagel, wateroverlast en aanrijding met loslopende dieren. Voor Skoda’s van vier tot acht jaar oud is dit doorgaans een verstandige tussenkeuze: goedkoper dan all risk, maar met dekking voor de meest ingrijpende onvoorziene schades.
Kan ik mijn Skoda overal in Europa rijden met mijn Nederlandse verzekering?
Ja, een Nederlandse autoverzekering geldt standaard in alle EU-landen en een aantal andere Europese landen dankzij het Groene Kaart-systeem. Je WA-dekking is automatisch van toepassing. Wel is het verstandig om een Groene Kaart (tegenwoordig digitaal) bij je te hebben als bewijs van verzekering. All risk- of cascodekking geldt in de meeste gevallen ook in het buitenland, maar controleer de polisvoorwaarden voor bijzondere situaties zoals wedstrijden of rijden buiten Europa.
Tekst geoptimaliseerd in mei 2026.









