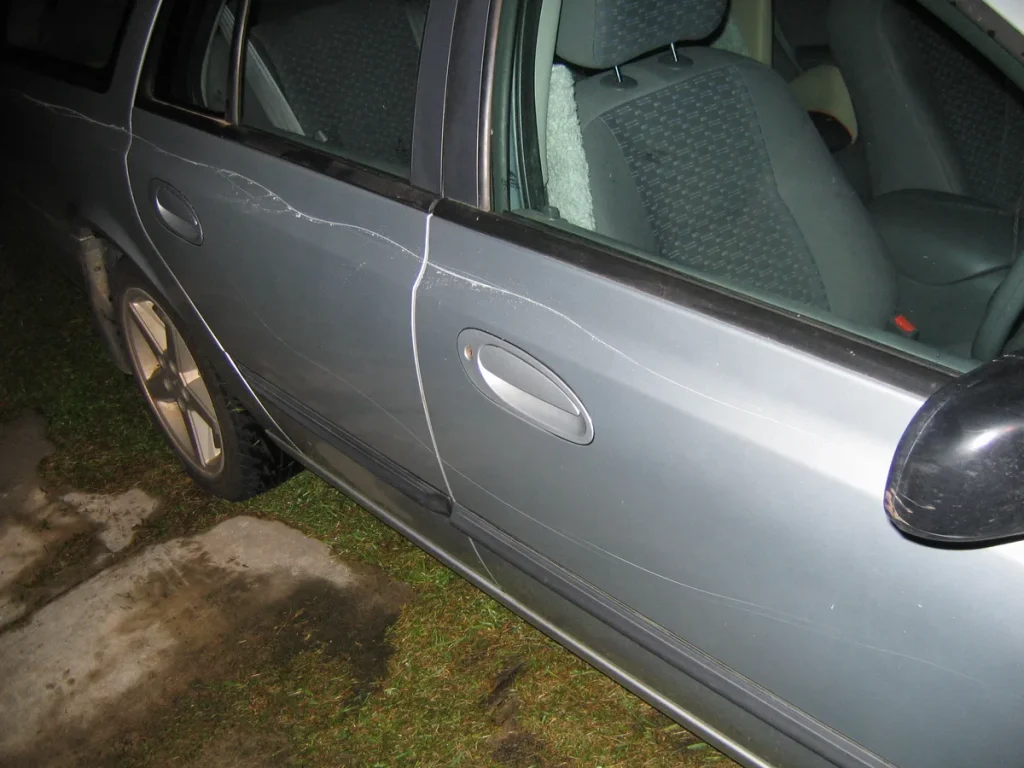
Je loopt ’s ochtends naar je auto en ziet een lange kras over de gehele zijkant. Of erger: een ingeslagen ruit en verwijderde buitenspiegels. Vandalisme is een van de meest frustrerende vormen van autoschade, omdat je er zelf niets aan kunt doen. Toch weten veel automobilisten pas nadat het is gebeurd of hun verzekering dit eigenlijk dekt.
In 2026 gelden er geen ingrijpend nieuwe polisregels voor vandalismedekking, maar de premieprijzen zijn opnieuw gestegen en de spelregels rondom no-claim en eigen risico verdienen een opfrisser. Dit artikel legt precies uit welke polis welke vandalismedekking biedt, wat het je kost en hoe je een claim verstandig aanpakt.
Welke autoverzekering dekt vandalisme?
Nederland kent drie basisvormen van autoverzekering: WA, WA beperkt casco (ook wel WA+ of beperkt casco) en WA volledig casco (allrisk). De keuze bepaalt direct of jij bij vandalisme iets vergoed krijgt.
WA (alleen Wettelijke Aansprakelijkheid) dekt uitsluitend schade die jij bij anderen veroorzaakt. Schade aan je eigen auto door vandalisme valt er volledig buiten. Met alleen een WA-polis sta je dus zelf voor de reparatierekening.
WA beperkt casco voegt een lijstje extra dekkingen toe aan de basisverplichting. Veel verzekeraars laten hieronder ook opzettelijke beschadiging door derden vallen, maar dat is geen wetsverplichting — het verschilt per polis. Check je polisblad specifiek op de term “vandalisme” of “opzettelijke beschadiging”. Ruitschade door vandalisme zit bij beperkt casco meestal wel standaard in.
WA volledig casco (allrisk) dekt, op een handvol uitsluitingen na, alle schade aan je eigen auto, ook als die door een onbekende derde is veroorzaakt. Vandalisme valt hier vrijwel altijd onder. Dit is de enige polis waarbij je echt zeker weet dat lakschade, ingeslagen ruiten en forcering van sloten vergoed worden.
Wat valt precies onder vandalismedekking?
Niet alles wat lijkt op vandalisme wordt ook als vandalisme aangemerkt door de verzekeraar. De volgende schadevormen worden bij een dekkende polis doorgaans vergoed:
- Krassen of inkerven in lak of ruiten (ook “keyen” of “sleutelen” genoemd)
- Ingeslagen of kapotgegooide ruiten
- Afgebroken of verwijderde buitenspiegels, antennes of wieldoppen
- Schade door joyriding waarbij de auto is teruggevonden
- Brandstichting aan de auto door derden (mits geen eigen schuld)
- Beschadiging van de carrosserie door stoten of stampen
Niet gedekt zijn normaal slijtage, steenslag (tenzij aparte ruitdekking), schade door je eigen rijgedrag of schade veroorzaakt door iemand in jouw huishouden. Ook schade die je niet kunt aantonen als opzettelijk toegebracht, maakt een claim lastig.
Premies in 2026: wat kost vandalismedekking?
De autoverzekeringspremies zijn in 2026 wederom gestegen, aangedreven door hogere reparatiekosten, schaarste aan onderdelen en inflatie in de schadeherstelsector. Volgens vergelijkingsdata van april 2026 biedt FBTO momenteel de scherpste instappremies: WA vanaf circa 12,64 euro per maand, WA beperkt casco vanaf 14,83 euro en allrisk vanaf 20,44 euro per maand. Dit zijn instapbedragen voor relatief nieuwe, goedkopere auto's in lage-risicogebieden.
Voor een gemiddelde gezinsauto in een middelgrote stad mag je rekenen op:
| Dekkingsniveau | Indicatieve premie/maand | Vandalisme gedekt? |
|---|---|---|
| WA | € 15–35 | Nee |
| WA Beperkt Casco | € 25–55 | Soms (check polisblad) |
| WA Allrisk | € 45–110 | Ja, vrijwel altijd |
Let op: de tarieven variëren sterk op basis van je postcode, leeftijd, rijervaring, schadeverleden en het merk en bouwjaar van je auto. Gebruik een vergelijkingstool om jouw persoonlijke premie te berekenen.
No-claim: wat gebeurt er na een vandalismeSchadeclaim?
Een veelgestelde vraag is of je no-claimkorting verloren gaat als je een vandalismedeclaim indient. Het antwoord: ja, bij de meeste verzekeraars heeft ook een vandalismedeclaim invloed op je no-claim trede, zelfs als jij de schade niet hebt veroorzaakt. Je zakt doorgaans 1 tot 2 tredes terug op de bonus-malusladder, wat de volgende jaren een premieverhoging betekent.
De Consumentenbond adviseert om bij kleine schades altijd de afweging te maken: is de reparatierekening hoger dan het no-claim verlies over de komende drie jaar? Kleine lakschade van 300 tot 500 euro repareer je soms goedkoper zelf, zeker als je een hoog eigen risico hebt. Pas bij ruitvervanging (ruitschade heeft bij veel verzekeraars een apart eigen risico en geen no-claimgevolg) of bij grotere carosserieschade weegt een claim doorgaans op tegen het premieverlies.
Sommige verzekeraars bieden een “no-claimprotector”: je betaalt iets meer premie, maar je no-claim trede blijft bij 1 schadeclaim per jaar intact. Dit kan interessant zijn als je in een wijk woont waar autovandalisme vaker voorkomt.
Aangifte doen bij de politie: wanneer en hoe?
Bij een vandalismedeclaim vragen vrijwel alle verzekeraars om een politieaangifte of in ieder geval een bewijs van melding. Dat geldt zeker voor lakschade, forcering of joyriding. Voor kleine ruitschade waarbij geen aanvullend bewijs nodig is, volstaan soms foto's en een schadeverklaring.
Aangifte doe je tegenwoordig eenvoudig online via politie.nl. Je ontvangt na afloop een aangiftenummer dat je meestuurt bij de claim. Let op: doe aangifte zo snel mogelijk na ontdekking van de schade — uitstel kan de claim bemoeilijken. Maak ook altijd uitvoerige foto's van de schade voordat je de auto naar de garage brengt.
Auto in risicogebied? Extra maatregelen die premie kunnen drukken
Autovandalisme is in Nederland niet gelijk verdeeld. Steden als Amsterdam, Rotterdam en Utrecht kennen significant meer gevallen per 1.000 auto's dan dunbevolkte provincies als Friesland en Drenthe. Dat verschil vertaalt zich direct in je premie: in de Randstad betaal je als allriskverzekerde merkbaar meer dan op het platteland.
Er zijn een paar concrete maatregelen die het risico verlagen en soms ook je premie:
- Garagestalling: nacht in een afgesloten garage stallen verlaagt bij diverse verzekeraars de premie en verkleint het vandalismerisico aanzienlijk.
- Dashcam of beveiligingscamera: levert extra bewijsmateriaal op bij een claim, ook al heeft het geen directe premie-impact bij de meeste verzekeraars.
- Zichtbare beveiligingssticker: werkt afschrikkend, al is het effect op vermindering van lakschade beperkt.
- Postcode checken bij vergelijken: sommige vergelijkingssites laten je zien hoeveel risico-opslag jouw postcode meebrengt. Een kilometerje verschil kan al tientallen euro's schelen op jaarbasis.
Meer tips over autoverzekeringen vind je in ons uitgebreide dossier over autoverzekeringen, inclusief informatie over bonus-malus en het kiezen tussen WA en allrisk.
Wanneer allrisk, wanneer beperkt casco?
De hoofdregel is simpel: hoe nieuwer en waardevoller je auto, hoe meer een allriskverzekering loont. Bij een auto jonger dan 5 jaar of met een cataloguswaarde boven de 15.000 euro is allrisk bijna altijd de verstandigste keuze — de kans dat schade het eigen risico overstijgt is groot genoeg om de hogere premie te rechtvaardigen.
Bij een auto ouder dan 6 tot 8 jaar neemt de dagwaarde snel af. Als een allriskclaim voor totaalverlies jou minder oplevert dan de inruilwaarde minus eigen risico, betaal je eigenlijk te veel voor die volledige dekking. Beperkt casco dekt dan de meeste “externe rampen” (brand, diefstal, storm, ruitschade) nog steeds, maar je draagt zelf het risico voor lakschade door vandalisme.
Een rekensom: je auto heeft een dagwaarde van 8.000 euro. De meerprijs voor allrisk ten opzichte van beperkt casco is 35 euro per maand (420 euro per jaar). Na 3 jaar heb je 1.260 euro extra premie betaald — dat is al een aanzienlijk deel van de dagwaarde. Voor verzekeringen met een aansprakelijkheidsinvalshoek kun je ook onze categorie aansprakelijkheidsverzekering raadplegen voor aanvullende inzichten.
Neem de beslissing niet op gevoel maar op basis van de actuele dagwaarde (opvraagbaar bij ANWB of je verzekeraar) en de concrete premiemarge tussen de twee dekkingsvormen. Met die twee getallen kun je exact berekenen hoeveel jaar het duurt voordat de extra premie de maximale schade-uitkering overtreft.
Veelgestelde vragen
Dekt mijn WA-verzekering vandalisme aan mijn eigen auto?
Nee. De verplichte WA-verzekering dekt uitsluitend schade die jij aan anderen toebrengt. Schade aan je eigen auto — of die nu door vandalisme, een aanrijding of welke andere oorzaak dan ook ontstaat — valt er volledig buiten. Daarvoor heb je minimaal een WA beperkt casco nodig, en zelfs dan is vandalismedekking niet gegarandeerd. Check je polisblad specifiek op de term “opzettelijke beschadiging door derden”.
Moet ik altijd aangifte doen bij de politie voor een vandalismedeclaim?
Vrijwel altijd ja. De meeste verzekeraars eisen een politieaangifte of een officieel meldingsnummer als bewijs dat er sprake is van vandalisme en niet van zelfveroorzaakte schade. Doe aangifte snel na ontdekking, maak uitvoerige foto's van de schade en bewaar het aangiftenummer zorgvuldig. Zonder aangifte loopt je claim een groot risico te worden afgewezen. Je kunt aangifte eenvoudig online doen via politie.nl.
Verlies ik mijn no-claimkorting bij een vandalismedeclaim?
Ja, bij de meeste verzekeraars wel. Ook bij schade die jij niet hebt veroorzaakt zak je doorgaans 1 tot 2 tredes terug op de bonus-malusladder. Daarmee stijgt je premie de komende jaren. Wees daarom selectief: bij schades onder de 500 euro is het soms goedkoper om zelf te betalen dan je no-claim in te leveren. Sommige verzekeraars bieden een no-claimprotector aan waarmee je no-claim trede bij 1 claim per jaar intact blijft; die is het overwegen waard als je regelmatig in een risicogebied parkeert.
Is vandalisme altijd gedekt bij een WA beperkt casco (WA+)?
Niet automatisch. De WA beperkt casco dekt een specifieke lijst van risico's, zoals brand, diefstal, storm en ruitschade. Vandalisme — in de zin van opzettelijke lakschade of vernieling — staat bij sommige aanbieders op die lijst, maar bij anderen niet. Lees de polisvoorwaarden altijd na op de term “vandalisme” of “opzettelijke beschadiging”. Ben je er niet zeker van, vraag het dan expliciet na bij je verzekeraar voordat je een claim indient.
Mijn auto was gestolen en bij terugvinden beschadigd. Wat dekt de verzekering?
Als de auto gestolen is en daarna teruggevonden met vandalismeschade, valt dit doorgaans onder de diefstaldekking van je polis. Bij een beperkt casco is diefstal vrijwel altijd meeverzekerd; bij allrisk uiteraard ook. De schade die tijdens de joyriding is ontstaan — ingeslagen ruiten, krasschade, beschadigde sloten — wordt dan meegenomen in de diefstaladschadeafhandeling. Meld diefstal altijd eerst bij de politie en daarna direct bij je verzekeraar; wachten maakt de claim complexer.
Lohnt het een aparte glasverzekering afsluiten voor vandalismeSchade aan ruiten?
Als je al een allrisk polis hebt, is een aparte glasverzekering overbodig: ruitschade zit er altijd in. Bij een WA beperkt casco is ruitschade (incl. vandalisme aan glas) bij de meeste aanbieders standaard meeverzekerd, maar met een eigen risico. Een losse glasverzekering biedt dan soms voordeel als je frequent ruitschade hebt, maar voor incidentele vandalismeSchade weegt de extra premie vaak niet op. Check de eigen risicobedragen per dekkingsvorm bij je verzekeraar.
Tekst geoptimaliseerd in mei 2026.









