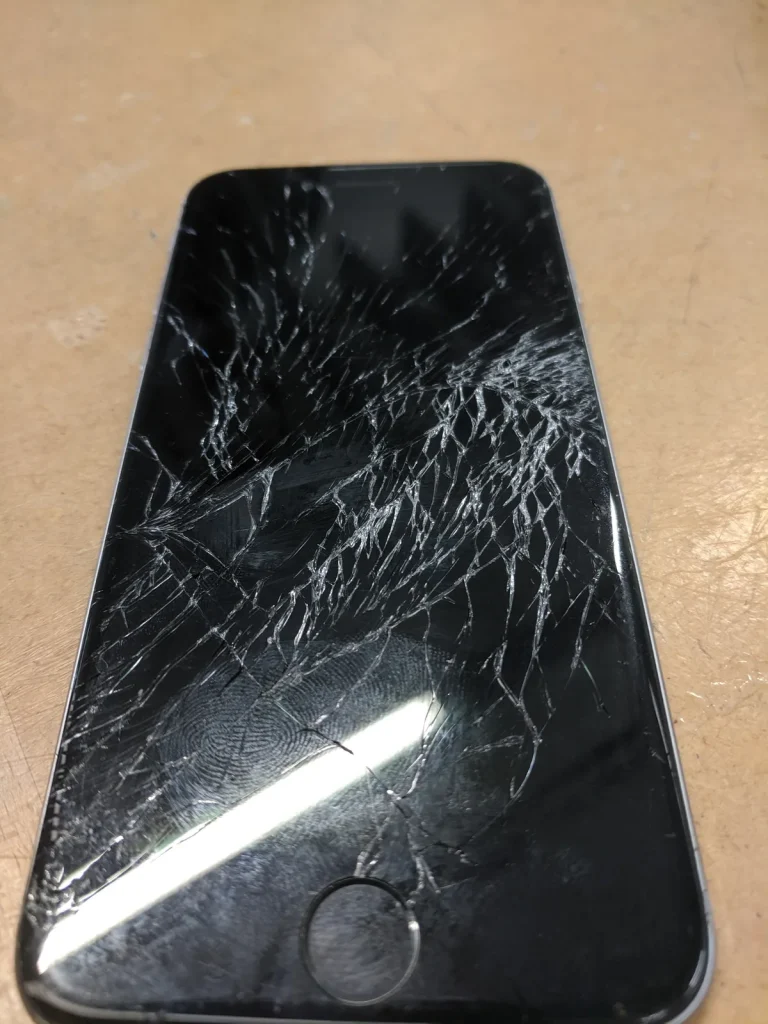
Je trekt je telefoon uit je zak, hij glipt weg en — krak. Een gebroken scherm kost je tegenwoordig al gauw tussen de €150 en €400 voor reparatie, afhankelijk van het model. Voor een iPhone 15 Pro of Samsung Galaxy S25 praat je al snel over €350 of meer. Logisch dat je wilt weten of je verzekering die schade dekt, en meer specifiek: wat doet Interpolis daarmee?
Interpolis is via Rabobank een van de grootste verzekeraars van Nederland en biedt inderdaad dekking voor telefoon die je laat vallen — maar niet in elk pakket en niet zonder eigen risico. Dit artikel legt uit welke Interpolis-polis dat dekt, wat je zelf betaalt, en wanneer een andere oplossing verstandiger is.
Welke Interpolis-verzekering dekt vallen en stootschade?
Interpolis biedt drie routes naar dekking bij val- of stootschade aan je smartphone. De eerste is de inboedelverzekering op allrisk-niveau. Op dit niveau zijn val- en stootschade expliciet meeverzekerd, ook voor mobiele elektronica. De standaard (uitgebreide) inboedelverzekering van Interpolis dekt dit niet — alleen de allrisk-variant wel.
De tweede optie is de BuitenDeDeur Verzekering. Dit is een aanvullende module die je koppelt aan je inboedelverzekering en die specifiek buiten de woning geldende risico’s afdekt, zoals vallen, stoten, diefstal en waterschade. Handig als je je telefoon voornamelijk onderweg bij je hebt — wat voor de meeste mensen de plek is waar hij ook valt.
Ten slotte kun je via de doorlopende reisverzekering van Interpolis bagage- en schade-dekking meenemen, maar die is primair bedoeld voor reizen en minder geschikt als dagelijkse telefoonverzekering.
Het eigen risico: altijd €100 bij val- en stootschade
Interpolis hanteert bij val- en stootschade aan mobiele elektronica een verplicht eigen risico van €100 per claim. Dat staat vast — je kunt het niet verlagen door een hogere premie te kiezen. Voor een schermreparatie van een budgettelefoon van €180 betekent dat netto nog slechts €80 vergoed. Voor duurdere modellen of ernstigere schade is de vergoeding al sneller substantieel.
Bij schade door brand, inbraak of waterschade (van buitenaf) geldt het standaard eigen risico van je inboedelverzekering, dat meestal lager ligt. Het specifieke eigen risico van €100 geldt dus alleen voor de val- en stootcategorie — een belangrijk detail dat veel mensen missen bij het afsluiten.
Voor een iPhone 15 die je laat vallen met een reparatierekening van €370, betaal je zelf €100 en vergoedt Interpolis €270. Let op: je kunt per jaar slechts een beperkt aantal schademeldingen doen voordat de verzekeraar de polis kan aanpassen of opzeggen. Dien je claims structureel in voor kleine schades, dan is de verhouding premie/vergoeding snel ongunstig.
Wat dekt Interpolis wel en niet bij telefoondaling?
Interpolis dekt via allrisk inboedel of BuitenDeDeur expliciet: vallen, stoten, omstoten en de schade die daardoor aan je toestel ontstaat. Dat omvat gebarsten schermen, gebogen behuizingen en interne schade door de klap.
Wat niet gedekt is, is minstens zo belangrijk om te weten. Normale slijtage, krassen door dagelijks gebruik en schade door opzet zijn altijd uitgesloten. Verlies — de telefoon simpelweg kwijtraken zonder aantoonbare schade — valt niet onder vallen en stoten en is bij standaard polissen niet gedekt. Diefstal is soms wel meeverzekerd via BuitenDeDeur, maar vereist aangifte bij de politie.
Een bijzonder aandachtspunt: schade die ontstaat doordat je je telefoon onbeheerd achterlaat, valt buiten de dekking. Interpolis vereist dat het toestel “binnen handbereik of goed beveiligd” was op het moment van de schade. Laat je hem liggen op een terrastafeltje terwijl je naar de wc bent en hij valt eraf, dan is dat grensgebied — en bij diefstal in die situatie zal de claim worden afgewezen.
Meer over de algemene werking van inboedelverzekeringen lees je op onze categoriepagina Woonhuis & Inboedelverzekering. Specifieke gadgetverzekeringen komen aan bod in onze Elektronicaverzekering-sectie.
Alternatieven voor de Interpolis-route
Interpolis is zeker niet de enige optie, en voor sommige situaties ook niet de beste. Hier zijn de vier meest relevante alternatieven in 2026:
Allrisk inboedel bij andere aanbieders. Centraal Beheer, FBTO, OHRA en InShared bieden vergelijkbare allrisk-dekking voor mobiele elektronica. Afhankelijk van de totale inboedelwaarde en het type woning kan de premie hier lager uitvallen. De Consumentenbond vergeleek in 2025 de voorwaarden en constateerde dat de dekking per aanbieder sterk verschilt op het punt van mobiele apparatuur.
Standalone gadgetverzekering. Aanbieders als Wertgarantie bieden een specifieke smartphoneverzekering aan, ook voor val- en stootschade, diefstal en vloeistofschade. De premie bedraagt afhankelijk van het model tussen de €8 en €15 per maand. Voordeel: de dekking is altijd expliciet op jouw toestel gericht, zonder vermenging met je totale inboedel. Nadeel: je betaalt een apart product en de jaarlijkse kosten kunnen de vergoeding bij lichte schade overtreffen.
Provider- of fabrikantsverzekering. KPN, T-Mobile en Samsung bieden eigen toestelprotecties aan. Samsung Care+ dekt bij Apple de concurrent AppleCare+ in populariteit en biedt ook in Nederland dekking voor ongelukken, inclusief vallen. Voorwaarde is aanschaf van het toestel via of bij de provider. De kosten variëren van €5 tot €12 per maand. Nadeel: je bent volledig afhankelijk van de servicestructuur van die ene partij voor reparaties.
Geen verzekering, zelf reserveren. Voor telefoons ouder dan twee jaar met een marktwaarde onder de €300 is verzekeren vaak niet kosteneffectief. Een jaarlijkse premie van €120 plus eigen risico van €100 = €220 effectieve drempel. Kun je voor minder een refurbished vervanger kopen, dan is het rationeler om een kleine buffer apart te zetten.
Nieuwwaarde of dagwaarde: wat vergoedt Interpolis?
Een detail dat grote financiële gevolgen kan hebben: vergoeding op basis van nieuwwaarde of dagwaarde. Interpolis vergoedt in de eerste 12 maanden na aanschaf doorgaans de nieuwwaarde van het toestel — of een gelijkwaardig vervangend model. Na die periode wordt afschrijving toegepast.
De meeste inboedelverzekeraars hanteren de regel dat tot 40% waardedaling de nieuwwaarderegeling geldt. Een telefoon die je twee jaar geleden kocht voor €900 en nu €540 waard is (40% afschrijving) valt nog net onder de nieuwwaarderegeling bij sommige aanbieders. Daarboven krijg je de dagwaarde, wat bij ernstige val-schade kan betekenen dat de vergoeding fors lager is dan je verwacht.
Controleer dit punt altijd in de polisvoorwaarden, want het verschil tussen nieuwwaarde en dagwaarde kan bij een high-end smartphone oplopen tot €300 of meer. De Rijksoverheid legt het verschil helder uit in hun consumenteninformatie.
Hoe schaad je correct aan bij Interpolis?
Als je je telefoon hebt laten vallen en er is zichtbare schade, meld dit dan zo snel mogelijk — bij voorkeur binnen 48 uur — via Mijn Interpolis of de Interpolis-app. Uitstel kan leiden tot problemen bij de schadeafhandeling, omdat Interpolis het causaliteitsverband (is de schade echt door vallen ontstaan?) kan betwisten bij langere wachttijd.
Wat je bij de melding nodig hebt: aankoopbewijs van de telefoon (aankoopbon of bankafschrift), foto’s van de schade direct na het incident, een omschrijving van de omstandigheid (wanneer, waar, hoe). Bij een claim via BuitenDeDeur vraagt Interpolis soms ook om bevestiging van de locatie — zorg dat je dit kunt onderbouwen.
Na goedkeuring stuurt Interpolis je door naar een gecontracteerde reparateur, of vergoedt ze de reparatiekosten op declaratiebasis. Let goed op welke optie jouw polis hanteert: bij reparatie bij een gecontracteerde partij gaat het vaak sneller, maar je hebt minder vrijheid in de keuze van reparateur. Heb je al zelf laten repareren vóór de melding, dan is de kans groot dat de claim niet wordt gehonoreerd. Meer over schadeprocedures bij Nibud.
Is een telefoonverzekering via Interpolis het waard?
Dat hangt af van drie variabelen: de waarde van je toestel, je eigen claimgedrag, en de totale jaarkosten van de verzekering. Voor een toestel boven de €600 dat je intensief gebruikt — buitenwerk, sport, reizen — is verzekering via Interpolis allrisk of BuitenDeDeur een reëele bescherming. Je betaalt bij schade €100 eigen risico en Interpolis regelt de rest, tot het nieuwwaardebedrag.
Voor een toestel onder de €400 is de afweging anders. Stel: de BuitenDeDeur-module kost je €7 per maand (€84 per jaar), bij schade betaal je €100 eigen risico. Je drempel per claim is €184. Bij een reparatierekening van €200 hou je netto €16 over. Is de schadefrequentie laag — eens in de vier jaar een keer — dan heb je in die periode €336 premie betaald voor een netto voordeel van €16. Rekenkundig nadelig.
Kijk ook naar de vergelijkingstools op onze site om snel te zien welke inboedelverzekeraar het gunstigste tarief biedt voor jouw situatie. Een jaarlijkse check loont, want premies voor allrisk-pakketten verschoven in 2025-2026 door hogere reparatiekosten en inflatie met 5 tot 12 procent omhoog bij de meeste aanbieders.
Veelgestelde vragen
Dekt de gewone Interpolis inboedelverzekering vallen van mijn telefoon?
Nee. De standaard en uitgebreide inboedelverzekering van Interpolis dekt geen val- of stootschade aan mobiele elektronica. Dat vereist de allrisk-variant of de aparte BuitenDeDeur Verzekering. Controleer op je polis welk niveau je hebt afgesloten. Staat er allrisk bij? Dan is val- en stootschade gedekt, met een eigen risico van €100. Staat er alleen uitgebreid of standaard? Dan is voor dit type schade geen dekking.
Hoe hoog is het eigen risico bij Interpolis voor een gebroken telefoon?
Interpolis hanteert bij val- en stootschade aan mobiele elektronica een verplicht eigen risico van €100 per schadegeval. Dit is een vast bedrag — je kunt het niet verhogen of verlagen. Bovenop je gewone eigen risico van de inboedelverzekering wordt dit specifieke bedrag alleen toegepast bij de categorie val- en stootschade. Bij brand- of inbraakschade geldt het reguliere eigen risico van de polis, dat doorgaans lager is.
Wat als ik mijn telefoon buiten laat vallen, niet thuis?
De standaard inboedelverzekering dekt alleen schade binnenshuis. Voor schade buiten de woning heb je de BuitenDeDeur Verzekering nodig of een allrisk-polis die buitenshuisdekking voor mobiele apparatuur meeneemt. Interpolis biedt de BuitenDeDeur module als aanvulling op de inboedelverzekering. Controleer altijd of je polis een territoriale beperking heeft, want bij sommige polissen geldt de buitenshuis-dekking alleen in Nederland of Europa.
Vergoedt Interpolis ook de nieuwwaarde als mijn telefoon kapot is?
Interpolis vergoedt in de eerste 12 maanden na aanschaf de nieuwwaarde van je toestel. Daarna geldt afschrijving, tenzij de dagwaarde nog binnen de nieuwwaarderegeling valt (doorgaans tot 40% afschrijving). Een telefoon van twee jaar oud die je voor €800 kocht, heeft na stevige afschrijving misschien een dagwaarde van €400 — en dat is wat je bij schade ontvangt. Laat je telefoon ouder worden, dan neemt de vergoeding af.
Kan ik mijn telefoon apart verzekeren zonder inboedelverzekering bij Interpolis?
Interpolis biedt geen standalone gadgetverzekering voor smartphones los van een inboedelverzekering. De BuitenDeDeur module is altijd een aanvulling op een bestaande inboedelpolis bij Interpolis. Als je geen inboedelverzekering wilt of hebt, zijn aanbieders als Wertgarantie, Samsung Care+, of AppleCare+ betere opties voor specifieke toesteldekking. Check voor vergelijking ook de Consumentenbond.
Wat als mijn telefoon door waterschade kapot is, niet door vallen?
Waterschade valt onder een andere dekkingscategorie dan val- en stootschade. Een telefoon die in een plas water valt of nat wordt door regen, kan gedekt zijn via de allrisk-module, maar niet altijd automatisch. Vloeistofschade door eigen onvoorzichtigheid — je telefoon in de wasbak laten vallen — wordt door veel verzekeraars behandeld als onvoorziene schade en kan onder allrisk vallen. Interpolis beoordeelt dit per geval. Controleer de polisvoorwaarden op de precieze omschrijving van vloeistofschade.
Tekst geoptimaliseerd in mei 2026.









