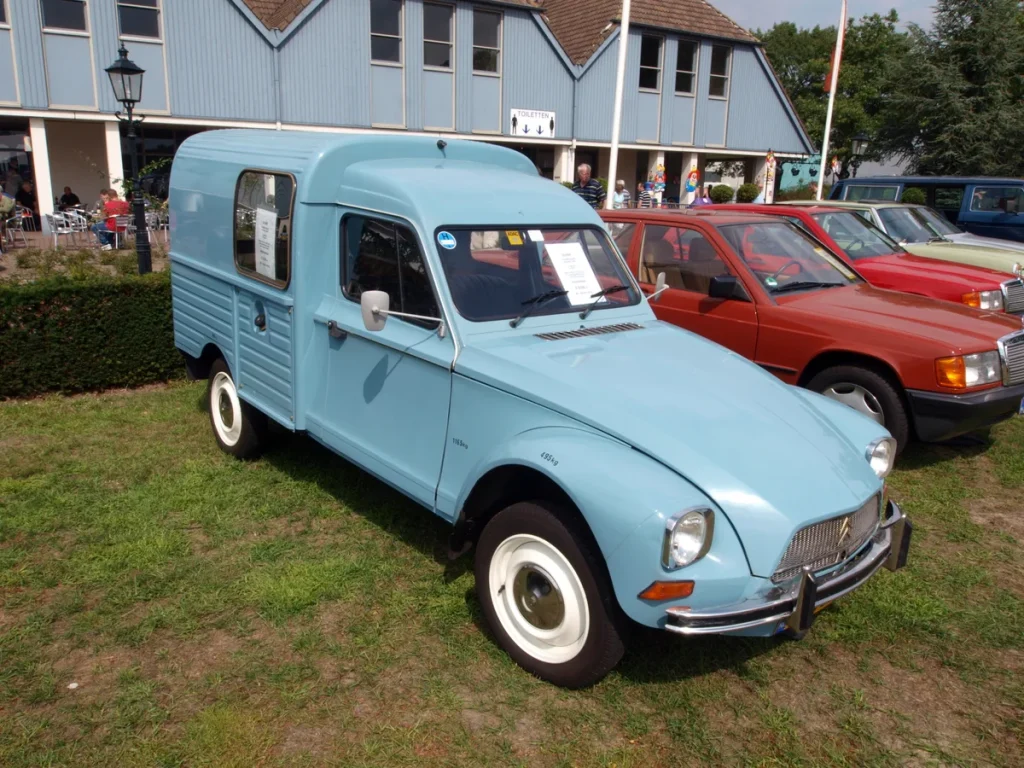
Je rijdt er maar een paar keer per jaar mee, maar als er iets misgaat wil je niet voor verrassingen komen te staan. Een hobbyauto — of dat nu een Citroën 2CV uit 1972 is, een Ford Mustang uit 1968 of een Volkswagen Golf GTI uit 1985 — verdient een verzekering die past bij het bijzondere karakter van zo’n wagen. De standaard autoverzekering schiet dan tekort, en in 2026 zijn er meer specialisten op de markt dan ooit.
Maar meer aanbod betekent ook dat je beter moet weten waar je op let. De oldtimerregelgeving is de afgelopen jaren flink in beweging geweest, en per 2026 zijn er opnieuw wijzigingen die directe invloed hebben op je verzekeringskeuze en je wegenbelasting. Dit artikel legt je stap voor stap uit hoe het werkt.
Wat maakt een hobbyauto anders dan een gewone auto?
Een hobbyauto wordt niet dagelijks gebruikt. Je rijdt hem op zonnige weekenden, meert hem aan bij oldtimertreffen of sjokt ermee naar de jaarlijkse KNAC-rally. Het gebruik is beperkt — gemiddeld 2.000 tot 5.000 kilometer per jaar — en de eigenaar verzorgt zijn wagen met bovengemiddelde aandacht. Dat is precies de reden waarom gespecialiseerde verzekeraars lagere premies kunnen rekenen.
Tegelijk is de waarde van zo’n auto bijzonder. De dagwaarde — wat een gewone verzekeraar als basis neemt — zegt hier weinig. Een goed gerestaureerde Porsche 911 uit 1979 is op de markt meer waard dan een vergelijkbare nieuwere auto, en die waarde stijgt. Dat vereist een andere waardebepaling dan een standaard afschrijvingstabel oplevert.
Ten slotte is de stalling relevant. Hobbyauto’s staan niet op straat; ze staan in een garagebox, schuur of droogstalling. Dat verlaagt het risico op diefstal en weersinvloeden, en een goede verzekeraar houdt daar rekening mee bij de premieberekening.
Oldtimer of hobbytimer: welke categorie past jouw auto?
In Nederland wordt onderscheid gemaakt tussen twee categorieën die relevant zijn voor zowel verzekering als belasting:
Oldtimer — een voertuig van 40 jaar of ouder. Je betaalt geen motorrijtuigenbelasting (MRB). Verzekeraars hanteren hier doorgaans de gunstigste tarieven, mits je het rijgedrag beperkt houdt. Let op: per 1 januari 2026 hebben oldtimers op LPG of aardgas geen MRB-vrijstelling meer. Rijdt jouw klassieker op gas, dan moet je rekening houden met het volledige tarief.
Hobbytimer of youngtimer — auto’s tussen de 15 en 40 jaar oud. Hiervoor bestaat de overgangsregeling MRB: je betaalt een kwarttarief en mag in december, januari en februari niet rijden. Het maximumtarief voor 2026 is vastgesteld op 158 euro per jaar (in 2025 was dat nog 154 euro). Sommige verzekeraars bieden een specifieke hobbytimerverzekering aan die gemiddeld zo’n 15% goedkoper uitvalt dan een reguliere autoverzekering voor hetzelfde voertuig.
Wil je weten of jouw auto in aanmerking komt voor de overgangsregeling? Controleer dit via de Belastingdienst of de informatie op rijksoverheid.nl.
Welke dekking heb je nodig?
De meeste hobbyauto-eigenaren kiezen niet voor WA-only. Dat zou betekenen dat je eigen auto niet gedekt is bij brand, diefstal of schade door jouzelf. Voor een wagen met emotionele en financiële waarde is dat een onverstandige keuze. Je hebt in principe drie opties:
WA (Wettelijke Aansprakelijkheid) — dekt alleen schade die jij aan anderen toebrengt. Wettelijk verplicht, maar onvoldoende voor een waardevolle klassieker.
WA-beperkt casco — dekt naast aansprakelijkheid ook brand, diefstal, storm, hagelschade en aanrijding met dieren. Populaire keuze voor auto’s die in een afgesloten garage staan en zelden rijden.
WA-casco (allrisk) — dekt alles van de beperkt casco plus schade door eigen schuld, zoals een tik bij het inparkeren. Voor auto’s met een hogere getaxeerde waarde (boven de 15.000 euro) is dit doorgaans aan te raden.
Let bij elke polis op het eigen risico. Gespecialiseerde oldtimerverzekeraars hanteren soms een laag eigen risico van 150 tot 250 euro, juist omdat ze weten dat eigenaren zorgvuldig met hun auto omgaan. Een hoger eigen risico verlaagt de premie, maar draag je wel zelf bij schade.
Waardevaststelling: getaxeerde waarde versus dagwaarde
Dit is het cruciale verschilpunt tussen een gespecialiseerde hobbyautoverzekering en een standaard polis. Bij een gewone autoverzekering krijg je bij total loss de dagwaarde uitgekeerd — wat de auto op dat moment waard zou zijn op basis van afschrijving. Voor een klassieker van 35 jaar oud is die dagwaarde soms belachelijk laag.
Gespecialiseerde verzekeraars werken met de getaxeerde waarde: een erkende taxateur stelt de actuele marktwaarde van de auto vast, en bij schade of diefstal wordt dat bedrag uitgekeerd. Sommige verzekeraars hanteren zelfs een agreed value-polis waarbij het verzekerde bedrag vaststaat en er geen discussie is over de waarde bij een claim.
Laat je auto taxeren door een erkende FOCWA- of RDW-taxateur. Een recente taxatie (niet ouder dan drie jaar) is bij vrijwel alle specialisten vereist voor auto’s boven een bepaalde waarde. De taxatiekosten liggen doorgaans tussen de 80 en 200 euro — een bescheiden investering die je bij schade duizenden euro’s kan schelen.
Hoeveel betaal je? Premies in 2026
De premie voor een hobbyautoverzekering hangt af van veel factoren, maar ter indicatie: een allrisk verzekering voor een Porsche 911 uit de jaren ’80 begint in 2026 bij circa 25 euro per maand bij gespecialiseerde aanbieders. Voor een bescheidener klassieker — een Citroën 2CV of een vroege Golf — zit je voor WA-beperkt casco al snel onder de 15 euro per maand.
Factoren die de premie bepalen:
- Leeftijd en waarde van de auto — hogere getaxeerde waarde betekent hogere premie.
- Kilometrage — de meeste hobbyautopolissen hanteren een maximum van 3.000 tot 6.000 kilometer per jaar. Rij je meer, dan stijgt de premie of valt de polis buiten de hobbyregeling.
- Stalling — een afgesloten, overdekte garage levert korting op. Een auto die op straat staat komt bij de meeste specialisten niet voor een hobbyautopolis in aanmerking.
- Schadevrije jaren — je bonus-malusopbouw telt ook bij een hobbyautoverzekering mee, zij het soms op een andere schaal.
- Leeftijd bestuurder — sommige verzekeraars hanteren een minimumleeftijd van 23 of 25 jaar.
Vergelijk altijd via meerdere kanalen: direct bij specialisten zoals KNAC, De Oldtimerverzekering of TVM, maar ook via een onafhankelijke tussenpersoon die toegang heeft tot meerdere aanbieders. De Consumentenbond biedt een handig overzicht van aandachtspunten bij het vergelijken.
Wil je weten wat jouw verzekering kost voor een specifieke auto, bekijk dan ook onze pagina over autoverzekeringen voor meer vergelijkingshulp, of kijk bij de premies en fiscale aftrek voor actuele tariefoverzichten.
De overgangsregeling MRB en de impact op je verzekeringskeuze
De overgangsregeling motorrijtuigenbelasting is per 2026 opnieuw relevant voor eigenaren van auto’s tussen de 26 en 40 jaar oud. Je betaalt een kwarttarief (maximaal 158 euro per jaar in 2026) maar mag in de drie wintermaanden — december, januari en februari — niet de weg op. Doe je dat toch, dan riskeer je een boete en vervalt de gunstige regeling.
Dit heeft een directe link met je verzekering: als je in de verboden maanden toch rijdt en daarbij een ongeluk krijgt, kan de verzekeraar de dekking betwisten als je polis specifiek is gekoppeld aan beperkt gebruik. Controleer altijd of je polis de winterstop expliciet meeneemt of uitsluit.
Verder is het goed om te weten dat de overgangsregeling niet van toepassing is op LPG-oldtimers. Eigenaars van gasrijdende klassiekers worden per 1 januari 2026 geconfronteerd met het volledige MRB-tarief. Dat kan oplopen tot enkele honderden euro’s per jaar, afhankelijk van het gewicht van de auto. Reken dit vooraf goed door voordat je een LPG-rijdende klassieker koopt of verzekert.
Stallingspolis: je klassieker in restauratie beschermen
Niet elke hobbyauto is rijklaar. Een projectauto die je aan het restaureren bent, heeft geen kentekenbewijs deel I of is geschorst bij de RDW. Die auto mag niet op de weg, maar is wel kwetsbaar voor brand, diefstal of waterschade in de schuur. Daarvoor bestaat de stallingspolis.
Een stallingsverzekering dekt de auto zolang hij stilstaat: brand, diefstal, storm, inbraak. De premies zijn laag — vaak minder dan 10 euro per maand — maar de dekking is beperkt. Zodra de auto gereed is en je ermee de weg op wilt, zet je de polis om naar een volwaardige hobbyautoverzekering. Communiceer dit tijdig met je verzekeraar, want er zit doorgaans een aanmeldperiode aan.
In 2026 bieden onder meer Nationale-Nederlanden, De Oldtimerverzekering en Univé stallingsverzekeringen aan voor klassiekers in restauratie. Vraag altijd of de polis ook diefstal van losse onderdelen dekt — een veelvoorkomend risico bij projectauto’s die open staan in een werkplaats.
Veelgestelde vragen
Wat is het verschil tussen een oldtimer en een hobbytimer?
Een oldtimer is een voertuig van 40 jaar of ouder en is vrijgesteld van motorrijtuigenbelasting. Een hobbytimer (of youngtimer) is tussen de 15 en 40 jaar oud en valt onder de overgangsregeling MRB: je betaalt een kwarttarief (maximaal 158 euro per jaar in 2026) maar mag in december, januari en februari niet rijden. Verzekeraars onderscheiden deze categorieën ook in hun polisaanbod — een oldtimerpolis heeft doorgaans de gunstigste voorwaarden.
Heb ik een taxatierapport nodig voor een hobbyautoverzekering?
Bij de meeste gespecialiseerde verzekeraars is een taxatierapport verplicht voor auto’s boven een bepaalde waarde, meestal vanaf 5.000 of 10.000 euro getaxeerde waarde. Het rapport moet opgesteld zijn door een erkende taxateur (FOCWA of RDW) en is doorgaans maximaal drie jaar geldig. Een taxatie kost tussen de 80 en 200 euro. Zonder actuele taxatie loopt je het risico dat je bij schade of diefstal wordt uitgekeerd op basis van dagwaarde, wat voor een waardevolle klassieker veel lager uitvalt.
Mag ik mijn hobbyauto ook dagelijks gebruiken?
De meeste hobbyautopolissen beperken het aantal kilometers per jaar (doorgaans 3.000 tot 6.000 km) en stellen eisen aan het gebruik — recreatief en niet-beroepsmatig. Gebruik je de auto als dagelijks vervoer, dan val je buiten de polisvoorwaarden en kan de verzekeraar bij schade de uitkering weigeren. Rij je meer dan het afgesproken maximum, meld dat dan vooraf bij je verzekeraar. In sommige gevallen is een hogere kilometergrens mogelijk tegen een iets hogere premie.
Wat dekt een WA-beperkt casco voor mijn hobbyauto?
WA-beperkt casco dekt schade die jij aan anderen toebrengt (aansprakelijkheid) plus een aantal risico’s voor je eigen auto: brand, diefstal, storm, hagelschade, aanrijding met dieren en ruitschade. Schade aan je eigen auto door eigen schuld — zoals een deuk bij het inparkeren — valt hier niet onder. Voor dat laatste heb je WA-casco (allrisk) nodig. Voor hobbyauto’s die goed gestald zijn en weinig rijden is WA-beperkt casco vaak een verstandige keuze.
Hoe werkt de overgangsregeling MRB in 2026 voor mijn auto?
De overgangsregeling geldt voor benzineauto’s tussen de 26 en 40 jaar oud. Je betaalt een kwarttarief wegenbelasting, met een maximum van 158 euro per jaar in 2026. In ruil daarvoor mag je in december, januari en februari niet rijden. Let op: LPG-rijdende oldtimers zijn per 1 januari 2026 uitgesloten van de MRB-vrijstelling en betalen voortaan het volledige tarief. Controleer altijd of je verzekeraar de winterstopeis meeneemt in de polisvoorwaarden.
Wat kost een hobbyautoverzekering gemiddeld in 2026?
Dat verschilt sterk per auto en dekking. Voor een bescheiden klassieker met WA-beperkt casco betaal je bij een specialist al snel minder dan 15 euro per maand. Een allrisk polis voor een waardevolle sportwagen of zeldzame Duits klassieker begint bij circa 25 euro per maand. Vergelijk altijd meerdere aanbieders: de verschillen tussen specialisten kunnen oplopen tot 40% voor vergelijkbare dekkingen.
Tekst geoptimaliseerd in mei 2026.









