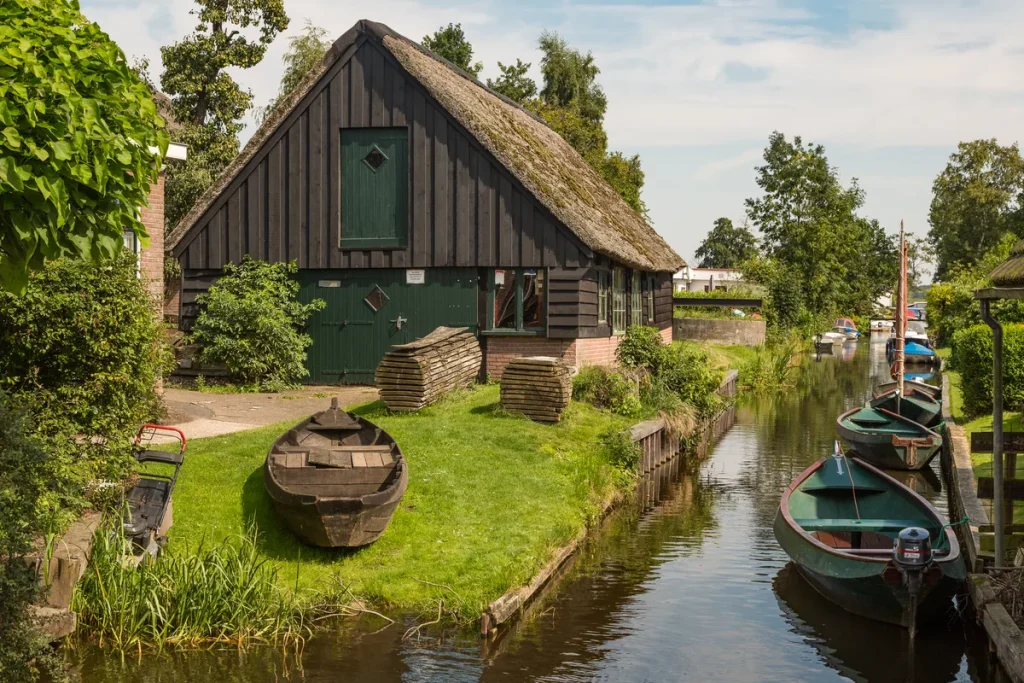
Een rieten dak geeft een woning karakter, warmte en een tijdloze uitstraling. Maar zodra je bij een verzekeraar aanklopt, merk je al snel dat riet een eigen categorie vormt. De premies liggen hoger, de polisvoorwaarden zijn uitgebreider en er gelden specifieke eisen rondom brandpreventie. Dat hoeft geen reden te zijn om te schrikken, maar het vraagt wel om een gerichte aanpak.
In 2026 zijn de opstalpremies in Nederland opnieuw gestegen, mede door hogere herbouwkosten en toegenomen klimaatrisico’s zoals storm en wateroverlast. Voor woningen met een rieten dak geldt dat dubbel: verzekeraars rekenen ook met het brandrisico van het materiaal. Dit artikel legt je precies uit wat je kunt verwachten, welke eisen verzekeraars stellen en hoe je toch een scherpe premie kunt afsluiten zonder in te leveren op dekking.
Waarom is een rieten dak duurder te verzekeren?
De hogere premie voor een opstalverzekering met een rieten dak heeft een concrete verklaring: riet is een brandbaar natuurlijk materiaal dat anders reageert op vuur dan dakpannen of leisteen. Bij een schoorsteen- of dakbrand kan het vuur zich via het riet snel verspreiden. Dat risico vertaalt zich direct in de berekening die een verzekeraar maakt.
Daarnaast speelt de constructie een grote rol. Een traditioneel rieten dak met een open constructie brengt meer brandgevaar mee dan een gesloten schroefdak, waarbij riet op een dichte ondergrond is bevestigd. Verzekeraars beoordelen dit verschil en passen de premie daarop aan. Een gesloten constructie kan in sommige gevallen zelfs vergelijkbaar worden geprijsd met een pannendak.
Verder tellen factoren als de leeftijd van het dak, de locatie van de woning (bosrijke omgeving of vrij terrein), de afstand tot de dichtstbijzijnde brandweerkazerne en het aanwezige onderhoud mee in de risicobeoordeling. Hoe beter je dit in kaart brengt, hoe gerichter je kunt vergelijken.
Wat kost een opstalverzekering met rieten dak in 2026?
Een standaard opstalverzekering kost in 2026 gemiddeld circa 1,30 euro per 1.000 euro herbouwwaarde, wat voor de meeste woningen neerkomt op 390 tot 475 euro per jaar. Voor een woning met een rieten dak ligt de premie merkbaar hoger. Afhankelijk van het type dak, de locatie en de genomen preventiemaatregelen kun je rekenen op een opslag van 50 tot 100 procent ten opzichte van een vergelijkbare woning met een pannendak.
Concreet betekent dit dat de jaarlijkse opstalpremie voor een rieten-dakwoning al gauw uitkomt op 600 tot 1.000 euro of meer. Bij grotere landhuizen of woningen in een kwetsbare omgeving kunnen de bedragen oplopen tot enkele duizenden euro’s per jaar. Dit zijn indicaties: de exacte premie vraag je op via offertes bij gespecialiseerde verzekeraars of onafhankelijke tussenpersonen.
| Situatie | Geschatte jaarlijkse premie |
|---|---|
| Gesloten schroefdak, preventief goed op orde | € 400 – € 650 |
| Traditioneel rieten dak, gemiddeld risico | € 650 – € 1.100 |
| Groot landhuis of hoge herbouwwaarde | € 1.100 – € 2.500+ |
Houd er rekening mee dat bovenstaande bedragen indicatief zijn en sterk afhangen van je persoonlijke situatie. Vraag altijd meerdere offertes op en vergelijk ook de dekkingsomvang en het eigen risico, niet alleen de premie.
Welke brandpreventieeisen stellen verzekeraars?
Bijna alle verzekeraars die rieten daken meeverzekeren, stellen aanvullende preventieeisen. Die zijn niet willekeurig: ze zijn gebaseerd op de richtlijnen van het Verbond van Verzekeraars en praktijkervaring met rieten-dakbranden. Voldoe je niet aan deze eisen, dan kan je verzekeraar bij schade de uitkering weigeren of verminderen.
De meest voorkomende eisen op een rij:
- Vonkenvanger op de schoorsteen — een metalen kooitje dat vonken opvangt voordat ze op het riet terechtkomen. Dit is bij vrijwel alle verzekeraars verplicht.
- Schoorsteenonderhoud — schoorstenen moeten minimaal twee keer per jaar worden gereinigd en gecontroleerd op lekken of scheuren.
- Brandblusser — een goedgekeurde blusser van minimaal 6 kilo poeder of CO2, direct beschikbaar in de woning.
- Brandwerende beplating — sommige verzekeraars eisen brandvrije platen aan de binnenkant van het dak rondom de schoorsteen of warm-tapwaterinstallaties.
- Rookmelders — op iedere verdieping en in de directe omgeving van de dakconstructie.
Extra maatregelen zoals een sprinklerinstallatie of een brandvertragende coating op het riet leveren bij veel verzekeraars een korting op de premie op. Vraag er specifiek naar bij het aanvragen van een offerte. Sommige aanbieders, zoals Rietpolis of Univé, zijn gespecialiseerd in dit type woning en hanteren maatwerk eisen.
Traditioneel rieten dak of gesloten schroefdak: wat is het verschil?
Niet elk rieten dak is hetzelfde, en dat merk je terug in de verzekeringsmarkt. Het klassieke traditionele rieten dak heeft een open constructie: de rietbundels liggen losjes op een rietgorde, waardoor lucht vrij kan circuleren. Dit is prettig voor de levensduur van het riet, maar het betekent dat bij brand het vuur zich snel een weg door de constructie kan banen. Verzekeraars rekenen hier een hogere opslag voor.
Het gesloten schroefdak (ook wel schroefmethode of rietplaten-systeem) is een modernere variant waarbij riet op een dichte isolatieplaat of multiplex is bevestigd. De brandverspreiding verloopt een stuk trager, wat het risico voor verzekeraars flink verlaagt. Sommige verzekeraars stellen voor een gesloten schroefdak zelfs geen hogere premie dan voor een pannendak, mits de overige preventiemaatregelen op orde zijn.
Als je van plan bent je rieten dak te vervangen of te renoveren, loont het de moeite om met je verzekeraar te overleggen welk type constructie het gunstigst uitpakt voor je premie. Dat gesprek kan je op jaarbasis honderden euro’s schelen.
Hoe vergelijk je verzekeraars voor een rieten dak?
Standaard vergelijkingssites zijn voor rieten daken minder geschikt, omdat veel aanbieders dit daktype simpelweg uitsluiten of niet apart categoriseren. Je hebt meer aan een gerichte aanpak:
Zoek gespecialiseerde aanbieders. Verzekeraars als Rietpolis, Alpina, Univé en verschillende regionale onderlinge verzekeraars hebben aantoonbare ervaring met rieten daken. Ze begrijpen het risico beter en hanteren vaak realistischere premies dan een generalist die het risico simpelweg maximaal inschat.
Schakel een onafhankelijk tussenpersoon in. Een gecertificeerd verzekeringsadviseur (erkend door het Kifid of het DNB-register) kent de markt en kan offertes bij meerdere verzekeraars tegelijk opvragen. Dat scheelt tijd en vergroot je kans op een scherpe prijs.
Vergelijk dekking, niet alleen premie. Let specifiek op: wordt schade door vonken van buren meeverzekerd? Wat is de vergoeding bij gedeeltelijke dakbrand? Worden kosten voor een gecertificeerde rietdekker volledig vergoed, of geldt een maximum? En hoe snel wordt er uitgekeerd?
Lees ook ervaringen van andere rieten-dakbezitters op forums en reviewplatforms. Consistente klachten over trage schadeafhandeling of onduidelijke polisvoorwaarden zijn een serieus waarschuwingssignaal, ook als de premie aantrekkelijk lijkt. De Consumentenbond publiceert regelmatig vergelijkingsonderzoeken naar woonverzekeringen.
Onderhoud als onderdeel van je verzekeringsstrategie
Goed onderhoud is niet alleen in het belang van de levensduur van je dak, het is ook een verzekeringseis. Veel polissen bevatten een clausule die stelt dat schade door achterstallig onderhoud niet wordt vergoed. Een oud, mos bedekt dak dat al jaren niet is gecontroleerd, kan bij brand leiden tot een (gedeeltelijke) weigering van de uitkering.
Laat je rieten dak minimaal eens in de vijf jaar inspecteren door een gecertificeerde rietdekker, aangesloten bij VakdakbedekkerNL of het rietdekkersnetwerk. Bewaar facturen en inspectierapporten zorgvuldig: ze vormen bij schade je bewijs van goed onderhoud. Sommige verzekeraars verlangen dit bewijs bij het aanvragen van de polis of bij verlenging.
Een rieten dak heeft een levensduur van 25 tot 50 jaar, afhankelijk van de dakpitch, de regio en het materiaal. Naarmate het dak ouder wordt, kan de verzekeraar strengere eisen stellen of een hogere premie rekenen. Bespreek dit proactief: soms is een gedeeltelijke vervanging van de nok of de dakvoet al voldoende om aan de eisen te blijven voldoen en de premie stabiel te houden.
Slim besparen op de premie zonder in te leveren op dekking
Er zijn concrete manieren om de premie te verlagen zonder dat je de dekking uitholt. Ten eerste door de genoemde preventiemaatregelen te treffen: een sprinklerinstallatie of een brandvertragende coating levert bij de meeste gespecialiseerde verzekeraars 10 tot 20 procent premiekorting op. Ten tweede door je eigen risico iets te verhogen. Een eigen risico van 500 euro in plaats van 250 euro kan de jaarlijkse premie met 5 tot 15 procent verlagen, afhankelijk van de verzekeraar.
Overweeg ook een pakketverzekering. Als je je opstal, inboedel en eventueel aansprakelijkheidsverzekering bij dezelfde maatschappij onderbrengt, hanteren veel aanbieders een bundelkorting. Vraag ook naar combinatiepolissen die woonhuis en inboedel samen afdekken.
Vergeet ten slotte niet je verzekering te heroverwegen na grote aanpassingen aan je woning. Een gerenoveerd dak, een nieuw geinstalleerde schoorsteen of extra beveiligingsmaatregelen kunnen aanleiding zijn om je premie te heronderhandelen. Neem daarvoor contact op met je verzekeraar, of vraag opnieuw offertes op via een onafhankelijk vergelijkingstool.
Een rieten dak hoeft je verzekeringspositie niet te verzwaren als je goed georganiseerd bent. Met de juiste verzekeraar, aantoonbaar onderhoud en slimme preventiemaatregelen kun je een solide polis sluiten die recht doet aan de waarde van je woning, tegen een premie die je niet voor verrassingen stelt.
Veelgestelde vragen
Zijn alle verzekeraars bereid een rieten dak te verzekeren?
Nee, niet alle verzekeraars accepteren woningen met een rieten dak. Grote generieke aanbieders sluiten dit daktype soms volledig uit in hun polisvoorwaarden. Je hebt meer kans bij gespecialiseerde aanbieders zoals Rietpolis, Alpina of bepaalde regionale onderlinge verzekeraars. Een onafhankelijk tussenpersoon kan je helpen om de aanbieders te vinden die dit daktype wel accepteren en daarvoor een reele premie vragen.
Wat gebeurt er als ik mijn rieten dak niet goed onderhoudt en er ontstaat brand?
Als een verzekeraar bij schade-onderzoek vaststelt dat het dak verwaarloost was, of dat je de verplichte preventiemaatregelen niet had nageleefd, kan de uitkering worden gekort of volledig geweigerd. Achterstallig onderhoud geldt in veel polissen als een uitsluitingsgrond. Bewaar daarom altijd facturen van onderhoud en keuringen door gecertificeerde rietdekkers, zodat je bij schade kunt aantonen dat je je verplichtingen bent nagekomen.
Heeft het type rieten dak invloed op de premie?
Absoluut. Een traditioneel rieten dak met een open constructie heeft een hoger brandrisico dan een gesloten schroefdak, waarbij het riet op een dichte ondergrond is bevestigd. Bij een schroefdak is de brandverspreiding aanzienlijk trager, wat voor verzekeraars een lager risico betekent. In sommige gevallen wordt een schroefdak dan ook geprijsd op hetzelfde niveau als een pannendak, mits de overige preventiemaatregelen op orde zijn. Informeer bij je verzekeraar welke constructie zij als lagere risicocategorie beschouwen.
Welke preventiemaatregelen verlagen de premie het meest?
De maatregelen met de grootste impact zijn een sprinklerinstallatie en een brandvertragende coating op het riet. Beide kunnen bij gespecialiseerde verzekeraars een korting opleveren van 10 tot 20 procent. Verder tellen een vonkenvanger op de schoorsteen, goed bijgehouden schoorsteenkanalen en aanwezig brandpreventie-materieel (blusser, rookmelders) mee. Vraag altijd expliciet bij de verzekeraar welke maatregelen in jouw geval premiekorting opleveren, want dit verschilt per aanbieder.
Kan ik mijn opstalverzekering combineren met mijn inboedelverzekering bij een rieten dak?
Ja, dat is in veel gevallen mogelijk en vaak ook voordeliger. Meerdere gespecialiseerde aanbieders bieden pakketpolissen aan waarbij opstal en inboedel worden gecombineerd. Je betaalt dan een gebundelde premie en hebt maar een aanspreekpunt bij schade. Let er wel op dat de inboedeldekking voldoende is voor de daadwerkelijke waarde van je bezittingen, want dit wordt bij rieten-dakwoningen soms onderschat vanwege de focus op het opstalrisico.
Hoe weet ik of mijn herbouwwaarde correct is vastgesteld?
De herbouwwaarde is het bedrag dat nodig is om je woning na totaalverlies volledig opnieuw op te bouwen. In 2026 zijn de bouwkosten in Nederland aanzienlijk gestegen door hogere materiaalprijzen en krapte op de arbeidsmarkt. Voor een rieten-dakwoning speelt ook de kostprijs van het rietdekkersvak mee: dit is een ambacht met een beperkt aanbod van vakmensen, wat de kosten opdrijft. Laat de herbouwwaarde periodiek taxeren door een gecertificeerd taxateur. Onderverzekering — waarbij de herbouwwaarde lager ligt dan de werkelijke kosten — betekent dat je bij totaalschade niet volledig wordt gecompenseerd.
Tekst geoptimaliseerd in mei 2026.









