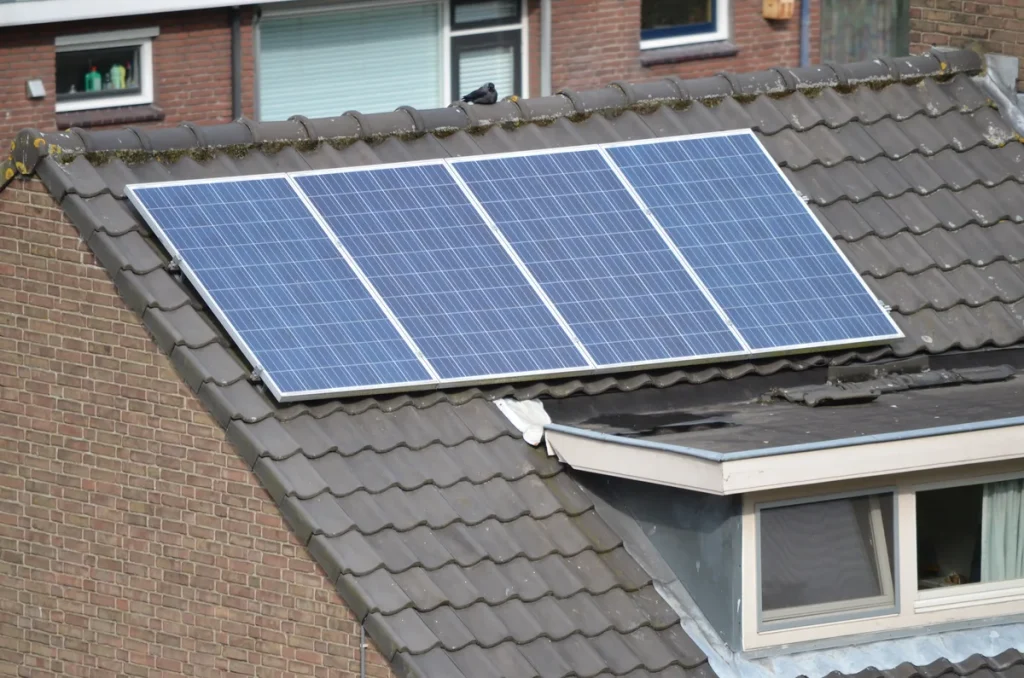
Meer dan 2,5 miljoen Nederlandse huishoudens hebben inmiddels zonnepanelen op het dak. Dat is mooi voor de energierekening, maar het roept ook een praktische vraag op: wat gebeurt er als die panelen beschadigd raken door storm, hagel of brand? En betaalt je opstalverzekering dan ook de gemiste stroomopbrengst? De antwoorden zijn minder vanzelfsprekend dan je zou denken, en de voorwaarden per verzekeraar lopen in 2026 nog altijd flink uiteen.
Dit artikel zet helder uiteen hoe opstalverzekeraars omgaan met zonnepanelen, welke schades wel en niet gedekt zijn, wat je premie stijgt als je panelen opgeeft, en welke valkuilen je moet vermijden om straks niet met een ongedekte rekening te zitten.
Vallen zonnepanelen automatisch onder je opstalverzekering?
De korte versie: ja, in de meeste gevallen. Zonnepanelen die nagelvast op het dak gemonteerd zijn, worden door verzekeraars gezien als onderdeel van de woning en vallen daarmee onder de opstalverzekering. Dat geldt zowel voor fotovoltaische panelen (stroom) als voor zonnecollectoren (warmwater). Je hoeft ze in principe niet apart te verzekeren.
De langere versie: er is een maar. Sommige verzekeraars vereisen dat je de panelen expliciet meldt of laat aantekenen op de polis. Doe je dat niet, dan loop je het risico dat de verzekeraar bij schade zegt dat de panelen niet in de herbouwwaarde verwerkt waren en de vergoeding kort. Controleer dus altijd je polisblad en neem bij twijfel contact op met je verzekeraar. Dat telefoontje kost je vijf minuten en kan duizenden euro schade voorkomen.
Welke schades zijn gedekt en welke niet?
Een standaard opstalverzekering dekt in 2026 de volgende oorzaken van schade aan zonnepanelen:
- Brand en rookschade — brand die vanuit de woning overslaat of bij de panelen zelf ontstaat door kortsluiting in de omvormer.
- Blikseminslag — directe blikseminslag op de installatie is bij de meeste verzekeraars gedekt, inclusief schade aan de omvormer.
- Storm — windschade is standaard meeverzekerd, maar let op: bij extreme storm (windkracht 7 of hoger) geldt bij veel verzekeraars een extra eigen risico van 250 euro bovenop het reguliere eigen risico.
- Hagel — hagelschade is bij de meeste brede opstalpolissen gedekt, maar zeker niet bij alle. Promovendum en OHRA dekken het standaard; bij sommige budgetverzekeraars moet je een extra module afsluiten.
- Diefstal — panelen die van het dak worden gestolen vallen bij de ene verzekeraar onder de opstalpolis, bij de andere (omdat ze losgekoppeld worden) onder de inboedel. Vraag dit na als je in een risicovolle omgeving woont.
Wat doorgaans niet gedekt is: slijtage, productievermindering door vervuiling of schaduw, technische storingen aan de omvormer die niet door externe schade ontstaan, en schade door eigen nalatigheid (panelen die loszitten door onvakkundige montage). Ook schade door aardbeving of overstroming valt buiten de standaard dekking — daarvoor is een aparte klimaatpolis of het nationale klimaatschadefonds een alternatief. Meer over klimaatrisico lees je op onze pagina over groene en klimaatrisicoverzekeringen.
Herbouwwaarde: vergeet de panelen niet mee te tellen
De herbouwwaarde is het bedrag waarop je opstalverzekering is gebaseerd: wat kost het om jouw woning opnieuw te bouwen als die volledig verloren gaat? Zonnepanelen zijn een investering die die waarde verhoogt. Een installatie van 10 panelen kost in 2026 gemiddeld tussen de 4.000 en 8.000 euro inclusief montage en omvormer, afhankelijk van het merk en de netwerkaansluiting.
Als je die waarde niet doorgeeft aan je verzekeraar, ben je onderverzekerd. Dat werkt als volgt: stel je woning is verzekerd voor 300.000 euro herbouwwaarde, maar de werkelijke herbouwwaarde inclusief panelen is 308.000 euro. Bij een grote brandschade van 50.000 euro vergoedt de verzekeraar dan slechts 300/308 deel van de schade — iets minder dan 49.000 euro. Dat lijkt een klein verschil, maar bij grotere installaties of luxere panelen kan het gat groter zijn.
De meeste verzekeraars bieden een garantie tegen onderverzekering als je de herbouwwaarde laat berekenen via hun eigen rekentool of een taxateur. Gebruik je die garantie, dan mag je niet bang zijn voor een korting bij schade, ongeacht of de werkelijke kosten wat hoger uitvallen. Dat is zeker aan te raden als je ook een warmtepomp, thuisbatterij of thuislaadpaal hebt laten installeren.
Wat kost het aan extra premie?
De gemiddelde opstalpremie bedraagt in 2026 circa 1,30 euro per 1.000 euro herbouwwaarde per jaar. Bij een woning met een herbouwwaarde van 300.000 euro betaal je dus rond de 390 euro per jaar exclusief assurantiebelasting (21%), wat neerkomt op circa 472 euro. Dat is een gemiddelde; grote verzekeraars als Nationale-Nederlanden, OHRA en Univé zitten elk op een iets ander tarief afhankelijk van je regio, daktype en schadeverleden.
Voor de zonnepanelen zelf rekenen de meeste verzekeraars een toeslag van 10 tot 30 euro per jaar, afhankelijk van de waarde van de installatie en of je uitgebreidere dekking (zoals hagelschade of gemiste opbrengstvergoeding) wilt meeverzekeren. Dat is voor de meeste huishoudens een verwaarloosbaar bedrag in verhouding tot de investering in de panelen zelf.
Wil je weten hoe dat uitpakt in jouw specifieke situatie? De Consumentenbond vergelijkt opstalverzekeringen en let daarbij ook op de zonnepanelenclausules. De Nibud-website biedt rekenhulpen voor duurzame woninginvesteringen.
Gemiste opbrengst: vergoed of niet?
Een vraag die in 2026 steeds vaker gesteld wordt: als mijn panelen beschadigd zijn en ik wacht zes weken op reparatie, vergoedt mijn verzekeraar dan de gemiste stroomopbrengst? Het antwoord verschilt per polis.
Nationale-Nederlanden en een handvol andere grotere verzekeraars bieden standaard of als uitbreiding een vergoeding voor gemiste energieopbrengst tijdens de reparatieperiode. Dit is relatief nieuw en wordt in de markt steeds vaker aangeboden nu meer panelen netjes geregistreerd zijn via de SDE++-regeling of de salderingsregeling. Andere verzekeraars — met name de goedkopere budgetpolissen — vergoeden uitsluitend de materiaalschade aan de panelen zelf, niet de gederfde opbrengst.
Als je maandelijks een significante stroomopbrengst hebt (bij 10 panelen met een gemiddeld vermogen van 3.500 kWh/jaar loopt dat bij 0,23 euro/kWh al op tot 800 euro per jaar), is het dus zeker de moeite om te checken of je polis dit dekt. Vergelijk je opstalpolis via een vergelijkingstool om dit snel boven water te krijgen.
Thuisbatterij en laadpaal: ook meeverzekerd?
Steeds meer huishoudens combineren zonnepanelen met een thuisbatterij (zoals de Tesla Powerwall of SolarEdge-varianten) en een thuislaadpaal voor de elektrische auto. De vraag of deze ook onder de opstalverzekering vallen is actueel in 2026, nu de installatieprijzen zijn gedaald en de adoptie versnelt.
Voor een thuisbatterij die permanent bevestigd is aan de muur van de woning of garage geldt doorgaans hetzelfde als voor zonnepanelen: het is een nagelvaste installatie en valt onder de opstal. Een laadpaal die op de oprit staat en in de grond verankerd is, valt ook onder de opstal. Let op: een laadpaal in de openbare ruimte (op het trottoir voor je huis) valt hier juist niet onder. Voor mobiele laadkabels geldt dat ze onder de inboedelverzekering vallen, mits die allrisk gedekt is.
Meld je thuisbatterij en laadpaal altijd aan je verzekeraar — niet alleen voor de dekking maar ook voor de correcte herbouwwaarde. Een thuisbatterij van het type 10 kWh kost in 2026 gemiddeld tussen de 6.000 en 9.000 euro inclusief installatie. Dat is geen bedrag dat je wil mislopen bij een grote brandschade.
Vijf checks die je nu moet doen
Of je nu net zonnepanelen hebt laten plaatsen of ze al een paar jaar hebt staan, het loont om je opstalverzekering even langs de volgende vijf punten te leggen:
- Zijn je panelen vermeld op het polisblad? Als de verzekeraar vereist dat je ze aanmeldt, zorg dan dat je bevestiging hebt van die aanmelding.
- Is de herbouwwaarde bijgewerkt? Verhoog hem met de nieuwwaarde van je installatie inclusief montagekosten.
- Dekt de polis hagelschade? Niet elke standaardpolis doet dit. In 2025 was er een grote hagelstorm boven de Randstad en Gelderland — veel panelen raakten beschadigd en niet alle eigenaren kregen volledige vergoeding.
- Is er een eigen risico op stormschade? Bij extreme wind geldt bij veel verzekeraars een apart eigen risico van 250 euro.
- Wat is de regeling voor gemiste opbrengst? Vraag je verzekeraar of dit in de polis zit of als module toevoegbaar is.
Als je bij een of meer van deze punten het antwoord schuldig blijft, is het tijd om je polis door te nemen of te vergelijken via een onafhankelijke verzekeringssite. Een opstalverzekering die niet klopt met de werkelijkheid van je woning beschermt je bij een echte calamiteit minder goed dan je denkt. De AFM houdt toezicht op de informatieverstrekking door verzekeraars; je kunt een klacht indienen via afm.nl als je van mening bent dat je niet correct bent geadviseerd.
Wie zijn zonnepanelen goed heeft vastgelegd in de opstalpolis, zijn herbouwwaarde kloppend heeft en de juiste dekkingsopties heeft aangevinkt, hoeft zich bij een storm of hagelschade geen zorgen te maken. Dat is precies wat een opstalverzekering moet doen: zekerheid geven als het er op aankomt. Controleer het vandaag nog, want daarna kun je met een gerust hart naar de wolken kijken.
Veelgestelde vragen
Moet ik mijn zonnepanelen apart melden bij mijn opstalverzekeraar?
Dat hangt af van je verzekeraar. Bij de meeste grote verzekeraars in Nederland zijn nagelvast gemonteerde zonnepanelen automatisch meeverzekerd als onderdeel van de opstal, zonder extra aanmelding. Toch zijn er verzekeraars die vereisen dat je de installatie aanmeldt of de herbouwwaarde bijstelt. Controleer je polisblad of bel je verzekeraar. Een bevestiging op papier (of e-mail) is altijd handig als bewijsstuk bij een eventuele schadeclaim.
Is hagelschade aan zonnepanelen altijd gedekt?
Nee, niet bij alle opstalverzekeringen. Hagelschade is een gedekte schade bij de meeste uitgebreide polissen, maar bij goedkopere budgetpolissen of sommige basisvarianten kan het een uitsluiting zijn of een extra module vereisen. Na de hagelstormen van 2024 en 2025 is er meer bewustwording over dit punt. Controleer specifiek of je polis hagel als gedekte gevaar noemt. Is dat niet het geval, vraag dan of je een uitbreiding kunt afsluiten.
Vergoedt mijn verzekeraar ook de gemiste stroomopbrengst tijdens reparatie?
Sommige verzekeraars doen dat wel, andere niet. Nationale-Nederlanden biedt bijvoorbeeld een vergoeding voor gemiste energieopbrengst tijdens de reparatieperiode als optie of standaard bij bepaalde polissen. Budget- en basispakketten beperken de vergoeding doorgaans tot de materiele schade aan de panelen en de montagekosten. Als je maandelijks een substantiele stroomopbrengst hebt, is het de moeite waard dit punt na te vragen bij je verzekeraar en eventueel een bredere dekking te kiezen.
Valt een thuisbatterij ook onder de opstalverzekering?
Ja, als de thuisbatterij permanent aan de muur of vloer van de woning of garage is bevestigd, valt hij in de meeste gevallen onder de opstalverzekering als onderdeel van de vaste installatie. Zorg dat je de batterij en de nieuwwaarde ervan meldt bij je verzekeraar, zodat de herbouwwaarde correct is en je niet onderverzekerd bent. Een 10 kWh thuisbatterij kost in 2026 inclusief installatie gemiddeld tussen de 6.000 en 9.000 euro.
Wat is het eigen risico bij stormschade aan zonnepanelen?
Bij de meeste opstalverzekeringen geldt bij storm en extreme neerslag een eigen risico van minimaal 250 euro per gebeurtenis, bovenop je reguliere eigen risico. Sommige verzekeraars — zoals OHRA — laten je zelf kiezen uit eigen risicobedragen van 0, 250, 500 of 1.000 euro. Een hoger eigen risico verlaagt je jaarpremie, maar betekent dat je bij een stormschade meer uit eigen zak betaalt. Kies een eigen risico dat past bij je financiele buffer.
Kan ik overstappen naar een betere opstalverzekering voor zonnepanelen zonder boete?
Ja, dat kan in de meeste gevallen. De meeste opstalverzekeringen hebben een looptijd van een jaar en zijn daarna jaarlijks opzegbaar met een opzegtermijn van een maand. Je kunt ook tussentijds opzeggen als je verhuist of als je verzekeraar de premie of voorwaarden wijzigt. Vergelijk voor het overstappen goed de dekkingsomschrijving op het punt van zonnepanelen, hagelschade en gemiste opbrengst. Lees meer over vergelijken op onze pagina over premies en fiscale aftrek.
Tekst geoptimaliseerd in mei 2026.









