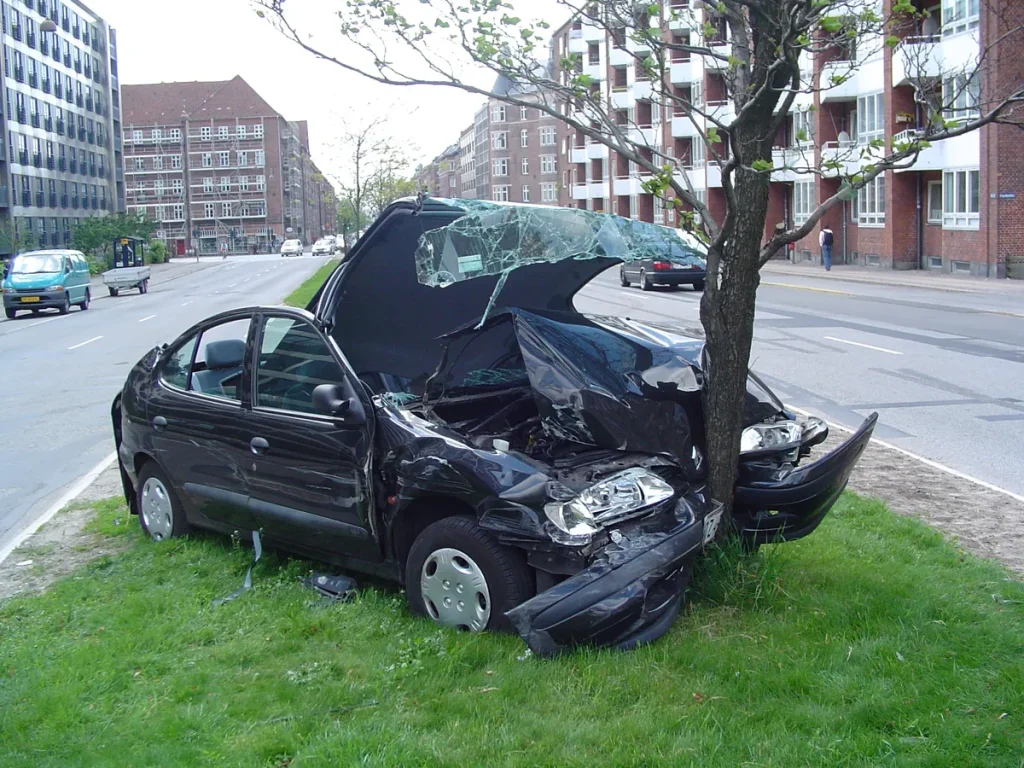
Schade — aan je auto, je huis of je gezondheid — overkomt je op de momenten dat je het minst verwacht. Op zulke momenten wil je weten dat je verzekering zijn werk doet. Toch blijkt het indienen van een schadeclaim in de praktijk voor veel mensen verwarrend: wat meld je wanneer, welke documenten heb je nodig en hoe lang duurt het voordat er geld op je rekening staat? In 2026 zijn de processen bij de meeste grote verzekeraars sterk gedigitaliseerd, maar daarmee zijn de valkuilen niet verdwenen.
Dit artikel neemt je mee door het hele traject: van het eerste moment van schade tot de uiteindelijke uitkering. We bespreken de wettelijke termijnen, de rol van de schadexpert, hoe je bezwaar maakt als je het niet eens bent met de uitkering, en wat de AVP precies vergoedt als jij de schade bij een ander veroorzaakt. Concrete bedragen, actuele cijfers en eerlijk advies — zonder blauwdruk-taal.
Wat is een aanspraak op je verzekering precies?
Een aanspraak op je verzekering — ook wel een claim of schadeclaim genoemd — is de formele melding aan je verzekeraar dat er een gebeurtenis heeft plaatsgevonden die valt onder de dekking van jouw polis. Pas als je die melding doet, kan de verzekeraar beoordelen of hij uitkeert en voor welk bedrag.
Belangrijk onderscheid: niet elke schade leidt automatisch tot een uitkering. De verzekeraar toetst of de oorzaak van de schade gedekt is, of de schade boven het eigen risico uitkomt en of je je meldplicht correct hebt nageleefd. Wie schade te laat meldt of onjuiste informatie verstrekt, riskeert afwijzing — ook bij een terechte claim.
Er zijn drie hoofdtypen claims waarmee particulieren het meest te maken krijgen:
- Schadeclaims (WA-auto, inboedel, opstal) — vergoeding van materiële schade aan eigendommen.
- Aansprakelijkheidsclaims (AVP, zakelijke AVB) — jij bent aansprakelijk voor schade aan een derde.
- Personenschadeclaims (AOV, arbeidsongeschiktheid, letselschade) — schade aan lijf of verdienvermogen.
Stap voor stap een schadeclaim indienen
De exacte procedure verschilt per verzekeraar en per type schade, maar de basisstappen zijn vrijwel universeel. Volg ze nauwkeurig om vertraging of afwijzing te voorkomen.
1. Breng de schade direct in kaart. Maak foto’s en video’s van de schade — liefst zo snel mogelijk na het incident. Noteer datum, tijdstip en omstandigheden. Bij een auto-ongeluk: stel altijd een Europees schadeformulier in (te downloaden via de website van je verzekeraar). Bij brand of inbraak: bel ook de politie en vraag een proces-verbaal op.
2. Meld de schade binnen de polisgestelde termijn. De meeste schadeverzekeringen verplichten je de schade binnen drie tot vijf werkdagen te melden. Sommige polissen hanteren een termijn van 24 uur bij diefstal. Lees je polisblad: staat er een meldingstermijn in, dan is die bindend. Wie te laat meldt, kan zijn recht op uitkering kwijtraken.
3. Dien de claim in via het digitale portaal. In 2026 verwerken vrijwel alle Nederlandse verzekeraars claims primair digitaal. Verzamel alle benodigde documenten — foto’s, aankoopbonnen, het politierapport — en upload ze in de omgeving van je verzekeraar. Een volledig ingediend dossier versnelt de afhandeling aanzienlijk.
4. Wacht op de schadexpert of het beoordelingsbericht. Bij grotere schades (doorgaans boven circa 1.000 euro) stuurt de verzekeraar een onafhankelijke expert langs om de schade te taxeren. Deze expert stelt een rapport op dat de basis vormt voor de uitkering. Je hebt recht op een kopie van dit rapport.
5. Akkoord geven of bezwaar maken. Als de verzekeraar een uitkeringsvoorstel doet, heb je het recht dit te accepteren of te betwisten. Vind je het bedrag te laag? Schakel dan een eigen contra-expert in. De kosten hiervoor zijn soms deels verzekerd via je rechtsbijstandsverzekering. Zie ook onze pagina over rechtsbijstandsverzekeringen voor meer informatie.
Hoe lang duurt een schadeclaim?
De doorlooptijd van een schadeclaim varieert sterk. Eenvoudige schades — een gebarsten ruit of een gestolen fiets — worden door de meeste verzekeraars binnen vijf tot tien werkdagen afgehandeld. Complexere claims, zoals een aanrijding met letsel of een grote waterschade, kunnen maanden in beslag nemen.
Uit branchedata van het Verbond van Verzekeraars blijkt dat de gemiddelde afhandeling van voertuigschade in Nederland tot meer dan honderd dagen kan oplopen bij verzekeraars met achterstanden. Allianz Direct haalt gemiddeld 77 dagen, terwijl de efficiëntere afdeling van Allianz Benelux uitkomt op circa 51 dagen. De best presterende verzekeraars wikkelen standaardschades af in twee tot drie weken.
Digitalisering speelt hierin een grote rol. In 2026 bieden de meeste grote verzekeraars een online schadeportaal met real-time statusupdates en automatische documentverwerking. Dat versnelt de administratieve fase — maar de inspectie ter plaatse en juridische beoordeling blijven menselijk werk en kosten tijd.
Wettelijk is er een informatieplicht: de verzekeraar moet je binnen vijf werkdagen na ontvangst van je claim bevestigen dat hij de melding heeft ontvangen. Hoor je niets? Stuur een aangetekende herinnering en noteer de datum.
De rol van de aansprakelijkheidsverzekering (AVP) bij schade aan derden
Als jij de schade bij iemand anders veroorzaakt, komt je particuliere aansprakelijkheidsverzekering (AVP) in beeld. De AVP keert uit als je juridisch aansprakelijk bent voor schade aan de bezittingen of het lichaam van een ander. Denk aan je kind dat een dure vaas bij de buren omgooit, of een fietsongeval waarbij iemand valt door jouw manoeuvre.
De premie voor een AVP is de afgelopen jaren flink gestegen. Uit onderzoek van de Consumentenbond blijkt dat huishoudens inmiddels gemiddeld tussen de 85 en 95 euro per jaar betalen voor een standaard AVP, met gezinnen met kinderen die een stijging van meer dan 20 procent hebben gezien. Ondanks de hogere premies is de AVP nog altijd een van de meest rendabele verzekeringen die je kunt afsluiten: de schade die je als aansprakelijke partij zelf zou moeten vergoeden, kan snel oplopen tot tienduizenden euro’s.
Bij een aansprakelijkheidsclaim geldt: erken de schade nooit schriftelijk of mondeling voordat je verzekeraar de claim heeft beoordeeld. Dat kan de claim compliceren. Meld het incident zo snel mogelijk bij je verzekeraar en laat hem de communicatie met de benadeelde partij overnemen. Zie ook onze uitleg over aansprakelijkheidsverzekeringen.
Veelgemaakte fouten bij het indienen van een claim
Jaar in jaar uit worden claims afgewezen om redenen die volledig vermijdbaar waren. Hier zijn de meest voorkomende fouten.
Te laat melden. Zoals hierboven beschreven: de meldingstermijn in je polis is hard. Vergeet niet dat ook kleinere schades soms tijdgevoelig zijn, zeker bij diefstal.
Informatie achterhouden. Bij het aangaan van de verzekering geldt een acceptatieplicht: je bent verplicht alle relevante informatie eerlijk op te geven. Heb je bij het afsluiten informatie verzwegen — eerdere schadeclaims, gezondheidsproblemen, een garagebedrijf aan huis — en komt dat later aan het licht, dan kan de verzekeraar de polis terugdraaien of de uitkering weigeren.
Geen bewijs bewaren. Geen foto’s, geen bon, geen politierapport — dan is de hoogte van de schade nauwelijks te bewijzen. Bewaar aankoop- en reparatiebonnen van waardevolle spullen digitaal.
Zelf reparaties laten uitvoeren voordat de expert is geweest. Bij grotere schades wil je verzekeraar de situatie inspecteren zoals die was op het moment van de schade. Repareer pas na toestemming van de verzekeraar, of in acute noodgevallen: maak eerst uitgebreid foto’s en stuur die door.
Onderschatten van de schade door onderverzekering. Als de verzekerde waarde in je polis lager is dan de werkelijke waarde, vergoedt de verzekeraar schade naar rato. Controleer je inboedel- en opstalverzekering jaarlijks en pas de verzekerde som aan na verbouwingen of grote aankopen. De Nibud-richtlijnen bieden een goede basis voor het bepalen van een realistische vervangingswaarde.
Bezwaar maken als je het niet eens bent met de uitkering
Je hoeft een uitkeringsvoorstel niet zonder meer te accepteren. Je hebt het recht om het aanbod te betwisten via de interne klachtenprocedure van de verzekeraar. Levert dat niets op, dan kun je je wenden tot het Klachteninstituut Financiele Dienstverlening (Kifid) — de onafhankelijke geschilleninstantie voor de financiele sector. Kifid behandelt klachten over verzekeraars gratis voor consumenten en doet in de meeste gevallen een bindende uitspraak.
Gaat het om letselschade of een groot financieel belang, dan is juridische bijstand vrijwel altijd de moeite waard. Een eigen schadexpert of letselschadeadvocaat kan de uitkering in complexe gevallen aanzienlijk verhogen. De Autoriteit Financiele Markten (AFM) houdt toezicht op het gedrag van verzekeraars richting consumenten — bij stelselmatige misstanden kun je ook bij de AFM een melding doen.
Eigen risico en de afweging om te claimen
Niet elke schade is slim om te claimen, zelfs als je er formeel recht op hebt. Reden: bij de meeste schadeverzekeringen leidt een claim tot een opwaardering van je schadevrije jaren (bij autoverzekeringen) of een premiesverhoging bij je volgende prolongatie. Afhankelijk van de hoogte van de schade en je eigen risico kan het financieel gunstiger zijn de schade zelf te betalen.
Een vuistregel: als de schade niet meer dan twee keer het eigen risico bedraagt, is zelf betalen in de meeste gevallen voordeliger op lange termijn. Bij een eigen risico van 250 euro betekent dat: schades onder circa 500 euro kun je beter niet claimen als je bonus-malus of je no-claimkorting wilt beschermen. De Consumentenbond heeft een handige rekentool waarmee je dit per situatie kunt doorrekenen.
Wil je weten hoe no-claim en schadevrije jaren precies werken? Lees dan onze tips en tools voor verzekeringen. Uiteindelijk geldt: hoe beter je de polisvoorwaarden kent, hoe effectiever je een beroep kunt doen op je verzekering op het moment dat het er echt toe doet.
Veelgestelde vragen
Hoe snel moet ik schade melden bij mijn verzekeraar?
De meldingstermijn staat in je polisblad en is bindend. Bij de meeste schadeverzekeringen geldt een termijn van drie tot vijf werkdagen na het incident. Bij diefstal vereisen veel polissen melding binnen 24 uur. Meld je te laat, dan kan de verzekeraar je claim geheel of gedeeltelijk weigeren. Twijfel je? Meld altijd meteen — je verzekeraar kan daarna altijd nog beoordelen of er recht op uitkering bestaat.
Wat is het verschil tussen een WA-verzekering en een AVP?
Een WA-verzekering (wettelijke aansprakelijkheid) is verplicht voor motorvoertuigen en dekt schade die jij met je auto veroorzaakt bij anderen. Een AVP (aansprakelijkheidsverzekering voor particulieren) dekt aansprakelijkheid in je prive-situatie: als jij of een gezinslid schade veroorzaakt buiten een motorvoertuig om. Beide zijn aansprakelijkheidsverzekeringen, maar voor verschillende levensdomeinen.
Wat doe ik als mijn claim wordt afgewezen?
Bij een afwijzing heb je recht op een schriftelijke motivering. Ga eerst in bezwaar via de interne klachtenprocedure van je verzekeraar. Kom je er niet uit, dan kun je de zaak voorleggen aan het Kifid (Klachteninstituut Financiele Dienstverlening) op kifid.nl. Dit is gratis voor consumenten. Bij grote schades — zeker bij letsel — is het verstandig ook een eigen letselschadeadvocaat of schadexpert in te schakelen.
Mag ik zelf reparaties uitvoeren voordat de verzekeraar langskomt?
In principe niet, tenzij er sprake is van acute nood (waterleiding die doorloopt, kapot raam in de winter). Laat de schade eerst documenteren door een schadexpert van de verzekeraar. Moet je toch direct ingrijpen om verdere schade te voorkomen, fotografeer dan de situatie grondig voordat je iets aanraakt, en stuur die foto’s direct door naar je verzekeraar. Bewaar ook alle rekeningen van noodmaatregelen — die zijn vaak terugvorderbaar.
Wat is onderverzekering en hoe voorkom ik het?
Onderverzekering betekent dat de verzekerde waarde in je polis lager is dan de werkelijke waarde van je bezittingen of je woning. Bij schade keert de verzekeraar dan naar rato uit: bij 50% onderverzekering ontvang je ook slechts 50% van de schade vergoed. Controleer je inboedel- en opstalverzekering minimaal eens per jaar en pas de verzekerde som aan na verbouwingen, aankoop van dure apparatuur of verandering van de woningwaarde.
Loont het om elke schade te claimen?
Niet altijd. Elke claim kan leiden tot verlies van no-claimkorting of schadevrije jaren, waardoor je toekomstige premie stijgt. De vuistregel: is de schade minder dan tweemaal je eigen risico, dan is zelf betalen vaak goedkoper op de lange termijn. Gebruik de rekentool van de Consumentenbond om dit per situatie door te rekenen. Bij grote schades is claimen vrijwel altijd de betere keuze.
Tekst geoptimaliseerd in mei 2026.









