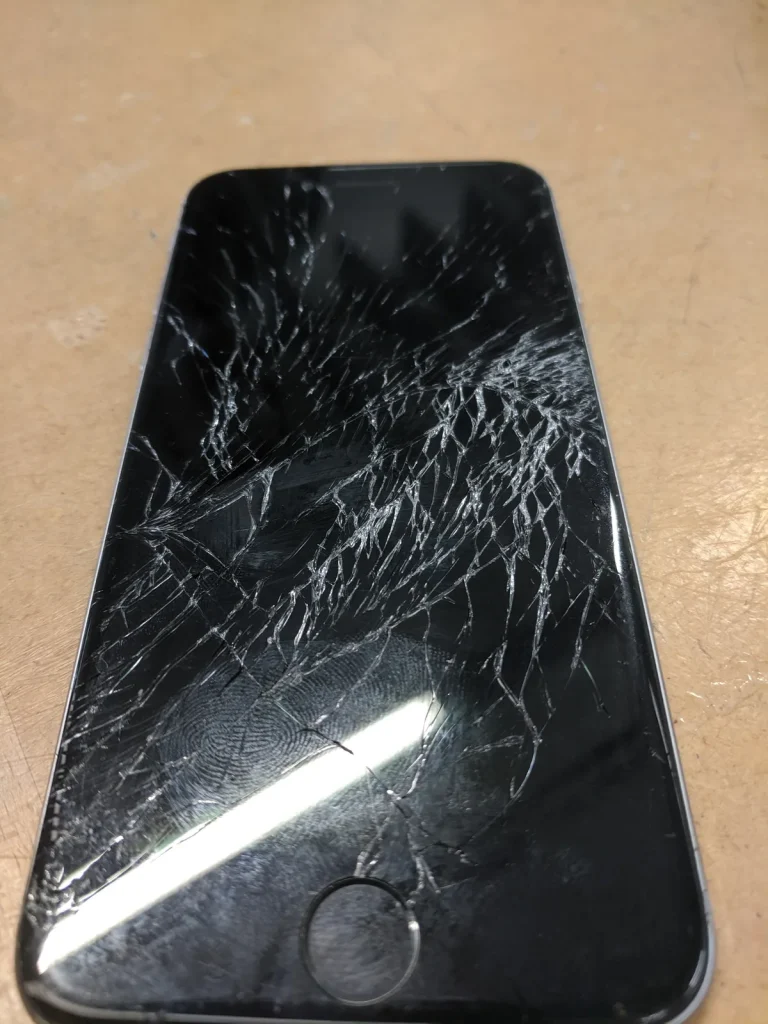
Je smartphone valt uit je broekzak op de stoeptegels, het scherm spat in honderd stukjes uiteen en de reparatiekosten lopen op tot 350 euro of meer. Voor veel Nederlanders is dit geen nachtmerrie maar bittere werkelijkheid. Ruim 1,3 miljoen smartphoneschermen worden jaarlijks gerepareerd in Nederland, en dat aantal groeit gestaag mee met de prijzen van toestellen. Een iPhone 15 Pro of Samsung Galaxy S25 Ultra kost al snel 1.200 tot 1.400 euro — genoeg reden om een goede verzekering serieus te nemen.
Chubb is een van de grootste en bekendste aanbieders van mobiele telefoonverzekeringen in Nederland. Je sluit de polis niet rechtstreeks bij Chubb af, maar via je telecomprovider: T-Mobile (nu Odido) en KPN bieden de Chubb-verzekering standaard aan bij toestelabonnementen. In dit artikel lees je precies wat er wel en niet gedekt is, wat je maandelijks betaalt, en hoe je zo snel mogelijk een claim indient als er iets mis gaat.
Hoe werkt de Chubb mobiele verzekering?
Chubb European Group SE is een wereldwijd opererende verzekeraar die gespecialiseerd is in gespecialiseerde risico’s — waaronder consumentenelektronica. In Nederland werkt Chubb via zogenoemde B2B2C-kanalen: je sluit de verzekering af via je provider of retailer, maar Chubb is de daadwerkelijke risicodrager achter de polis. Je polisblad en de verzekeringskaart dragen dan ook de naam Chubb.
De polis kent twee varianten: Verzekering Standaard en Verzekering Uitgebreid. Het verschil zit vooral in de diefstaldekking. Bij Standaard ben je alleen verzekerd tegen schade en storingen; bij Uitgebreid wordt ook diefstal vergoed. Welke variant je hebt, staat op je polisblad. Verlies — dus het kwijtraken van je telefoon zonder aantoonbare diefstal — valt bij beide varianten buiten de dekking.
Wat dekt de Chubb-polis precies?
De Verzekering Standaard vergoedt:
- Fysieke schade door vallen, stoten of drukken (gebarsten scherm, ingedeukte behuizing)
- Vloeistofschade — water, koffie, regen
- Technische defecten die buiten de fabrieksgarantie vallen
De Verzekering Uitgebreid telt hier bovenop:
- Diefstal — mits je aangifte hebt gedaan bij de politie en het originele bewijs overlegt
- Schade als gevolg van een poging tot inbraak of beroving
Uitsluitingen die in de polisvoorwaarden staan vermeld: schade door opzet, normale slijtage, cosmetische schade die de werking niet beinvloedt, schade aan accessoires (opladers, oortjes, hoesjes) en schade ontstaan door gebruik in strijd met de gebruiksaanwijzing. Tweedehandse toestellen zijn alleen verzekerbaar als ze nog binnen de garantietermijn van de fabrikant vallen op het moment van afsluiten.
Wat kost de Chubb mobiele verzekering in 2026?
De premie is afhankelijk van de nieuwwaarde van je toestel. Op basis van vergelijkingsgegevens van begin 2026 liggen de maandpremies voor smartphoneverzekeringen in Nederland tussen de 4,49 en 15 euro per maand, afhankelijk van het toesteltype en het dekkingsniveau. Bij Chubb via Odido betaal je voor een toestel met een aanschafwaarde tot 500 euro doorgaans rond de 5 tot 7 euro per maand; voor een premium device boven de 1.000 euro loopt dat op naar 12 tot 15 euro per maand. De premies zijn inclusief 21% assurantiebelasting.
Het eigen risico staat vermeld op je individuele polisblad en varieert per toestelcategorie. Gangbare bedragen in de Nederlandse markt liggen bij schade op 50 tot 100 euro; bij diefstal (Uitgebreid) is het eigen risico doorgaans hoger, vaak 100 tot 150 euro. Controleer altijd je eigen polisblad, want het exacte bedrag verschilt per contract.
| Toestelwaarde | Geschatte maandpremie | Eigen risico (schade) |
|---|---|---|
| Tot 500 euro | ca. 5-7 euro/mnd | ca. 50 euro |
| 500 – 1.000 euro | ca. 8-11 euro/mnd | ca. 75 euro |
| Boven 1.000 euro | ca. 12-15 euro/mnd | ca. 100 euro |
Ter vergelijking: een losse schermingreep voor een iPhone 15 Pro kost bij een erkend reparateur in 2026 gemiddeld 280 tot 360 euro. Bij een goedgekeurde claim betaal je met een Chubb-polis alleen het eigen risico — een besparing van 200 tot 300 euro in een keer.
Chubb via Odido of KPN: wat zijn de verschillen?
Chubb biedt de mobiele verzekering aan via meerdere providers, maar de exacte invulling verschilt licht. Via Odido (het voormalige T-Mobile) heb je toegang tot een online selfservice-portal op t-mobile.chubbverzekering.nl waar je claims kunt indienen en je polis kunt bekijken. Via KPN loopt de verzekering onder de naam KPN Toestelverzekering, maar de risicodrager is eveneens Chubb.
Een belangrijk praktisch verschil: bij Odido kun je de verzekering afsluiten tot 30 dagen na activering van je toestelabonnement; bij KPN geldt doorgaans een aanmeldtermijn van 14 dagen. Sluit je te laat af, dan wordt de aanvraag afgewezen en moet je uitwijken naar een aparte gadgetverzekering van een andere aanbieder.
Wil je weten welke gadgetverzekeringen er naast Chubb nog zijn? Bekijk ons overzicht in de categorie Mobiele telefoon & Gadgetverzekering voor een brede vergelijking.
Hoe dien je een Chubb-claim in?
Het claimproces verloopt grotendeels online en is in de meeste gevallen binnen 24 uur afgehandeld. Volg deze stappen:
- Meld de schade zo snel mogelijk — bij diefstal direct aangifte doen bij de politie. Bewaar het aangiftenummer.
- Log in op het Chubb-portal via de link die je provider je heeft gegeven (bij Odido: t-mobile.chubbverzekering.nl) of neem contact op via de klantenservice van je provider.
- Vul het claimformulier in en upload je aankoopbewijs, IMEI-nummer en eventueel het politierapport bij diefstal.
- Wacht op de beoordeling — Chubb streeft naar een reactie binnen 1 werkdag. Bij goedkeuring ontvang je een vervanging of reparatieopdracht.
- Betaal het eigen risico bij ophalen van het gerepareerde of vervangen toestel.
Let op: je IMEI-nummer is cruciaal voor de claimprocedure. Noteer dit nummer op een veilige plek buiten je telefoon (bijvoorbeeld in je e-mail of notitieblok). Je vindt het IMEI op de originele doos van je toestel, op je aankoopbewijs of door *#06# in te toetsen op je telefoon.
Is de Chubb mobiele verzekering het waard?
Of de Chubb-polis de moeite waard is, hangt af van je toestelwaarde, gebruikspatroon en eigen risicobereidheid. De Consumentenbond adviseert om bij toestellen boven de 600 euro altijd een aparte (kostbaarheden)verzekering te overwegen — zeker als je geen all-risk inboedelverzekering hebt die elektronische apparaten meeverzekert. Bij toestellen onder de 300 euro is de afweging minder vanzelfsprekend: je betaalt in twee jaar tijd evenveel premie als de reparatiekosten bij een gebarsten scherm.
Een alternatief dat veel consumenten over het hoofd zien: de kostbaarhedendekking op de inboedelverzekering. Veel inboedelverzekeraars bieden een uitbreiding aan waarbij mobiele telefoons en tablets gedekt zijn tegen schade en diefstal, ook buitenshuis. Vergelijk deze optie altijd met een losse gadgetverzekering, want soms is dat goedkoper. Meer over de combinatiemogelijkheden lees je in onze sectie over Elektronicaverzekering.
De Autoriteit Financiele Markten (AFM) benadrukt dat verzekeraars verplicht zijn een productinformatiepagina (Dienstverleningsdocument) te verstrekken bij afsluiting. Vraag hier altijd om als je het overzicht niet automatisch ontvangt — zodat je weet wat je koopt voordat je de polis ondertekent.
Een snelle rekensom maakt de afweging concreet. Stel: je hebt een Samsung Galaxy S25 met een aanschafwaarde van 1.100 euro. Je betaalt 13 euro per maand voor de Uitgebreide Chubb-polis — dat is 156 euro per jaar. Het scherm van dit model kost bij een erkend reparateur in 2026 gemiddeld 320 euro. Met een eigen risico van 100 euro betaal je bij schade nog 100 euro, terwijl je zonder verzekering 320 euro kwijt bent. De polis is dus al terugverdiend na een eerste schade-incident in het eerste jaar. Wacht je twee of drie jaar zonder schade, dan is de verzekeraar er beter aan toe. Die kans is reeel: statistisch gezien laat 1 op de 4 smartphonegebruikers zijn toestel binnen twee jaar vallen met zichtbare schade als gevolg. Of dat risico voor jou de premie waard is, hangt af van hoe voorzichtig je bent en hoe duur je toestel is.
Veelgestelde vragen
Dekt de Chubb mobiele verzekering ook verlies?
Nee. Verlies — het kwijtraken van je telefoon zonder aantoonbare externe oorzaak — valt expliciet buiten de dekking bij zowel de Standaard- als de Uitgebreide polis. Alleen diefstal (bij Uitgebreid, mits politieaangifte) is gedekt. Als je verlies wilt meeverzekeren, zijn er enkele onafhankelijke gadgeverzekeraars die dit wel aanbieden, maar de premie ligt dan doorgaans hoger.
Kan ik ook een tweedehandstoestel verzekeren via Chubb?
Dat hangt af van de leeftijd van het toestel. Chubb verzekert in principe alleen nieuwe of recente toestellen die nog binnen de fabrieksgarantie vallen. Een toestel dat ouder is dan 12 maanden wordt in de meeste gevallen niet meer geaccepteerd. Controleer dit altijd bij je provider voordat je de polis afsluit, want achteraf afgewezen worden is vervelend en kostbaar.
Hoe snel wordt mijn claim afgehandeld?
Chubb streeft ernaar claims binnen 1 werkdag te beoordelen. Als de claim is goedgekeurd, ontvang je doorgaans binnen 2 tot 5 werkdagen een vervangend toestel of een reparatieopdracht. Bij complexe gevallen — bijvoorbeeld een claim waarbij de oorzaak niet eenduidig vast te stellen is — kan de doorlooptijd oplopen. Zorg altijd voor een volledig dossier: aankoopbewijs, IMEI, foto van de schade en bij diefstal het politierapport.
Wat als ik van provider wissel?
De Chubb-polis is gekoppeld aan je abonnement bij de provider. Wil je overstappen naar een andere provider, dan stopt de lopende verzekering automatisch of moet je deze zelf opzeggen. Bij je nieuwe provider kun je vervolgens bekijken of zij ook een Chubb-verzekering aanbieden — of je sluit een vergelijkbare polis af bij een andere aanbieder. Let op de aanmeldtermijn: meld je te laat aan, dan wordt je aanvraag mogelijk geweigerd.
Is de Chubb-verzekering te combineren met mijn inboedelverzekering?
Ja, maar je moet dubbele dekking voorkomen. Als je al een all-risk inboedelverzekering hebt met kostbaarheidsdekking buitenshuis, dekt die mogelijk al je smartphone. In dat geval is een losse Chubb-polis overbodig en betaal je dubbel. Controleer je inboedelpolis of neem contact op met je verzekeringsadviseur voordat je de gadgetverzekering afsluit. Nibud raadt aan jaarlijks je verzekeringspakket te evalueren om dit soort overlap te vermijden.
Tekst geoptimaliseerd in mei 2026.









