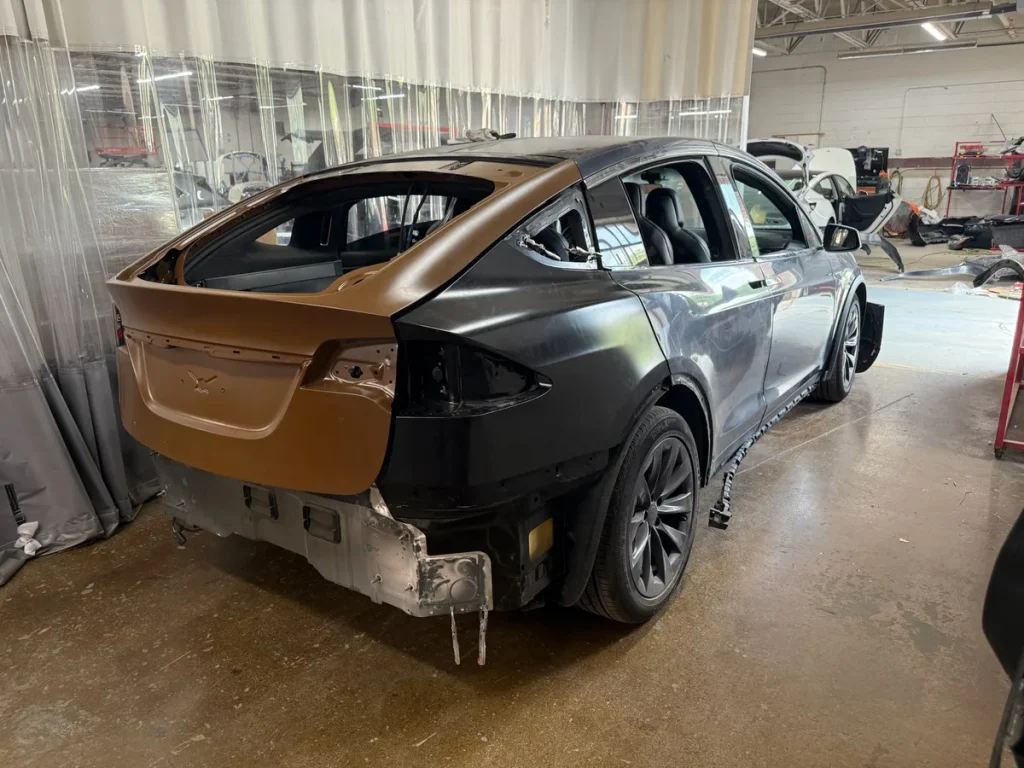
Je rijdt achteruit een paal aan, een steen vliegt tegen je voorruit of iemand keert je bumper in een parkeergarage — het overkomt bijna iedere automobilist een keer. Dan begint de vraag: vergoedt mijn verzekering dit, en zo ja, wat zijn de kosten daarna? Het antwoord hangt volledig af van het type dekking dat je hebt. WA, beperkt casco of allrisk: ze lijken op elkaar maar werken totaal anders zodra de schade aan jouw eigen auto gaat.
In 2026 zijn de gemiddelde allrisk-premies gestegen naar tussen de 80 en 170 euro per maand, terwijl instap-WA al vanaf circa 13 euro te vinden is. Dat prijsverschil vertelt maar een deel van het verhaal. De echt relevante vraag is: welke schade valt buiten de boot, wanneer verlies je je no-claimkorting en hoe loopt een schadeclaim eigenlijk in de praktijk? Dit artikel legt het stap voor stap uit.
Wat dekt WA — en wat nadrukkelijk niet
Iedere auto op de Nederlandse weg moet minimaal WA-verzekerd zijn, zo schrijft de Wet aansprakelijkheidsverzekering motorrijtuigen (WAM) voor. Die wettelijke aansprakelijkheidsverzekering dekt uitsluitend schade die je aan anderen toebrengt: hun auto, hun eigendom, letsel. De schade aan jouw eigen auto valt er volledig buiten.
Dat betekent dat als jij door de gladde weg slipt en tegen een lantaarnpaal rijdt, jij opdraait voor de reparatierekening. Schade door eigen schuld, maar ook schade die je zelf oploopt als gevolg van jouw manoeuvre, wordt door een puur WA-polis nooit vergoed. Voor een auto met een dagwaarde van minder dan 3.000 euro is dat risico overzichtelijk. Bij een nieuwere auto van 20.000 euro of meer is dat een andere afweging.
Beperkt casco: bescherming tegen externe oorzaken
De middenweg tussen WA en allrisk is de beperkt casco-dekking, ook wel WA + beperkt casco of WA beperkt casco genoemd. Deze verzekering dekt schade aan je eigen auto die veroorzaakt wordt door externe factoren — dus buiten jouw schuld om. Concreet gaat het dan om: brand en explosie, diefstal en inbraak, storm, hagel en overstroming, ruitschade, aanrijding met een dier (denk aan een overstekende ree of een losgelopen koe).
Wat beperkt casco niet dekt, is schade die je zelf veroorzaakt. Rijdend tegen een paaltje, een onhandige parkeeractie, slippen in de bocht — dat valt erbuiten. FBTO biedt in 2026 de WA beperkt casco al aan vanaf circa 14,83 euro per maand, al hangt de uiteindelijke premie sterk af van je rijbewijs-leeftijd, voertuigtype en no-claim klasse.
Allrisk (volledig casco): eigen schade ook vergoed
Allrisk — officieel WA volledig casco — is de meest uitgebreide variant. Naast alles wat beperkt casco dekt, vergoedt allrisk ook schade die je zelf veroorzaakt aan je eigen auto. Slippen, botsen, van de weg raken, in een greppel rijden: het valt allemaal onder de polis. De enige uitzondering is schade door opzet of grove nalatigheid.
Allrisk is verreweg het populairst bij nieuwe of dure auto’s. De vuistregel die de Consumentenbond hanteert: is je auto nog geen vijf jaar oud of is de dagwaarde boven de 10.000 euro, dan weegt allrisk zichzelf terug. Ga je naar een auto ouder dan acht jaar met een dagwaarde van minder dan 5.000 euro, dan betaal je premie die de potentiele schade-uitkering overstijgt. Een WA of beperkt casco is dan doorgaans slimmer. Meer informatie hierover vind je op de pagina van de Consumentenbond over allrisk.
Eigen risico: hoeveel betaal je zelf bij schade?
Vrijwel alle casco- en allrisk-polissen kennen een eigen risico: het bedrag dat je zelf bijdraagt aan de schade voordat de verzekering instapt. Dat bedrag varieert in 2026 per verzekeraar van 0 tot 500 euro. Sommige verzekeraars bieden een keuze: hoe hoger het eigen risico dat je kiest, hoe lager de maandpremie.
Ruitschade heeft bij de meeste verzekeraars een apart, lager of zelfs geen eigen risico. Dat maakt het claimen van een gebarsten voorruit in de praktijk drempelvrij. Voor overige eigen schade geldt het standaard eigen risico. Controleer je polis altijd op het exacte bedrag — er is geen wettelijke standaard.
Een bijzondere situatie doet zich voor bij het schadeherstelnetwerk. Veel grote verzekeraars als Centraal Beheer, a.s.r. en Interpolis werken met een netwerk van erkende herstelbedrijven, soms Schadegarant-gecertificeerd. Laat je de auto herstellen bij een hersteller uit dat netwerk, dan betaal je vaak 0 euro eigen risico of een fors lager bedrag. Ga je buiten het netwerk, dan kan dat oplopen tot 400 of zelfs 600 euro extra. Dat verschil lees je terug in je polisblad of je schadeprocedure.
Het vergoedingsproces: van melding tot betaling
Hoe loopt een schadeclaim bij eigen schade in de praktijk? Na een aanrijding of incident meld je de schade bij je verzekeraar, doorgaans via een app, telefoon of het online portaal. Je geeft een beschrijving en uploadt foto’s van de schade. De verzekeraar stuurt vervolgens een schadeopnemer of verwacht dat je naar een erkend schadeherstelbedrijf gaat voor een begroting.
Bij verzekeraars met een eigen schadeherstelnetwerk gaat het daarna vlot: de hersteller maakt een begroting, de verzekeraar accordeert die digitaal en betaalt de rekening rechtstreeks aan het bedrijf. Je hoeft zelf geen geld voor te schieten. Bij veel netwerk-herstellers heb je ook recht op een gratis haal- en brengservice binnen een straal van zo’n 25 kilometer, en op een vervangende auto of OV-tegoed tijdens de reparatie.
Heb je een hersteller buiten het netwerk gevraagd — of kies je voor een gespecialiseerd merk-dealer — dan betaal je de factuur zelf voor en declareer je die daarna bij de verzekeraar. De vergoeding is dan vaak gebaseerd op de dagwaarde of de goedkoopste adequate herstelmethode, niet automatisch op de factuur van de dealer. Dat kan een verschil van honderden euro’s opleveren. Meer over schademelden en je rechten lees je op rijksoverheid.nl.
No-claim en het bonus-malus systeem
De financiele gevolgen van een schade reiken verder dan het eigen risico. Het bonus-malus systeem — ook wel de no-claimladder of schadevrije jaren-ladder — bepaalt hoe hoog je korting op de basisprijs is. Hoe meer schadevrije jaren, hoe hoger de korting, met een maximum van doorgaans 70 tot 85 procent. Dat kan een jaarpremie halveren ten opzichte van iemand zonder schadevrije jaren.
Claim je een schade die jouw schuld was, dan val je terug op de ladder. Gemiddeld verlies je bij een schuldschade vijf schadevrije jaren in een keer. Op een ladder van 18 tot 21 treden kan dat betekenen dat je van trede 15 (veel korting) terugvalt naar trede 10 of lager. De premieverhoging die daarna volgt, kan gemakkelijk 200 tot 400 euro per jaar extra kosten — afhankelijk van verzekeraar en rijdersprofiel.
Claimvrij rijden heeft dus dubbel effect: je betaalt geen eigen risico en je no-claim blijft intact. Voor kleine schades — zeg een kras of een kleine deuk van 300 euro — is het vaak financieel slimmer om de reparatie zelf te betalen dan te claimen. Bereken het voor jezelf: wat is je eigen risico, hoe stijgt je premie de komende drie jaar en wat kost de reparatie nu? De Consumentenbond heeft een uitleg van de bonus-malus ladder die je daarbij helpt.
Schade waarbij jij geen schuld hebt — een aanrijding door een andere partij die aansprakelijk gesteld kan worden, of stormschade — telt niet mee als schuldschade en heeft geen gevolgen voor je no-claim positie. Kun je aantonen dat je niet schuldig was, dan blijft je ladder intact.
WA of allrisk: wanneer schakel je over?
De keuze voor het dekkingsniveau is geen eenmalige beslissing. Veel automobilisten stappen over van allrisk naar beperkt casco of WA zodra hun auto een bepaalde leeftijd bereikt. Dat moment verschilt per situatie, maar de meest gebruikte vuistregel is: zodra de jaarlijkse allrisk-premie meer dan 15 procent van de dagwaarde van de auto bedraagt, loont het doorzetten van allrisk niet meer.
Heb je een lening of financial lease op de auto lopen, dan verplicht de financieringsmaatschappij je doorgaans tot een allrisk-polis. Pas als de financiering is afgelost, ben je vrij om te kiezen. Vergelijk bij dat moment meerdere aanbieders via een betrouwbare vergelijkingstool — premieverschillen van 30 procent voor hetzelfde dekkingsniveau zijn reeel. Zie ook ons overzicht van autoverzekeringen voor meer vergelijkingen.
In 2026 geldt bovendien dat elektrische auto’s hogere allrisk-premies kennen dan vergelijkbare verbrandingsmotoren. Dat heeft te maken met hogere reparatiekosten — batterijschade kan snel in de tienduizenden euro’s lopen — en een groter tekort aan gekwalificeerde EV-schadeherstellers. Wie een elektrische auto rijdt, moet die hogere premie actief meewegen bij de aanschaf. Meer premieoverzichten vind je ook bij de sectie premies en fiscale aftrek.
Uiteindelijk draait een goede auto schadedekking om het vinden van de balans tussen de premie die je betaalt, het risico dat je zelf draagt en de schadevrije jaren die je opbouwt. WA is de wettelijke bodem, allrisk is het vangnet bij eigen fouten — en beperkt casco zit daar precies tussenin. Ken je eigen rijgedrag, de waarde van je auto en de uitwerking van de bonus-malus ladder: dan maak je een keuze die je ook na een schade niet betreurt.
Veelgestelde vragen
Dekt WA mijn eigen autoschade als ik zelf de veroorzaker ben?
Nee. WA — de wettelijke aansprakelijkheidsverzekering — vergoedt uitsluitend schade die je aan anderen toebrengt. Schade aan je eigen auto, hoe die ook ontstaan is, valt volledig buiten de WA-dekking. Daarvoor heb je een beperkt casco (voor externe oorzaken zoals diefstal of storm) of een allrisk-polis nodig, die ook eigen schuld dekt.
Wat is het verschil tussen beperkt casco en allrisk?
Beperkt casco dekt schade aan je eigen auto door externe oorzaken: brand, diefstal, storm, hagel, ruitschade en aanrijding met een dier. Schade die je zelf veroorzaakt — botsen, slippen, van de weg raken — valt er niet onder. Allrisk (volledig casco) dekt dit aanvullend wel. Je betaalt er een hogere premie voor, maar staat bij eigen schuld niet zelf voor de volledige reparatierekening.
Hoeveel schadevrije jaren verlies ik na een schuldschade?
Bij een schade die jouw schuld was, verlies je gemiddeld vijf schadevrije jaren in een keer. Op de bonus-malus ladder betekent dat een aanzienlijke terugval en dus een hogere premie in de komende jaren. Voor kleine schades — reparatiekosten lager dan je eigen risico plus de verwachte premiestijging over drie jaar — is het doorgaans verstandiger om de kosten zelf te dragen en je no-claim te beschermen.
Wat is het voordeel van een erkend schadeherstelbedrijf uit het netwerk van mijn verzekeraar?
Laat je je auto herstellen bij een hersteller uit het netwerk van je verzekeraar, dan betaal je vaak een lager eigen risico of helemaal geen eigen risico. De verzekeraar betaalt de rekening bovendien rechtstreeks aan het bedrijf, zodat je zelf niets hoeft voor te schieten. Veel netwerk-herstellers bieden ook een gratis haal- en brengservice en een vervangende auto tijdens de reparatieperiode.
Is allrisk verplicht bij een geleaste auto?
Ja, in vrijwel alle gevallen. Financieringsmaatschappijen en leasemaatschappijen eisen standaard een allrisk-polis zolang de auto gefinancierd of geleased is. Ze willen zekerheid dat de waarde van het voertuig — dat onderpand is voor de financiering — volledig gedekt blijft. Zodra de lening of het leasecontract eindigt en je eigenaar bent, ben je vrij om over te stappen naar een goedkopere dekking.
Heeft schade door storm gevolgen voor mijn no-claim?
Nee. Stormschade is een gedekte externe oorzaak binnen beperkt casco en allrisk, en geldt niet als schuldschade. Je no-claim positie op de bonus-malus ladder blijft dan onaangetast. Hetzelfde geldt voor schade door diefstal, hagelschade of een aanrijding waarbij de andere partij aantoonbaar schuldig is en aansprakelijk gesteld kan worden.
Tekst geoptimaliseerd in mei 2026.









