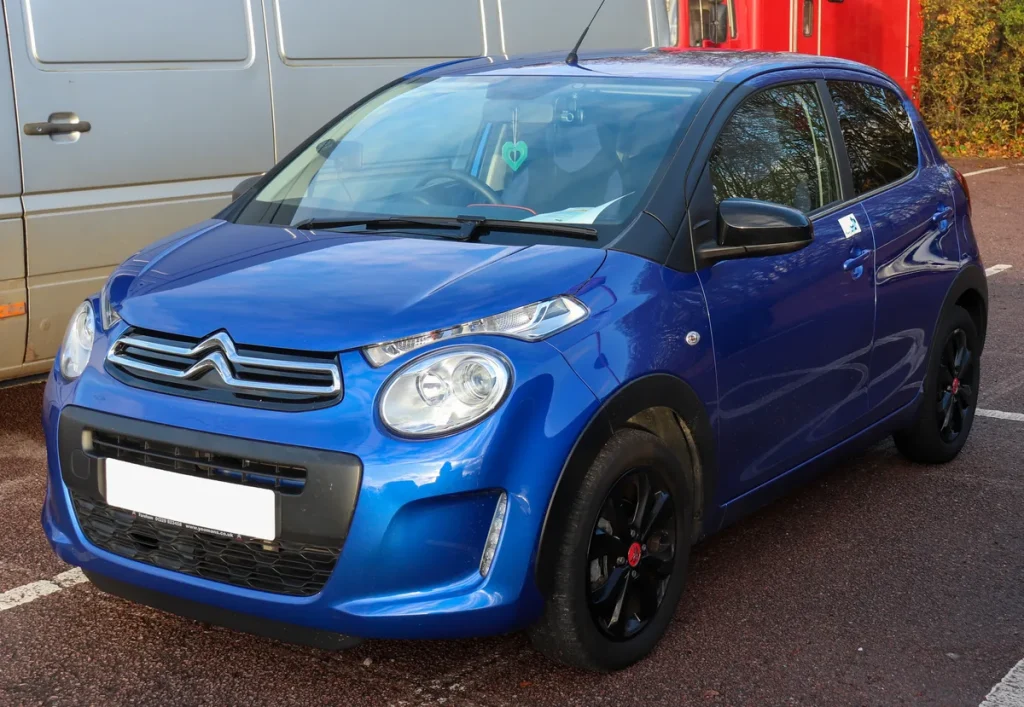
De Citroen C1 staat al jaren bekend als een van de meest betaalbare stadsautos van Nederland. Klein, zuinig en makkelijk te parkeren — maar wat kost het eigenlijk om zo’n A-segmenter te verzekeren? In 2026 liggen de premies voor een WA-verzekering op een C1 grofweg tussen de twintig en vijfenveertig euro per maand, afhankelijk van je leeftijd, woonplaats en schadevrije jaren. Dat maakt de C1 ook vanuit verzekeringsoogpunt een slimme keuze voor starters op de weg en stadsbewoners.
In dit artikel lees je alles over de dekkingsopties, de factoren die je premie beinvloeden en concrete tips om te besparen. Of je nu net je rijbewijs hebt of al jaren rijdt: de C1 is een auto waarbij elke euro telt, en dat geldt ook voor je polis.
Wat is de Citroen C1 precies?
De Citroen C1 is een compacte vijfdeurs hatchback in het A-segment, technisch identiek aan de Peugeot 107 en 108 en de eerste generatie Toyota Aygo. Alle drie kwamen ze van dezelfde Tsjechische fabriek en delen ze motor, onderstel en carrosseriepanelen — alleen de neus en de badges zijn anders. Citroen heeft de C1 in twee generaties gebouwd: van 2005 tot 2014 (eerste generatie) en van 2014 tot 2022 (tweede generatie). Daarna verdween het model uit productie.
Op de tweedehandsmarkt vind je in 2026 voor rond de tweeduizend tot drieduizend euro al een nette C1 met gemiddelde kilometerstand. De meest frisse exemplaren — lage kilometerstand, volledig onderhoud — kosten zes- tot zevenduizend euro. Dankzij die lage dagwaarde zijn ook de kosten voor een uitgebreidere dekking relatief meevallend. Een auto met een cataloguswaarde van pakweg drie- tot vijfduizend euro hoeft namelijk niet per se allrisk verzekerd te worden.
Welke dekkingen zijn er voor de Citroen C1?
Net als bij iedere auto kun je kiezen uit drie veelgebruikte dekkingsniveaus. Welke het verstandigst is, hangt af van de waarde van de auto, je schadevrije jaren en je financiele buffer.
WA (Wettelijke Aansprakelijkheid) is de wettelijk verplichte minimale dekking. Schade die jij veroorzaakt bij een ander wordt vergoed; schade aan je eigen auto niet. Voor een oudere C1 met een dagwaarde onder de tweeduizend euro is dit vrijwel altijd de meest logische keuze.
WA+ of Beperkt Casco voegt dekking toe voor een beperkte groep eigen schades: brand, diefstal, storm, hagel, aanrijding met wild en ruitschade. Deze dekking kost op een C1 doorgaans vijf tot tien euro per maand extra ten opzichte van puur WA en is interessant als je een C1 hebt met een dagwaarde van twee- tot vierduizend euro.
Allrisk (Volledig Casco) dekt bovenop het bovenstaande ook schade aan je eigen auto bij een eigen fout, vandalisme en rijden na een aanrijding waarvan de tegenpartij onbekend is. Voor een C1 met een hogere dagwaarde (boven de vier- tot vijfduizend euro) of als je de auto op krediet hebt gekocht, is allrisk het overwegen waard. Let wel: de premie voor allrisk kan fors hoger liggen, waardoor het soms verstandiger is een hogere eigen buffer aan te houden.
Wat kost een Citroen C1 verzekering in 2026?
Premies variëren sterk, maar op basis van beschikbare marktcijfers van begin 2026 kun je de volgende richtbedragen aanhouden voor een rijbewijs-ervaren bestuurder van rond de 35 jaar, woonachtig in een middelgrote stad:
| Dekking | Richtprijs per maand |
|---|---|
| WA | €20 – €38 |
| WA+ / Beperkt Casco | €26 – €45 |
| Allrisk | €35 – €65 |
Vergelijkingssite autoverzekering.nl publiceerde in april 2026 dat de scherpste WA-premies voor kleine stadsautos beginnen rond de veertien euro per maand, terwijl allrisk bij de goedkoopste aanbieders (zoals FBTO en Allianz Direct) al beschikbaar is vanaf circa twintig tot vijfentwintig euro per maand voor een gunstig profiel. Ben je jonger, woon je in Amsterdam of Rotterdam, of heb je weinig schadevrije jaren opgebouwd, dan liggen de bedragen hoger.
Jonge bestuurders: waarom de C1 toch voordelig blijft
Voor jonge of beginnende bestuurders is de autoverzekering vaak het pijnlijkste deel van het autobezit. Verzekeraars rekenen met statistieken: jonge rijders veroorzaken vaker schade, en dat wordt vertaald in hogere premies. Toch steekt de C1 hier gunstig af ten opzichte van zwaardere of duurdere auto’s.
Ten eerste telt de vermogensklasse mee: een 1.0-liter benzinemotor op de C1 valt in een lage schadeklasse, wat de premie drukt. Ten tweede is de dagwaarde laag, wat betekent dat de maximale schade-uitkering beperkt is — ook dat werkt premieverlagend. Een 22-jarige bestuurder met een C1 van 2016 en nul schadevrije jaren kan in 2026 bij een voordelaanbieder WA-verzekerd zijn voor rond de vijftig tot zeventig euro per maand. Dat is aanzienlijk goedkoper dan dezelfde polis op een Volkswagen Golf of Toyota Corolla.
Tip voor jonge rijders: vraag bij je verzekeraar of een begeleid rijden-korting mogelijk is, of sluit aan bij een ouder die de auto mede-verzekert als regelmatige bestuurder. Sommige verzekeraars bieden ook een telematics-polis waarbij een kastje in de auto je rijgedrag meet — rij je rustig, dan krijg je korting.
Factoren die je premie beinvloeden
Verzekeraars kijken bij het berekenen van jouw premie naar een combinatie van factoren. Kennis hiervan helpt je om gericht te vergelijken en te besparen:
- Leeftijd en rijervaring: hoe ouder en ervaren je bent, hoe lager de premie. Vanaf 25 jaar daalt de premie doorgaans merkbaar.
- Schadevrije jaren (bonus-malus): elke schadeclaimvrij jaar levert je een hogere premiekorting op. Bij 10 of meer schadevrije jaren betaal je bij de meeste verzekeraars het minimumtarief.
- Woonplaats: in de grote steden (Amsterdam, Rotterdam, Den Haag) zijn de premies gemiddeld hoger vanwege meer verkeersschade en hogere diefstalrisicos. Op het platteland ligt de premie lager.
- Jaarkilometrage: wie minder rijdt, betaalt minder. Verklaar je jaarkilometrage eerlijk — verzekeraars controleren dit bij een claim.
- Kenteken en bouwjaar: oudere C1-modellen hebben een lagere cataloguswaarde en vallen daardoor in een lagere risicoklasse.
- Eigen risico: een vrijwillig hoger eigen risico verlaagt de maandpremie. Overweeg dit alleen als je de buffer hebt om een klein bedrag zelf te betalen bij schade.
WA, WA+ of allrisk: de verstandige keuze voor de C1
Een vuistregel die veel financiele adviseurs hanteren: is de dagwaarde van je auto lager dan tien keer de jaarlijkse meerpremie voor allrisk ten opzichte van WA, dan loont allrisk doorgaans niet. Voor een C1 van 2010 met een dagwaarde van pakweg vijftienhonderd euro betekent dit dat allrisk zelden rendeert. Voor een C1 van 2020 met een dagwaarde rond de vijfduizend euro kan WA+ of allrisk juist wel slim zijn.
Raadpleeg hiervoor ook de Nibud-richtlijnen voor autokosten of gebruik de autoverzekeringsvergelijker van de Consumentenbond. Beide tools helpen je een evenwichtige keuze te maken zonder meer te betalen dan nodig is.
Hoe vergelijk je de beste aanbieder?
Premies verschillen per aanbieder soms tientallen euros per maand voor exact dezelfde auto en hetzelfde profiel. Vergelijken loont. Gebruik minstens twee of drie vergelijkingssites, want niet alle verzekeraars zijn op alle platforms actief. Bekende platforms zijn Independer, Pricewise en Poliswijzer.
Let bij het vergelijken niet alleen op de premie, maar ook op:
- De hoogte van het eigen risico per dekking
- Of vervangend vervoer is inbegrepen bij schade of pech
- De reputatie van de verzekeraar bij schadeafhandeling (kijk op klachtenwebsites of bij de AFM)
- Of je extra dekkingen (rechtsbijstand, no-claim beschermer) nodig hebt
Een no-claim beschermer kost gemiddeld drie tot vijf euro per maand extra, maar voorkomt dat je bij een kleine aanrijding terugvalt naar een lagere no-claim trap. Voor bestuurders die net boven het minimumtarief zitten, is dat zelden de moeite waard. Zit je vlak onder de hoogste schadevrije-jarenkorting, dan kan het wel lonen.
De C1 versus andere A-segment stadsautos
De Citroen C1 staat in hetzelfde verzekeringssegment als de Peugeot 108 en de Toyota Aygo — logisch, want ze zijn technisch identiek. Toch zijn er kleine premieverschillen tussen de drie. De Toyota Aygo heeft historisch iets hogere dagwaarden behouden dan de C1 en Peugeot 108, wat kan leiden tot iets hogere casco-premies. Vanuit puur verzekeringsoogpunt is de C1 daarmee marginaal voordeliger in de allrisk-categorie.
Ten opzichte van een Volkswagen Polo of Renault Clio (B-segment) is het verschil groter: voor een vergelijkbaar profiel betaal je op een C1 doorgaans tien tot twintig euro per maand minder voor WA-dekking. De lagere vermogensklasse en lagere dagwaarde van de C1 zijn hier de belangrijkste verklaringen. Meer weten over verzekeren in het A-segment? Lees ook onze artikelen over autoverzekeringen en premies en fiscale aftrek.
Wie een betaalbare stadsauto zoekt met lage totale eigendomskosten — inclusief verzekering, brandstof en onderhoud — doet met de Citroen C1 zelden een slechte keuze. De combinatie van lage cataloguswaarde, bescheiden motorvermogen en bewezen betrouwbaarheid maakt de C1 tot een van de goedkoopste autos om op de Nederlandse weg te verzekeren. Vergelijk je opties, kies een dekking die past bij de werkelijke waarde van de auto, en hersla het vrijgekomen premiegeld liever in een goede ruitschade- of rechtsbijstandsdekking die je echt nodig kunt hebben.
Veelgestelde vragen
Wat kost een WA-verzekering voor een Citroen C1 in 2026?
Voor een rijervaren bestuurder van 30 tot 50 jaar met een ruim aantal schadevrije jaren ligt de WA-premie voor een Citroen C1 in 2026 grofweg tussen de twintig en vijfendertig euro per maand. Jongere bestuurders of bestuurders zonder schadevrije jaren betalen doorgaans meer, en ook de woonplaats speelt een rol: in grote steden liggen premies gemiddeld hoger dan op het platteland.
Is allrisk zinvol voor een tweedehands Citroen C1?
Dat hangt af van de dagwaarde van de specifieke auto. Als vuistregel geldt: is de dagwaarde lager dan tien keer de jaarlijkse meerpremie voor allrisk ten opzichte van WA, dan verdient allrisk zichzelf niet terug. Voor C1-modellen ouder dan acht tot tien jaar en met een dagwaarde onder de tweeduizend euro is WA of WA+ vrijwel altijd de verstandigste keuze.
Hoe bespaar ik als jonge bestuurder op mijn C1-verzekering?
Kies een verzekeraar die werkt met rijgedragmonitoring (telematics), want rustig rijden levert bij zulke polissen directe premiekorting op. Vergelijk actief op minimaal drie platforms, want aanbieders verschillen fors. Overweeg ook een vrijwillig eigen risico van honderd tot tweehonderd euro als je een financiele buffer hebt. En bouw zo snel mogelijk schadevrije jaren op: elk schadeclaimvrij jaar drukt je premie structureel.
Wat dekt WA+ (Beperkt Casco) voor de Citroen C1?
WA+ voegt ten opzichte van de verplichte WA-dekking een aantal eigen risicos toe: brand en ontploffing, diefstal of inbraak, storm- en hagelschade, aanrijding met loslopend wild, en ruitschade (soms zonder eigen risico). Het dekt echter geen schade door eigen schuld aan je eigen voertuig — daarvoor heb je allrisk nodig. WA+ is interessant als je een C1 hebt met een dagwaarde van twee- tot vierduizend euro.
Maakt het uit welk bouwjaar mijn Citroen C1 heeft voor de verzekering?
Ja, het bouwjaar beinvloedt zowel de dagwaarde als de schadeklasse-indeling van de verzekeraar. Een nieuwere C1 (bouwjaar 2019-2022) heeft een hogere dagwaarde en dus een hogere casco-premie dan een C1 uit 2008 of 2012. Tegelijk hebben nieuwere modellen soms betere veiligheidsassistentie, wat bij sommige verzekeraars een kleine premiekorting oplevert. Controleer altijd de kentekenklasse bij je verzekeraar voor een exacte opgave.
Tekst geoptimaliseerd in mei 2026.









