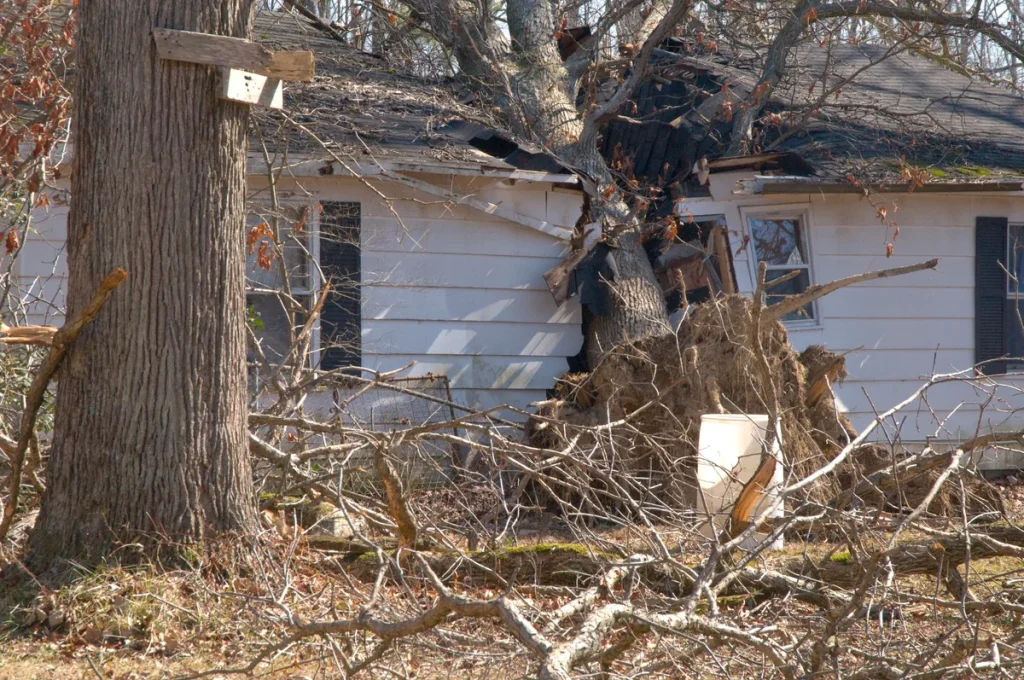
Een harde windvlaag, een krak, en dan de doffe klap: een boom ligt dwars over je dak. Het overkomt elk jaar duizenden Nederlandse huiseigenaren. Alleen al in de winter van 2025-2026 registreerde het KNMI tientallen stormdagen met windkracht 7 of hoger boven het Nederlandse vasteland. De vraag die daarna altijd volgt: wie betaalt de schade?
Het antwoord hangt af van drie dingen: welke verzekering je hebt, van wie de boom was, en of er sprake was van een officieel erkende storm. In dit artikel lees je precies hoe dat zit, wat je moet doen in de uren na de klap, en hoe je voorkomt dat je verzekeraar je claim afwijst.
Opstalverzekering: de eerste lijn bij stormschade
De opstalverzekering dekt schade aan je woning en alles wat er onlosmakelijk aan vast zit: muren, dak, kozijnen, dakgoten, maar ook de schutting en het tuinhuis. Als een boom op je huis valt tijdens een erkende storm, vergoedt je opstalverzekeraar de kosten voor herstel van het dak, de gevelbekleding en andere structurele schade.
Wat veel mensen niet weten: ook de opruimkosten van de boom zelf zijn doorgaans gedekt, maar wel tot een maximum. Bij de meeste verzekeraars geldt een bovengrens van 10% van het verzekerde bedrag van de woning. Is je huis verzekerd voor 400.000 euro, dan is opruimen dus gedekt tot 40.000 euro. Dat klinkt ruim, maar een grote eik laten verwijderen inclusief kraanwerk kan al snel 3.000 tot 8.000 euro kosten.
Let ook op het eigen risico. Bij stormschade hanteren veel verzekeraars een verhoogd eigen risico van 225 tot 500 euro bovenop het standaard eigen risico. Check dit in je polisvoorwaarden voordat je aangifte doet.
Windkracht 7 als officiële drempel
Verzekeraars erkennen pas stormschade als er daadwerkelijk sprake was van storm. De officiële grens ligt bij windkracht 7 op de schaal van Beaufort, wat overeenkomt met windsnelheden van 50 tot 61 kilometer per uur. Beneden die grens spreekt de verzekeraar van harde wind, en kan de claim worden afgewezen.
Het KNMI meet continu windsnelheden via een netwerk van weersstations verspreid over heel Nederland. Na een melding raadpleegt je verzekeraar de dichtstbijzijnde meetpost om te bevestigen dat windkracht 7 of hoger is bereikt. Dit is je primaire bewijs.
Maar wat als de storm heel plaatselijk was en het dichtstbijzijnde KNMI-station geen windkracht 7 mat? Dan kun je aanvullend bewijs aanleveren: foto- en videomateriaal van de schade, verklaringen van buren die de storm hebben meegemaakt, of bewijs van stormschade aan andere gebouwen of objecten binnen een straal van 10 kilometer. Verzekeraars zijn verplicht dit aanvullende bewijs mee te wegen. Maak dus altijd direct foto- en videobeelden met tijdstempel.
Van wie was de boom? Eigen boom versus buurmans boom
Dit is het punt waar veel discussies ontstaan. De herkomst van de boom bepaalt wie je als eerste moet aanspreken.
Jouw eigen boom: Als de boom uit jouw tuin komt en op jouw huis valt, ga je gewoon naar je opstalverzekering. Jij bent eigenaar van de boom en eigenaar van het huis. Je opstalverzekeraar vergoedt de schade aan de woning (minus eigen risico) en de opruimkosten van de boom tot het genoemde maximum.
Jouw eigen boom valt op de auto of het huis van de buurman: Nu wordt het ingewikkelder. Als jouw boom op het eigendom van de buurman valt, kan de buurman jou in principe aansprakelijk stellen. Maar hier geldt een belangrijk rechtsprincipe: aansprakelijkheid voor een boom bestaat alleen als de eigenaar nalatig is geweest. Een goed onderhouden boom die bezwijkt door een uitzonderlijke storm is een geval van overmacht. De eigenaar is dan niet aansprakelijk. Je aansprakelijkheidsverzekering voor particulieren (AVP) biedt dekking als toch aansprakelijkheid wordt vastgesteld, tot maximaal 1,25 tot 2,5 miljoen euro afhankelijk van de polis.
Buurmans boom valt op jouw huis: Dit is de situatie die het meeste frustratie veroorzaakt. De buurman is eigenaar van de boom, maar dat maakt hem niet automatisch aansprakelijk voor de schade. Als zijn boom in goede staat was en omviel door een erkende storm, is er sprake van overmacht en is hij niet verplicht jouw schade te vergoeden. Je meldt de schade dan bij je eigen opstalverzekering. Die vergoedt jouw schade, en de verzekeraar kan eventueel de buurman benaderen als er toch een aansprakelijkheidsvraag speelt.
Wanneer is de buurman WEL aansprakelijk?
Er zijn situaties waarbij de buurman wel degelijk aansprakelijk is voor stormschade van zijn boom. De sleutelvraag is: was de boom aantoonbaar in slechte staat?
Denk aan een boom die al zichtbaar rot was, waarvan takken eerder zijn gebroken zonder reparatie, of waarover al klachten waren ingediend bij de gemeente. Als je kunt aantonen dat de buurman wist of had moeten weten dat zijn boom gevaarlijk was en hij niets heeft gedaan, is er sprake van nalatigheid. In dat geval kan zijn AVP de schade aan jouw huis vergoeden.
Heb je eerder schriftelijk gewezen op een zieke of gevaarlijke boom bij je buren? Bewaar die berichten zorgvuldig. Ze kunnen cruciaal zijn als bewijs. Raadpleeg bij twijfel een rechtsbijstandsverzekeraar. Meer informatie over aansprakelijkheid bij omgevallen bomen vind je ook op de website van de Consumentenbond.
Wat te doen in de eerste uren na de klap
De eerste reactie na een boom op je huis bepaalt mede of je claim soepel verloopt. Volg deze stappen:
- Zorg voor veiligheid eerst. Verlaat het huis als de constructie gevaar loopt. Bel 112 bij direct gevaar.
- Documenteer alles. Maak direct foto- en videomateriaal van de schade, de boom, de breukplek en de omgeving. Noteer datum en tijdstip.
- Noodafdekking regelen. Bel je verzekeraar voor noodmaatregelen. De meeste opstalverzekeraars werken samen met een 24/7 schadedienst die een noodafdekking van het dak kan plaatsen om verdere waterschade te voorkomen.
- Meld de schade direct. Doe aangifte bij je opstalverzekering, ook al is het midden in de nacht. Verzekeraars zoals Interpolis, Nationale-Nederlanden en Univé hebben 24/7 schadelijnen.
- Controleer het KNMI-data zelf. Op knmi.nl kun je historische windgegevens opvragen van het dichtstbijzijnde weerstation. Download de gegevens en bewaar ze als pdf. Dit versnelt de claimverwerking aanzienlijk.
- Vraag een expert in bij grote schade. Bij schade boven de 10.000 euro sturen verzekeraars doorgaans een eigen expert. Je mag altijd een contra-expert inschakelen op eigen kosten, of checken of je rechtsbijstandsverzekering dit vergoedt.
Stormschade aan inboedel: aparte dekking
Als de boom door het dak breekt en je meubels, elektronica of andere spullen beschadigt, valt dat niet onder de opstalverzekering maar onder de inboedelverzekering. Beide verzekeringen dekken stormschade, maar ze gaan over verschillende objecten: de opstal over de woning zelf, de inboedel over alles daarbinnen.
Heb je een combinatiepolis (woonpakket), dan zijn beide dekkingen samengebundeld en doe je maar een aangifte. Heb je ze afzonderlijk lopen, meld de schade dan bij beide verzekeraars op dezelfde dag. Bewaar bonnen van beschadigde spullen zoveel mogelijk: ze versnellen de vergoeding.
Stormschade in 2026: klimaat en stijgende premies
De klimaatverandering laat zich steeds duidelijker voelen in de verzekeringspremies. Het Verbond van Verzekeraars rapporteerde begin 2026 dat stormgerelateerde schades de afgelopen vijf jaar met gemiddeld 18% zijn gestegen in Nederland. Verzekeraars passen premies voor opstalverzekeringen hierop aan, en sommige maatschappijen hebben de maximale vergoeding voor stormschade geplafonneerd of het eigen risico bij storm verhoogd.
Wil je weten of je opstalverzekering nog marktconform is? Vergelijk op vergelijkingstools voor verzekeringen wat andere aanbieders bieden voor dezelfde woning. Controleer daarbij specifiek de stormclausule, het eigen risico bij storm en de maximumvergoeding voor opruimkosten.
Preventie loont ook. Laat oude of zieke bomen in je tuin periodiek inspecteren door een boomverzorger. Niet alleen omdat het veiliger is, maar ook omdat een verzekeraar bij aantoonbare nalatigheid (een rotte boom die je had kunnen laten verwijderen) de claim kan verlagen of afwijzen op basis van schuld in eigen hand.
Veelgestelde vragen
Dekt mijn opstalverzekering altijd een boom op mijn huis?
Niet automatisch. De verzekering dekt stormschade als er sprake was van windkracht 7 of hoger (Beaufort), bevestigd door KNMI-data of aanvullend bewijs. Was de windkracht lager, dan is er geen stormschade in de zin van de polis en wordt de claim doorgaans afgewezen. Lees je polisvoorwaarden op de stormclausule en het eigen risico bij storm.
Buurmans boom viel op mijn huis, wie betaalt?
Als de boom van de buurman in goede staat was en omviel door storm (overmacht), is de buurman niet automatisch aansprakelijk. Je meldt de schade dan bij je eigen opstalverzekering. Was de boom aantoonbaar ziek of verwaarloosd en had je de buurman eerder gewaarschuwd, dan kan zijn AVP aansprakelijk worden gesteld. Bewaar schriftelijke waarschuwingen als bewijs.
Hoe bewijs ik dat er storm was op het moment van de schade?
Je verzekeraar raadpleegt het KNMI-meetstation dat het dichtstbijzijnde bij jouw woning ligt. Je kunt zelf historische winddata opvragen via knmi.nl. Bij twijfel kun je aanvullend bewijs overleggen: foto- en videomateriaal met tijdstempel, getuigenverklaringen van buren, of bewijs van stormschade aan andere objecten binnen 10 kilometer van jouw woning.
Zijn opruimkosten van de boom ook gedekt?
Ja, in de meeste opstalpolissen zijn opruimkosten gedekt, maar tot een maximum van doorgaans 10% van het verzekerde bedrag van de woning. Bij een woning verzekerd voor 350.000 euro is dat maximaal 35.000 euro. Controleer het maximum in je eigen polisvoorwaarden, want het verschilt per verzekeraar.
Wat als mijn boom op de auto van de buurman valt?
Autoschade door een boom valt niet onder de opstalverzekering van de buurman, maar onder zijn autoverzekering (cascoverzekering) of jouw AVP als jij aansprakelijk bent. Bij storm en een goed onderhouden boom is er sprake van overmacht en is de autoverzekeraar van de buurman het eerste aanspreekpunt. Was jouw boom aantoonbaar verwaarloosd, dan kan jouw AVP worden aangesproken.
Moet ik een expert inschakelen bij hoge schade?
Bij grotere schade (ruwweg boven de 10.000 euro) stuurt de verzekeraar doorgaans een eigen schade-expert. Je hebt altijd het recht een contra-expert in te schakelen. Check of je rechtsbijstandsverzekering de kosten hiervan dekt. Bij meningsverschillen over de schadehoogte kun je ook een bindend advies van een onafhankelijke expert aanvragen, zoals beschreven in je polisvoorwaarden.
Tekst geoptimaliseerd in mei 2026.









