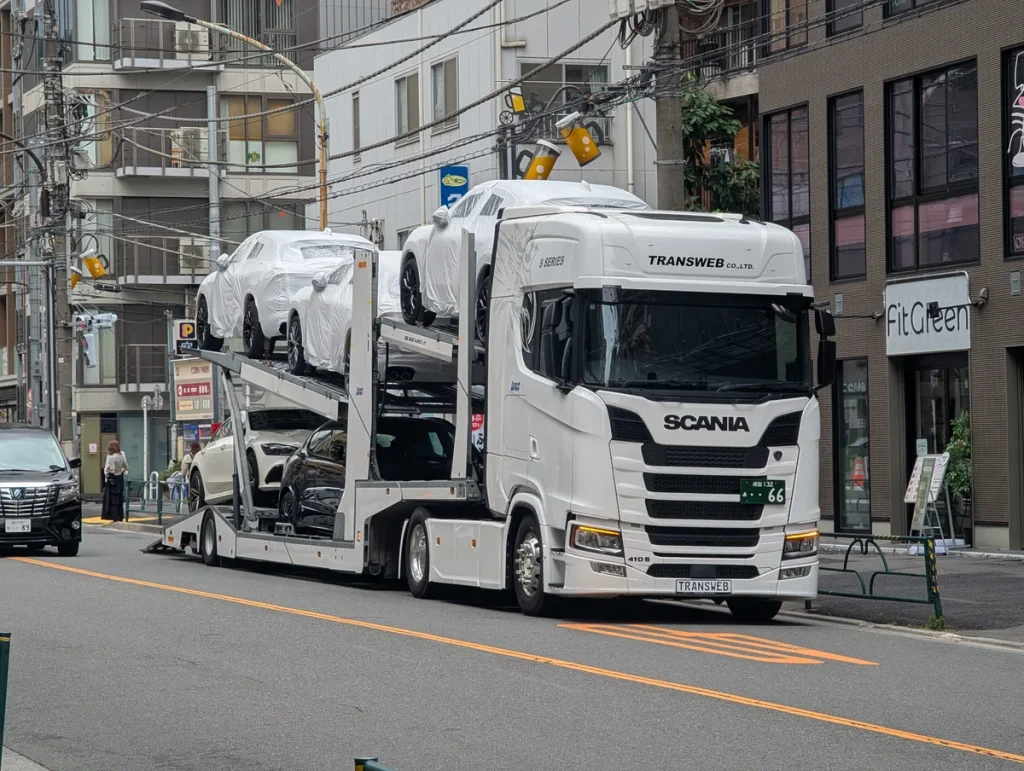
Wie een auto laat transporteren — of dat nu een klassieker op een dieplader is, een importvoertuig in een zeeschip of een vloot voertuigen op een car-carrier — staat voor een concreet risico: schade of verlies onderweg. Een standaard WA- of casco-autoverzekering dekt dat risico vrijwel nooit. Daarvoor bestaat de autotransport verzekering, een specialistische polis die de auto beschermt van het moment dat hij geladen wordt tot aan aflevering op de bestemming.
In 2026 is dit onderwerp actueler dan ooit. De import van elektrische voertuigen uit China via Rotterdamse en Antwerpse havens is sterk gegroeid, internationale autoveilingen zijn makkelijker bereikbaar via platformen als AutoScout24 en BCA, en de markt voor klassieke auto’s kent een voortdurende stroom aan transporten door heel Europa. Onderstaand artikel legt uit welke dekkingsvormen er zijn, wat je mag verwachten van premies en waar de veelgemaakte fouten zitten.
Waarom je standaard autoverzekering niet volstaat
Veel autobezitters gaan ervan uit dat hun bestaande WA of casco-polis automatisch meegaat tijdens transport. Dat is een misvatting. De meeste autoverzekeraars dekken schade uitsluitend tijdens normaal rijgebruik op de openbare weg. Op het moment dat jouw auto op een oplegger, dieplader of zeeschip staat, is het voertuig juridisch gezien goederen in transport — en daarmee val je onder het domein van de goederentransportverzekering.
Bovendien biedt de transporteur zelf slechts beperkte aansprakelijkheid. Bij wegvervoer binnen Europa geldt de CMR-conventie (Convention relative au contrat de transport international de Marchandises par Route), die de aansprakelijkheid van de vervoerder maximeert op ongeveer 8,33 SDR per kilogram brutogewicht van de beschadigde lading. Voor een auto van 1.500 kg komt dat neer op circa 17.000 SDR — dat is omgerekend ruwweg 21.000 euro in 2026, een bedrag dat bij nieuwere of luxere voertuigen lang niet altijd de werkelijke waarde dekt.
Bij zeevracht is de situatie vergelijkbaar: de Hague-Visby Rules beperken de aansprakelijkheid van de reder tot 666,67 SDR per collo of 2 SDR per kilogram, afhankelijk van wat hoger is. Voor een individuele auto die als ro-ro (roll-on/roll-off) of in een container verscheept wordt, is dat beschermingsniveau volstrekt ontoereikend.
Soorten autotransport en de bijbehorende polis
Er zijn drie hoofdvormen van autotransport, elk met eigen verzekeringsbehoeften:
1. Wegvervoer op dieplader of car-carrier
Dit is de meest voorkomende vorm voor transport binnen Europa. Een gespecialiseerde transporteur laadt de auto op een oplegger (open of gesloten) en rijdt naar de bestemming. Een dieplader wordt met name ingezet voor zware voertuigen, klassiekers met laag rijhoogte of niet-rijdbare auto’s. De polis die hier bij hoort is een transportverzekering op basis van het Nederlands Beursclausuleblad (NB) of het International Institute of Land Transit Clauses. Kies je voor all-risk (clause G13 equivalent), dan zijn vrijwel alle oorzaken van schade gedekt: aanrijding, omslaan van de oplegger, diefstal, brandschade en vandalisme.
2. Marine cargo voor schiptransport
Bij import van een voertuig buiten Europa — denk aan een Amerikaanse muscle car, een Japanse grijze import of een Chinese EV — speelt zeevracht een centrale rol. Hier geldt de marine cargo verzekering met als goudstandaard de Institute Cargo Clauses A (ICC A). Dit is de breedste dekking: alle risicos zijn gedekt, tenzij uitdrukkelijk uitgesloten (all-risks basis). Uitsluitingen betreffen doorgaans opzet, normale slijtage, inherente gebreken van het voertuig zelf en vertraging. ICC A geldt voor de gehele zee- en voorrijdende- of navolgende landreis als dat in de polis is opgenomen (warehouse-to-warehouse clausule).
3. Gecombineerd multimodaal transport
Steeds vaker combineert een transport meerdere modaliteiten: de auto gaat per truck naar de haven, vervolgens per zeeschip naar Rotterdam, en daarna per oplegger naar de eindbestemming. Een goede polis dekt de gehele keten zonder dekkinghiaten op de overstappunten. Vraag expliciet naar de through transport clause of vergelijkbare multi-modal clausule.
Premies: wat kost een autotransport verzekering in 2026?
De premie voor een autotransport verzekering wordt berekend als percentage van de verzekerde waarde van het voertuig. In de Nederlandse en Europese markt hanteerden gespecialiseerde transportverzekeraars in 2026 de volgende indicatieve tarieven:
| Type transport | Dekking | Premie (% van autowaarde) |
|---|---|---|
| Europees wegvervoer (open oplegger) | All-risk (NB-clausule) | 0,20% – 0,35% |
| Europees wegvervoer (gesloten trailer) | All-risk | 0,15% – 0,25% |
| Zeevracht ro-ro (intra-Europees) | ICC A | 0,25% – 0,45% |
| Intercontinentale zeevracht (container) | ICC A | 0,40% – 0,80% |
| Dieplader, niet-rijdbare / klassieke auto | All-risk | 0,30% – 0,60% |
Concreet voorbeeld: je importeert een Amerikaanse classic car met een verzekerde waarde van 45.000 euro via zeevracht in een container (ICC A). Bij een premie van 0,55% betaal je 247,50 euro voor de volledige dekking van haven tot jouw garagedeur. Dat is een beperkt bedrag in verhouding tot het risico.
Premies worden mede bepaald door het land van herkomst, de route (bijv. verhoogd risico via de Rode Zee of Suezkanaal in 2025-2026 door regionale instabiliteit), de waarde en het type voertuig en eventuele beveiligingsmaatregelen (GPS-tracker, bewaakt depot).
ICC A vs. ICC B en C: welke clausule kies je?
Bij marine cargo-dekking staan drie Institute Cargo Clauses tot je beschikking. Het verschil is bepalend:
ICC A (all-risks) dekt alle materiële schade en verlies, tenzij uitdrukkelijk uitgesloten. Dit is de aanbevolen keuze voor voertuigen, zeker bij hogere waarden of kwetsbare klassiekers. De prijs is hoger, maar de bewijslast ligt bij de verzekeraar: zij moeten aantonen dat een uitsluiting van toepassing is.
ICC B is een benoemde-risico-polis: alleen de in de clausule opgesomde gevaren zijn gedekt, zoals brand, explosie, stranden, zinken, aanvaring, het overboord slaan van de lading en aardbeving. Schade door regen, condensatie of grove behandeling (rough handling) valt er niet automatisch onder.
ICC C is de smalle variant: alleen grote calamiteiten zoals brand, stranden en aanvaring zijn gedekt. Voor individuele voertuigtransporten is dit zelden een verstandige keuze.
Voor transportverzekeringen waarbij een auto de lading is, adviseren gespecialiseerde tussenpersonen vrijwel unaniem ICC A. De meerprijs ten opzichte van ICC B is doorgaans minder dan 0,15 procentpunt van de autowaarde — en de dekking is substantieel breder.
Import vanuit China: EV-transport en de specifieke risicos
De import van Chinese elektrische voertuigen (BYD, NIO, Xpeng) via Europese havens nam in 2025-2026 sterk toe. Dit brengt een specifiek verzekeringsrisico met zich mee: lithium-ionaccu’s kunnen bij beschadiging in brand vliegen (thermal runaway), en eenmaal op zee is een dergelijke brand moeilijk te blussen. Rederijen als MSC en Maersk hebben hun regels rondom EV-transport in 2025 aangescherpt — voertuigen moeten met lege accu worden verscheept (State of Charge onder 30%).
Voor de verzekeraar betekent dit een verhoogd risico. Sommige verzekeraars rekenen een EV-toeslag van 0,10% tot 0,20% bovenop de standaard marine cargo premie voor intercontinentale transporten. Vraag hier altijd expliciet naar bij je verzekeringsmakelaar. Zie ook de richtlijnen van de Rijksoverheid rondom EV-import en typegoedkeuring.
Wie heeft een autotransport verzekering nodig?
De korte lijst: iedereen die een voertuig laat verplaatsen zonder het zelf te rijden. Meer specifiek:
Particulieren die een auto importeren uit het buitenland (Amerika, Japan, Zuid-Korea, China), een klassieker kopen via een veiling in Duitsland of het VK, of een voertuig laten verhuizen bij internationale emigratie. De reguliere autoverzekering biedt in al deze gevallen geen dekking tijdens het transport zelf.
Dealers en importeurs die regelmatig auto’s inkopen op buitenlandse veilingen of via exporteurs. Zij kunnen kiezen voor een lopende polis (open cover of declaratiepolis), waarbij iedere zending vooraf of achteraf gemeld wordt tegen een vaste premieafspraak. Dat is efficienter dan per transport een losse polis afsluiten.
Transportbedrijven die auto’s vervoeren in opdracht van derden. Zij zijn wettelijk aansprakelijk onder CMR, maar die aansprakelijkheid is beperkt. Een eigen transportverzekering (of een extra dekking bovenop de CMR-aansprakelijkheid) beschermt hen bij claims die de CMR-limiet overschrijden.
Klassieke auto-eigenaren die hun voertuig laten ophalen voor een restaurateur in een andere regio of stad. Klassiekers zijn vaak niet-rijdbaar en worden op diepladers vervoerd. De waardebepaling is hier cruciaal: gebruik een recent taxatierapport als basis voor de verzekerde som, zodat je bij totaalverlies de werkelijke marktwaarde vergoed krijgt.
Wat te controleren voor je een polis afsluit
Een autotransport verzekering afsluiten lijkt eenvoudig, maar er zijn een aantal punten die je altijd moet controleren:
Warehouse-to-warehouse: dekt de polis de auto van vertrekpunt tot bestemming inclusief het laden, lossen en eventuele tussenopslag? Veel basispolissen dekken alleen het rijdende of varende gedeelte.
Verzekerde waarde: is dit de factuurwaarde, de cataloguswaarde of de getaxeerde waarde? Bij een klassieker of oldtimer is een erkend taxatierapport (bijvoorbeeld van de FOCWA of Bovag-taxateur) essentieel om onderverzekering te voorkomen.
Eigen risico: veel transportpolissen kennen een eigen risico van 250 tot 750 euro, afhankelijk van de verzekeraar. Soms geldt een hoger eigen risico voor diefstal of totaalverlies.
Uitsluitingen: let op mechanische schade, schade door condensatie (vochtigheid in container) en pre-existente schade. Maak altijd een conditierapport (inspection report) voor laden, zodat je bij aankomst kunt bewijzen dat eventuele schade tijdens transport is ontstaan.
Schademelding: bij marine cargo moet schade doorgaans binnen 3 tot 7 dagen na ontvangst worden gemeld. Controleer de meldingstermijn in je polis. Bij zeevracht is het gebruikelijk een letter of protest te sturen aan de reder als je bij lossing schade constateert.
Voor een onafhankelijk vergelijking kun je terecht bij de Consumentenbond of een gespecialiseerde verzekeringsmakelaar met transport-expertise. Een goede makelaar kent de markt en kan via de Londense of Nederlandse beurs (Lloyd’s of market) maatwerkoplossingen aanbieden die je via een directe verzekeraar niet vindt.
Of je nu een EV importeert uit China, een klassieker op een dieplader laat laden of als dealer elke week een stuk of tien voertuigen inkoopt in Duitsland: een autotransport verzekering is de enige manier om het financiele risico van schade of verlies tijdens het transport volledig af te dekken. Zorg dat je polis aansluit op je situatie, controleer de clausules en laat je verzekerde waarde regelmatig actualiseren. De premie — doorgaans 0,2% tot 0,8% van de autowaarde — is een fractie van de mogelijke schade.
Veelgestelde vragen
Wat dekt een autotransport verzekering precies?
Een autotransport verzekering dekt materiële schade aan of verlies van het voertuig tijdens het transport, van het moment van laden tot en met het lossen op de bestemming. Afhankelijk van de gekozen clausule (all-risk of benoemde risicos) zijn gedekte gevaren: aanrijding, kantelen van de oplegger, brand, diefstal, stormschade op zee, stranden of zinken van het schip en ruwe behandeling bij laden of lossen. Pre-existente schade, normale slijtage en mechanische gebreken zijn uitgesloten.
Welke clausule kies ik voor zeevracht: ICC A, B of C?
Voor voertuigtransport per zeeschip is ICC A vrijwel altijd de beste keuze. ICC A biedt all-risks dekking: alle schade is gedekt tenzij uitdrukkelijk uitgesloten, waardoor de bewijslast bij de verzekeraar ligt. ICC B en C dekken alleen een beperkt aantal benoemde gevaren en bieden bij individueel voertuigtransport onvoldoende bescherming. Het premieverschil tussen ICC A en ICC B is doorgaans kleiner dan 0,15 procentpunt van de verzekerde waarde.
Hoe hoog is de premie voor een autotransport verzekering?
De premie wordt berekend als percentage van de verzekerde waarde van het voertuig. Indicatief geldt voor 2026: 0,20% tot 0,35% voor Europees wegvervoer op een open oplegger, 0,25% tot 0,45% voor intra-Europese zeevracht (ro-ro) en 0,40% tot 0,80% voor intercontinentale zeevracht in een container. Een EV-toeslag van 0,10% tot 0,20% kan van toepassing zijn bij lithium-ionvoertuigen. Exacte premies hangen af van route, waarde, voertuigtype en beveiligingsmaatregelen.
Dekt mijn reguliere autoverzekering transport op een dieplader of vrachtschip?
Nee. Een standaard WA- of casco-autoverzekering dekt uitsluitend schade tijdens normaal rijgebruik op de openbare weg. Zodra de auto op een oplegger, dieplader of zeeschip staat, is hij juridisch goederen in transport. Je hebt dan een afzonderlijke transportverzekering nodig. De aansprakelijkheid van de vervoerder zelf is bovendien wettelijk beperkt (CMR bij wegvervoer, Hague-Visby bij zeevracht) en dekt zelden de volledige autowaarde.
Moet ik bij import altijd een conditierapport laten opstellen?
Ja, dit wordt sterk aanbevolen. Een conditierapport (pre-shipment inspection report) legt de staat van het voertuig vast voor het laden. Zonder dit rapport is het moeilijk te bewijzen dat schade tijdens transport is ontstaan en niet al aanwezig was. Bij aankomst controleer je de auto direct bij lossing, en als er schade is, dien je een schriftelijke aantekening (letter of protest) in bij de reder of transporteur. Meld schade altijd binnen de in je polis gestelde termijn (doorgaans 3 tot 7 dagen na ontvangst).
Tekst geoptimaliseerd in mei 2026.









